ARTICLE · 1302228
当代中国人考虑未来养老生活最有价值的模版:观照日韩,提前规划
我们这代人谈养老,最容易犯两个错:
一是把日韩的今天当新闻看,二是把自己的明天当笑话看。
日韩是前车之鉴,中国已半脚泥泞。
别人已经走完的那段路,我们正在走上。
------
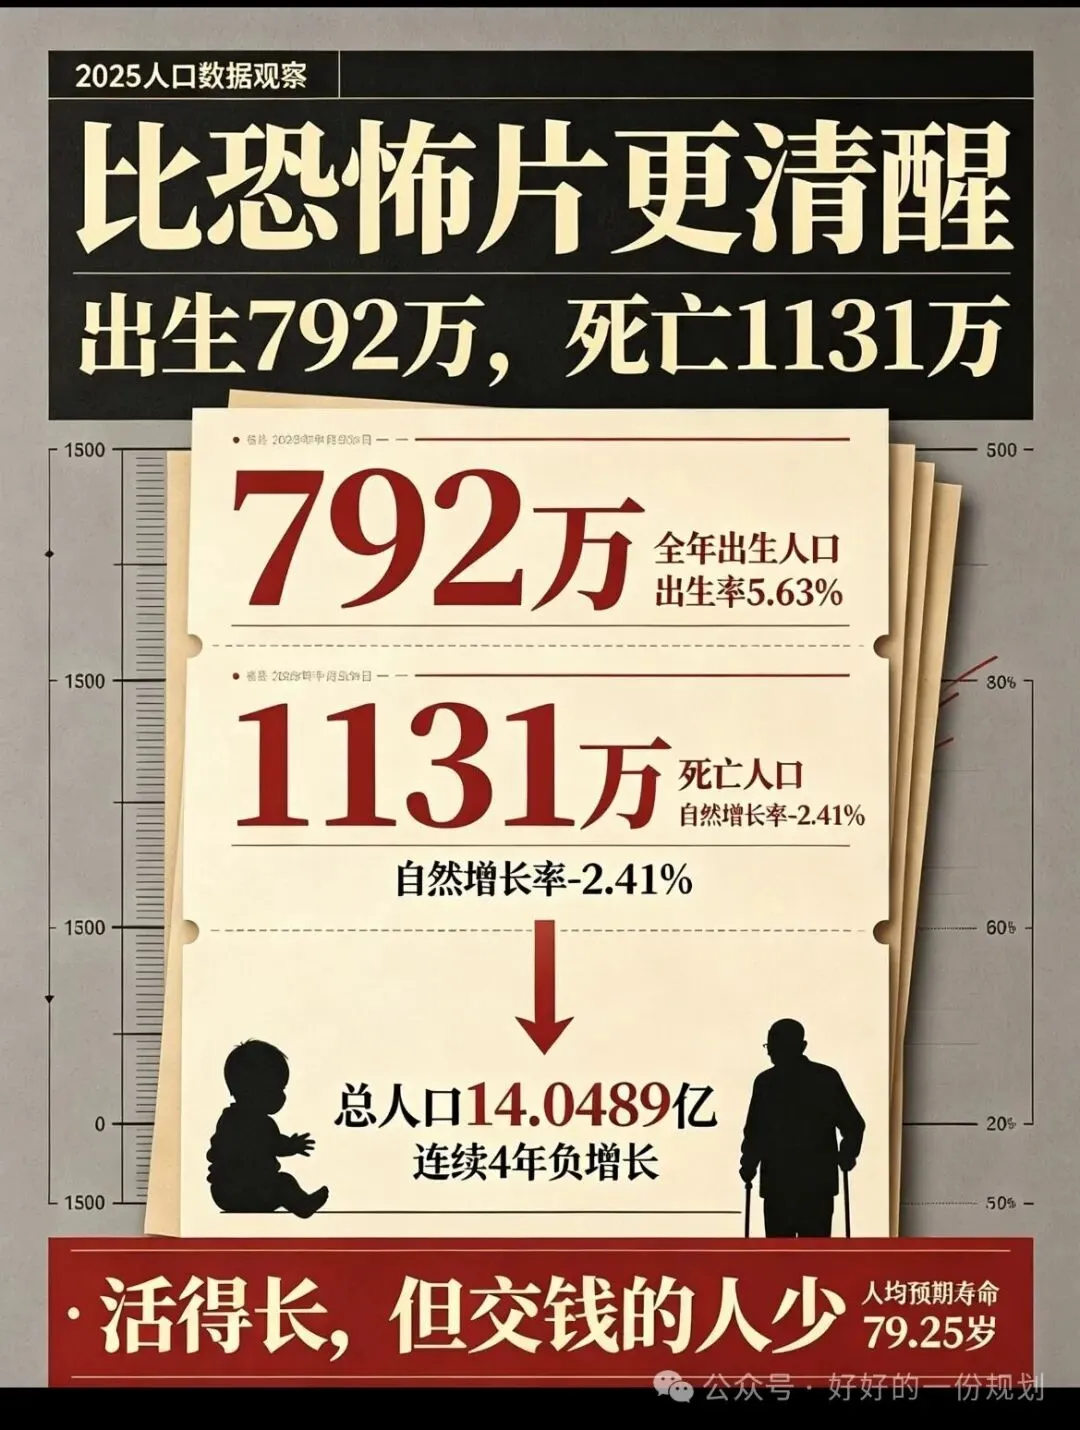
01 中国未来三十年:一张表看懂
先把趋势摊开。不是吓人,是看清地形。
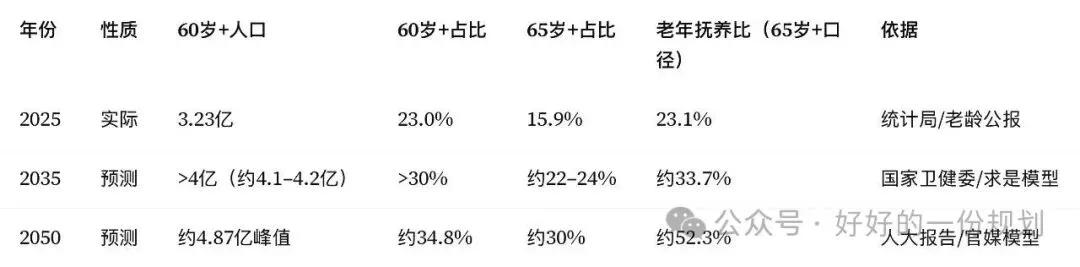
再补三句扎心的:
• 从"老龄化"到"深度老龄化",中国只用了21年。美国72年,日本25年。
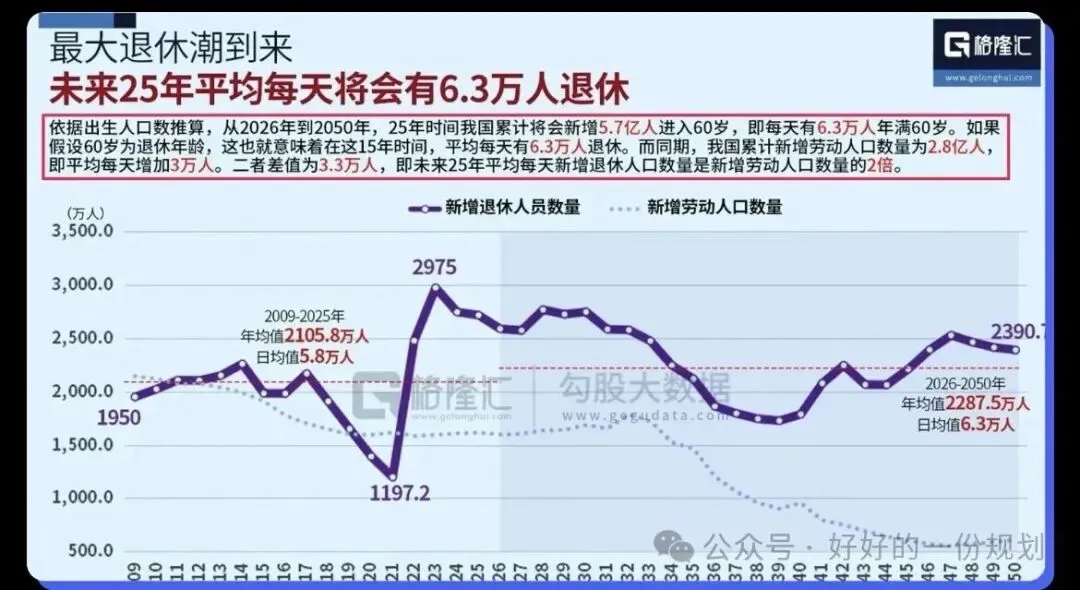
• 2030年前后,职工养老抚养比将降到2:1——两个上班的养一个退休的。
• 2050年中国人口中位数年龄约53岁,比美国同期的43岁"老"了10岁。
翻译成人话:你退休那年,不是"几个年轻人养你",是"没几个年轻人可养你"。
公共养老金不会消失,但它给你的,是地板,不是沙发。
------
02 未富先老:我们和日韩最大的不同
日韩老去时,已经富了;我们老去时,还没完全富。
• 日本进入中度老龄化:人均GDP约4万美元
• 韩国进入中度老龄化:人均GDP约3.3万美元
• 中国进入中度老龄化:人均GDP约1.3万美元
(2021年)
这意味着我们不能照搬日韩的高福利兜底,只能走一条更硬的路:国家保基本,自己补体面。
看几组更现实的账:
• 城镇职工养老金替代率已降到45%以下,低于国际劳工组织55%的底线;
• 第一支柱占养老资产75%以上,第三支柱余额仅0.28万亿——"一柱独大、二柱偏弱、三柱极弱";
• 个人养老金账户开了7200万户,但资金积累约500亿——大家开了户,没存钱。
这不是制度不行,是所有人在等。
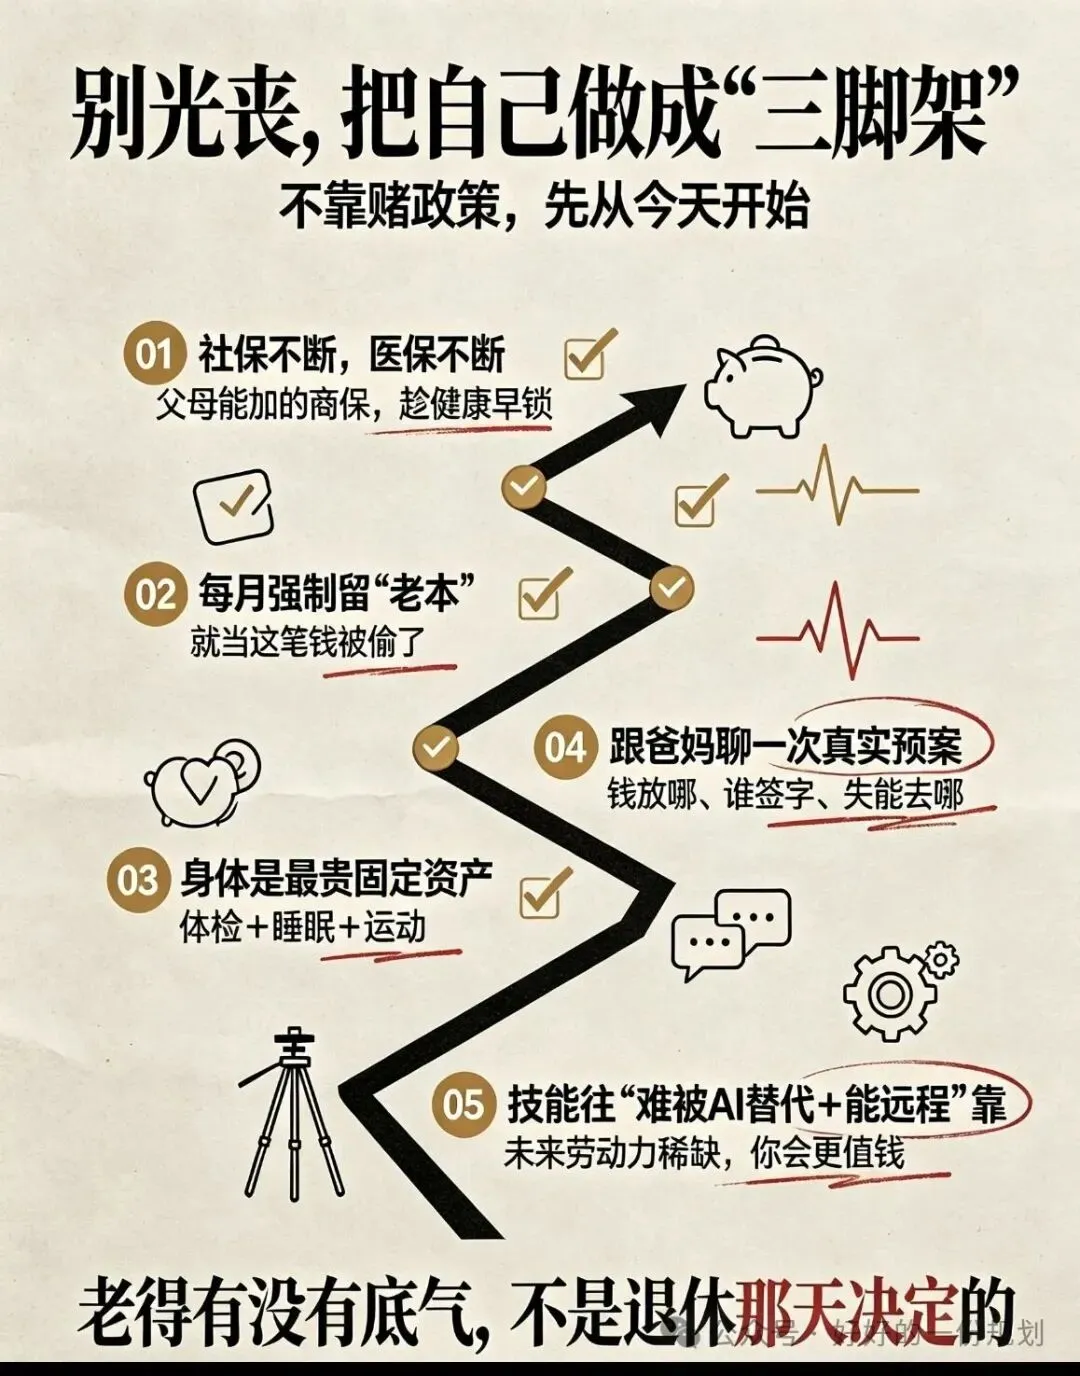
这笔账国家早就替你算清了,就看你什么时候看到国家号召什么时候跟上。
直白跟你说,等的时间越长,将来要付出的代价越高,从25岁的一杯奶茶钱等到30岁的一顿家常饭钱,从35岁的一瓶好酒到40岁的一次孩子辅导班的钱,从45岁的一个月五口之家家庭支出钱到50岁的孩子的成长启动资金,时间有复利,越早布局越便宜,错过时间也会有更大的消耗代价。
------
03 日韩已经演过的三幕剧,我们正要开场
第一幕:公共养老金主动"缩承诺"
韩国缴费率9%提到13%,替代率只从40%提到43%,基金耗尽从2057年推到2065年;日本延迟领取、降低增幅、介护自付比例从10%提到30%。
第二幕:长寿变成"长期负债"
日本介护费用25年涨到初期4倍,2040年还要再翻一倍;韩国80岁以上长护需求超30%。
第三幕:商业险从"可选"变"必选"
日本用iDeCo+NISA双账户锁住长期钱;韩国用税优双轨,满10年持有免税;商业险补三块——收入缺口、护理自付、长寿风险。
这三幕,中国一幕都跑不掉。
而真正的差别在于:日韩是被动应对,我们还有窗口期主动布局。
------
04 25岁到65岁:四个场景,四套动作
别等退休前5年才慌。那时候不是规划,是祈祷。
按你现在站在哪个位置,对号入座。
场景一:25-34岁|"我还年轻,离退休远着呢"
典型处境:刚工作、刚结婚、刚背房贷。钱紧,时间最便宜。
日韩的镜子:日本介护费用跑在物价前面,韩国66岁以上相对贫困率39.7%。这些老人,也曾以为"退休还早"。
这一阶段的四个动作:
1. 先开账户,再谈金额——个人养老金账户现在就开,哪怕每年只存12000的零头。重点是启动这个习惯,不是数字。
2. 用"小额锁定"锁定价——这个年纪买年金,费率最低、复利最长。每月挪一杯咖啡钱,比10年后每月挪一顿饭钱,效果好得多。
3. 健康是最被低估的养老资产——每周运动、年度体检、别拿熬夜当资本。你35岁落下的病,75岁加倍还。
4. 别让房贷吃掉全部现金流——月供之外,强制留10%进养老账户。这是底线。
给这个阶段的一句话:早买=锁定价,早存=不考验人性。你现在嫌少的每一笔,都是将来最贵的一笔。
------
场景二:35-44岁|"上有老下有小,钱不够分"
典型处境:孩子教育、父母看病、自己晋升。四口人花一份工资,最容易牺牲的就是"看不见"的养老。
日韩的镜子:韩国80岁以上长护需求超30%,日本介护自付比例已提到20%-30%。照护这张账单,早晚会从父母账上转到你账上。
这一阶段的四个动作:
1. 先算缺口,别凭感觉——算法很朴素:退休前收入×想维持的生活比例(如70%)-社保预估领取=年缺口。大部分人一算就明白,自己差了一大截。
2. 双线并行:自己养老 + 父母护理——给自己配年金;给父母配长护险/意外险。这两笔钱不要混在一个账户里。
3. 把"护理"单独定价——商业长护险、带护理金责任的年金,趁父母还在60岁前后、保费还便宜时配。等躺下了再问"护工多少钱一天",那是祈福不是规划。
4. 保住现金流弹性——增额寿这类有备用流动性的工具,是这个阶段的关键。孩子留学、父母住院、自己转型,都需要一笔"不动养老本金"的钱。
给这个阶段的一句话:中年夹心的痛苦,不是没钱,是没有优先级。先把自己排进名单,你才有能力照顾别人。
------
场景三:45-54岁|"突然发现,退休已经看得见了"
典型处境:身体开始报警,父母开始失能,自己也快到升不上去的年纪。焦虑感最强,但购买力也最强。
日韩的镜子:日本65岁以上就业人口930万,连续21年增长;韩国60岁以上就业人数第一次超过50岁段。70岁还在便利店收银,不是励志,是别无选择。
这一阶段的四个动作:
1. 补缺口要"快而准"——距离退休还有10-15年,时间换不动,只能靠金额。把奖金、分红、闲置资金,集中补进年金账户。
2. 护理层必须封顶——这是最后的时间窗口。长护险、护理责任、医疗险,一次性配齐。错过这个村,健康告知就过不了。
3. 健康从"养生"升级为"财务"——慢病管理、体重、睡眠、血压。中年一次大病,能吃掉一个家庭20年的养老储备。
4. 守住"不动本金"的纪律——这个阶段最忌讳创业、加杠杆、给亲戚担保。你的本金,已经不是你的,是未来30年自己的生活费。
给这个阶段的一句话:现在每一笔钱都要问两个问题——"这是资产还是负债?"和"这笔钱是不是动到养老的?"
------
场景四:55-65岁|"退休前最后一张考卷"
典型处境:收入开始下滑,时间突然多了,账户里有了一笔积蓄。最容易被理财骗局盯上的阶段。
日韩的镜子:韩国近一半老人退休后还要继续打工;日本"老后破产"里,很多人不是没存钱,是钱被子女、被骗局、被自己挪走了。
这一阶段的四个动作:
1. 把"资产"换成"现金流"——房子、股票、存款,都不能切片吃。用年金险把一部分本金,转换成"活多久领多久"的月度到账。
2. 防挪用、防骗局、防借出——老年阶段最大的风险不是收益低,是本金被拿走。合同条款、子女借款、高息理财,一律设三道关。
3. 社保要"领得明白"——延迟领取的算法、居民养老与职工养老的转换、视同缴费年限,提前两年算清。能多领的别少领。
4. 把兴趣变成社交资本——日韩老人最深的困境不是穷,是"活得长但失去生活能力"。种花、写字、运动、社区活动,是免费的续命药。
给这个阶段的一句话:这个阶段的目标不是赚更多,是让钱"流"起来,并且流得久。
------
05 四层系统:贯穿25到65岁
四个场景不同,但底层框架只有一套。日韩的教训浓缩成这四层:
第一层 现金流层:把"按月领"锁死。社保是地板,年金是第二层。活到90岁,最怕的不是没资产,是没现金。
第二层 护理层:把"失能那5年"单独定价。到2050年中国80岁以上高龄老人约1.35亿,其中失能、半失能合计约3500万。这笔钱社保只报一部分。
第三层 健康层:身体是最被低估的养老资产。健康不是养生话题,是养老财务题。
第四层 账户层:专款专用,隔离风险。个人养老金账户要用起来,商业养老储备要独立账户。顺应人性,不考验人性。
------
06 最后一句实在话
日韩用二三十年证明了一件事:
老龄化社会里,体面不是国家发出来的,是年轻时的自己,一笔一笔存出来的。
中国的情况更特殊:
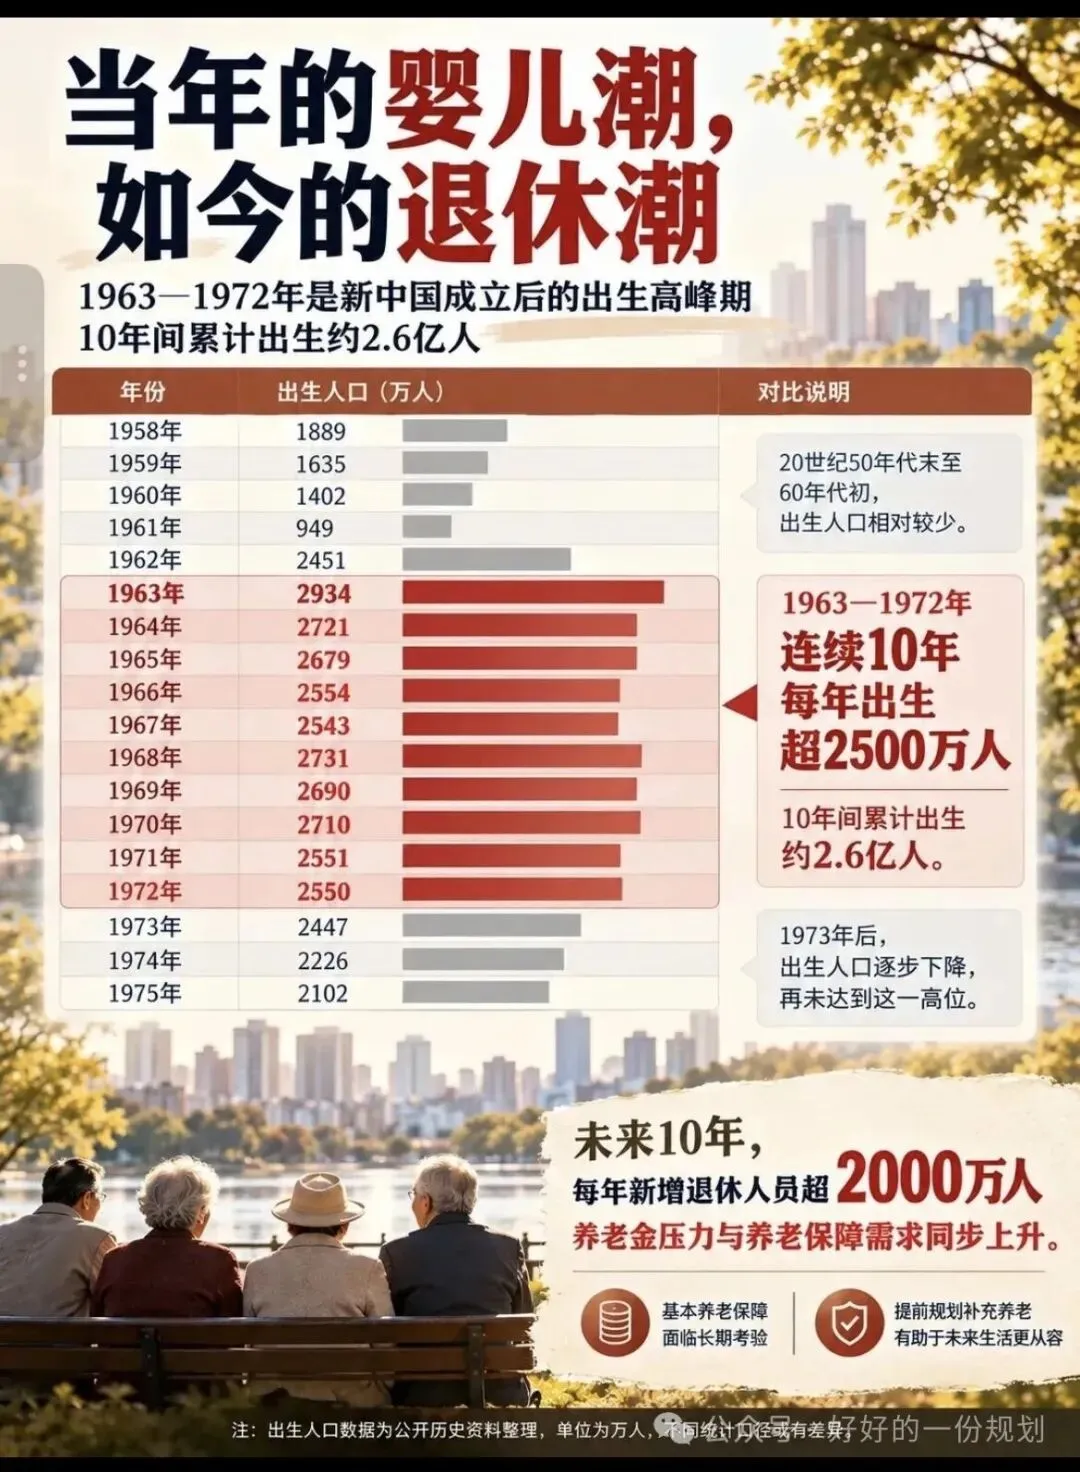
我们老得比谁都快,富得还没跟上;我们抚养比掉得比谁都猛,第三支柱才刚起步。
"十五五"这五年(2026-2030),是从中度老龄化滑向重度老龄化前,最后一次低成本布局的机会。
如果你25岁,别觉得早——你的时间最便宜。
如果你45岁,别觉得晚——你还有10年,而且你现在最能赚。
如果你55岁,别觉得来不及——你还能把资产换成30年的现金流。
日本70岁在便利店收银的背影,韩国60岁重新挤进就业市场的沉默,不是别人的故事。
是时钟的滴答声。
你现在每存进去的一笔养老钱,都是在给30年后的自己,留一张不选错的票。
观日韩,不是焦虑;
看数据,不是悲观;
是看清地形之后,把手电筒打开,给自己铺一条能走到底的路。
欢迎找到我,设计你的未来规划!
下一期会写"女性视角"版本——女性寿命更长、养老金替代率更低、职业中断更多,女性的养老钱更容易被家庭支出替代,更要提前规划锁住。