ARTICLE · 1304654
乐鑫科技:当端侧 AI 撞上物联网 "超级周期",这家 MCU 全球第一正在改写游戏规则
一家做 WiFi 芯片的中国公司,三季度净利同比暴增 89.35%,毛利率站上 50%,却在同一份财报里交出一份 "拖后腿" 的现金流 —— 这个看似矛盾的组合,正成为理解乐鑫科技的关键切口。
当全球半导体行业仍在消化库存、不少同行被迫降价时,这家把 "WiFi + MCU" 做到全球第一的科创板 "单项冠军",正借端侧 AI 浪潮,完成一场从 AIMCU 到 AIoT 智能节点的价值跃迁。它要改写的,不只是 MCU 的游戏规则,更是 "万物互联" 如何走向 "万物智能" 的产业叙事。
先摆出最抓眼球的数据。
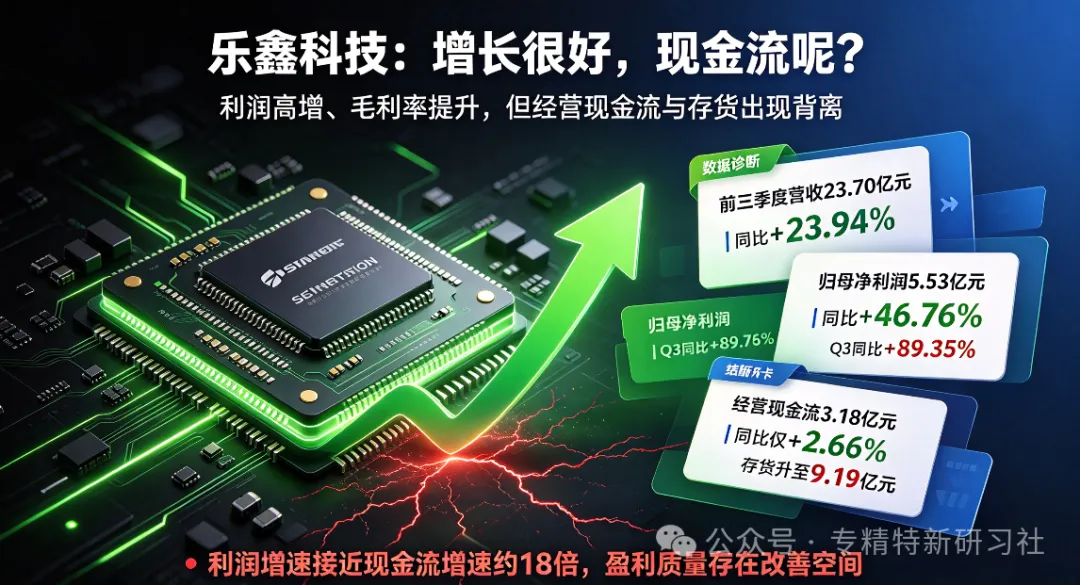
前三季度,乐鑫实现营收 23.70 亿元、同比 + 23.94%,归母净利润 5.53 亿元、同比 + 46.76%;其中三季度营收 8.89 亿元(+33.38%)、归母净利润 2.19 亿元(+89.35%),单季利润增速接近营收增速三倍;综合毛利率 49.97%、同比提升 3.8 个百分点。
但翻到现金流量表,问题浮现:前三季度经营现金流净额仅 3.18 亿元,同比增幅只有 2.66%,与净利润 46.76% 的增速形成鲜明反差;与此同时,存货从 6.28 亿元上升至 9.19 亿元。
业绩高增,真金白银却没跟上。市场的第一反应往往是:这份高增的成色是不是打了折扣?—— 这正是全文要拆解的核心矛盾。
先给结论:现金流的 "拖后腿",不是盈利能力恶化,而是主动备货的阶段性结果。
拆开看,经营现金流增长缓慢的主因,是公司预判上游原材料(NorFlash 等存储类)涨价,主动加大采购、锁定成本 —— 存货抬升、营运资金占用增加,现金流因此被 "压" 了一头。这与沪电、传音等消费电子同行在存储涨价周期下的应对如出一辙,属于扩张期的主动经营策略。
更关键的是利润侧的佐证:毛利率不降反升,同比提升 3.8 个百分点。这说明乐鑫的高增不是靠降价冲量,而是产品结构升级 + 平台议价权带来的 "质量型增长"。所谓 "增收不增利" 的隐忧,在这里恰恰是 "新增长曲线正在放量" 的信号 —— 用短期的现金流,换未来一段时间的成本优势与毛利红利。
那么,这份高增具体来自哪里?
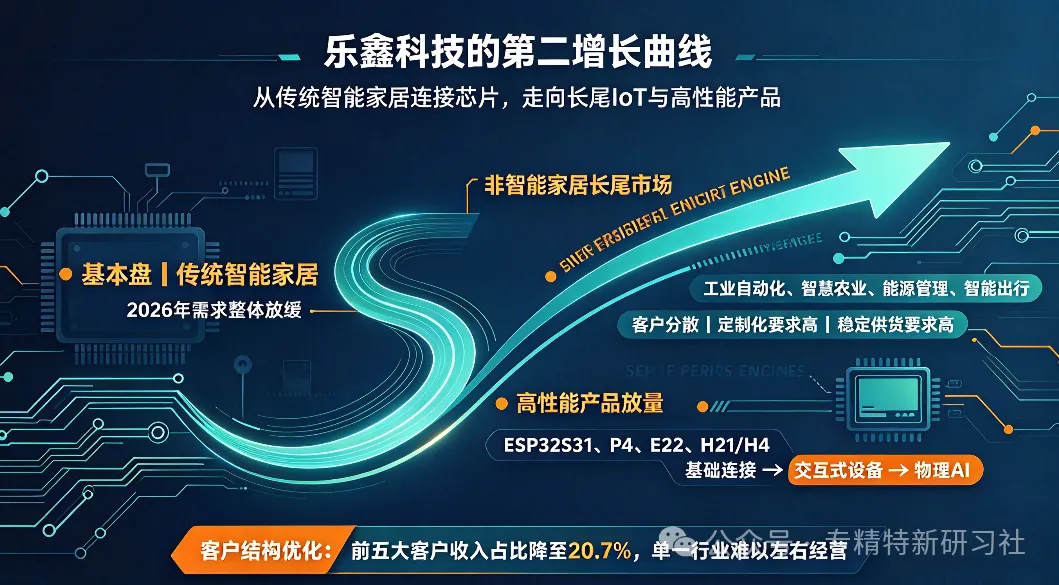
传统智能家居是乐鑫的基本盘,但 2026 年该市场需求整体放缓。乐鑫的破局点,是把第二增长曲线押在非智能家居长尾市场—— 工业自动化、智慧农业、能源管理、智能出行等碎片化但持续扩张的 IoT 场景。这些市场客户分散、对定制化与稳定供货要求极高,恰好是乐鑫 B2D2B 模式的优势区。客户结构因此持续优化:前五大客户收入占比已降至 20.7%,没有任何单一行业能左右公司经营。
增长的另一个引擎,是高性能产品的放量:ESP32S31、P4(高性能图形 / 机器视觉)、E22(首款 WiFi6E SoC)、H21/H4(低功耗 Matter/Thread)等新品陆续落地,产品结构从 "基础连接" 向 "交互式设备"" 物理 AI" 持续跃迁,客单价与毛利率同步上行。智能家居托底、非智能家居打开空间、高性能产品抬升利润率,三条腿共同构成乐鑫当前的增长引擎。
如果说前两章回答 "当下",那么乐鑫最核心的叙事,是它在AI 板块的深度布局—— 这也是它真正改写游戏规则的地方。
2026 年发布的ESP32S31是标志性产品:它系统级融合 S3/P4/C6 三条产品线,让芯片不止 "会思考",更能驱动本地设备自主执行任务 —— 这正是 "AIoT 智能节点" 与 "传统 AIMCU" 的本质区别,它解决了端侧 AI"只能想、不能动" 的核心痛点,把大模型能力真正落地到设备动作上。
与之配套的,是一条清晰的 AI 演进路径:基础连接 IoT → 交互式设备 → 物理 AI & 高交互智能节点,并已储备下一代12nm RISCV 端侧 AI 芯片、启动WiFi7预研。这意味着乐鑫正在从一家 "物联网连接芯片公司",蜕变为一家 "端侧 AI 平台公司"——单位价值量的跃升,才是它估值获得溢价的根本逻辑,也是它区别于普通 WiFi 芯片厂商的 "护城河升级"。
企业的布局是内因,而乐鑫恰好站在两股行业风口的交汇处 —— 这是它得以突围的时代背景。
第一股,是端侧 AI 的爆发。当大模型从云端走向终端,本地推理、隐私保护、低时延需求激增,MCU 从 "控制芯片" 升级为 "智能节点",单机价值量显著提升。如果说云端 AI 需要的是 GPU,那么端侧 AI 需要的就是 "会行动的智能 MCU"—— 这正是乐鑫的赛道。
第二股,是物联网长尾市场的持续扩张。全球智能家居渗透率仍在提升,而工业、农业、能源等非消费级 IoT 场景方兴未艾。乐鑫以 WiFi MCU 为入口,切入的是远比手机、PC 广阔得多的 "万物互联" 增量市场。软硬件一体化平台 + 端侧 AI + 物联网浪潮三者共振,构成了乐鑫业绩爆发的行业注脚。
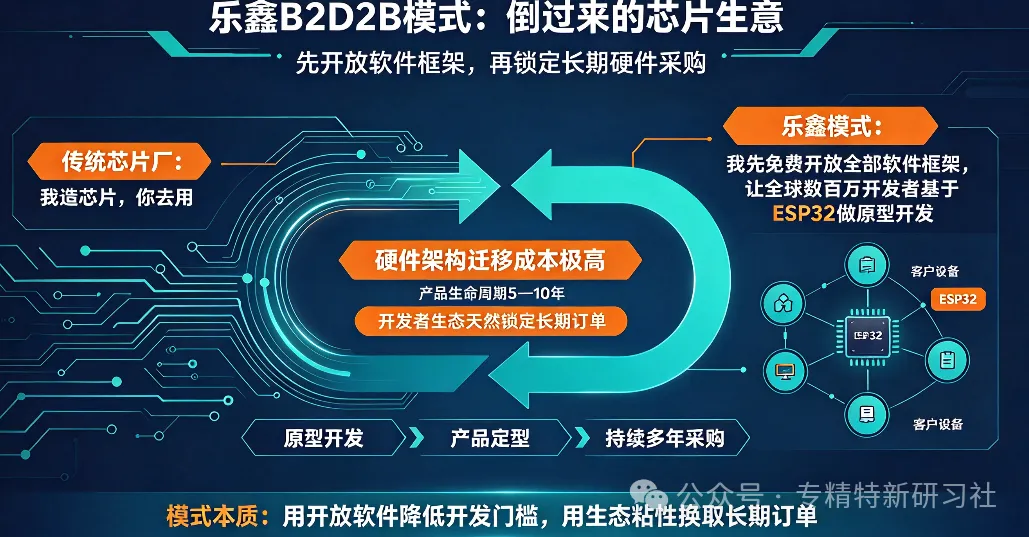
如果说产品和风口是表层,那么乐鑫真正的护城河,是它十余年构建的全球开发者生态—— 这也是 "单项冠军" 三个字的分量所在。
在 GitHub 上,与 ESP32 相关的开源项目已高达 27.5 万个,海外视频平台相关内容播放量巨大。这套 B2D2B 模式是 "倒过来" 的:普通芯片厂商是 "我造芯片,你去用";乐鑫是 "我先免费开放全部软件框架,让全球数百万开发者基于 ESP32 做原型开发"。一旦产品定型,硬件架构迁移成本极高,客户便会持续多年采购 ——产品生命周期动辄 5——10 年,开发者生态天然锁定了长期订单。
这份护城河还体现在持续加码的研发上:前三季度研发费用 5.18 亿元、研发人员 684 人,大量产品采用自主 RISCV 架构。把 WiFi MCU 做到全球第一,靠的不是运气,而是把收入持续投入研发、用生态锁定客户的长期主义—— 这正是 "单项冠军" 区别于普通厂商的核心竞争力。
成长的故事越性感,越要警惕其中的风险。
其一,行业竞争加剧:国内外厂商纷纷切入 WiFi MCU 赛道,价格竞争可能侵蚀毛利率;其二,原材料涨价:NorFlash 等成本波动,叠加存货消化与现金流回正节奏,是后续必须盯紧的指标;其三,新品商业化不确定:12nm AI 芯片、WiFi7 的量产与客户导入仍需时间验证;其四,估值弹性大:股价在 52 周高点 290元区间运行(低点 130.63 元),业绩兑现节奏直接影响估值波动。
平衡视角下,多家机构仍给出积极判断:东吴、国信、中邮、东海证券普遍维持 "买入 / 优于大市" 评级,预测乐鑫 2026——2028 年归母净利润多落在6.27亿、8.92 亿、10.41 亿元区间。机构看好的,正是 "端侧 AI 超级周期 + 单项冠军平台" 的长期逻辑。

单项冠军的 "底与顶",AI 故事的序章
归根结底,乐鑫是一场 "底与顶" 的投资叙事,也是一次中国芯片 "单项冠军" 的突围样本。
"底" 是它的 B2D2B 平台与全球开发者生态——WiFi MCU 全球第一的市场地位、近乎垄断的开源软件框架、分散到各行各业的客户结构,共同托住了基本盘,也托住了估值的下限。
"顶" 是它的端侧 AIoT 智能节点与高性能新品矩阵—— 从 AIMCU 到 AIoT 智能节点,从 WiFi4 到 WiFi7,从连接芯片到端侧 AI 平台,这条价值跃迁的路径,决定了它的成长天花板。
当端侧 AI 撞上物联网超级周期,故事才刚刚开始。 乐鑫用一份净利暴增 89% 的三季报证明:把一条细分赛道做到全球第一,再让这条赛道向上生长、向 AI 进化 —— 这就是中国芯片 "单项冠军" 改写游戏规则的全部底气。

风险提示:本文仅为行业与公司分析,不构成任何投资建议。