ARTICLE · 1311655
借助AI,手搓家庭财富健康体检工具
今天,借助AI,我手搓了一版家庭财富健康体检工具。
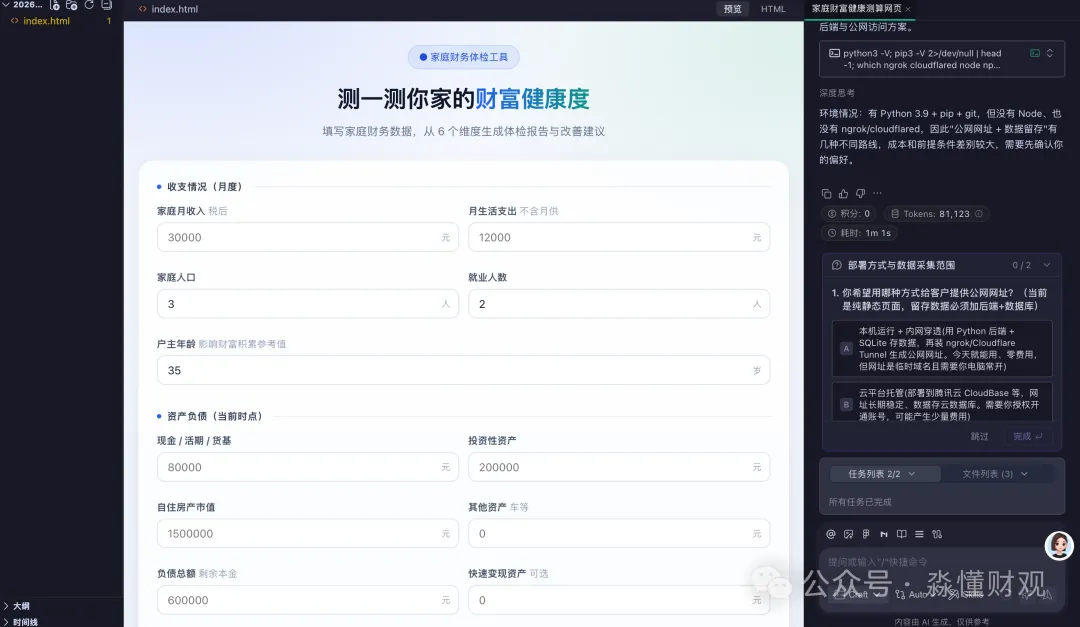
把家庭的收支、资产负债和保费数据填进去,在网页端就能生成分析报告:六项分数、一个综合分、一张雷达图,以及相应的改善建议。
做这个工具,是想把一个模糊的问题变得具体:一个家庭有多少家底,每个月能留下多少,又能承受多大的财务压力?
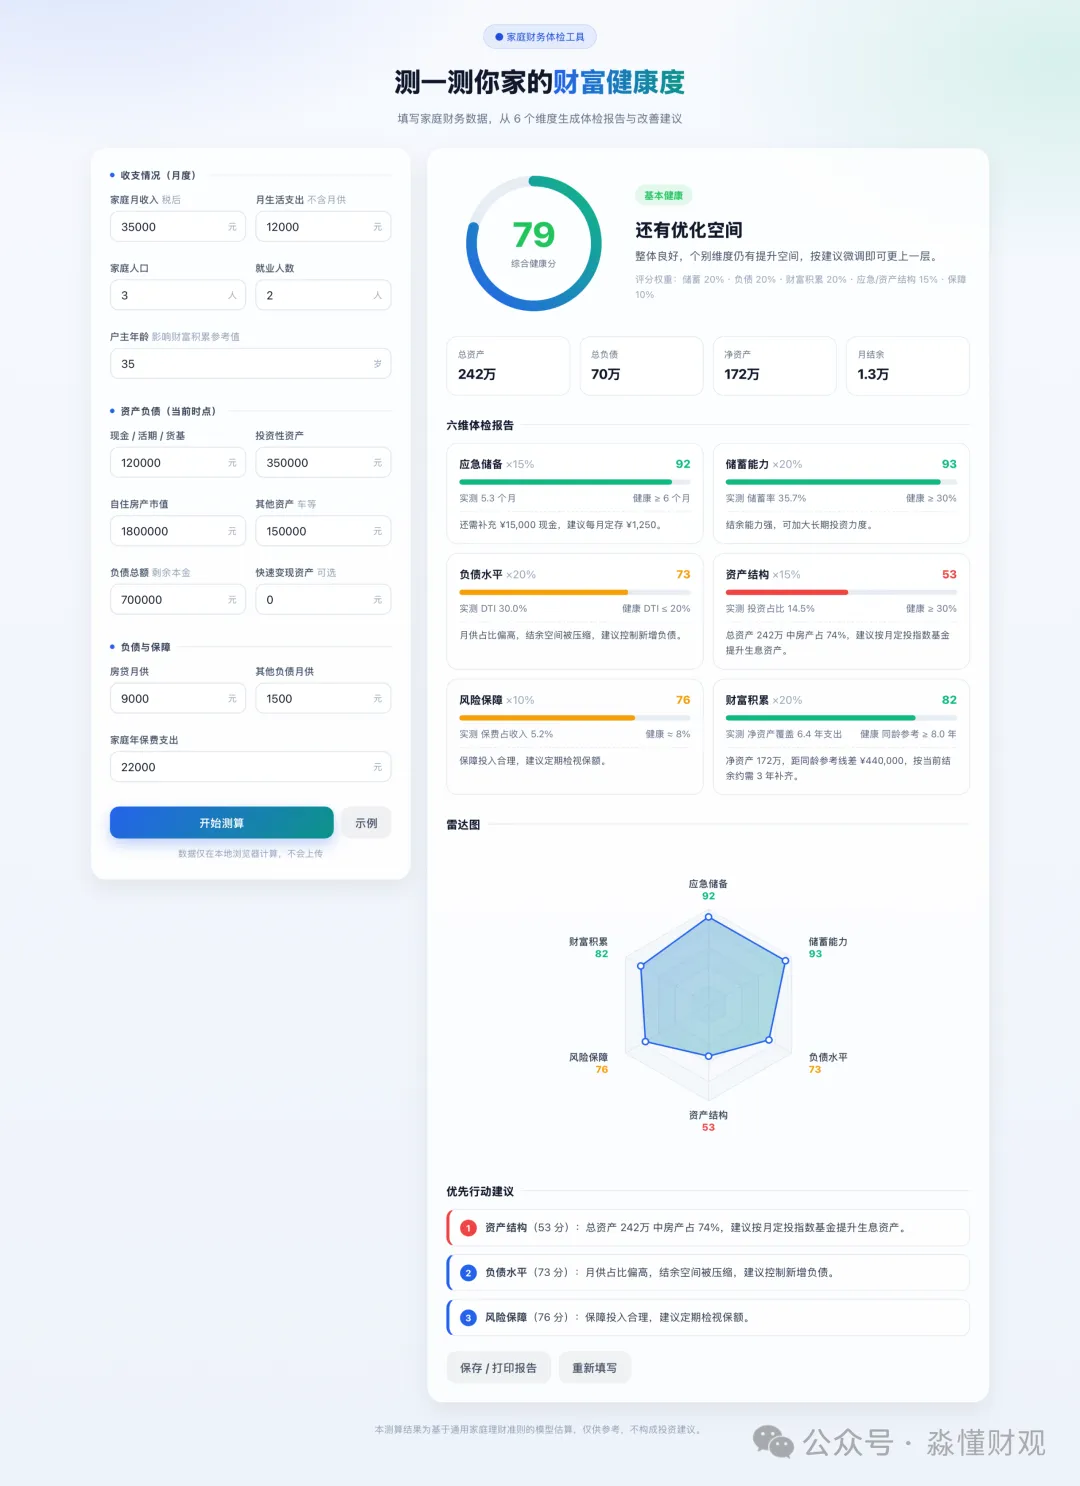
于是,我用之前设定的模拟家庭跑了一遍:总资产242万元,净资产172万元,综合得分79分,评级“基本健康”。
分数背后,值得看的还有家庭财务的整体结构。
01先看框架:六个维度,合成一份体检报告
这套工具分三步:整理家庭账本,计算六项指标,再汇总成综合评分和行动建议。
六个维度各有侧重:应急储备和储蓄能力看资金缓冲与结余;负债水平和资产结构看还款压力与资产分布;风险保障和财富积累看保障投入与已有积累。
它们的权重不同:储蓄能力、负债水平、财富积累各占20%;应急储备、资产结构各占15%;风险保障占10%,合计100%。
这些权重和参考线,是当前版本的模型设定。综合分帮助观察全貌,分项指标则告诉我们哪里值得继续检查。
02用一个模拟家庭,看看报告怎么读
户主35岁,三口之家,2人就业。输入的数据如下:
工具汇总后:总资产242万元,负债70万元,净资产172万元;按当前口径,月结余12500元,页面四舍五入显示为1.3万元。
03六个维度及权重,分别说明什么
应急储备|权重15%|92分
12万元现金类资产,除以每月生活费和月供合计2.25万元,可覆盖约5.3个月。
距离模型设置的6个月参考线,还差1.5万元。报告建议每月补充1250元,一年补足。
这项看的是家庭的现金缓冲。实际目标还要结合收入稳定性和必要支出确定。
储蓄能力|权重20%|93分
月收入3.5万元,减去生活费1.2万元和月供1.05万元,结余12500元,结余率约35.7%,高于模型30%的参考线。
这是本次最高分,说明当前收支有持续积累的空间。
但如果年保费2.2万元尚未计入生活费,扣除月均保费后,月结余约1.07万元,结余率约30.5%。把年度支出算全,才知道真正能支配多少钱。
负债水平|权重20%|73分
月供1.05万元,占税后收入的30%,高于本模型20%的参考线,提示还款正在占用一部分结余空间。
是否需要调整,还要结合贷款用途、利率、期限和收入稳定性判断。新增借款前,可以先测算收入下降时,家庭还剩多少余地。
资产结构|权重15%|53分
自住房180万元,占总资产约74.4%;投资性资产35万元,占比约14.5%,低于模型30%的参考线。
这是本次最明显的短板:较多家底集中在房产上。
自住房有居住用途。后续可以围绕教育、养老等资金需求,安排新增结余,逐步改善集中程度。
风险保障|权重10%|76分
年保费2.2万元,占全年税后收入42万元的约5.2%。模型以保费占比约8%作参考,报告提示定期检视保额。
不过,仅看保费比例,还无法确认保障是否足够。需要进一步核对主要收入来源的保障、保额、责任范围和长期负担能力。
这项分数提供检查入口,具体保障仍要逐张看保单。
财富积累|权重20%|82分
172万元净资产,除以当前口径下每年27万元支出,约为6.4倍。模型设置的8年参考线,对应216万元净资产,相差44万元。
这项把已有积累和支出放在一起观察。净资产包含自住房,不能全部视为可用现金,“6.4年”也不等于可以停止工作的年数。
04雷达图怎么看:看高低,也看凹陷
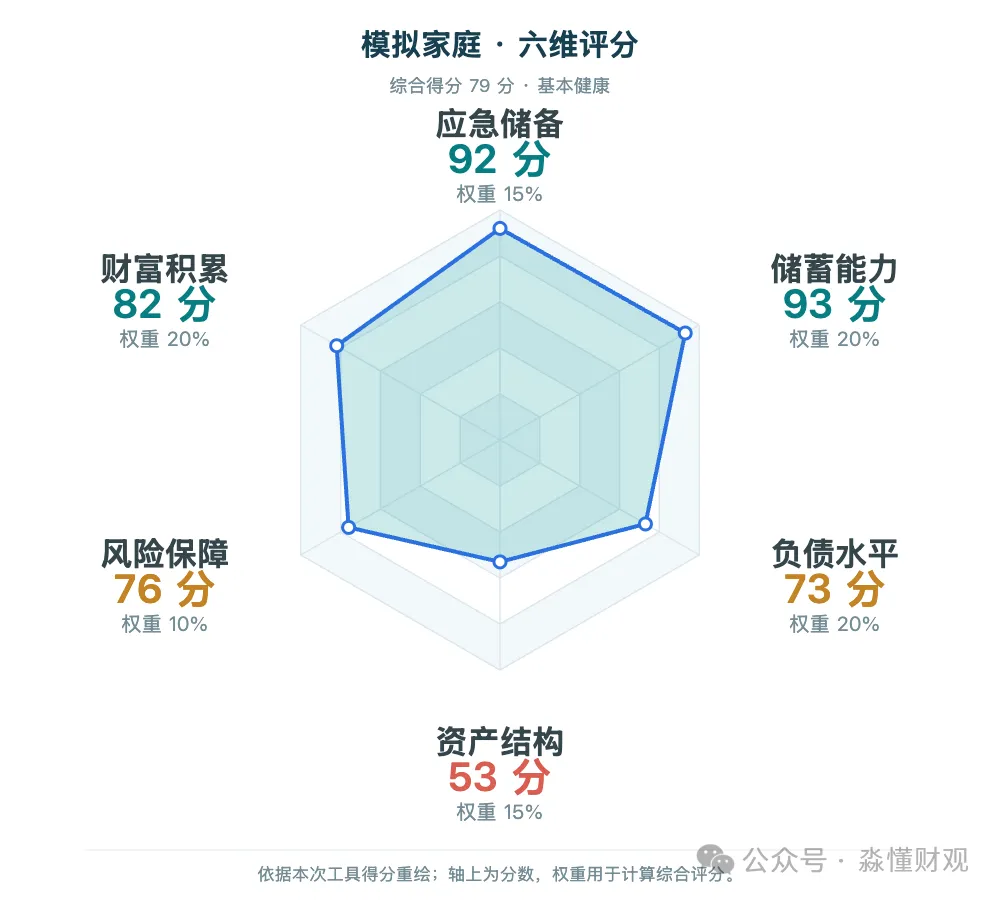
雷达图的六个方向,对应六项评分;越靠外,表示该项在当前模型下得分越高。图上展示的是分项得分,权重用于计算综合分。
这张图可以分三步读:
•看高点:应急92分、储蓄93分,是当前相对较好的两项。
•看凹陷:资产结构53分向内收,提醒我们继续检查资产集中程度。
•看过渡项:负债73分、保障76分、财富积累82分,各有需要结合实际情况核对的地方。
六项按权重加总,得到78.95分,四舍五入为79分。
所以,“基本健康”仍然可以有明显短板。对这个模拟家庭,我的概括是:有积累、有结余,资产分布值得优先关注。
05报告建议:先把三件事看清楚
报告按得分列出的优先关注项,是资产结构、负债水平、风险保障。
第一,优化资产结构。留足应急资金后,根据资金用途、使用时间和风险承受能力安排后续结余,逐步增加房产之外的资产配置。
第二,复核负债压力。新增贷款或大额分期前,先把新月供放进预算,看看收入波动时能否承受。
第三,检视保障缺口。整理已有保单,核对家庭责任和保额,再判断是否需要调整。
此外,应急金还差1.5万元,也可以按报告提示逐月补充。把完整收支核准后,再更新各项目标,会更贴近真实情况。
06从一张报告,开始梳理家庭财富
这次借助AI做工具,让我把家庭财务的观察框架,变成了可以输入、计算和复盘的页面。
工具可以帮助整理账本、提示问题。分数之后,还需要结合家庭阶段、未来目标和具体资产、保单继续分析。
体检的价值,在于看清现状,找到下一步行动的顺序。
如果你也想给家庭做一次财富健康体检,欢迎在公众号后台私信我 「家庭体检」。我们可以先从收支、资产负债和已有保障梳理起,看看哪些地方值得优先关注。
本文使用模拟数据。评分、权重及参考线为当前模型设定,不代表统一行业评级;测算用于辅助梳理,不构成具体投资或保险产品建议。
愿天下没有难过的家庭!陪伴你和家人过好每一天!