ARTICLE · 1318788
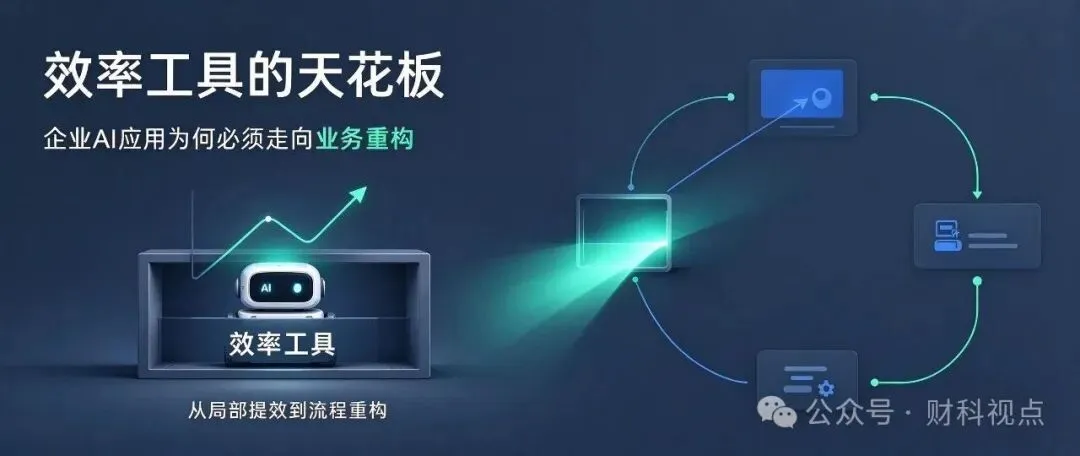
效率工具的天花板:企业AI应用为何必须走向业务重构
一个结构性矛盾正在企业AI应用领域加速显形。麦肯锡2025年调查显示,88%的组织已在至少一个业务职能中常规使用AI,但仅39%能看到AI对息税前利润的实际影响,真正进入规模化部署阶段的企业不过23%。
毕马威的全球技术报告给出了近乎同构的判断:88%的受访企业已开始将Agentic AI融入系统,但仅24%能在多个用例中实现投资回报。德勤的调研则从另一个角度印证了同一事实:进入生产部署阶段的企业占比已从56.0%升至64.4%,但48.5%的企业反馈AI项目实际回报低于预期,另有44.4%无法明确核算AI的投资回报。
投入在增长,渗透在加深,价值兑现却未同步发生。这并非技术能力不足的简单结果,而是一个更深层的结构性问题:多数企业仍以信息化时代的认知框架来安放AI,将其视为叠加在既有流程之上的效率工具。当工具被嵌入未经审视的流程,产出自然被既有流程的天花板所限定。
效率范式的内在限度
将AI定位为效率工具,在逻辑上并非错误,但它内含一个容易被忽视的约束:效率改进的幅度,取决于被改进流程本身的设计合理性。如果流程的信息传递路径、审批层级和部门边界是在“人类员工是唯一劳动主体”的前提下形成的,那么AI的介入只能在这一既定结构中寻找优化空间,而无法追问结构本身是否仍然成立。
德勤中国在报告中的判断切中了要害:“许多企业虽然已经引入AI,却仍然沿用原有的业务流程和运营模式,导致AI的作用往往停留在提效层面”。毕马威中国人工智能转型办公室主管合伙人柳晓光的分析更为直接:很多企业“仍然以技术项目的方式推进智能体建设,而不是围绕经营目标开展业务重构,导致应用停留在局部效率优化”。MIT《2025年商业AI现状》报告所揭示的95%项目回报为零,其根源正在于此:问题不在于模型不够强,而在于被改造的对象本身没有被重新审视。
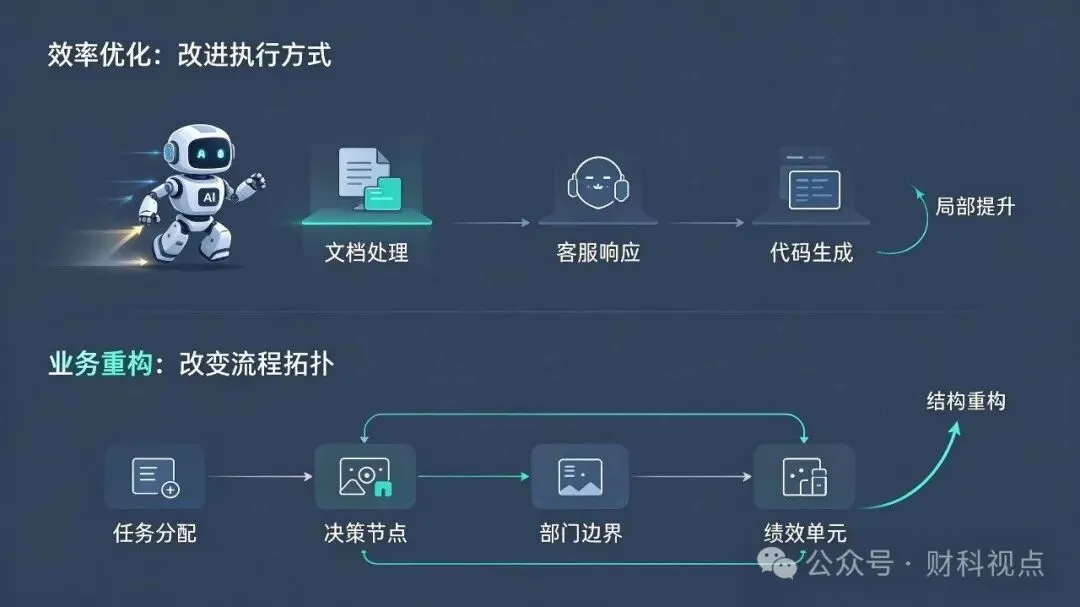
效率范式还有一个更隐蔽的代价:它倾向于将AI的价值衡量窄化为可即时量化的单点指标,例如文档处理时间缩短了多少、客服响应速度提升了多少、代码生成吞吐量增加了多少。这些指标真实且有用,但它们所丈量的,恰恰是既有流程边界之内的改良,而非边界本身的移动。当“投资回报”被锁定在窄口径的效率指标上,企业实际上失去了识别更大价值空间的参照系。
重构发生在哪个层面
业务重构与效率优化的分野,不在于AI是否被使用,而在于被重新设计的对象是什么。效率优化改变的是流程中某个环节的执行方式;业务重构改变的则是流程的拓扑结构——任务如何在人与智能体之间分配,决策节点位于何处,部门边界以什么逻辑划定,绩效与风控体系围绕什么单元来构建。
制造业的量化数据提供了一个观察窗口。徐工挖掘机械通过“AI+知识”双能驱动的柔性工厂实践,实现生产效率提升25.22%、单位产品成本降低23.27%、产品不良率下降52%、研制周期缩短30.77%。这些指标的同时改善,很难仅靠某个单点工具的部署来解释。它指向的是生产组织方式本身的调整:知识以可调用的形式进入流程,而非停留在个体经验中;质量控制从事后抽检前移为过程性嵌入;研制周期的压缩则意味着设计与制造之间的信息回路被重新设计。
零售端的来伊份提供了另一个层面的证据。基于火山引擎HiAgent平台,来伊份创建了500多个智能体,其中200多个落地于门店巡检、智能补货、流程审批等环节,AI巡检覆盖近3000家门店,飞单识别准确率达到95%,审批耗时降低70%。值得注意的是,这些智能体并非孤立的效率插件,而是沿着“货”与“店”两条核心业务主线嵌入。
补货决策从店长经验判断转向数据驱动的“一店一策”,巡检从周期性人工督导转向持续性的多模态识别,审批则从串行流转走向自动提醒与规则执行。当多个智能体在同一业务主线上协同运行时,被改变的已经不是某个岗位的工作方式,而是这条主线上的决策节奏与责任分布。
Gartner的调研数据从管理层预期一侧呼应了这一趋势:63%的受访CEO表示,到2027年,从根本上重新设计运营模式将成为加速兑现AI财务回报的关键举措。越来越多的决策者已经意识到,下一阶段的瓶颈不在模型的采用,而在运营模式本身的可改造性。
重构的真正门槛在组织,不在技术
如果业务重构的核心是流程拓扑与责任结构的重新设计,那么它的主要障碍就必然落在组织层面而非技术层面。
一个被低估的变量是智能体的“组织身份”问题。当智能体开始承担可独立执行的任务链条时,它已经不再等同于一个被动调用的软件功能。有研究将这一变化概括为企业进入“人+智能体”双主体并存阶段,智能体作为“新型劳动者”进入流程,原有的岗位定义、权限边界、审计追溯机制都需要相应调整。
这不是一个比喻性的说法。当一个智能体可以在夜间自动巡检数据、拦截异常、触发补货清单时,它实际上已经在行使某种岗位职能,而围绕人类员工设计的授权体系、考核逻辑和风控节点,未必能直接适用于它。
这解释了为什么业务重构的推进往往比技术部署更缓慢。技术可以采购,可以试点,可以在数周内完成验证;但流程的重新设计触及部门之间的权责边界,智能体的规模化协同要求统一编排而非各自为战,价值评估则需要从单点效率指标转向对经营结果的可追溯归因。
毕马威的观察是,当前最紧缺的人才并非算法专家,而是能够同时理解业务流程、数据体系与大模型能力,并将场景识别转化为可运行流程的“智能体产品经理”。这一判断本身即说明,重构的瓶颈在于将业务逻辑翻译为可执行架构的能力,而不在于模型本身。
从“用了AI”到“因AI而不同”
企业AI应用正在经历一次评价标准的切换。在采用率阶段,核心指标是渗透的广度:多少职能在使用,多少员工在调用,多少场景被覆盖。进入价值兑现阶段之后,真正具有区分度的指标将不再是“是否使用了AI”,而是“组织的运行方式是否因为AI而发生了不可逆的改变”。
德勤报告对未来竞争重心的判断值得正视:企业间的差距将更多体现在是否完成工作流重塑,AI治理能力将成为扩大自主应用的关键,价值衡量则将从成本核算上升为董事会层面的战略议题。这三个方向的共同前提是,AI不再被当作一个可以“加上去”的选项,而是被当作重新设计组织运行逻辑的构成性变量。
效率工具的天花板,本质上是既有流程的天花板。突破这一天花板,需要的不是更强的模型或更多的试点,而是将审视的目光从“AI能在这个环节做什么”转向“这个环节为什么以现在的方式存在”。前者产出的是改良,后者才可能产出重构。