ARTICLE · 1387350
税法课没认真听?税法开卷宝典+期末真题助你满绩!
——康我之慨 乐尔之学——
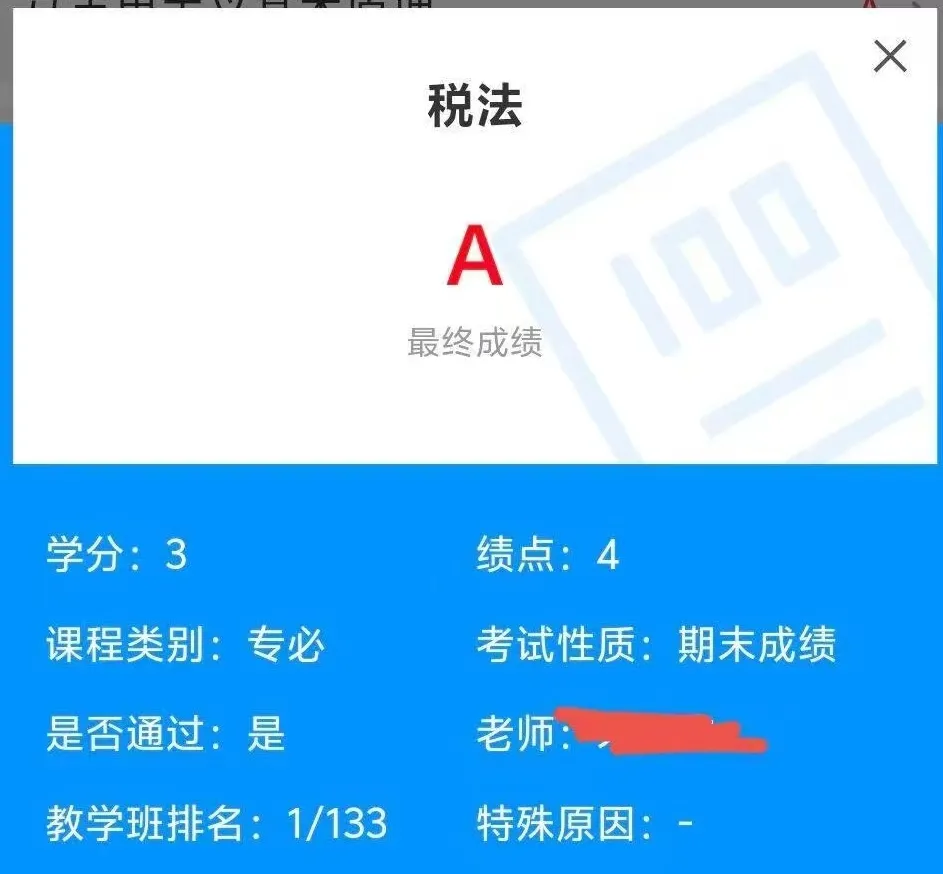
写在前面:税法开卷宝典与期末真题在文末即可扫码获取哦!
一、课程介绍
适用学院:管理学院会计学
上课学期:大二上
教材教参:如果以考试为目标使用老师课件即可,无需其他参考材料;但是使用的教材是:《税法》(中国注册会计师协会编写的教材,因为税法的与时俱进性,所以需要新版的教材。)
二、总成绩构成
平时成绩占总成绩的40%,期末成绩占总成绩的60%(开卷考);平时成绩依据作业评定,3次作业,每次占总成绩10%,课堂表现占10%。
三、平时成绩攻略
① 课堂参与
因为课堂人数较多,老师上课不会专门点同学提问,也不会进行登记。但是老师上课会和同学有较多的互动,因此前排的位置尤其重要。互动的内容主要是有关税法条文的背后原因。课上尽量和老师保持积极互动,平时分都基本上较高。同时考试的内容也是老师上课讲的东西,所以要记笔记。上课跟着老师的思维和步骤走就行。
② 平时作业
平时作业总共3次,都是个人作业,分别是观察发票上的发现、逃税漏税案例分析、税法课程的思维导图。平时作业拿高分的技巧就是观点要新、案例要典型、思维导图要全面。作业都是以文档的方式提交,没有展示。
第一次的作业是观察发票解读发票上的信息所代表的背后的含义,有些信息是简单的大家一眼都看得懂的(课上也会提到的),比如税率、发票上省份、专用发票还是普通发票等,这些信息作为需要发现的故事就比较单薄,因为老师提出的要求是发现发票背后的故事,所以要仔细找不同。比如你在广东打车,经济业务发生在北京,但是发票上印制的是北京市税务局,为什么呢?因为根据税法,像这种固定业户,应当向其机构的所在地的主管税务机关申报纳税。所以即使是在广东打车,收到的增值税发票也是由在北京的公司统一开具的。也可以从反面来,你碰到了开具不正确的发票,然后提出质疑并论证。
第二次的作业是关于逃税漏税的案例分析,这个方面可以选取典型的大型跨国公司进行税务筹划的案例,因为后续有专门一节课来讲跨国公司的税务筹划,所以可以借案例分析的机会提前了解有关知识,有利于上课互动。然后案例分析提交的报告是有字数限制的,如果个人在撰写的时候觉得分析不完或者写不下可以插入图片来辅助表达。分析的结构是“案例概述(用图片做观点和争议点的梳理图)-分析论证(使用法条多方面论证税务筹划的合规性)-案例启示(从公司事前、事中、事后的作为出发得出在税务筹划中要做好哪些工作以避免法律风险)”。
第三次作业是思维导图,这个就是知识的归纳和整理,本身就是一遍知识梳理和一轮复习的过程。我做思维导图的时候是按照不同税种来分类,不同税种有独特的要求,跟着老师的课件来就可以。此外,作为提交的作业,知识点的涵盖尽量详细。
四、考试攻略
① 题型
大概是9道问答题,期末是开卷考,但是并不意味着不用复习,推荐考前再全部过一遍课件和思维导图的知识点。
② 考场对策
绝大部分的问题在课件中都有答案,最后一道题是根据经济业务指出过程中涉及哪些税种以及为什么涉及这些税,需要仔细思考避免遗漏。所以大家答题的时候的格式、字迹都要清晰,尽量写完整张答题卡,同时注意时间,根据题目分值分配时间,考试时间为2个小时。
③ 考试重点
概论:税收立法和执法、中国税制。
增值税:小规模纳税人和一般纳税人、简易计税法和一般计税法、税率和征收率、进项税额可抵扣情形和不得抵扣情形、纳税义务的发生时间和纳税地点、进口征税的计算、出口退税。
消费税:征税范围和纳税环节、计税方法(从价、从量、复合)、已纳税额的扣除计算、价外税和价内税的区别和联系。
企业所得税:居民企业和非居民企业、小型微利、企业、基本税率和优惠税率、应纳税所得额的计算、企业收入范围、准予扣除项目和不得扣除项目、税收优惠。
个人所得税:居民个人和非居民个人、征税项目、劳动所得、财产所得、综合所得汇算清缴的范围、预扣预缴、专项附加扣除、分类所得、税收优惠。
小税种:城市维护建设税、教育费附加、地方教育附加:计税依据(增值税、消费税税额/寄生税特性)、税率/费率、关税、资源税、土地增值税、房产税、城镇土地使用税、契税、印花税、车辆购置税、车船税、环境保护税、船舶吨税、烟叶税、耕地使用税:征税对象、纳税人、征收方式、税率、计税依据、纳税时间地点、税收优惠。
跨国公司税务筹划:跨国公司税务筹划的方法、转让定价和税收协定。
五、参考材料和习题
因为是开卷考,所以准备的材料主要是老师的课件、自己做的思维导图、提前针对看经济业务写涉及税种的题型准备好的材料(不同业务形态可能涉及的主要税种);因为考前担心有计算题,所以写了CPA考试的综合计算大题来做了这方面的训练,但是考试没考,为了以防万一,可以写一些练练手感。
目前我们的资料收录的是中山大学管理学院2024年秋季学期《税法》A卷:开卷考试,120分钟,8道大题,共100分。以下分析针对这份往年试卷。
第1题|10分:居民个人与非居民个人的区别、纳税义务范围,并举例说明。
第2题|10分:一般计税与简易计税的适用对象及税款计算方法。
第3题|10分:企业所得税与个人所得税的纳税主体。
第4题|10分:海南离岛免税购物中,不同商品可能涉及的免税种类。
第5题|15分:税收立法权限、征收机关与主要征税部门。
第6题|15分:从商业伦理与经济作用等角度,分析偷税和激进税务筹划。
第7题|15分:会计利润与应纳税所得额为什么存在差异,并列举相关情形。
第8题|15分:结合住房买入、出租、出售的过程,分析实际纳税问题。
这套卷子的一个明显特点,是题目经常同时要求定义、比较、解释或举例。复习时要练习把知识写成完整答案:先回应题目,再补判断条件和理由。
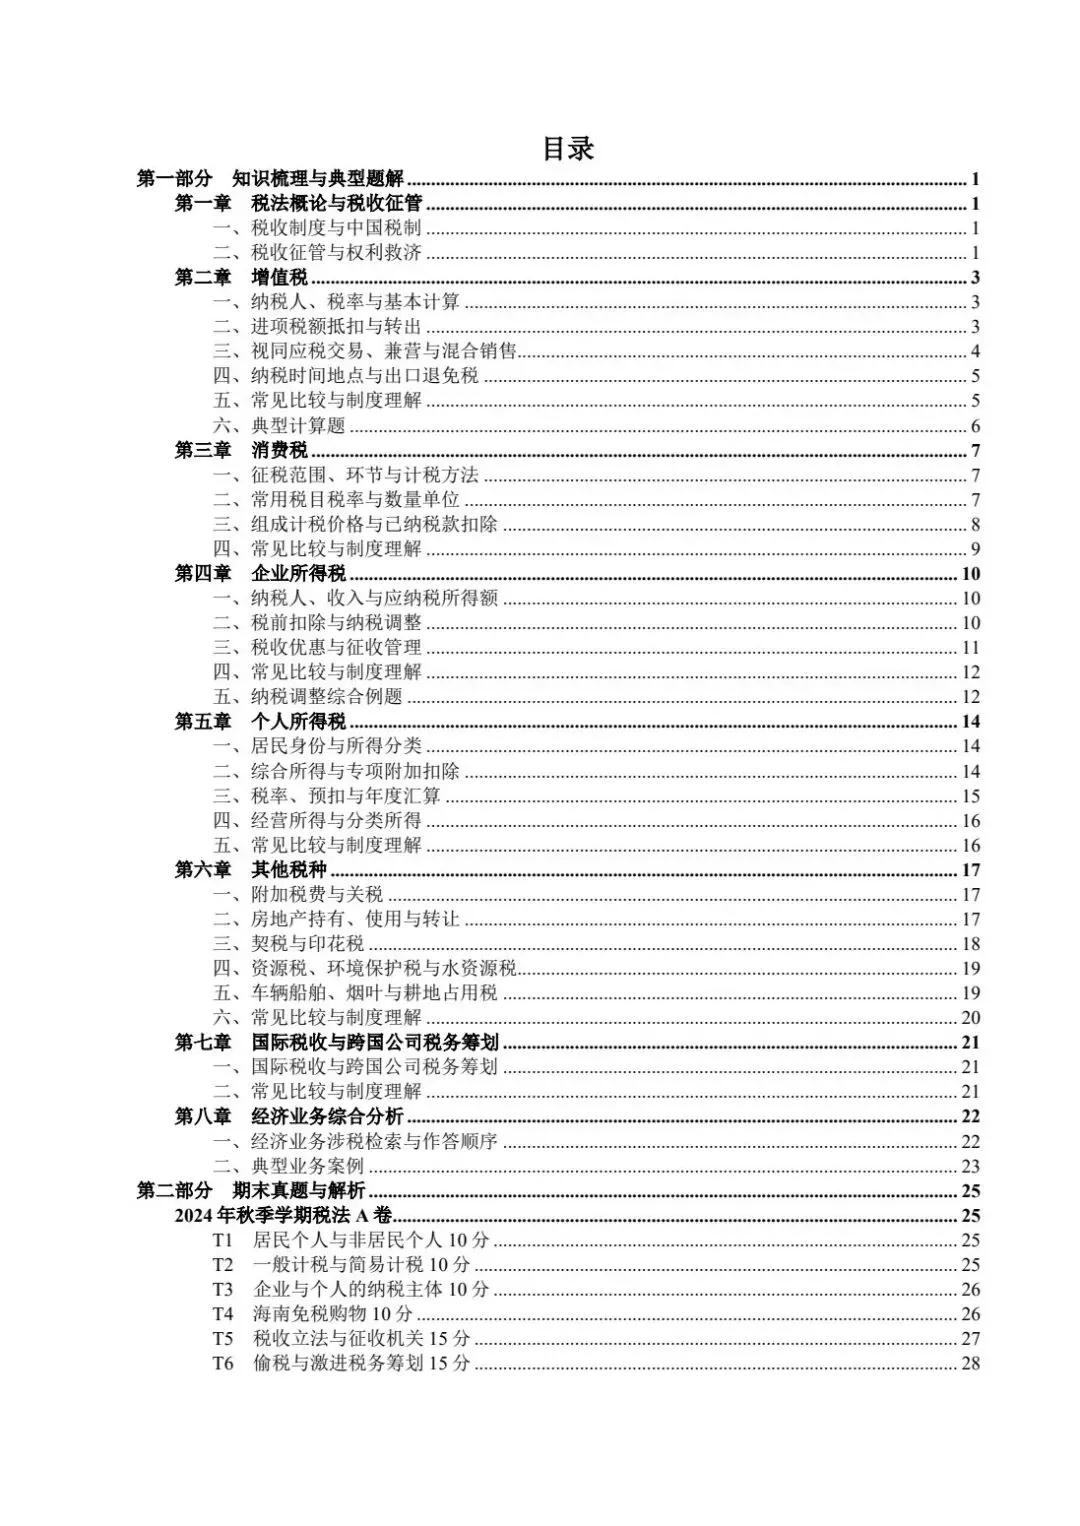
我们的开卷宝典目前的修订版共40页,按“知识梳理与典型题解—期末真题与解析”两个部分编排,另附年度变化、笔记纠错、真题核验与政策来源。目录按部分、章、节分层,方便先定位税种,再查具体问题。
开卷宝典分为两部分,知识梳理与典型题解和期末真题与解析。
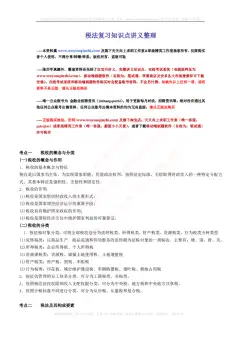
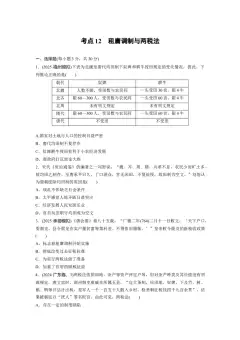
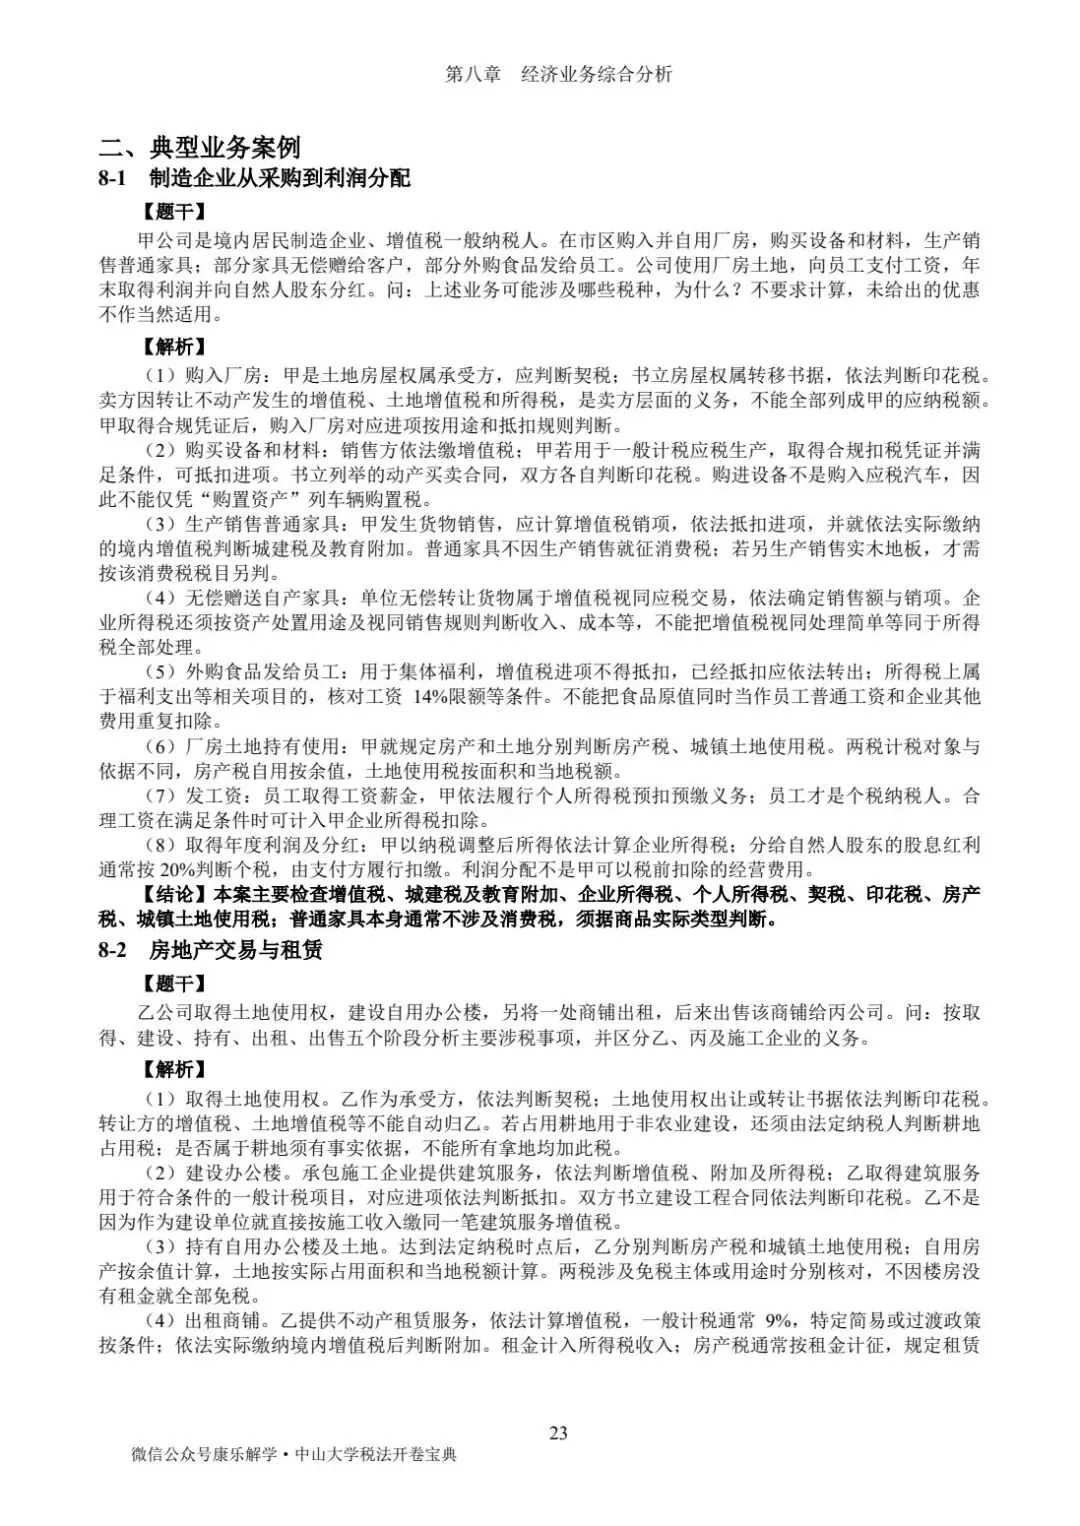
第一部分是知识梳理与典型题解。知识部分分为八章:税法概论与税收征管、增值税、消费税、企业所得税、个人所得税、其他税种、国际税收与跨国公司税务筹划、经济业务综合分析。各章把基础规定、常见比较、制度理解和典型例题放在一起。比如复习增值税时,可以接着查计税方法、抵扣条件及相应例题;遇到一项业务涉及多个税种时,则可以翻到综合分析章,参考制造企业、房地产交易与租赁、进口及跨境业务的拆题过程。
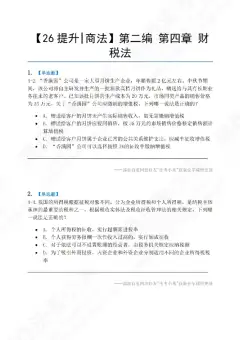
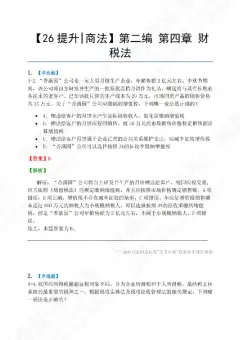
第二部分是期末真题与解析真题。这一部分保留了2024年秋季A卷全部8道原题,配有随卷评分要点、完整作答与核验说明。原题、附带答案和补充解析分别标示,方便对照检查自己的答案覆盖了哪些问题。另有一套明确标注为自编的九题练习,供复习使用。
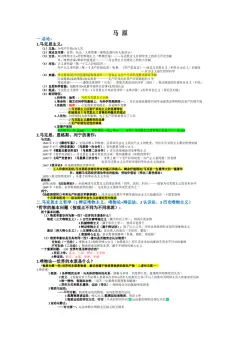
以下是资料预览👇:
六、技巧
这门考试最重要的一点是大家都是开卷,但是成绩仍然有较大的差异,这其实和一些小方面有关。打印的材料按税种顺序装订好,考前要熟悉打印的材料,知道知识点的大致分布地方,回答的时候翻书就不会手忙脚乱;答题的格式、字迹清晰(老师考前亲自提醒的)、努力写完整张答题卡,给老师留下好印象。此外,重点是理解。考试试题中经常要求对比两个类似概念,抓住特性和回答全面尤为重要。
本期分享到此结束,关注“康乐解学”公众号,更多学习资料/期末真题持续更新!
后话
考虑到大家可能平时没怎么听课,所以我们为大家准备了税法开卷宝典,内含往年真题,并且按照老师课件,同学笔记和往年真题勾画了重点和习题,资料可扫描下方二维码购买。
扫码后,会出现多种资料,选择你需要的即可,不只有税法开卷宝典,资料都可以预览哦~!
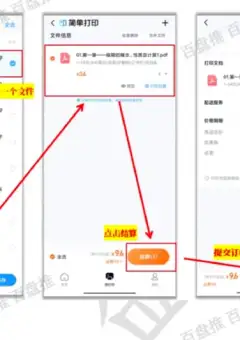
如果需要打印老师的ppt或者电子笔记可以扫描下方二维码使用云打印,一面五分钱,次日就能送达。
进群可以第一时间获取资料上新讯息,还可以及时反馈你的学习资料需求,我们第一时间响应~资料可扫描下方二维码购买。
康乐
康乐 | 康我之慨 乐尔之学
有趣 有节 有才
中山大学教辅资料引领者
长按上方二维码关注我们 ~