ARTICLE · 1389955
个税APP上查一个数字,就知道个人养老金该不该开
点击蓝字 关注我
这是我的第31篇原创文章,阅读全文大概需要9分钟
明亚保险经纪股份有限公司广东分公司李天钧
执业证号:26050044060580062026003304
🌟中立客观 免费咨询 尊重需求
🌟专注医疗险/重疾险/养老年金规划
关于我:30岁,开启我的转型之路——成为明亚保险经纪鼎新团队的一名保险顾问
关于我的服务流程:嘀~我的服务流程已发送,请查收
关于我的从业定位:买保险,找代理人还是找经纪顾问
年底了,个人养老金退税相信很多人都不陌生了,那个人养老金,到底值不值得开?
我的回答是:先别急着开,也别急着关。
先打开个人所得税APP,看你去年的纳税记录里适用税率是多少——这个数字,基本就决定了答案。
今天这篇,我把开户、存钱、抵税、买什么、怎么领,一次讲清楚。
税率不到10%的,看到第五部分就可以先划走。
先把这事说清楚:
个人养老金到底是什么
【政策事实】它是国家推出的第三支柱补充养老。
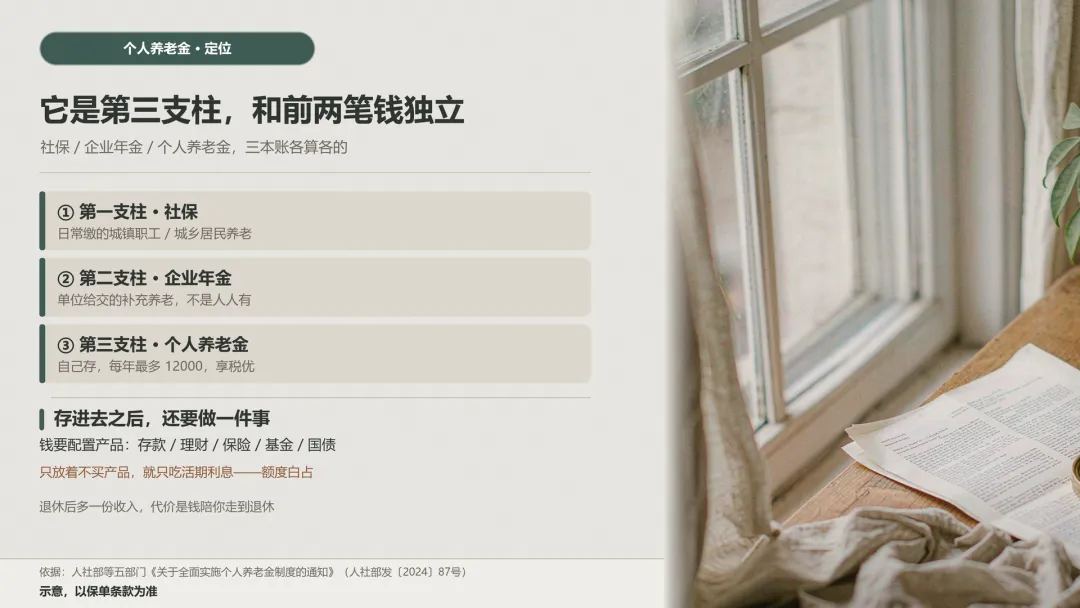
和咱们日常缴的社保(第一支柱)、单位给交的企业年金(第二支柱),是完全独立的三笔钱。
说白了就是:在养老保险之外,你自己再存一笔养老钱,放进一个专用账户。
这笔钱可以买储蓄存款、银行理财、商业养老保险、公募基金、国债这些专属产品,退休后多一份收入。
但有个前提很多人忽略:存进去的钱,还得配置相应的产品。
不然它就躺在账户里吃活期利息——等于白占了额度。
它有三个特点,
第二个决定了谁适合
一是自愿参加。
在中国境内参加城镇职工基本养老保险,或者城乡居民基本养老保险的劳动者,都可以开。
已经领到基本养老金的,不再参加。
注意,门槛是"参加养老保险",不是"有医保"——这两件事不是一回事,不要搞混了。
二是自己出钱。
每年最多存12000元,可以按月、分次或按年存,没有最低金额,也没有年限要求。
今年不存,账户也不会作废。
三是享受税收优惠。
缴费部分能在个税前扣除,领取时再按规定缴税。
【我的判断】三条里真正有分量的是第二条——钱是你自己的,锁也是你自己选的。
这一点,后面讲"谁适合"时会谈到。
钱锁进去了,
什么情况下能拿出来
账户里的钱,原则上要到法定退休年龄才能取。
但有六种情况可以提前领:
1. 达到领取基本养老金年龄;
2. 完全丧失劳动能力;
3. 出国(境)定居;
4. 申请前12个月内,本人、配偶或未成年子女发生的医保范围内自付费用,累计超过本省上一年度居民人均可支配收入;
5. 申请前2年内,领取失业保险金累计满12个月;
6. 正在领取城乡最低生活保障金。
【政策事实】参加人身故的,账户里的资产可以继承。
所以你看,它最大的优点是强制储蓄,最大的缺点也是强制储蓄——流动性极差。
这是同一枚硬币的两面,不存在只要前者不要后者。
开两个账户,
一个管记账、一个管钱
想参加的话,通过电子社保卡、"掌上12333"或者商业银行,就能开。
注意要开两个:
个人养老金账户:国家统一登记,记录你缴费、抵扣个税、领取的全过程。
一个人终身只能开一个。
这个账户是管记录的。
个人养老金资金账户:在银行开,用来存钱、买养老专属产品。
每年可以变更两次开户银行——这一点现在的政策和几年前不一样,以前是一年只能换一次。
这个账户是管钱的。
能省多少税?
先看你的税率是多少
它用的是一个叫 EET 的模式,听着有点专业,其实拆开就三句话:
· 存入时:税前扣除,当年直接抵税,按你自己的个税税率算;
· 投资中:账户里产生的收益暂不征税,复利滚存;
· 领取时:统一按3%单独计税,不计入综合所得。
只要在规定时间内存进去,就能享受当年的扣除额度。
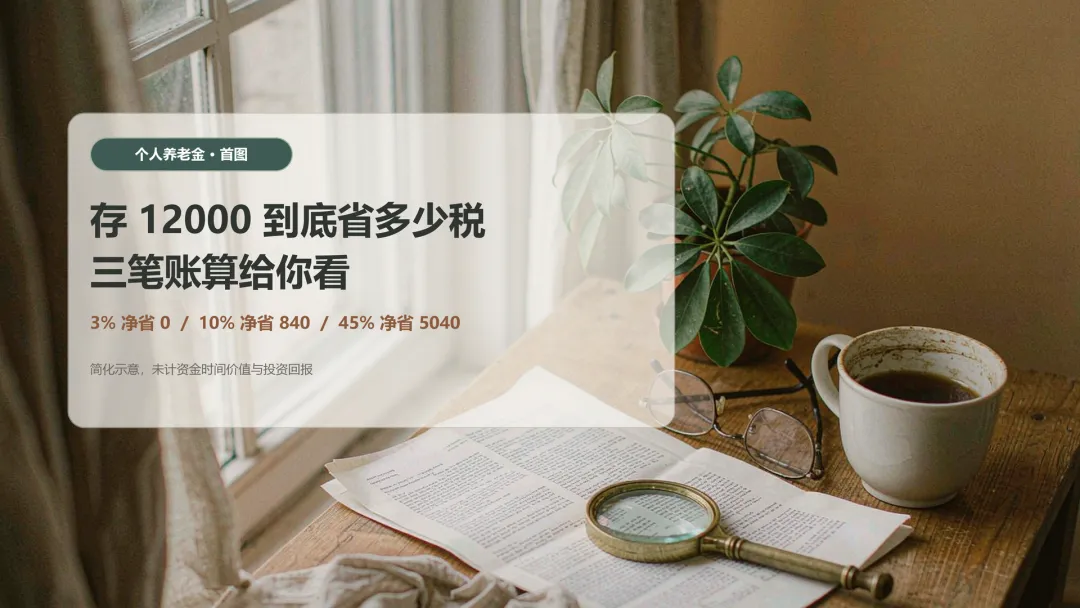
假设每年顶格存12000元,不同税率下大概能省多少?(以下为简化示意,未计入资金的时间价值和投资收益)
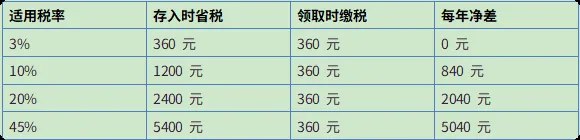
【我的判断】结论很清楚:税率到10%及以上,开户存钱才有实打实的税收收益;3%这一档,省的和领时交的正好抵消,意义很小。
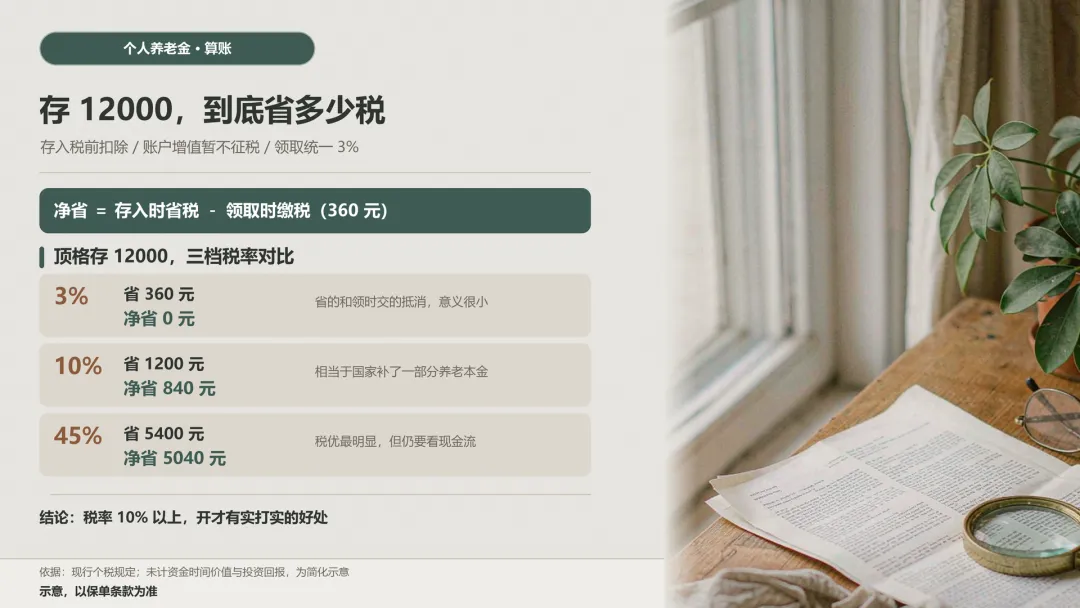
但"意义很小"不等于"没意义"——如果你就是存不下钱、就想给未来锁一笔,那它依然是个工具。
这个我们下一部分说。
这三类人,我建议开
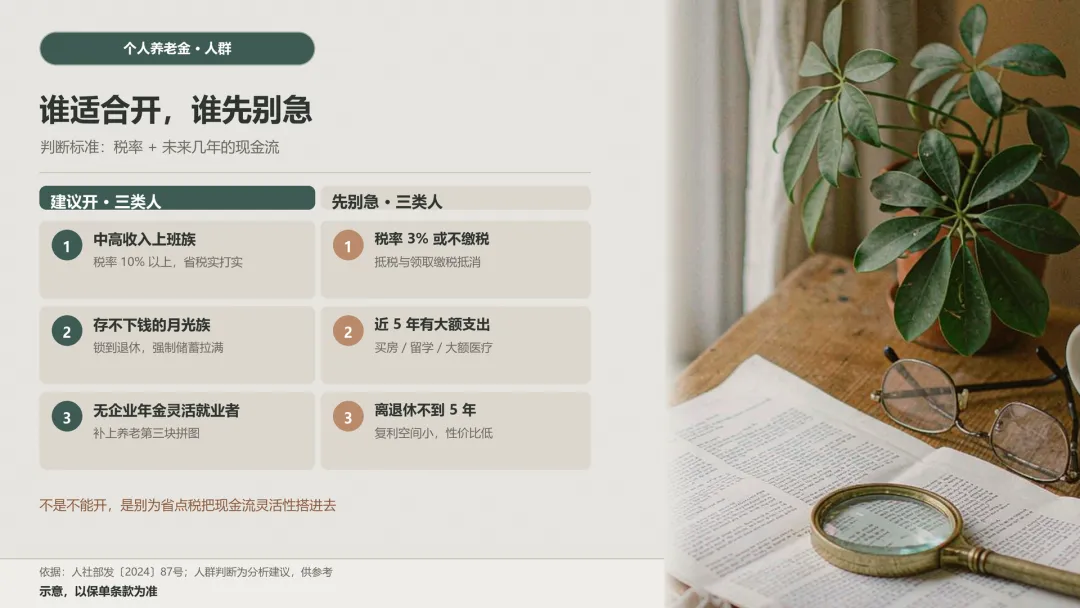
第一类,中高收入上班族。 个税税率10%及以上,这是最适配的人群。
每年实打实省下上千元税费,相当于国家帮你补了一部分养老本金。
第二类,存不下钱的月光族。
账户锁到退休,中途很难取出,强制储蓄属性拉满。
哪怕每月只存1000元,几十年复利叠加,也能攒下一笔靠自觉很难存下来的钱。
第三类,没有企业年金的灵活就业者、个体户。
单位没有补充养老,退休金替代率普遍偏低。
个人养老金是低成本、带税优的补充渠道,能把养老体系第三块拼图补上。
这三类人,先别急
第一类,全年只按3%缴税,或不缴税。
抵税和领取缴税互相抵消,没有税收优惠,资金还被长期锁定。
当然,如果你只是想要个"强制储蓄的笼子",那也说得通。
第二类,近1到5年有大额用钱计划。
买房、孩子留学、大额医疗支出——流动性差是硬伤,一旦急用钱会被套住,影响家庭现金流。
第三类,离退休不到5年。
可投资的时间太短,复利发挥不出来,税收优惠的积累年限也还不够,性价比低。
【我的判断】这三类不是"不能开",而是别为了省那点税,把更重要的现金流灵活性搭进去。
账要算总账。
四个高频误区,一次说清
问:开通必须每年存满12000?
没有最低要求。当年一分不存也不影响账户,有闲钱再存。
问:账户里的产品保本稳赚?
不保本。养老基金、理财依然有市场波动,可能浮亏。只是产品筛选更偏长期稳健,不等于刚性兑付。
问:开了它就不能再做普通养老定投了?
两码事,互不冲突。12000的个人养老金做底层打底,额外每月定投宽基指数基金做增值补充——就是买一篮子不同行业、不同规模公司的股票,不押注单一赛道。
问:只能在一家银行终身开户?
不是。资金账户的开户行每年可以变更两次。
落到行动上:
怎么开、怎么存、怎么配
开户三步:
打开你常用的、有个人养老金业务资质的银行APP,搜索"个人养老金";
2. 按提示一次性开通信息账户和资金账户;
3. 存入资金,建议设每月自动扣款,省心省力。
买什么:
账户内选产品时,新手可以从养老目标日期基金看起——按你预计退休的年份选对应目标日期,产品会随年龄临近自动调整股债比例。
这只是产品类别,不是具体推荐,选之前看清风险等级和费用。
【建议·供参考】不同银行APP上架的产品数量差别不小,开户前先在两三家银行APP里翻一翻产品清单,再决定在哪家长久放钱。
涉及具体产品是否适合你,请以产品销售文件和你的风险承受能力为准。
不同年龄怎么摆:
· 30岁:个人养老金做低波动打底,额外定投权益类基金放大复利;
· 40岁:额度正常存,额外定投降低高波动赛道比重,以均衡、红利、固收类为主。
最后说句实在话
个人养老金不是"稳赚的羊毛",它是一次用流动性换确定性的交易。
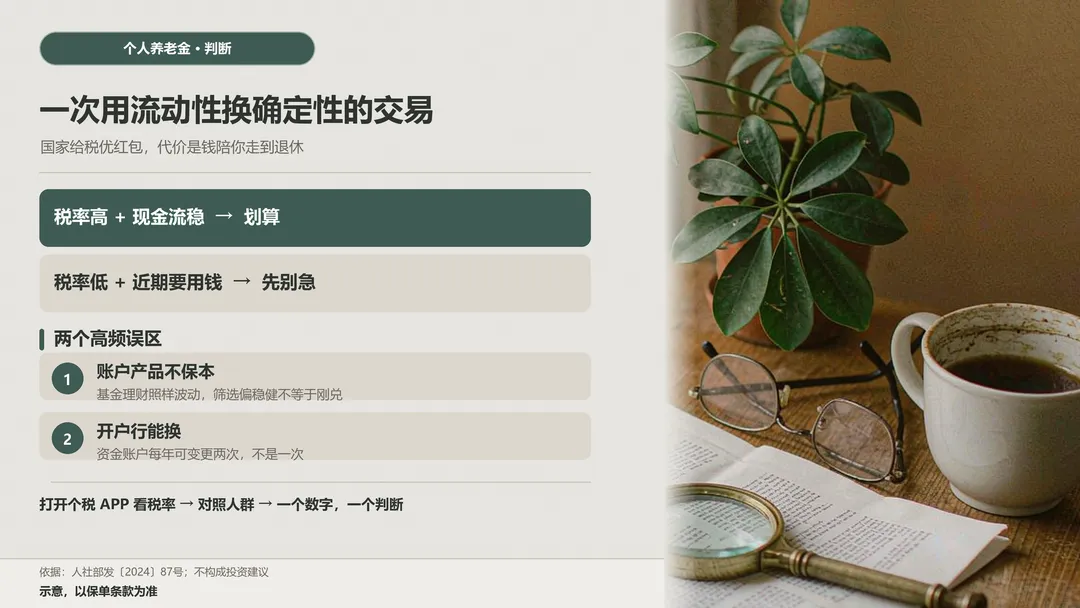
国家给了税收优惠这个红包,代价是这笔钱要陪你走到退休。
对税率高、现金流稳的人,这笔交换划算;对税率低、近期要用钱的人,红包还没捂热,钱就动不了了。
所以别跟风开,也别一听"锁死"就拒绝。打开个税APP看一眼你的税率,再对照上面那三类人和三类不建议——一个数字,一个判断,够了。
你的个税税率落在哪一档?开个人养老金的时候,最让你犹豫的是省税还是锁定期?评论区聊聊,我挑典型的下一篇展开。
(本文政策口径依据人社部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)及现行个人所得税相关规定。税收测算为简化示意,具体以你当年实际纳税情况和官方口径为准。本文为科普整理,不构成投资建议。)
有兴趣了解更多,欢迎来聊
认识一下,身边多一个保险的朋友
不骚扰不推销,先听你说完;讲清利弊,包括哪些不适合你;不返佣,也不夸大。
「READING」
关注
注我我
我是天钧,做了9年的销售管理,我坚信服务是长期的,不是一锤子买卖,帮你把关条款,我一样认真严谨。
往期精彩推荐
关于我:30岁,开启我的转型之路——成为明亚保险经纪鼎新团队的一名保险顾问
关于我的服务:嘀~我的服务流程已发送,请查收
关于我的从业定位:买保险,找代理人还是找经纪顾问?
关于我的从业心得:选引荐人就像买保险,不是谁厉害选谁
关于我的保单整理服务:你家的保单,可能需要有人管起来
关于保险配置思路:医疗险赔给医院,重疾险赔给生活关于医疗险的配置思路:从几百块到几万块:医疗险的四个层次关于外购药:这个医生说"这个药医院没有",保险报不报?
关于门诊手术保险怎么赔:门诊手术能不能报?买完医疗险,这坑八成人没躲过