夜雨聆风
——本文以黄仁勋与Matt Murphy台北同台为切入点,对Marvell进行全面深度公司分析和行业解析。
核心摘要
2026年6月2日,在中国台北举办的COMPUTEX 2026大会上,英伟达(NVIDIA)创始人兼CEO黄仁勋作为特别嘉宾,与Marvell Technology董事长兼CEO Matt Murphy同台亮相。在题为"AI的未来取决于连接性"的主题演讲中,黄仁勋当着全场观众的面,称Marvell为"下一家万亿美元公司",这一表态不仅是对Marvell技术实力的高度认可,更揭示了AI基础设施投资范式正在发生的深刻转变——当计算和内存瓶颈逐渐被突破,连接性(Connectivity)正在成为决定AI系统性能的最终约束条件。
Marvell是全球领先的数据中心基础设施半导体解决方案提供商,专注于为AI时代提供从定制芯片(Custom Silicon)到光互连(Optical Interconnect)的全栈连接技术。公司FY2026实现营收82亿美元,同比增长42%,其中数据中心业务占比从十年前的不足10%跃升至74%。公司最新指引(2026年5月27日Q1 FY2027财报)将FY2027营收预期上调至约115亿美元,FY2028营收预期大幅上调至165亿美元。
Marvell核心投资逻辑在于其在AI连接基础设施领域的独特定位。随着AI工作负载从单点计算向分布式"智能体(Agent)"架构演进,数据中心对高速互连的需求呈指数级增长。Marvell通过三大增长引擎把握这一历史性机遇:(1)定制AI芯片(XPU)业务,公司为亚马逊、谷歌、微软等超大规模云厂商设计和制造专用AI加速器;(2)光互连与硅光技术,公司在800G/1.6T光模块DSP、CPO领域处于行业领先地位;(3)数据中心交换与DPU。2026年3月,英伟达宣布向Marvell战略投资20亿美元。截至2026年6月1日,Marvell市值达到1920亿美元,年初至今股价涨幅158.5%。
一、引子:台北预言——黄仁勋为何称Marvell为"下一个家万亿美元公司"
1.1 COMPUTEX 2026:AI连接时代的宣言
2026年6月2日上午10点30分,台北南港展览馆2馆7楼,Marvell Technology董事长兼CEO Matt Murphy登上了COMPUTEX 2026的主题演讲台。这是Marvell首次在COMPUTEX举办主题演讲,演讲题目定为"The Future of AI Depends on Connectivity"(AI的未来取决于连接性)。在演讲进行到一半时,一位特别嘉宾登台与Murphy展开对谈——他就是英伟达创始人、全球市值最高公司的掌舵人黄仁勋(Jensen Huang)。
两位芯片行业最具影响力的领导人的同台,本身就是市场对Marvell定位认可的最强信号。黄仁勋在对话中明确指出:"当AI计算开始分布式化和解耦化,高速互连、交换芯片、光通信等连接基础设施的重要性正在快速上升,而这正是Marvell的核心业务方向。"
当主持人直接称Marvell是"下一个万亿美元公司"时,黄仁勋回应道:"那会非常令人兴奋,让我们一起做到。"这一对话被视为AI基础设施投资范式的转折点——连接性正在从"配角"变成"主角"。
1.2 从GPU到Connectivity:AI基础设施瓶颈的转移
黄仁勋和Murphy在对话中揭示了一个关键趋势:AI基础设施的瓶颈正在经历一场系统性转移。Murphy用一条清晰的逻辑链解释了这一转变:首先是计算(Compute)瓶颈,英伟达通过GPU解决了这个问题,成为全球首家市值突破5万亿美元的公司;其次是内存(Memory)瓶颈;现在,连接性(Connectivity)正在成为最关键的约束条件。
黄仁勋在对话中阐述了最直观的商业逻辑:AI正在走向"智能体(Agent)"范式,这是一种全新的计算模式,需要将任务分解并分布到海量计算集群中。"当你将一个计算问题分解成多个部分,并分布到整个数据中心时,连接性就变得绝对不可或缺。"
1.3 NVIDIA 20亿美元投资的战略深意
2026年3月31日,NVIDIA宣布向Marvell投资20亿美元,并通过NVLink Fusion平台将Marvell的定制XPU和扩展互连技术与NVIDIA的AI基础设施深度整合。NVLink Fusion旨在解决云服务提供商(CSP)的定制化痛点。
在这一生态系统中,Marvell carve-out了一个不可替代的定位。Murphy强调Marvell"中立但关键"的行业地位:"我们是行业的瑞士,我们与所有人合作。"这种Vendor-neutral定位使Marvell能够同时为多家超大规模云厂商提供服务。
二、概览:从存储芯片到AI基础设施的蜕变
2.1 公司历史与战略转型
Marvell Technology成立于1995年,由Weili Dai、Sehat Sutardja和Pantas Sutardja在加州圣克拉拉创立。2016年,Matt Murphy出任CEO,开启了向数据中心基础设施的转型之路。Murphy上任后剥离非核心业务,通过收购强化核心能力(2019年收购Aquantia、2020年收购Inphi、2021年收购Innovium),并将公司战略重心转向AI数据中心基础设施。
2.2 核心财务数据与增长轨迹
Marvell FY2026实现创纪录的82亿美元营收,同比增长42%,Non-GAAP EPS增长81%。其中数据中心业务贡献61亿美元,同比增长46%。2026年5月27日,Q1 FY2027财报再次超预期:营收24.18亿美元(创历史新高),数据中心占比76%,运营现金流6.39亿美元创历史新高。
下表汇总了Marvell的核心财务数据:
财务指标 | FY2024 | FY2025 | FY2026 | FY2027E | FY2028E |
总营收(亿美元) | 55.1 | 57.7 | 82.0 | 115.0 | 165.0 |
同比增长率 | -6.9% | +4.7% | +42.1% | +40.2% | +43.5% |
数据中心占比 | 45% | 52% | 74% | 74% | 73% |
Non-GAAP毛利率 | 62.0% | 61.0% | 59.0% | 59.5% | 62.0% |
稀释EPS(美元) | 1.20 | 1.57 | 2.92 | 3.20 | 4.50 |
数据来源:Marvell Technology财报及公司指引。Q1 FY2027实际营收24.18亿美元,同比+28%。
2.3 股价表现与估值分析
截至2026年6月1日,Marvell股价收于219.43美元,年初至今涨幅158.5%,市值1920亿美元。华尔街37位分析师平均目标价222.55美元,最高300美元(Piper Sandler)。Barclays在5月29日将目标价从150美元上调至275美元。
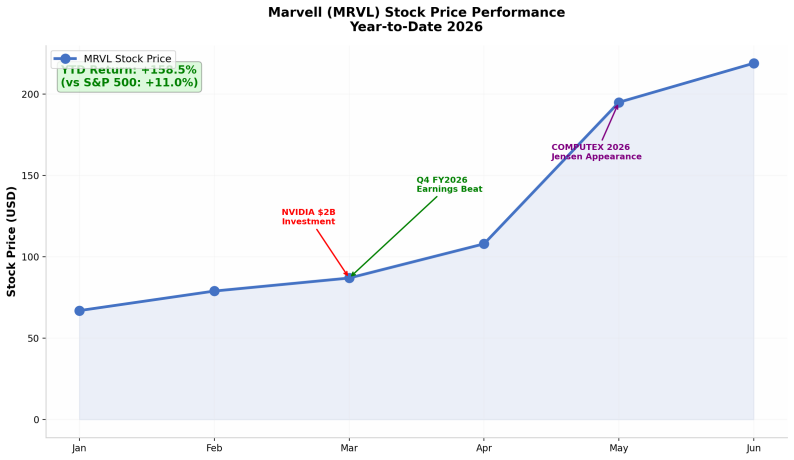
图1:Marvell(MRVL)股价表现(2026年至今,YTD +158.5%)
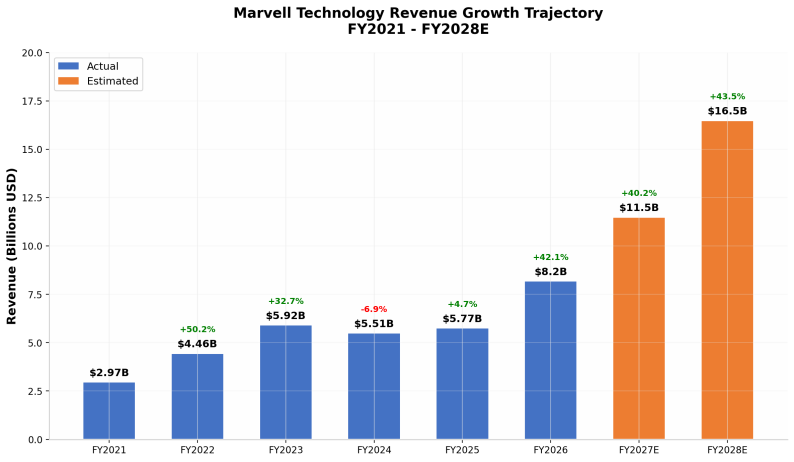
图2:Marvell Technology营收增长轨迹(FY2021-FY2028E)
三、产业链上下游:生态系统全景图
3.1 上游供应链:Fabless模式下战略依赖
3.1.1 晶圆代工:台积电是核心命脉
Marvell采用无晶圆厂(Fabless)商业模式,专注于芯片设计而将制造外包给第三方代工厂。台积电(TSMC)是Marvell最重要的战略供应商。根据dcfmodeling.com的分析报告(2026年4月更新),Marvell为锁定台积电先进产能,签署了大量的长期不可撤销采购协议。截至2025年2月1日,公司的无条件采购承诺包括:FY2026至FY2033期间最低采购承诺5.446亿美元,以及FY2026至FY2028期间的产能预留协议费用及可退还押金4710万美元。公司已在台积电预订了50,000片5nm晶圆产能,并拥有更先进的2nm节点选项。
台积电在先进制程领域的统治地位(2nm/3nm节点完全预订至2027-2028年)赋予了其极强的议价能力。2026年1月,台积电对5nm/4nm产品实施了3-10%的价格上涨。管理层在Q1 FY2027财报电话会上披露,公司计划在FY2027进行约10亿美元的供应商预付款,以锁定下一波AI增长所需的产能。
3.1.2 封装与测试:CoWoS是最大瓶颈
先进封装是AI芯片制造的另一个关键瓶颈。CoWoS(Chip-on-Wafer-on-Substrate)是集成HBM高带宽内存与AI加速器芯片的核心封装技术。根据TSMC和业界数据,CoWoS产能目前约80,000片/月(WPM),目标在2026年底扩展至130,000 WPM。NVIDIA占据了约60%的CoWoS总产能分配,新订单的交付周期已超过50周。
Marvell的定制XPU和高端网络芯片均需要CoWoS封装。公司也在积极拓展替代封装来源,包括与Amkor和SPIL(矽品精密)等OSAT厂商合作,这些厂商合计提供了约20,000 WPM的额外CoWoS产能。
3.1.3 HBM内存:关键组件
HBM(High Bandwidth Memory)是AI芯片的关键配套组件,三家主要供应商——SK海力士(53%份额)、三星(35%份额)、美光(11%份额)——已将2026年全年产能通过不可撤销合同售罄。HBM4于2026年2月开始在SK海力士和三星量产。NVIDIA消费了全球约68%的HBM产量。
3.2 下游客户:五大超大规模云厂商
3.2.1 客户集中度与"五大"格局
Marvell的下游客户高度集中在超大规模云厂商。根据公司披露和行业分析,公司目前与全部五家美国主要超大规模云厂商(亚马逊AWS、微软Azure、谷歌Alphabet、Meta、Oracle Cloud)都有活跃的定制芯片合作项目。其中,亚马逊AWS是Marvell最大的单一客户。
下表汇总了Marvell与主要超大规模云厂商的合作情况:
超大规模客户 | 合作项目 | 芯片类型 | 2026年预计出货量 |
亚马逊AWS | Trainium 2/3/4、Graviton | 训练/推理加速器、ARM CPU | 150万颗+ |
谷歌Alphabet | TPU MPU项目 | AI推理加速器 | 谈判中 |
微软Azure | Maia加速器 | AI加速器 | NVLink Fusion整合 |
Meta | MTIA | AI训练/推理加速器 | 设计胜利 |
Oracle Cloud | 未公开 | 定制XPU | 早期合作 |
3.2.2 客户需求的核心驱动力
超大规模云厂商之所以大力投资自研AI芯片,背后有三个核心驱动力:(1)成本优化,英伟达GPU价格高昂且供应受限,自研ASIC可以显著降低TCO;(2)性能定制化,针对特定AI工作负载进行架构优化;(3)供应链安全,避免对单一供应商的过度依赖。
CEO Matt Murphy在Q1 FY2027财报电话会上表示:"我们在所有美国超大规模云厂商都有定制合作。"这表明Marvell的客户基础比此前市场认知的更为广泛,客户集中度风险正在逐步分散。
3.3 合作伙伴生态系统
3.3.1 与NVIDIA的战略联盟
2026年3月31日,NVIDIA宣布向Marvell投资20亿美元,并建立三项核心合作:(1)硅光技术合作;(2)NVLink Fusion整合;(3)AI-RAN基础设施。这一合作使Marvell成为NVIDIA生态系统中不可或缺的基础设施合作伙伴。
3.3.2 开放标准联盟
Marvell积极参与Ultra Ethernet Consortium(UEC)和UALink Consortium。Marvell通过收购XConn获得了UALink交换芯片的技术能力,使其无论开放标准还是专有技术路线胜出都能从中受益。
四、核心业务解析:三大增长引擎
4.1 定制AI芯片(Custom Silicon / XPU):增长的制高点
4.1.1 业务模式与市场定位
Marvell的定制AI芯片业务(internally称为XPU)是公司增长最快、战略价值最高的业务板块。与英伟达销售标准化GPU不同,Marvell为超大规模云厂商量身定制AI加速器。Marvell在该领域的市场地位仅次于Broadcom,两者共同构成了定制AI ASIC市场的双寡头格局。Broadcom占据约70%份额,Marvell占据约25%份额。FY2026定制芯片业务实现约15亿美元收入,管理层指引FY2029目标100亿美元以上。
4.1.2 关键客户与设计胜利
Marvell在定制芯片领域已经积累了18个XPU及XPU附加插槽设计成果。其中,亚马逊AWS合作设计Trainium 2/3/4系列,2026年将出货超过150万颗Trainium芯片。谷歌方面,2026年4月传出消息,谷歌正在与Marvell谈判共同设计两款新的AI推理芯片——这是谷歌在Broadcom之外寻求第二供应商的重要信号。
4.1.3 "XPU + Attach"战略
Marvell推行"XPU + Attach"策略:当Marvell在某个超大规模云厂商处赢得一个定制XPU设计插槽后,公司会积极争取将相邻的连接性组件也纳入其供应范围——包括NIC、Retimer、协处理器、CXL和PCIe交换芯片,以及光互连模块。这种"赢了加速器就赢了平台"的策略使得每个XPU插槽的长期价值大幅提升。
CEO Matt Murphy在FY2027 Q1财报电话会上透露,公司目前有18个活跃的定制项目,其中12个已经部署在"四大"云厂商中。
4.2 光互连与硅光技术(Optical Interconnect)
4.2.1 为什么光互连是AI时代的刚需
随着AI模型规模从数十亿参数向数万亿参数演进,每个节点需要高达400Gbps至1.6Tbps的聚合带宽。Marvell CEO Matt Murphy在COMPUTEX演讲中描述了这一物理约束:"铜墙(Copper Wall)正在移动——而且已经开始。"每一次铜墙向内移动,所需的光连接数量就会增加至少一个数量级。
4.2.2 Marvell的产品组合与技术领先性
Marvell通过2020年对Inphi的收购(约100亿美元),获得了业界领先的PAM4 DSP技术。Marvell在800G PAM4 DSP市场占据超过60%的份额。公司已经开始量产1.6T PAM4 DSP,并正在推进400G-per-lane技术以实现3.2T光互连。
2026年2月,Marvell以32.5亿美元收购了Celestial AI,获得了其革命性的Photonic Fabric(光子互连架构)技术。管理层预计Celestial AI将在FY2028晚期达到5亿美元的年化收入。2026年1月,Marvell以5.4亿美元收购了XConn Technologies,获得PCIe/CXL交换芯片技术。
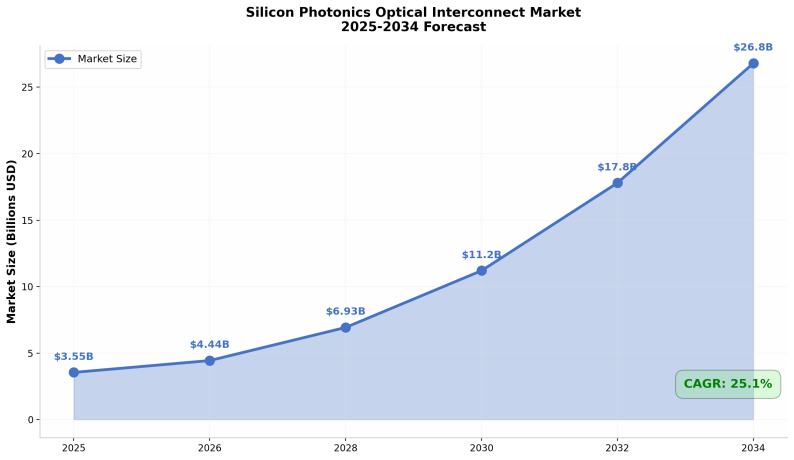
图3:硅光互连市场规模预测(2025-2034,CAGR 25.1%)
4.3 数据中心交换与DPU
4.3.1 以太网交换芯片
Marvell通过2021年对Innovium的收购,推出了Teralynx系列交换芯片。在交换芯片层面,Broadcom占据约80%份额,Marvell约占10%。管理层预计交换芯片收入FY2027超过6亿美元(同比翻倍),FY2028有望达到10亿美元年化收入。
4.3.2 DPU与智能网卡
Marvell的OCTEON系列DPU产品在5G电信基础设施领域建立了强大地位。根据KBV Research的数据,全球DPU市场规模预计从2023年的7.6亿美元增长到2032年的61亿美元,CAGR为27.3%。NVIDIA通过BlueField系列占据35-40%份额,Intel和Marvell分别位列第二和第三。
五、行业深度:Marvell 生态系统
5.1 AI芯片市场格局:从GPU独大到多元共生
5.1.1 市场结构演变
AI芯片市场正在经历从"GPU独大"向"多元共生"的结构性转变。英伟达目前仍占据约70%的AI芯片市场份额。然而,超大规模云厂商出于成本控制、供应链安全和定制化需求的考虑,正在加速自研AI芯片(ASIC)的部署。基于ASIC的AI服务器出货量预计在2026年达到市场份额的27.8%,定制ASIC出货量同比增长率预计为44.6%,几乎是商用GPU增长率(16.1%)的三倍。
5.1.2 超大规模云厂商的AI资本开支浪潮
根据Dell'Oro Group的数据,全球数据中心资本开支预计将从2024年的约5000亿美元增长到2030年的1.7万亿美元。仅2026年,前四大美国云厂商合计数据中心资本开支就接近6000亿美元,其中约75%(约4500亿美元)用于AI相关基础设施。
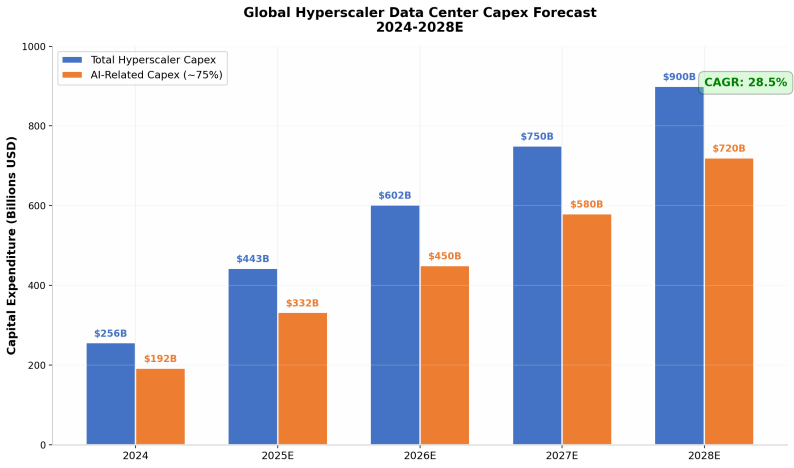
图4:全球超大规模云厂商数据中心资本开支预测(2024-2028E)
5.1.3 定制AI芯片市场:Broadcom-Marvell双寡头格局
Broadcom凭借与谷歌TPU的长期合作(合同延续至2031年),占据约70%的市场份额。Broadcom FY2026 Q1 AI半导体收入达到84亿美元(同比增长106%),背后是730亿美元的已确认客户订单积压。Marvell作为明确的挑战者,虽然规模较小(FY2026 AI相关收入约15亿美元),但增长速度更快,且客户群更多元化。
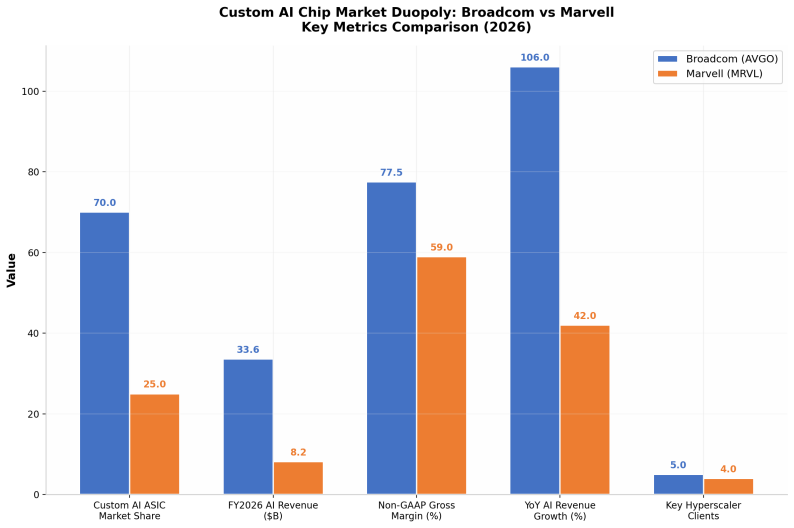
图5:定制AI芯片市场双寡头格局——Broadcom vs Marvell关键指标对比
5.2 光通信与硅光技术
5.2.1 CPO:游戏规则改变者
CPO技术被认为是光互连领域的"游戏规则改变者"。Marvell在COMPUTEX 2026上展示了业界首款51.2T CPO交换芯片,完全消除了板级铜走线。根据LightCounting的预测,CPO市场预计从2025年的约2亿美元增长到2030年的50亿美元以上,CAGR超过80%。
5.3 数据中心网络架构
现代AI数据中心的网络架构可以分为三个层次:Scale-Up(纵向扩展)、Scale-Out(横向扩展)和Scale-Across(跨域扩展)。Marvell在所有三个层次都有产品布局:NVLink Fusion/UALink交换(Scale-Up)、以太网交换芯片和光模块DSP(Scale-Out)、数据中心互连(DCI)模块(Scale-Across)。这种全覆盖能力使Marvell能够为AI数据中心提供端到端的连接解决方案。
六、自主可控:Marvell 中国镜像
本章的核心目的,是以Marvell Technology的五大产品线为纲,逐一分析中国半导体产业在各环节的自主可控替代能力,找出每个细分领域的龙头企业(龙一)和核心挑战者(龙二),从而建立起一条"Marvell产品线→ 中国对标企业"的完整映射链。这不是泛泛而谈的中国AI芯片产业分析,而是精准对标Marvell业务结构的国产替代全景图。
6.1 定制AI芯片(Custom Silicon / XPU):芯原股份
Marvell在定制AI芯片领域与Broadcom并列全球双寡头,为亚马逊、谷歌、微软等超大规模云厂商量身定制AI加速器(XPU)。中国在这一环节的对标企业主要有:芯原股份。
6.1.1 龙头:芯原股份——国产AI定制芯片龙头
6.2 光模块PAM4 DSP:橙科微电子 vs 华为海思
Marvell通过收购Inphi获得了业界领先的PAM4 DSP技术,在800G PAM4 DSP市场占据超过60%的份额。PAM4 DSP是光模块的"大脑",负责信号调制和解调,是光互连技术中壁垒最高的环节之一。中国在这一高端领域长期被Marvell(Inphi)和Broadcom垄断,但国产替代正在加速。
6.2.1 龙一:橙科微电子——国内稀缺的高速光模块DSP芯片商
橙科微电子是国内稀缺的高速率光模块DSP芯片提供商,率先推出集成Driver的DSP方案。2021年,橙科微电子发布了50G工业温度的PAM4 DSP产品和面向数据中心应用的全集成激光器驱动的200G PAM4 DSP产品。公司在PAM4 DSP电芯片采用具有自主知识产权的纯数字CMOS DSP技术。2025年,公司计划量产400G PAM4 DSP芯片,填补国内空白。橙科微电子是国内唯一能够在PAM4 DSP领域与Marvell/Inphi直接对标的企业。
6.2.2 龙二:华为海思——光通信DSP的全场景覆盖者
华为海思在光通信DSP芯片领域布局广泛,在中距城域传输、AI算力集群等场景实现DSP芯片的国产替代。海思的核心突破之一是推出相干-lite芯片,针对城域网中距传输场景(2-20公里)优化设计,通过简化FEC算法将功耗降低30%,并在国内三大运营商城域网试点中替代了20%的进口器件。海思的优势在于其端到端的产业能力——从底层光电技术、芯片至器件封装、模块设计制造的全链条覆盖。
6.3 光芯片(激光器/TIA/Driver):光迅科技 vs 源杰科技
Marvell(通过Inphi)在光芯片领域提供TIA(跨阻放大器)和Driver芯片,是全球光模块产业链中不可或缺的一环。光芯片整体国产化率仍较低——25G以上高端芯片国产化率仅约30%。中国在这一环节正在加速追赶。
6.3.1 龙头:源杰科技——激光器芯片出货量国内第一
源杰科技(688498)是国内IDM模式领先企业,10G、25G激光器芯片出货量长期位居国内第一。公司100G EML激光器芯片已成功通过验证,200G PAM4 EML激光器芯片完成开发,CPO技术所需的300mW高功率CW光源技术取得关键突破。2025年Q3营收1.78亿元(+207.31%),CW 70mW激光器产品实现大批量交付。
6.4 硅光技术/CPO:中际旭创
Marvell通过收购Celestial AI(32.5亿美元)获得了Photonic Fabric光子互连架构技术,并在COMPUTEX 2026上展示了业界首款51.2T CPO交换芯片。硅光技术和CPO被认为是下一代光互连的核心方向。中国在这一前沿领域已有显著布局。
6.4.1 龙头:中际旭创——全球光模块出货量最大的中国企业
中际旭创以28%的国内市占率领跑光模块市场,800G产品收入占比超60%,深度绑定谷歌、微软等全球云巨头。公司是硅光技术量产的先行者,2023年实现400G硅光模块量产,2025年完成800G硅光模块小批量交付,硅光良率达95%以上,泰国基地产能达50万只/月。中国企业占全球光模块份额60%,中际旭创是其中无可争议的龙头。
6.5 以太网交换芯片:盛科通信 vs 裕太微
Marvell通过收购Innovium推出了Teralynx系列交换芯片,在数据中心交换领域与Broadcom的Tomahawk系列直接竞争。交换芯片是网络设备的"心脏",长期以来被Broadcom(80%份额)和Marvell(10%)主导。中国在这一领域起步较晚,但已有两家企业形成了差异化布局。
6.5.1 龙一:盛科通信——国产交换芯片的开拓者(688702)
盛科通信是国内以太网交换芯片领域的开拓者,主要产品覆盖48口及以上的数据中心级交换机芯片市场。公司是国内少数能够提供从百兆到400G全系列交换芯片的企业,其CTC系列交换芯片已在国内运营商、政企市场和部分互联网数据中心获得商用。盛科通信在高端交换芯片(100G/400G端口)领域是国内唯一具备量产能力的企业,直接对标Marvell的Teralynx和Broadcom的Tomahawk系列。
6.5.2 龙二:裕太微——集成式交换芯片的差异化选手(688515)
裕太微的以太网交换机芯片集成了公司自主研发的以太网物理层芯片,是集成式交换机芯片,覆盖48口及以下的交换机市场,主要用于商用市场如家庭、安防、企业网等场景。与盛科通信覆盖的数据中心级市场形成差异化互补。裕太微的优势在于其PHY+Switch的集成化设计,在成本和功耗控制上具有竞争力,2025年进一步推出车载以太网TSN交换芯片,进军智能汽车领域。
6.6 DPU/智能网卡:中科驭数 vs 云豹智能
Marvell的OCTEON系列DPU产品在5G电信基础设施领域建立了强大地位,全球DPU市场中NVIDIA(BlueField,35-40%)、Intel(Mount Evans)和Marvell分别位列前三。中国DPU市场起步较晚,但已形成以中科驭数和云豹智能为代表的第一梯队。
6.6.1 龙一:中科驭数——国内DPU芯片的技术引领者
中科驭数成立于2018年,创始团队来自中科院计算所体系结构国家重点实验室。公司拥有自研的KPU芯片架构,最新一代DPU芯片K2-Pro可用于云原生网络卸载、裸金属、虚拟化、存储卸载、网络安全等多场景。其"思威"SWIFT系列面向超低时延网络,采用kernel-bypass技术,可实现亚微秒级超低时延、纳秒级抖动,性能相当于普通网卡的10倍。公司已联合交易所、多家头部券商机构进入金融计算行业。
6.6.2 龙二:云豹智能——DPU芯片的工程化先锋
云豹智能是国内DPU领域工程化能力最强的企业之一,2023年入选中国信通院"算力云服务领航者计划优秀案例名单",成为唯一一家入选的DPU芯片企业。公司在DPU的软硬件协同优化上具有深厚积累,产品已在多家云服务商和电信运营商中获得部署。云豹智能的核心优势在于其将DPU技术与国产CPU生态(如海光、鲲鹏)深度适配,提供端到端的国产化数据中心网络解决方案。
6.7 存储控制器:得一微电子
存储控制器是Marvell的传统优势业务,尽管公司已将战略重心转向数据中心基础设施,但存储控制器仍贡献了约8%的营收。中国在这一领域已有两家企业形成了较强的国产替代能力。
6.7.1 龙头:得一微电子——国内存储控制器的隐形冠军
得一微电子是国内存储控制器领域的领军企业,产品覆盖SSD主控芯片、UFS控制器和嵌入式存储控制器。公司在消费级SSD主控市场占据国内领先地位,已向多家国内头部SSD模组厂商供货。得一微的核心优势在于其对NAND Flash特性的深度理解和对国产NAND(如长江存储Xtacking技术)的优先适配能力。
6.8 全线对标总览与竞争启示
下表汇总了Marvell各产品线与中国对标企业的全景映射:
Marvell产品线 | 中国龙头 | 替代进展评估 |
定制AI芯片/XPU | 芯原股份/翱捷科技 | 已大规模部署 |
光模块PAM4 DSP | 橙科微 | 橙科400G DSP即将量产,填补空白 |
光芯片 (激光器/TIA) | 源杰科技 | 25G+国产化率约30%,追赶中 |
硅光技术/CPO | 中际旭创 | 中际旭创量产能力强 |
以太网交换芯片 | 盛科通信/裕泰微 | 盛科覆盖48口+高端市场,裕太微差异化 |
DPU/智能网卡 | 中科驭数 | 金融级超低时延已落地,生态适配加速 |
存储控制器 | 得一微 | 国产SSD主控双寡头,合计超70%份额 |
中国半导体产业在Marvell各个产品线上均已布局了对标企业,但替代进度存在梯度差异。在存储控制器领域,国产替代已较为成熟(双寡头合计超70%份额);在定制AI芯片和以太网交换芯片领域,国产企业已具备大规模商用能力;而在光模块PAM4 DSP和高端光芯片领域,国产替代仍处于"从0到1"的突破阶段,橙科微电子的400G PAM4 DSP量产将是标志性事件。
对Marvell而言,中国国产替代浪潮既意味着直接市场空间的压缩(高端产品无法进入中国),也意味着全球竞争格局的深刻变化——中国云厂商被NVIDIA"卡脖子"的经历正在促使全球其他云厂商加速供应链多元化,而Marvell的"行业瑞士"定位恰恰满足了这一需求。从这个角度看,中国半导体自主可控的每一步推进,都在间接强化Marvell作为全球"第二供应商"的战略价值。
七、竞争格局与护城河分析
7.1 主要竞争对手对比
下表汇总了Marvell在核心竞争领域与主要对手的对比分析:
竞争领域 | Marvell (MRVL) | Broadcom (AVGO) | NVIDIA (NVDA) | Intel (INTC) | Cisco |
定制AI芯片 | 25%份额,快速增长 | 70%份额,主导 | N/A | 少量参与 | N/A |
交换芯片 | ~10% | ~80% | Spectrum-X | 少量 | Silicon One |
光模块DSP | >60% 800G份额 | 竞争 | N/A | 少量 | N/A |
DPU | 第三 | 第四 | 第一 | 第二 | N/A |
CPO/硅光 | 领先 | 竞争 | N/A | 开发中 | N/A |
FY2026 AI收入 | ~$15B | ~$33.6B | ~$120B+ | <$5B | <$3B |
Non-GAAP毛利率 | 59% | 77.5% | 78% | 42% | 65% |
市值(2026.6) | $192B | $2,178B | $5,471B | $544B | $478B |
数据来源:各公司财报、行业分析师估计。Broadcom FY2026 Q1 AI半导体收入84亿美元(+106% YoY),AI积压订单730亿美元。
7.2 护城河分析
(1)技术护城河:深度与广度的结合。Marvell是行业内唯一一家同时覆盖定制ASIC设计、1.6T光模块DSP(>60% 800G市场份额)、硅光技术(Celestial AI)和CXL交换的公司。这种全栈能力使Marvell能够为客户提供从计算到连接的一站式解决方案。
(2)客户锁定:设计胜利的长尾效应。Marvell目前拥有18个活跃定制项目和超过50个、总价值750亿美元的设计机会管线,这种已锁定的客户基础为未来5年的收入增长提供了高度可见性。
(3)生态位护城河:Vendor-Neutral定位。Marvell"行业瑞士"的中立定位使其能够同时为多家竞争云厂商提供服务而不引发利益冲突。
(4)规模经济与制造壁垒。Marvell与台积电的紧密合作关系(已锁定50,000片5nm晶圆和2nm选项)为其提供了制造端的竞争优势。
7.3 风险因素
(1)客户集中度风险:亚马逊AWS是Marvell最大的客户,贡献了定制芯片业务的绝大部分收入。
(2)Broadcom的竞争压力:Broadcom在定制芯片市场占70%份额,毛利率77.5% vs Marvell的59%。
(3)技术路线不确定性:CPO、Photonic Fabric等新技术的商业化时间表存在不确定性。
(4)估值风险:Marvell当前Forward P/E约54倍,已充分反映了未来两年的高增长预期。
(5)地缘政治风险:中美科技竞争可能影响Marvell在中国市场的业务。
(6)供应链瓶颈风险:台积电2nm/3nm已完全预订至2027-2028年,CoWoS封装交付周期超过50周。
八、未来展望与投资结论
8.1 增长驱动力总结
驱动力一:定制芯片业务的爆发式增长。18个活跃定制项目,管线价值超过750亿美元。定制芯片收入有望从FY2026的15亿美元增长到FY2028的30亿美元以上,FY2029目标100亿美元以上。
驱动力二:光互连市场的结构性扩张。Marvell凭借在800G PAM4 DSP市场超过60%的份额,以及1.6T DSP和CPO交换芯片的先发布局,互连业务收入预计FY2027增长超过70%。
驱动力三:与NVIDIA战略合作的深化。20亿美元投资和NVLink Fusion整合将Marvell的产品深度嵌入全球最大的AI生态系统。
驱动力四:Celestial AI和XConn的协同效应。Celestial AI预计FY2028晚期达到5亿美元年化收入,交换芯片收入预计FY2027超过6亿美元(同比翻倍),FY2028有望达到10亿美元年化收入。
8.2 财务预测
基于公司指引和行业趋势,我们对Marvell的财务表现做出如下预测:
指标 | FY2026A | FY2027E | FY2028E | FY2029E |
总营收(亿美元) | 82.0 | 115.0 | 165.0 | 200.0+ |
同比增长率 | +42.1% | +40.2% | +43.5% | +21.2% |
数据中心占比 | 74% | 74% | 73% | 75% |
定制芯片收入(亿美元) | 15.0 | 22.5 | 35.0 | 50.0+ |
光互连收入(亿美元) | 20.0 | 34.0 | 45.0 | 60.0+ |
交换芯片收入(亿美元) | 3.0 | 6.0+ | 10.0 | 15.0+ |
Non-GAAP毛利率 | 59.0% | 59.5% | 62.0% | 63.0% |
稀释EPS(美元) | 2.92 | 3.20 | 4.50 | 5.50+ |
注:FY2029为分析师估计,非公司指引。FY2027E/FY2028E基于管理层2026年5月27日最新指引。
8.3 投资结论
Marvell Technology正处于其成立以来最激动人心的增长周期。公司以AI连接基础设施为核心定位,精准把握了AI数据中心从"计算为王"向"连接至上"的范式转变。在黄仁勋"下一家万亿美元公司"的背书、20亿美元战略投资、以及18个活跃定制项目等催化剂的推动下,Marvell有望在未来3-5年实现营收和利润的持续超高速增长。
从投资角度看,Marvell提供了AI基础设施领域中最具性价比的增长敞口。相较于英伟达(市值5.5万亿美元)和Broadcom(市值2.3万亿美元),Marvell1920亿美元的市值为其未来的增长预留了更大的空间。公司管理层给出的FY2028营收165亿美元指引意味着两年内营收翻倍,如果这一目标实现,当前75倍的Trailing P/E将被快速消化至更为合理的水平。
从产业链角度看,Marvell在供应链端深度绑定台积电(已锁定5nm/50,000片晶圆和2nm选项),在客户端覆盖全部五家美国超大规模云厂商,在生态端与NVIDIA形成战略联盟并积极参与开放标准。这种全产业链的深度嵌入使Marvell成为AI基础设施建设中不可替代的关键参与者。
从全球竞争格局看,中美科技博弈虽然压缩了Marvell在中国市场的直接空间,但反而强化了其在全球其他市场的"中立供应商"价值。中国国产替代的历程正在为全球云厂商敲响供应链多元化的警钟,而Marvell的"行业瑞士"定位恰恰满足了这一需求。
正如黄仁勋在台北所言:"Ladies and gentlemen, the next trillion-dollar company."无论这一预言最终是否实现,Marvell已经站在AI连接时代的风口浪尖,其未来的每一步发展都将深刻影响全球AI基础设施的格局。
免责声明:本报告仅供信息参考之用,不构成投资建议。投资者在做出任何投资决策前应进行独立研究并咨询专业顾问。报告中包含的前瞻性陈述基于公司指引和行业分析师估计,实际结果可能与预测存在重大差异。
华为韬(τ)定律:预计2031年,高端芯片将达到1.4纳米同等水平