ARTICLE · 1036943
AI录音卡赛道全景报告
AI录音卡赛道全景报告
赛道全景 · 从产品到终局
据1688平台搜索数据(2026年9月),录音卡OEM相关产品超过4266件。代工厂报价从200元到500元不等,支持OEM贴牌,起订量低到几十套。看起来,找一家代工厂贴个牌,就能做出一款录音卡。
如果你正在考虑进入这条赛道,这组数字大概是你的起点:门槛看起来足够低,供应链看起来足够成熟,市场看起来足够大。但真正做过的人知道,水有多深。
录音笔作为一个消费电子品类,存在了几十年。记者用它,律师偶尔用,职场人开会有时用。但始终停在边缘位置——买的人不多,用的人更少。核心原因只有一个:光录不整理,等于没录。一场一小时的会议录完,是一个一小时的音频文件,很少有人会重新完整听一遍。信息整理的时间成本,比录音本身还高。
大多数人以为,AI录音卡的核心是录音硬件——麦克风、降噪、存储。把这几样做好,就能做出一款合格的产品。但真正定义这个品类的,不是硬件参数。
AI大模型补上的是一条更长的链:录完即转写,转写完即总结,总结完即归档。一场会议结束,三分钟内拿到结构清晰的纪要,重点标注好了,待办提炼出来了,甚至可以按不同角色发言做拆分。录音这件事,从"存下来"变成了"用起来"。
消费者买的不是一张卡片,而是卡片背后的AI服务。本质上,这是"软件定义硬件"——硬件是入口,软件才是价值。一张录音卡卖出去,故事才刚刚开始:用户每月产生的录音量、转写需求、总结需求,构成了持续的付费场景。这开启了"硬件引流,软件变现"的SaaS新模式。
理解了这一点,才能理解这条赛道真正的钱在哪里。
一张卡片贴在手机背面
2023年6月,一个深圳成立、在旧金山设运营团队的创业公司,在众筹平台上推出了一款产品——三毫米厚,三十多克重,可以磁吸在手机背面。它接入了主流大模型,支持六十种语言实时转文字。众筹首月筹集超百万美元,转到第二个众筹平台后数据再次翻番。
这是AI录音卡的品类定义时刻。
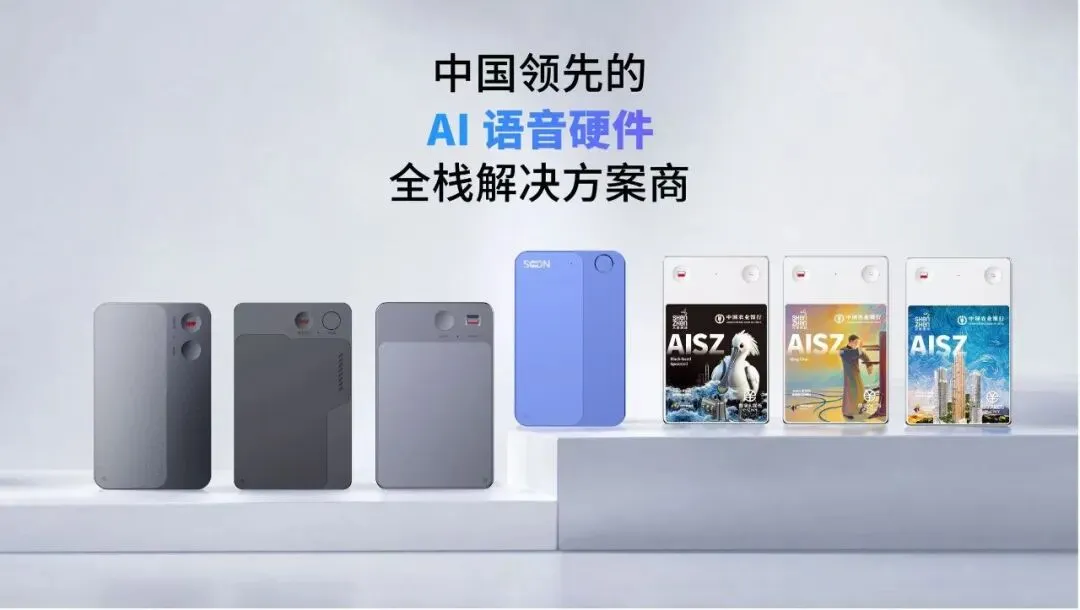
在此之后,市场上所有AI录音卡产品都遵循着一个基本范式:薄造型——形态从传统录音笔的"笔杆"变成"卡片",厚度不到四毫米,重量三十到四十克,磁吸在手机背面;收音能力——清晰度、降噪、多麦克风阵列,这是录音硬件的本分;App联动加AI模型——通过App接入大模型,实现转写、总结、翻译、思维导图等功能。
赛道有多大,窗口有多久
先看数字。
据市场研究机构预测,全球数字录音设备市场2025年规模约19.4亿美元,2030年预计达到31.8亿美元,年均增长率约10.5%。这个数字看起来不大,但它只统计了"录音设备"这个窄品类。如果把视野拉到端侧AI——所有在设备端运行AI的硬件——据集微咨询(JW Insights)《2026年端侧AI行业研究报告》数据,全球市场规模从2025年的3219亿元,预计增长到2029年的1.2万亿元,年均增长率39.6%。AI录音卡是端侧AI的一个细分入口。
再看一个参照系:据Counterpoint Research《全球智能眼镜型号出货量追踪》报告,2025年上半年,全球智能眼镜出货量同比增长约110%,其中AI智能眼镜占总量的78%。AI PC的渗透率首次过半。端侧AI正在跨过规模化普及的临界点。
在中国,据行业报告数据,2024年AI加办公软件市场规模约300亿元,同比增长超过100%,预计2028年突破1900亿元。录音卡的核心场景——会议记录、访谈整理、纪要生成——正落在这个市场的正中央。
深圳的政策目标更直接:据深圳市工信局《加快推进人工智能终端产业发展行动计划(2025—2026年)》,2026年深圳AI终端产业规模目标8000亿元以上,力争1万亿元,AI终端产品产量突破1.5亿台,集聚不少于10家现象级AI终端企业。录音卡是这个目标下的细分品类之一。
但比市场规模更重要的,是窗口期。
当前AI录音卡赛道没有绝对头部品牌。品类定义者全产品线累计出货超200万台,听起来不少,但全球潜在用户数以亿计——会议参与者、职场人、律师、医生、记者、研究者——渗透率仍在个位数。没有谁吃到了垄断份额,没有谁建起不可逾越的壁垒。
这个窗口不会永远开着。一方面,头部品牌正在从卡片形态向耳机、胸针、眼镜延伸,卡片形态的市场红利有时间限制。另一方面,互联网大厂和手机厂商正在以生态绑定的方式入场,独立品牌的生存空间会随时间收窄。
2026到2027年,是这条赛道的关键窗口期。
三种模式,两条路线
截至2026年9月,AI录音卡赛道已经形成明确的玩家梯队。
品类定义者:深圳团队,海外先行,据《福布斯》等多家媒体报道,全产品线累计出货超200万台,年化收入2.5亿美元,利润率约25%(堪比旗舰手机),据投资人透露估值已达20亿美元。
互联网大厂:钉钉推出青春版499元起步的录音卡,绑定钉钉办公生态,录音自动同步工作台;飞书联合安克创新推出AI录音豆,安克负责硬件,飞书提供AI能力。
AI上市公司:出门问问推出999元起的录音卡,内置自研智能体,主打"有记忆的AI记录",据时代周报报道,上市两个月全球销量破3万台。
传统硬件厂商:360推出基础入门款;科大讯飞凭借语音技术积累和讯飞听见的用户基础稳坐中高端。
手机厂商:荣耀亲选平台推出699元起的录音卡,联合第三方AI方案,支持133种语言转写翻译。
B端新入者:电信运营商背景的团队面向to B启动全国合伙人招募;另一支团队面向职场场景,主打纪要、报告、PPT一体生成。
白牌:华强北通用录音卡,120到209元出厂价,基础录音加转写,无品牌溢价。
这些玩家看似在做同一件事,但底层逻辑已经分化为三种模式。
垂直自建模式。品牌方自建AI软件生态,硬件和软件全链条掌控。品类定义者集成多家大模型,据其官方宣传内置大量场景模板;出门问问内置自研智能体。竞争力来自AI能力的持续迭代和数据飞轮——用户用得越久,AI越了解工作方式,越离不开。
互联网生态模式。录音卡是已有办公生态的延伸入口。钉钉的录音卡让录音自动同步至钉钉工作台,待办自动分发;飞书的录音豆直接接入飞书纪要体系。竞争力来自已有生态的用户粘性——用户不是因为录音卡才用钉钉,而是因为已经用钉钉,所以录音卡是无缝衔接的一环。
硬件定制加软件生态模式。硬件品牌方做产品ID设计,接入第三方AI解决方案。典型案例如荣耀联合第三方AI方案商,省去组建几十人AI软件团队的成本,上市周期从半年缩短至几周。合规方面,第三方方案支持服务器本地化部署,符合GDPR等严苛隐私法规。
三种模式背后,是两条更深层的路线分化——"为谁而造"。
一条路线是为组织而造。互联网大厂的录音硬件绑定的是组织系统,逻辑是用硬件强化已有会议生态,让组织内部信息流转更完整。本质是"让管理更高效"的故事。数据离开自家组织体系后,使用体验下降。
另一条路线是为超级个体而造。服务的是"三高用户":高决策杠杆、高知识密度、高对话依赖。场景远超开会——咖啡馆聊业务、出租车上打电话、诊室问诊、法庭外对接。刻意保持平台中立,不绑定任何生态。目标是成为"AI幕僚",把对话持续转化为个人知识增长。
这条路线的核心壁垒是数据飞轮:用得越久,AI越了解你的工作方式,越不可替代。
关键判断在这里:硬件门槛在降低,真正拉开差距的是后端AI服务能力。录音卡只是"离线数据"的入口,入口产生的价值相对较低,用户愿意持续付费的,是背后那套把录音变成可用知识的AI能力。
看似门槛低,实则处处是坑
深圳拥有全球最完备的电子产业链。华强北周边集聚着全球最密集的电子元器件市场,"上午设计、下午打样、次日量产、一周出海"是这条供应链优势的极致总结。深圳AI企业密度全国领先——据深圳市人工智能行业协会《2025人工智能发展白皮书》,截至2024年底,AI相关企业2000多家,超过60%布局在应用层。方案商多、打样快,但同时也意味着鱼龙混杂,选错代工厂的代价更高。
一位行业从业者记录了他经手17款AI录音硬件从零到量产的经历——其中9款在ODM阶段翻车,翻车率超过50%。他列出了六个核心技术断点:
断点一,样机阶段识别率掉到62%,正常应该95%以上。原因是代工厂在样机阶段用了较好的麦克风阵列,量产时悄悄换了便宜货。
断点二,存储颗粒偷换。量产到第三批,突然改用廉价闪存颗粒,导致连续录八小时后文件自动损坏。合同写的是eMMC,交付的是TF卡。
断点三,DSP芯片固件缺失。合同写"支持本地唤醒",交付时发现芯片根本没烧写唤醒固件,只能靠APP远程唤醒——这意味着没有网络时,唤醒功能形同虚设。
断点四,主控SDK被锁死。交付前48小时发现主控SDK被代工厂锁死,品牌方拿不到底层权限,无法做固件迭代。
断点五,TF卡与eMMC的寿命差异被供应商隐瞒。TF卡成本低,但存在接触不良、高温掉数据等风险;eMMC贴片式焊接,稳定性高但成本略高。供应商在报价阶段只报TF卡的低价格吸引订单,量产时按TF卡交付,售后成本全部由品牌方承担。
断点六,双麦克风阵列方案缩水。合同约定的阵列方案在交付时缩水,从双麦变成单麦,降噪效果大打折扣。
这不是个别现象。不良率超过50%的产线事故,在AI录音卡行业中并不罕见。点胶工序一个环节出问题,能报废整批产品。银色版本开模失败,没有Plan B,整条产品线延期。一颗螺丝的筛选能卡住六个月——这不是夸张,是真实发生过的。
这些细节,是任何坐在办公室里写行业分析的人都看不到的。也是为什么"踩过坑的人"写赛道报告,跟"在岸上看水的人"写出来的东西,质感完全不同。
存储方案的选择是供应链深水区的一个缩影。目前市场上有三种主流方案:TF卡方案成本最低,但接触不良、高温掉数据是量产中的重大风险源;eMMC方案贴片式焊接,稳定性高,但成本略高;SD NAND方案贴片式T卡,兼顾稳定性和成本,被越来越多录音卡方案采用。选哪种方案,直接决定产品寿命和售后成本。廉价TF卡方案在量产中是定时炸弹。
供应链数字化的差距同样巨大。有团队用AI半小时完成供应链数据分析,同样的工作外部报价三五万。这不是效率差异,是能力代差。
代工赚辛苦钱,品牌和渠道吃大头
这条赛道最核心的矛盾,藏在利润分配里。
很多人以为,找到便宜代工,贴个品牌,就能赚钱。出厂一百多块,卖个四五百,中间差价就是利润。这个判断在传统硬件时代可能成立,但在AI录音卡赛道里,它错得离谱。
先看品类定义者的标杆数据:据《福布斯》报道,硬件基础售价159美元,旗舰版国内1299元;订阅服务免费额度每月300分钟,Pro Plan年费约70到79美元解锁更多时长和高级功能;年化收入2.5亿美元;全产品线累计出货超200万台;利润率约25%,堪比旗舰手机。
这个利润率不是靠硬件赚的。
AI录音卡的价值链可以拆解为五个环节。方案设计环节,方案商或IDH提供主板方案、固件、参考设计,利润空间中等。代工制造环节,ODM或OEM工厂负责生产,华强北白牌出厂价200到500元,利润微薄。品牌运营环节,品牌方做产品定义、营销、用户运营,利润率高——品类定义者的利润率约25%,品牌溢价显著。AI软件服务环节,AI平台或SaaS提供订阅制持续收入,利润率远超硬件。渠道分销环节,电商平台或经销商负责销售,利润空间中等。
关键数字在这里:白牌出厂价200到500元,品牌端售价499到1299元,价差3到10倍。而真正的利润大头在AI订阅服务——这是代工厂完全无法触及的。
换句话说,代工端拿到的利润分配太少。出厂两三百到五百块的卡,到消费者手里变成几百甚至上千块。中间的价差被品牌溢价、渠道费用和AI服务订阅吃掉了。代工厂赚的是辛苦钱,品牌方和渠道方吃的是大头,AI服务方吃的是最肥的那一块。
更尖锐的对比在国内外市场之间。
品类定义者40%以上的客户来自日本市场,据Sensor Tower《State of AI Apps Report 2025》及多家行业媒体数据。日本一直是ChatGPT的第二大收入市场,日本C端用户对AI产品的付费意愿全球领先。日本企业客户基本"无坏账"。品类定义者凭借日本市场突飞猛进,闯入2025上半年全球AI应用内购收入Top7,是唯一进入Top10的出海产品。据Sensor Tower数据,上半年收入超千万美元。
国内市场则是另一番景象。互联网大厂青春版499元,华强北120元,价格战激烈。国内用户为软件续费的意愿远低于日本。大厂以生态绑定策略挤压独立品牌空间。同一个产品,海外单卡售价169到200美金,国内卷到几百块人民币——利润差是数量级的。
这不是简单的"国内便宜、国外贵"。背后是两种完全不同的商业逻辑。国内市场靠硬件本身赚钱,卖一台算一台,价格战是必然结果。海外市场靠"硬件引流、软件变现"跑通——硬件是入口,订阅服务才是利润池。国内用户不愿为软件续费,这个模式在国内跑不通;海外用户愿意持续付费,这个模式就能跑通。
商业模式不是复制粘贴。
还有一个前车之鉴不能不提。2024年5月,一家知名输入法品牌的硬件产品停止服务,导致其AI录音笔用户使用体验严重缩水,部分型号连基础功能都无法使用。消费者花一千多元购买的录音笔,配套APP无法上传录音和转写,此前宣传的"终身免费转写"承诺无法兑现。AI录音卡的软件服务依赖性极强——品牌停服,硬件变砖。这意味着,品牌方的AI服务能力不只是利润来源,更是对用户的承诺。承诺兑现不了,硬件就是一块废塑料。
海外赚利润,国内卷价格
品类定义者的全球化路径,可以当作教科书来看。
2021年在深圳成立,在旧金山设运营团队,从第一天就面向海外。2023年6月众筹冷启动,先在Kickstarter筹集超百万美元,转到Indiegogo后数据再翻番。硬件在中国生产,利用深圳供应链优势;软件在旧金山开发,贴近AI技术前沿。精准瞄准白领、律师、医生等繁忙职场人士,不碰泛人群。2024年CES斩获创新奖,微软CEO公开关注。产品矩阵从卡片延伸到胸针、升级版、耳机。
2025年9月,正式进入中国市场。
日本市场的突破尤其值得拆解。40%以上的客户来自日本,这不是偶然。日本职场文化——会议多、记录需求强、契约精神——天然催生了对AI录音产品的刚需。日本一直是ChatGPT的第二大收入市场,日本用户对AI产品的付费意愿全球领先。
但日本市场不是靠低价和试错就能打开的。渠道、提案关系、本土化包装与行业匹配,比产品优势更早决定结果。需要按日本规则"重做一遍自己"。这意味着,海外市场的利润虽然丰厚,但门槛不在产品端,在渠道和本土化端。
国内市场的渠道格局则是另一套逻辑。
运营商渠道是当前国内最大的B端出货通路。某运营商已下达十万级订单量级,另两家运营商尚在切入或待拓展阶段。某内容平台渠道十余万台。华强北线下展示十台零成交——说明白牌产品在线下动销极差,价格低不代表卖得动。
国内渠道的核心特征是分散。运营商渠道靠集采,量大但账期长、利润薄;电商渠道靠流量,转化率高但获客成本上升;线下渠道靠动销,白牌产品几乎跑不动。没有一条渠道能通吃,必须组合打法。
海外的渠道逻辑完全不同。单卡售价169到200美金,走层级分销加算力分成模式——不只是卖硬件,还从用户后续的AI使用中持续分润。这种模式的前提是用户愿意持续付费,而这正是国内市场的短板。
国内运营商集采十万台,听起来量大,但如果用户激活后不续费AI服务,这十万台就是一次性买卖。海外卖一台,后续每个月都有分润。两种模式的长期价值差异,是数量级的。
趋势判断:门槛在降,壁垒在升
最后,几个趋势判断。
硬件门槛持续降低。华强北白牌已压至120元。第三方方案商提供一站式解决方案,硬件品牌方几周就能上市。硬件参数只是"入场券"——能做出来不稀奇,做出来还能卖出去、还能让用户持续付费,才是真本事。
AI服务能力成为胜负手。真正的差异化优势取决于AI模型能力和软件生态绑定。"硬件引流、软件变现"的SaaS模式已成共识,订阅服务利润率远超硬件。谁能把录音变成用户离不开的"AI幕僚",谁就拿到了长期利润。
手机背面正在成为新战场。录音卡只是"手机背面"争夺战的一部分。互联网大厂做录音卡,手机厂商做磁吸副屏,海信做可拆卸电子纸,影石做影像配件。手机背面从"手机壳和充电宝"的位置,升级为"AI硬件入口"。这个位置之争,决定了录音卡不是一个孤立品类,而是手机生态战的一部分。
品类延伸已经开始。品类定义者从录音卡延伸到耳机(249.99美元限量2000台)、录音胸针(169美元)。AI录音眼镜已有玩家入局。安克加飞书推出"AI录音豆",打破了卡片形态。录音能力的载体会越来越多元,但核心——录音转知识——不变。
不只是卡片:录音纪要硬件的形态扩散。录音卡只是AI录音纪要硬件的一个形态。2026年,这个品类正在向多种载体扩散。微软在Build 2026开发者大会上发布了第一款AI硬件——不是眼镜,不是耳机,而是一枚智能工牌。搭载高通可穿戴芯片,支持5G连接,一键召唤AI智能体,开会时点一下就开始录音转录和总结。一家深圳方案商在华为全联接大会上发布了AI智能胸牌和智能徽章,面向门店销售场景——4麦克阵列降噪,4G实时上传,结合华为云大模型做转写和销售对话分析,让一线沟通变成可追溯的数据。另一家厂商推出了9.8克的AI衣夹,自动识别会议场景,区分不同发言人,生成结构化纪要后推送到手机,全程无需手动操作,端侧AI处理,录音生成文本后即刻删除原始音频。还有厂商推出AI录音背夹,4毫米厚磁吸在手机背面,70多种语言实时转写,4个MEMS麦克风加骨传导传感器。科大讯飞在MWC 2026上展出多款AI录音笔,依托自研大模型驱动。这些产品的共同点很清晰:录音只是入口,纪要、分析、洞察才是价值。形态从卡片扩散到工牌、衣夹、背夹、手表、眼镜——但底层逻辑没变:把对话变成可用知识。
最大的变量在2026到2027年。据The Information报道,OpenAI已与立讯精密达成战略合作,共同开发消费级AI设备,产品包括智能眼镜、数字录音笔和可穿戴徽章等"伴侣型"设备,首批产品预计2026年底或2027年初推出。这意味着录音卡赛道可能从"创业公司加大厂"的竞争,升级为"AI巨头加果链龙头"的降维打击。
终局推演有三种剧本。
最可能的剧本:大厂以生态绑定占据组织场景,独立品牌占据个人和超级个体场景,长期并存。华强北白牌占据下沉市场。各吃各的,短期内不会有人通吃。
最危险的剧本:AI巨头加果链龙头的组合在2026到2027年推出整合度极高的产品,对独立品牌形成降维打击。苹果把语音备忘录的免费转录功能捆绑进Apple Intelligence,系统级集成对独立品牌的渠道和获客形成碾压效应,入门市场被进一步侵蚀。独立品牌的生存空间被大幅压缩。
最乐观的剧本:AI录音卡从"工具"进化为"数据入口",成为个人AI基础设施。全球市场远未饱和——品类定义者全产品线累计200万台出货 vs 全球数亿潜在用户,品类天花板远未触及。
三种剧本哪种成真,取决于两个变量:AI巨头的产品定义能力,和独立品牌的数据飞轮厚度。
回到最初的问题:这条赛道的钱到底在哪里?
不在硬件里。一张卡片的BOM成本几十块钱,代工出厂两三百到五百,利润微薄。不在渠道里。渠道是通路,不是利润池——国内运营商集采量大但利润薄,海外渠道贵在本土化而非分销本身。
钱在两个地方。
一是在品牌溢价里。同样的硬件,品类定义者卖159美元,华强北卖120块人民币。中间的差价,是品牌、定位、用户信任的溢价。这个溢价不是天上掉下来的,是众筹冷启动、CES背书、日本市场深耕、产品矩阵延伸一步步攒出来的。
二是在AI服务里。用户愿意持续付费的,不是录音功能本身,而是把录音变成可用知识的那套AI能力。转写、总结、归档、角色拆分、场景模板——这些能力的持续迭代,才是利润的真正来源。订阅服务利润率远超硬件,这是SaaS模式的底层逻辑。
代工端拿到的利润分配太少——这是赛道核心矛盾,也是每一个想进入这条赛道的人必须想清楚的问题。
判断你在录音卡赛道里能吃到哪块利润,看一件事:你有没有能力让用户持续付费。如果用户买完硬件就走,你赚的是辛苦钱——出厂两三百到五百,利润微薄,卖一台算一台。如果用户每月还在用你的AI服务,你赚的是复利的钱——订阅费持续流入,利润率远超硬件,用户用得越久越离不开。
站在代工端,赚的是辛苦钱。站在品牌端,赚的是溢价钱。站在AI服务端,赚的是复利的钱。你站在价值链的哪一环,决定了你能吃到哪一块利润。
手机背面那块3毫米的位置,正在变成下一个入口。谁能占住这个入口,并把它变成持续产生价值的AI服务,谁就拿到了这条赛道最肥的那一块。
窗口还在。但不会一直开着。