ARTICLE · 1045364
空白掩模版(Blank Mask)国产化率不足2%
一块看似普通的玻璃板,卡住了中国半导体最上游的喉咙。但2026年,牌桌上的玩家换了。
有一类材料,它不做芯片、不做设备、不上新闻,却决定了你手机里那颗芯片能不能被造出来。它的国产化率,比光刻胶还低;它的技术难度,被业内称为"半导体材料领域的珠穆朗玛峰"。
它叫空白掩模版(Blank Mask),也叫掩模基板。
01 先搞懂一件事:光刻的"底片"到底是什么
大多数人知道光刻机是芯片制造的核心。但很少有人知道,光刻机每次曝光,都需要一张"底片"——就像老式胶卷相机,没有胶卷,再好的相机也拍不出照片。
这张"底片",就是光掩模版(Photomask)。它是一个刻着电路图形的石英板,光刻机透过它把图形投影到硅片上,一层一层叠加,最终形成芯片。
那么问题来了:谁来做这张底片?
答案是两步走的:
第一步:造一张"没拍照的胶卷"在高纯度石英玻璃基板上,镀上铬(Cr)或钼硅(MoSi)等光学薄膜,再涂一层光刻胶。此时它上面没有任何图形,所以叫"空白"掩模版。→ 这一步做的是原材料,技术壁垒最高
第二步:把电路图形"刻"上去掩膜版制造商拿到空白掩模版后,用电子束光刻等工艺,把芯片设计的电路图形写上去。这时候它才变成能真正用于生产的"光掩模版"。→ 这一步做的是加工,国内企业主要在这一层
一句话记住:空白掩模版之于光掩模版,就像空白胶卷之于拍好的照片。空白掩模版占光掩模版总成本的50%–60%——这是整条产业链里最贵、最难、最卡的那一段。
图1 空白掩模版在产业链中的位置(示意)
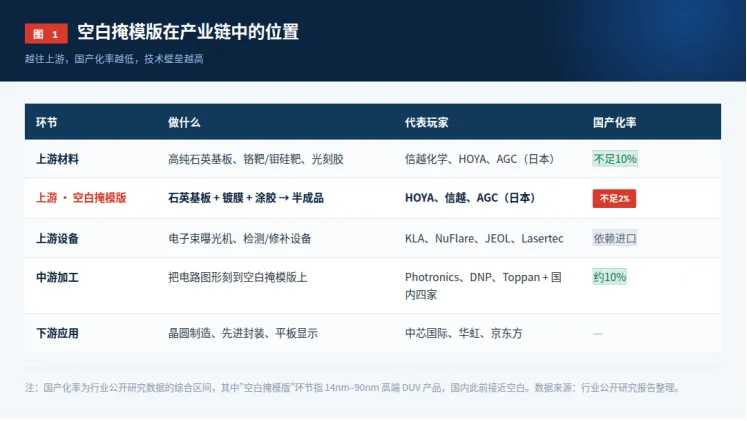
注:国产化率为行业公开研究数据的综合区间,其中"空白掩模版"环节指14nm–90nm高端DUV产品,国内此前接近空白。
看到这张表,你应该已经明白问题的严重性了:越往上走,国产化率越低。中游加工还有10%,一到上游空白掩模版,直接掉到不足2%。
02 被日本锁死的三十年:80%份额与"珠峰级"壁垒
图2 空白掩模版全球竞争格局
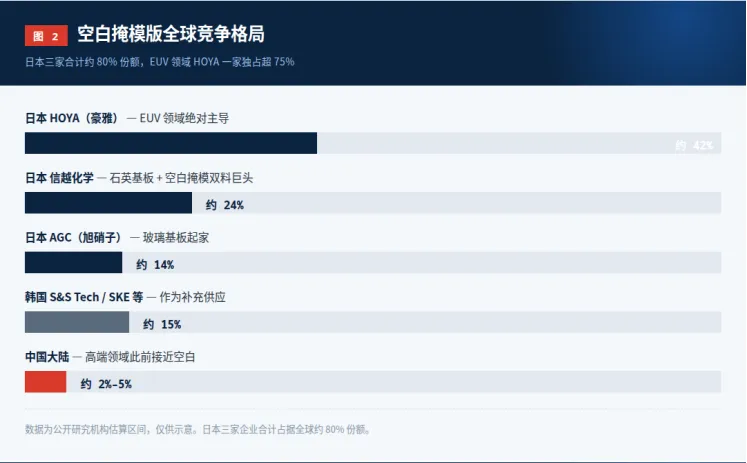
全球空白掩模版市场,是一个极度寡头的市场。
为什么日本能锁死三十年?因为这道门槛,是材料、工艺、设备三重叠加的物理极限。
第一重:基板材料——把玻璃做到"极致纯净"
高端空白掩模版用的不是普通玻璃,而是合成石英玻璃。它的要求有多变态?
杂质含量要低于1ppm(百万分之一),表面粗糙度要控制在0.2纳米以内——这是什么概念?1纳米是1米的十亿分之一,0.2纳米相当于把地球表面磨平,起伏不超过一颗黄豆的高度。
更狠的是平整度要求:整块基板的表面起伏要小于1微米。这个精度必须用纳米级激光干涉仪才能检测。
第二重:镀膜工艺——误差控制在0.1纳米
DUV用的铬膜、钼硅相移膜,厚度误差要控制在0.1纳米级别,膜层均匀性要求在±1%以内。到了EUV时代更夸张:需要交替镀40–50层钼/硅(Mo/Si)复合膜,每一层的精度都逼近物理极限。
第三重:精密加工——研磨时间从2小时拉到24小时
随着制程从90nm推进到14nm,基板的研磨时间从2小时大幅延长到24小时。平整度和良率的要求呈指数级提升。这也解释了为什么全球能生产半导体级空白掩模版的企业,曾经只有4家。
这三重壁垒叠加的结果是:技术难度被业内公认为半导体材料领域的"珠穆朗玛峰"。——不是某一个环节难,而是每一个环节都要同时达到极致,且必须保证良率稳定。
03 卡脖子的缺口有多大?一组刺眼的数据
讲完技术,我们来看数据。这组对比,是整个行业最刺眼的结构性缺口。
图3 国内掩膜基板供需缺口(月度)
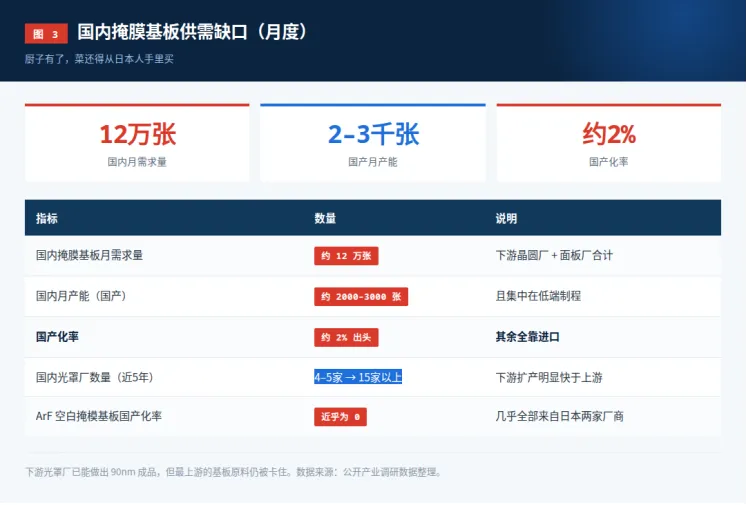
"厨子有了,菜还得从日本人手里买"——下游光罩厂已能做出90nm成品,但最上游的基板原料仍被卡住。
这里有一个非常形象的比喻:中国已经培养出了一批好厨子,但食材还得去日本买。
国内光罩厂(做第二步加工的)五年间从四五家膨胀到十五家以上,90纳米节点已经能和国际大厂"坐在同一张牌桌上"。但上游的基板,国产产能每月只有两三千张。
再叠加一层外部压力:日美巨头通过出口管制,把28nm以下的高端掩膜板产能全部留在本土,对中国只开放130nm及以上成熟制程。2026年,荷兰更进一步,中止了对中国境内所有28nm及以下制程光刻设备的售后支持。
这套组合拳的目的很明确:阻断国内晶圆厂向上迭代的技术路径。
04 需求端:AI和存储,正在把需求放大8倍
如果只是"被卡脖子",那还只是防守问题。真正让这条赛道变得性感的是——需求正在指数级膨胀。
图4 制程升级带来的掩模版用量弹性
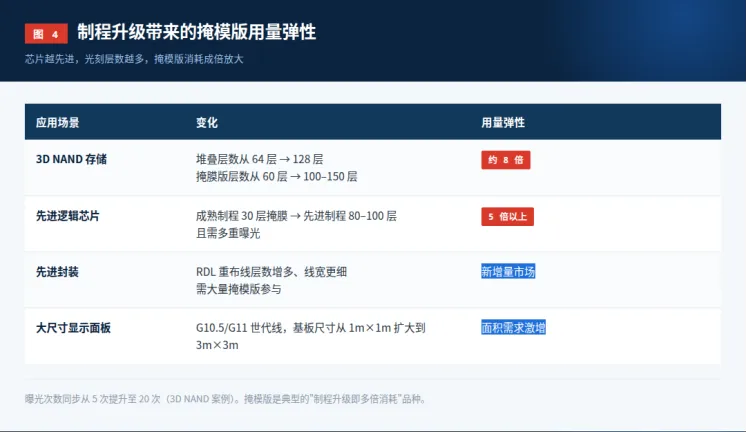
曝光次数同步从5次提升至20次(3D NAND案例)。掩模版是典型的"制程升级即多倍消耗"品种。
这里有个关键逻辑:掩模版不是"一颗芯片用一次",而是"每一层光刻都要用一片"。
一颗逻辑芯片可能要经过几十层光刻,每一层都需要独立的掩膜版。芯片越先进,层数越多,曝光次数越多,掩模版消耗量就越大。
所以当存储芯片从64层堆到128层,掩模版需求直接跳8倍;逻辑芯片从成熟制程走向先进制程,需求提升5倍以上。这是典型的"量价齐升"品种,而AI算力芯片的放量,正是这轮需求扩张最直接的催化剂。
05 国产突围:从"0到1"的三条战线
讲完困境和需求,现在进入最关键的部分:国产替代到底走到哪一步了?
国内企业走的是一条非常务实的路径:显示端先立、半导体端跟进、先进制程破冰。我们按"难度从低到高"梳理三条战线。
战线一:显示掩模版——已经站稳,双龙头格局
这是国内企业基本盘最扎实的赛道。
清溢光电688138.SH
卡位:国内规模最大的掩模版供应商之一,在中小尺寸FPD及G8.5以下高阶产品上稳居国内前列,已进入京东方柔性OLED供应链。
半导体进展:已实现180nm工艺节点规模化量产,150nm小批量量产,正推进130nm至40nm的PSM与OPC工艺研发,并启动28nm节点工艺开发规划。
2026H1业绩:营业收入6.54亿元,同比+5.08%;归母净利润同比+28.16%。
路维光电688401.SH
卡位:国内唯一实现G2.5至G11全世代掩模版量产配套的本土企业,覆盖a-Si TFT-LCD到LTPO、AMOLED、Mini/Micro LED等前沿技术。
半导体进展:已实现150nm制程节点量产,130nm通过客户验证并小批量量产,先进制程目标指向14nm,28nm节点良率已接近国际水平。
2026H1业绩:营收6.68亿元,同比+22.80%;归母净利润1.45亿元,同比+35.82%——四家中唯一实现营收利润双位数高增。
两家企业构成了显示掩模版的"双龙头"。但必须清醒地看到:全球定价权仍受日美厂商制约,且它们的核心基板仍然依赖进口。
战线二:半导体掩模版加工——向先进制程爬坡
龙图光罩688721.SH
卡位:领先的第三方半导体掩模版厂商,专注功率半导体、MEMS等特色工艺,2022年将工艺节点提升至130纳米。
进展:90nm稳定量产,65nm送样验证,40–28nm产品已启动规划。
需注意:2026H1营收1.36亿元(+17.69%)但增收不增利,净利润同比腰斩;应收账款达8572万元,占营收比例62.84%,回款压力值得关注。
冠石科技605588.SH
卡位:布局掩膜版业务,业务结构与前三家差异较大。
需注意:2026H1营收6.24亿元,同比-9.82%,是四家中唯一营收下滑的企业,且陷入亏损——主要受产能爬坡期折旧摊销高企影响。
这一层的现状是:行业正在分化。头部企业靠技术节点突破拉高毛利,落后产能则在折旧压力下持续亏损。
战线三:空白掩模版——从0到1的"破局者"
这是最难、也是最有想象空间的一环。而2025–2026年,这里发生了一件标志性事件。
聚和材料688503.SH
关键动作:2025年9月,完成对韩国SK集团旗下空白掩膜版业务(SKE,现LuminaMask)的全资收购,一举拿下完整技术体系、全套专利组合与成熟量产能力。
技术覆盖:产品可适配14nm至130nm主流DUV光刻工艺(ArF/KrF全节点),是国内首个具备成熟DUV高端空白掩膜版量产能力的企业。量产良率90%–95%,远超国内试产线的50%–70%。
客户验证:已通过SK海力士、TMC(中国台湾光罩)、迪思微、中微掩模等海内外头部客户量产验证并稳定供货;国内多家掩膜厂商及中芯国际、华虹等晶圆厂正在认证流程中。
产能规划:上海闵行基地总投资11亿元,一期规划年产4万片半导体高端空白掩膜基板,其中2万片预计2027年下半年投产;叠加韩国现有产能及技改,总产能可扩展至6万片/年。
国产化路径:采取"两步走"——第一步技术平移(韩国成熟量产工艺落地闵行),第二步本土孵化(搭建本土化研发体系)。2027年完成基础工艺搭建并产出样品,2028年启动本土研发中心深度布局。
需注意:公司主业光伏浆料受银价波动影响较大;半导体业务在2027年以前可能持续拖累财务表现;技术上目前仍处于"韩国产品先行验证、国内产能承接替代"的战略过渡期,核心技术能否成功本土化是最大不确定性。
图5 空白掩模版国产突围关键进展
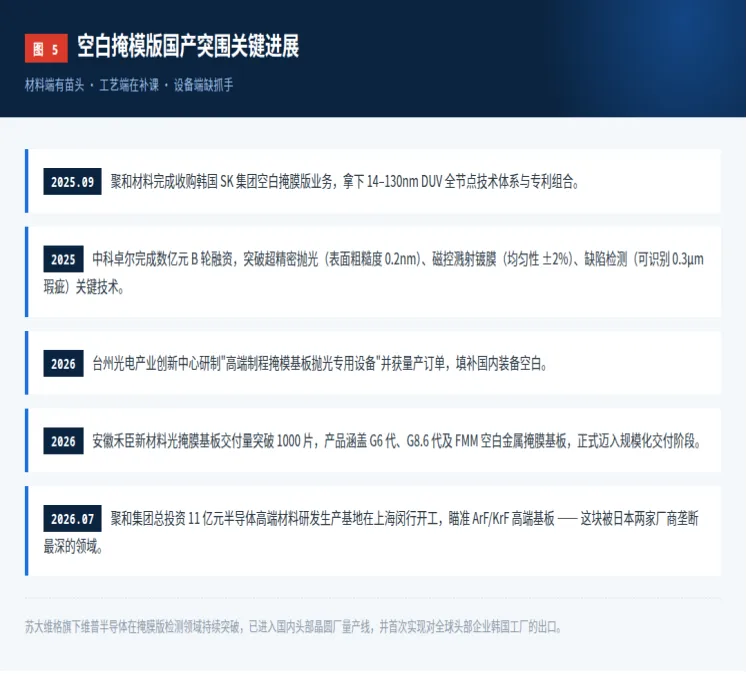
除了聚和材料,上游还有一批企业在各自环节突破,形成了"多点开花"的格局:
06 市场规模:一个被低估的成长空间
图6 空白掩模版市场规模与增速
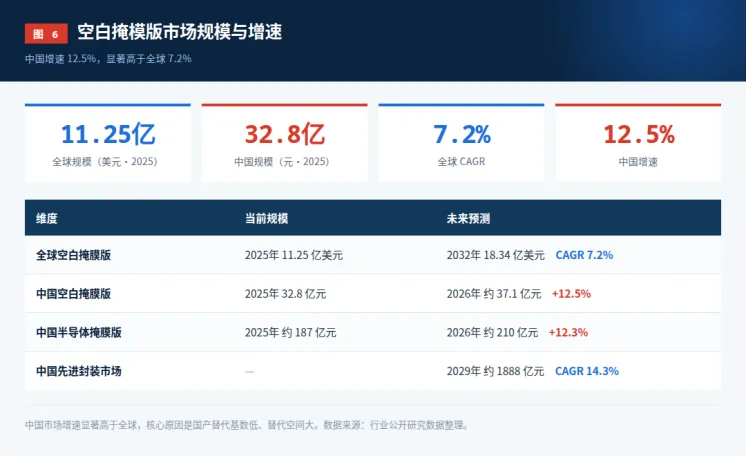
中国市场的增速显著高于全球平均水平,核心原因是国产替代基数低、替代空间大。数据来源:行业公开研究数据整理。
这里有个容易被忽略的点:中国空白掩膜版的增速(12.5%)高于全球(7.2%)。
原因很简单:全球市场是存量博弈,而中国市场是低基数下的替代性增长。国产化率从2%提升到20%,意味着十倍空间——这与全球市场规模增长完全是两个量级的逻辑。
07 风险提示:不要只看故事,要看数字
任何投资逻辑都必须配上风险清单。这条赛道至少有五个必须正视的问题:
【风险1】客户集中度偏高。路维光电前五大客户合计占营收74.77%,一旦核心客户订单波动,业绩弹性会双向放大。
【风险2】供应链仍高度依赖进口。路维光电前五大供应商占采购总额86.02%,龙图光罩占比64.22%,且供应商集中在日本和中国台湾地区。上游高纯石英砂国产化率仅约30%。
【风险3】重资产运营压力。路维光电机器设备原值达13.53亿元。冠石科技和龙图光罩均因产能爬坡期折旧摊销高企而影响盈利能力——这是行业普遍特征。
【风险4】设备与材料的双重管制。电子束曝光机、检测修补设备被KLA、NuFlare、JEOL、Lasertec垄断,国内全部依赖进口且受出口管制影响,直接拉长扩产周期。
【风险5】验证周期长,兑现节奏慢。从"可用"到"好用"再到"大规模替换",晶圆厂认证周期长、标准严格。聚和材料的韩国资产仍需等待客户质量与一致性验证,2027年前半导体业务可能持续拖累财务表现。
08 结语:三句话看清这条赛道
本文核心结论
1. 空缺在哪里:空白掩模版是光掩模版成本占比50%–60%的核心原料,国产化率不足2%,是整条半导体材料链上国产化率最低、壁垒最高的环节之一。
2. 机会有多大:双层驱动——供给侧国产替代(从2%往20%走的空间)+ 需求侧制程升级(3D NAND用量增8倍、先进逻辑增5倍、先进封装新增量)。且中国增速(12.5%)显著高于全球(7.2%)。
3. 走到哪一步了:路径是"显示端先立、半导体端跟进、先进制程破冰"。显示端已形成双龙头格局;半导体加工端头部企业向28nm以下爬坡但出现业绩分化;最上游空白掩模版通过收购实现"从0到1",当前处于韩国产品先行验证、国内产能承接替代的过渡期。
中国半导体最难的从来不是"能不能做出来",而是"能不能批量做出来并让客户敢用"。空白掩模版的国产化,考验的正是后者。
本文所引用的市场规模、国产化率、企业业绩等数据均来自公开研究报告与公开信息整理,可能存在统计口径差异。文中提及的所有公司名称仅用于产业链环节的具象化说明,不构成任何投资建议或买卖依据。半导体行业技术迭代快、验证周期长、存在较大不确定性,投资决策请以公司正式公告与专业机构意见为准。市场有风险,投资需谨慎。