ARTICLE · 1052999
AI应用:被低估的AI营销黑马是谁?
阿古的粉丝朋友们,有段时间没写文章了,阿古注意到对岸已经开始把AI应用推向一个高度了,大a还没有怎么动,所以阿古很想聊聊这个题材板块,看过阿古文章,老粉丝都知道,阿古在AI安全题材没爆发之前,就写了该板块文章,上周市场全部验证,今天我们好好聊聊,就以最近市场关注度正在快速升温,但估值仍处于历史低位的AI应用标的——浙文互联为案例,来深度剖析下。
先说结论:浙文互联当前处于"业绩拐点确认+AI产品商业化+算力业务放量"的三重叠加期。2026年上半年扣非净利润同比大增633.68%,主业盈利能力出现实质性修复;同时公司"好奇系列"AI Agents矩阵已进入规模化商用阶段,车企AI营销年度定点订单达36亿元,与行业龙头蓝色光标的AI驱动收入体量基本持平。
但市场对它的定价仍然保守——当前总市值约107亿元,仅为蓝色光标(472亿)的23%,市盈率(TTM)处于历史8.1%分位的极低区间。这种"业务增长已验证、估值仍在底部"的错配,正是我们需要重点关注的机会。
二、行业背景:AI营销正在经历从"工具"到"生产关系"的重构
在拆解浙文互联之前,我们先看清楚行业大势。AI营销不是一个炒概念的主题,而是一个正在快速落地,有真实收入和利润的赛道,这块大家要树立认知!
1. 市场规模:高增速确定性强
全球AI营销市场:从2025年的353.9亿美元增长至2026年的464.9亿美元,年复合增长率31.4%,预计2030年达到1373.4亿美元。
AI MarTech(营销技术)市场:从2025年的280亿美元增长至2031年的743亿美元,CAGR 17.66%,增长驱动力来自Agentic AI(智能体)、第一方数据、多模态内容等。
AI营销工具市场:2026年市场规模62亿美元,预计2036年达到204亿美元,十年三倍空间。
2. 渗透率:爆发拐点已至
Salesforce《State of Marketing 2026》报告显示,87%的营销人员已在至少一个工作流中使用生成式AI,较2024年的51%几乎翻倍。
企业级营销团队中,34%已在生产环境运行自主AI Agent,AI内容创作的平均ROI达到3.2倍。
中国市场增速超过52%,远超全球平均水平,成为AI应用增长的核心引擎。
核心判断:AI营销已经过了"试点试用"阶段,进入"全面落地"阶段。谁能把AI工具真正嵌入业务流程、产生可量化的费效比提升,谁就能吃到这波行业红利。
三、浙文互联的核心投资逻辑:三轮驱动,缺一不可
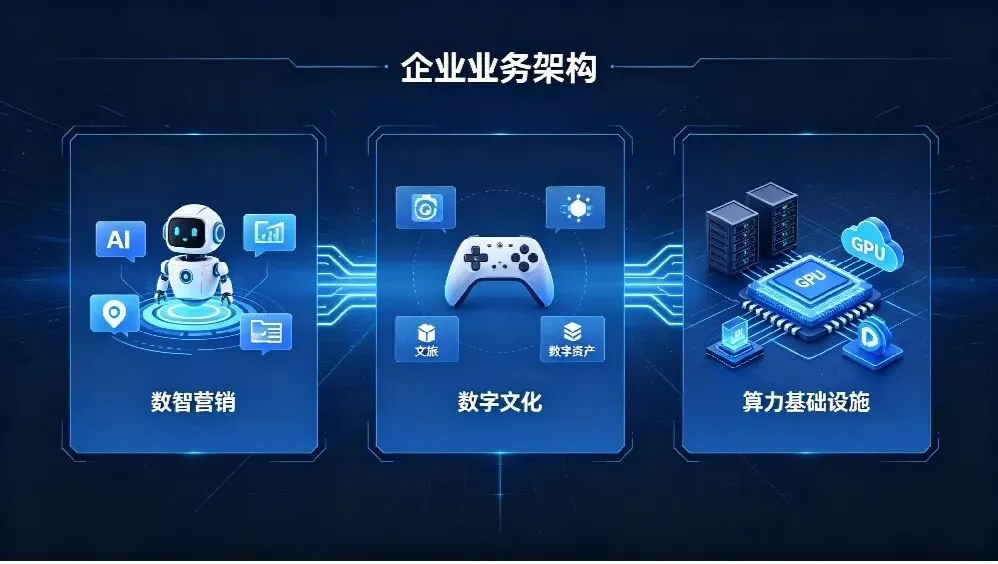
浙文互联的特殊性在于,它不是单一的AI营销公司,而是构建了"数智营销+数字文化+算力基础设施"的三轮驱动模型。这种架构的好处是:既有当下能赚钱的基本盘,未来能讲空间的增长极,有算力底座做安全垫。
板块一:数智营销——AI赋能的基本盘,已进入收获期
数智营销是浙文互联的基石业务,也是当前利润的主要来源。公司以"AI+全域营销"为核心增长引擎,深耕汽车垂直营销和全域效果营销两大优势赛道。
关键进展:
"好奇系列"AI Agents矩阵:已从策略研判、内容生产、全域分发的全链路能力,扩展到项目传播效果分析、方案生成助手、文风模拟内容生成、媒体资源自动化及营销智囊团等智能体模块,构建起覆盖营销全周期的AI能力体系。
好奇飞梭AIGC超级内容工厂:商业实践案例获"AIGC营销类银奖/铜奖""AI创新应用类银奖""年度技术产品奖"等多项行业权威奖项。
汽车行业深度绑定:车企AI营销年度定点订单达36亿元,与蓝色光标37.25亿的AI驱动收入体量基本持平,主打汽车品牌智能投放、数字人广告。
"派智"数字人平台:与字节跳动合作共建超220款数字人、与腾讯广告合作完成16款数字人形象制作,在文生图、图生图、数字人内容运营及商业化产品测试等多个领域深度合作。
为什么汽车赛道重要?汽车行业是数字营销预算最大的垂直领域之一,且对AI工具的接受度最高——汽车品牌需要大量的视频素材、用户触达和效果追踪,正好匹配AIGC+智能投放的能力。浙文互联在汽车赛道的深耕,相当于拿到了AI营销变现的"VIP入场券"。
板块二:数字文化——第二增长曲线,打开估值空间
数字文化是浙文互联2025年以来重点打造的第二增长曲线,核心抓手是2025年7月并表的星巢网络(对价4.75亿元,持股80%)。
关键布局:
星巢网络拥有千万级C端用户平台,业务覆盖电竞游戏、数字文化消费、数字文旅等新业态。
正在向数字资产交易、谷子经济、内容出海等新赛道延伸。
2025年并表当年即增厚归母净利润3572万元,2026年上半年继续贡献增量。
配套布局了星声代数字人智枢平台、轻量数字人应用"数眸"、汽车元宇宙、文旅元宇宙、MR星计划等创新业务。
投资逻辑:数字文化业务不仅贡献收入和利润,更重要的是它给浙文互联打开了"AI+内容消费"的想象空间。如果说数智营销是B端生意,数字文化就是C端生意——后者的估值弹性通常更大。
板块三:算力基础设施——第三增长极,构筑AI底座
算力业务是浙文互联最容易被市场忽略,但又最具想象空间的板块。
关键进展:
成立浙文智算、浙文蓝耘智算等专业子公司,搭建集算力交付、设备租赁、智能调度、运维保障于一体的全链条算力服务体系。
客户覆盖AI模型厂商、智能驾驶、云服务、数字文化等多个领域。
参投浙江文投融资租赁公司,补齐金融配套能力,解决算力设备的资金周转问题。
资产端印证业务进入实质投入期:固定资产期末余额5.77亿元,较年初大幅增长,算力设备采购和交付正在加速。
为什么算力业务重要?一是战略协同:算力底座对内赋能营销和数字文化业务,对外输出服务,形成"自用+商用"的双循环;二是国资背书:背靠浙江文投集团,在算力资源获取、政府项目对接、融资成本上都有天然优势;三是现金流:算力租赁业务通常采用长期合约模式,能带来稳定的现金流收入。
四、财务数据验证:业绩拐点已确认
我们用数据说话,看浙文互联的基本面到底发生了什么变化。
1. 利润端:扣非净利暴增,主业盈利能力修复
表1 浙文互联2026年上半年核心财务指标
指标 | 2026H1 | 2025全年 | 同比变化 |
营业收入 | 43.09亿元 | 83.49亿元 | +16% |
归母净利润 | -1.33亿元 | 0.86亿元 | 转亏* |
扣非净利润 | 约0.62亿元 | — | +633.68% |
销售毛利率 | 8.52% | 8.75% | 基本持平 |
注:归母净利润转亏主要受豆神教育股价波动的投资收益扰动影响,属于非经常性损益。扣非净利润才是反映主业真实盈利能力的指标——633.68%的扣非增速,说明公司主业已经走出底部,进入快速修复通道。
2. 业务结构:三大板块协同发力
数智营销:基本盘稳固,AI工具提升费效比,汽车、金融、快消等行业客户持续拓展。
数字文化:第二增长曲线,星巢网络并表后贡献稳定增量,向数字资产、内容出海延伸。
算力基础设施:第三增长极,从试点探索转向规模化运营,已完成多批次智算服务器交付,完成上规入库。
3. 估值位置:历史低位,安全边际充足
当前股价7.19元,总市值106.94亿元。
市盈率(TTM)处于8.1%历史分位,即历史上只有8.1%的时间比现在更便宜。
市净率2.09倍,低于行业平均的9.39倍,也低于市场平均的5.89倍。
五、同业对比:为什么浙文互联被低估?
我们把AI营销赛道的几家核心公司放在一起对比,就能看出浙文互联的性价比。
表2 AI营销核心上市公司对比
公司 | 总市值 | AI相关收入 | 核心优势 | 估值特点 |
蓝色光标 | 472亿 | 37.25亿(2025年) | 行业龙头,品牌营销+出海 | PE 139倍,估值较高 |
利欧股份 | 约150亿 | 20-30亿区间 | 数字营销份额第一,多智能体CubSwarm | 泵业+营销双主业 |
浙文互联 | 107亿 | 36亿(车企AI定点订单) | 国资背景,营销+文化+算力三轮驱动 | PE(TTM)历史8.1%分位 |
浙文互联的差异化优势:
1. 国资背书:浙江文投集团旗下数字文化科技主平台,在资源获取、政府项目、融资成本上有天然优势。
2. 三轮驱动:不像纯营销公司只靠广告业务,还有数字文化和算力两块增量。
3. 估值洼地:同样的AI营销收入体量,浙文互联的市值只有蓝色光标的不到四分之一。
4. 汽车赛道深耕:汽车是数字营销预算最大的垂直领域,浙文互联在汽车行业的深度绑定构成了护城河。
六、风险提示(必须重视)
讲机会的同时,风险也不能回避:
1. 募投项目延期风险:公司此前将"AI智能营销系统项目"和"直播及短视频智慧营销生态平台项目"延期至2028年底,合计5亿元募集资金尚未投入使用,理由包括AI技术迭代快、虚拟数字人商业化遇阻、算力芯片供应链等问题。这说明公司AI业务的实际推进节奏可能比市场预期慢。
2. 毛利率偏低:公司销售毛利率仅8.52%,在营销行业中属于偏薄水平,对成本波动和费用控制的要求很高。
3. 投资收益扰动:持有豆神教育等股权资产,股价波动会对归母净利润造成较大扰动,影响报表观感。
4. 行业竞争加剧:AI营销赛道涌入者众多,利欧股份、蓝色光标、易点天下等都在加码AI布局,价格战风险需要警惕。
5. 算力业务不确定性:算力租赁行业当前供需格局正在变化,若后续GPU供给充足导致租金下降,可能影响算力业务的盈利预期。
七、总结:浙文互联的投资逻辑是什么?
最后做个总结,把浙文互联的投资逻辑浓缩成三句话:
第一,业绩拐点已确认。扣非净利润633%的增速不是一次性的,而是AI工具提升营销费效比、业务结构优化的结果。随着下半年汽车行业营销旺季到来,全年业绩有望继续超预期。
第二,AI商业化有实锤。36亿的车企AI定点订单、"好奇系列"AI Agents矩阵的规模化商用、好奇飞梭AIGC工厂的行业奖项——这些都不是PPT概念,而是已经落地、正在贡献收入的业务。
第三,估值仍在底部。历史8.1%分位的PE、不到蓝色光标四分之一的市值、三轮驱动的业务架构——市场还没有给浙文互联的AI业务和算力业务合理定价。
当然,投资不是只看优点不看风险。募投项目延期、毛利率偏低、行业竞争加剧这些问题都是真实存在的,需要持续跟踪验证。
但从赔率角度看,在AI应用端正在被市场重新定价的当下,浙文互联这种"业绩有验证、估值在低位、业务有看点"的标的,值得我们放入重点观察池。
免责声明:本文仅为阿古个人研究思考,不构成任何投资建议。股市有风险,投资需谨慎。文中数据来源于公司公告、公开财报及第三方研究机构,如有疏漏请以官方披露为准。关注阿古不迷路 一起做时间的朋友!