ARTICLE · 1060594
宏碁CEO撕碎行业遮羞布:电脑还要暴涨到2027!但真相让所有人倒吸一口凉气
如果你正打算在近期换一台新电脑,或者正看着购物车里昂贵的固态硬盘犹豫不决,那么请先深吸一口气。
因为全球PC行业刚刚传来了一记警报:电脑不仅短期内难以重回低价,未来的价格压力还将进一步显现。
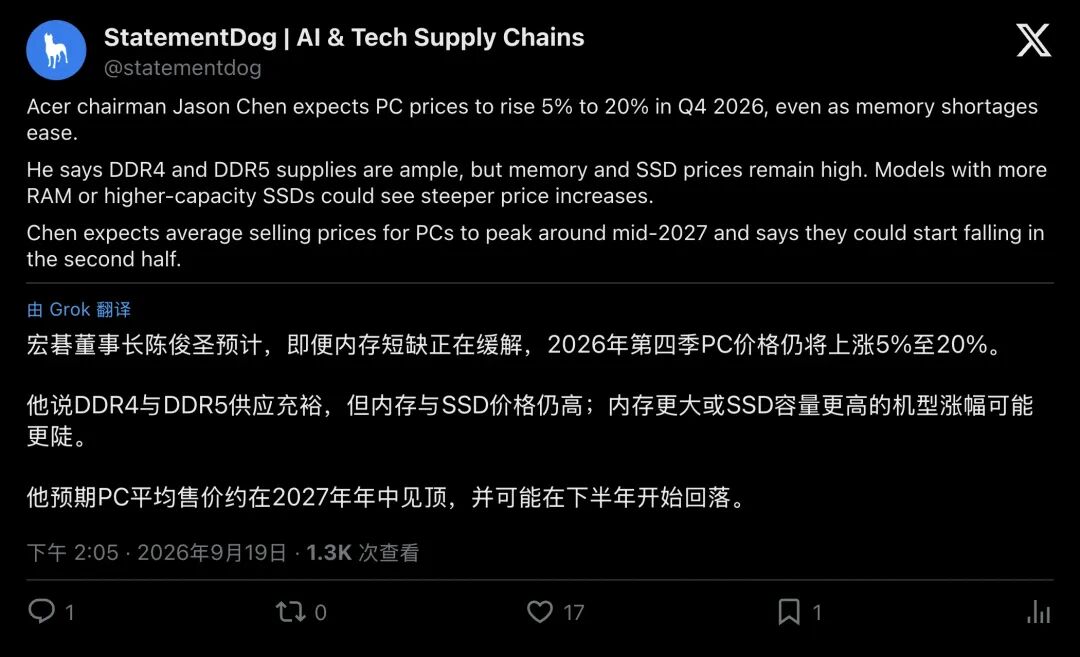
▲ 供应链动态速递:宏碁董事长陈俊圣预计2026年第四季度PC价格仍将上涨5%至20%
2026年9月19日,在宏碁(Acer)五十周年的活动现场,面对台下一众财经媒体,宏碁董事长暨执行长陈俊圣给出了明确的判断:
2026年第四季度,终端PC售价将继续全面上调,平均涨幅在5%到20%之间;而这一轮价格高点,预计要一路拖到2027年年中!
在这一轮调整中,配置越高、内存与固态硬盘(SSD)规格越高的机型,面临的溢价幅度往往越明显。
引起硬件行业广泛关注的,是陈俊圣紧接着抛出的判断:
“别听那些巨头夸大其词了,现在的上游内存,其实根本不缺货!”
零件库存明明在快速回补,为什么终端整机却还要面临漫长的价格上行周期?这场影响消费电子市场的供需博弈,背后究竟在发生什么?
极其诡异的割裂:现货在跳水,整机在涨价
只要打开各大硬件论坛,你就会发现当前消费电子市场正呈现出一种极度撕裂的景象。
一面是海外社交媒体与供应链前端的“现货跳水声”。
陈俊圣在采访中直言不讳:“要卖给我们零件的人很多,要跟我们买电脑的人变少了。”
在传统的PC物料体系中,DDR4以及主流规格的DDR5颗粒供应量正在快速回补,部分中低端型号甚至已经出现了贸易商急于杀价甩货的痕迹。新开出的晶圆产能正在源源不断涌入市场,曾经被部分声音渲染成“要缺货到2030年”的论调,被这位PC厂商负责人当场戳破:“怎么可能一路缺下去?”
但另一面,则是普通消费者在电商平台看到的现实。
你点开各大品牌的笔记本电脑自营店,不仅优惠券变少了,同款模具的起步价悄然上浮了数百上千元。曾经作为标配的“32GB大内存+1TB SSD”,现在被厂商重新打成了“尊贵旗舰版”,价格令人咋舌。
为什么上游零部件开始松动,下游货架上的整机却反向狂飙?
答案只有四个字:管道时滞(Cost Lag)。
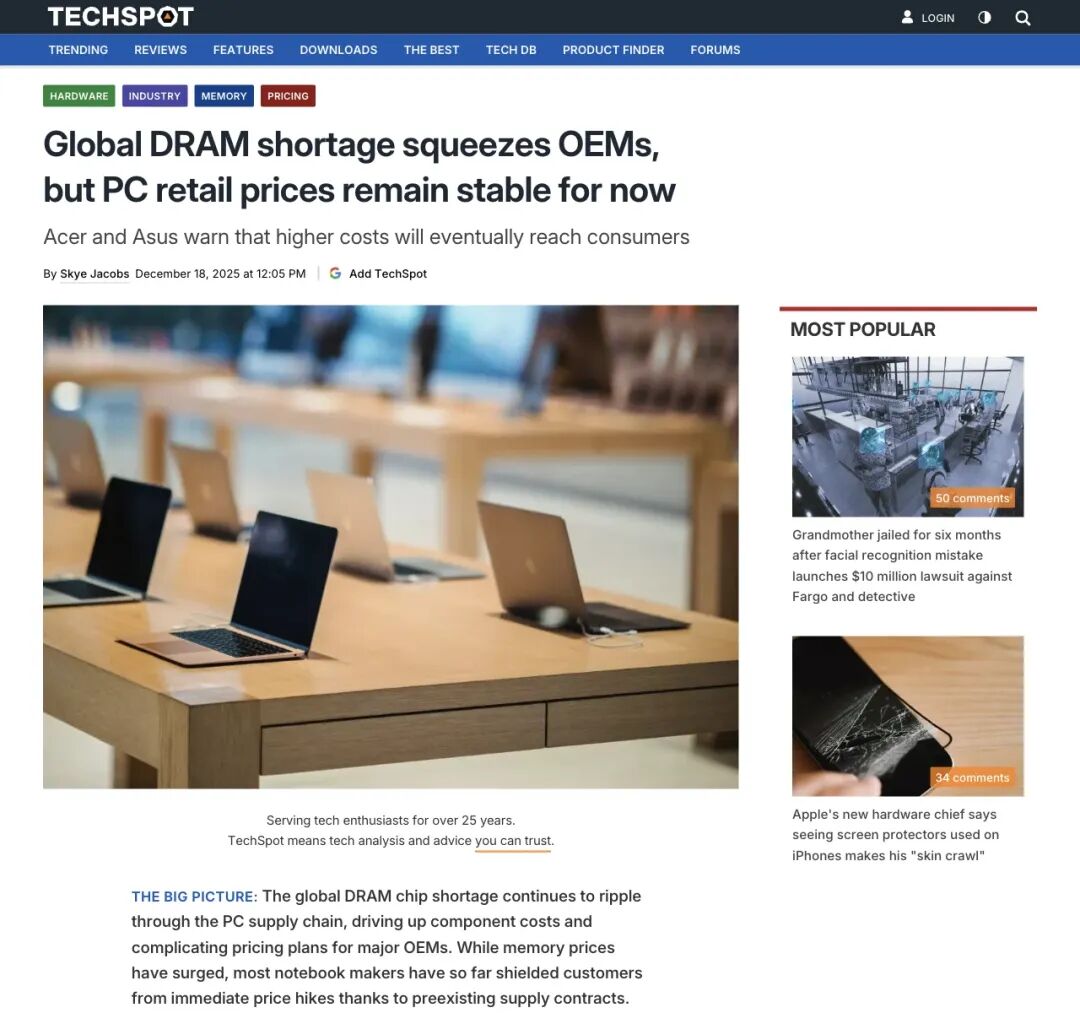
▲ 早在2025年底,供应链成本就已经在暗中积蓄压力
与买菜即炒即食的即时消费截然不同,PC制造依赖一条极其庞大、漫长的工业传送带。
从存储原厂切出晶圆,到封装测试,再到做成模组、签下季度长约(Contract Price),最后装进主板、摆上货架,这个过程需要四到九个月的时间。
在2025年年底,当内存价格刚刚启动上涨时,宏碁、华硕等PC品牌依靠此前低价囤积的库存和长期合约,替消费者承担了第一轮冲击,当时官方建议零售价纹丝不动。
然而成本压力终究需要释放
到了2026年秋天,PC厂商仓库里低成本的存货逐渐消耗殆尽。流水线上装配的,正是过去几个月在价格高位时签署采购协议的高价芯片。这批高昂的物料成本,必须在2026年第四季度到2027年上半年之间,在终端整机售价中逐步消化。
正如陈俊圣所言:零组件现货价格出现松动是一回事,但要将成本降幅传递到消费者的终端货架,中间仍隔着数个月的漫长传导周期。
一场由AI驱动的“超级周期”:算力巨兽在吃晶圆
要看清这场科技通胀的源头,我们必须把视线从个人电脑的机箱,拉远到全球AI数据中心的服务器机房。
维基百科甚至为此单独设立了一个专有名词:“2025–present global memory supply shortage”(2025年至今全球存储短缺潮)。
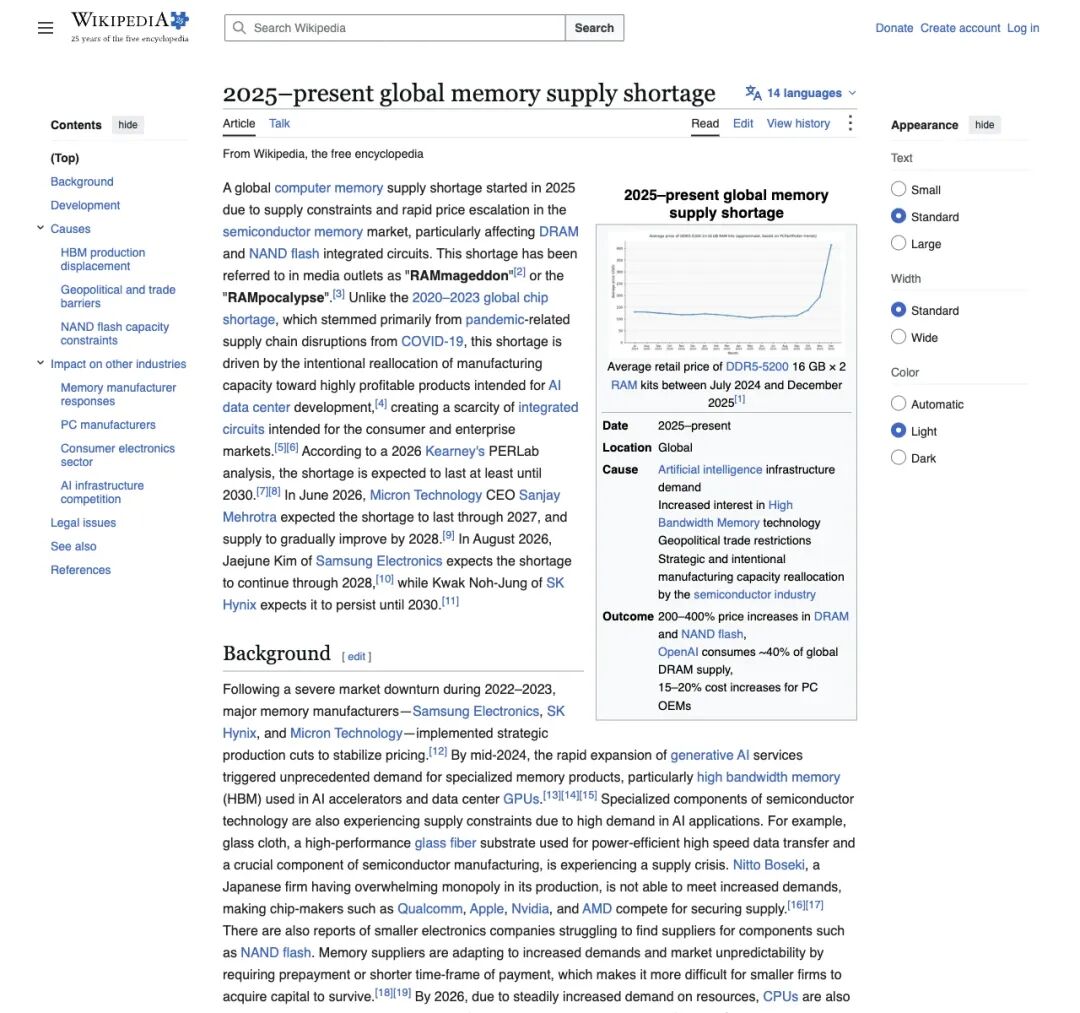
▲ 维基百科设立专条,记录2025年以来的全球存储供应链紧缺现象
这是一场数十年来罕见的超级周期
数据显示,从2025年秋天开始的短短九个月里:
- DDR芯片价格累计上涨约473%
- 闪存晶圆(Flash Wafer)上涨约452%
- 服务器存储模组涨幅达到369%
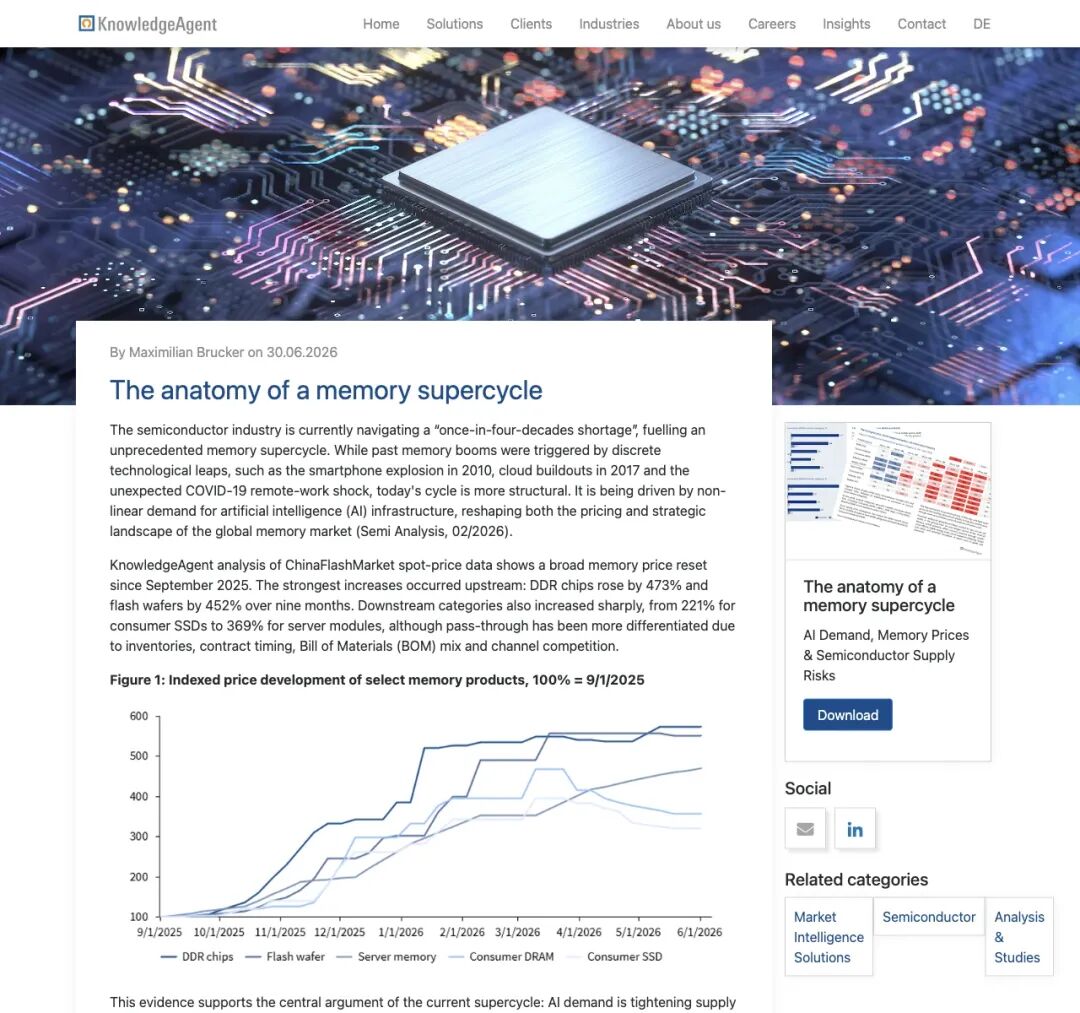
▲ KnowledgeAgent分析报告:AI超级周期推高了半导体行业的价格走势
很多关注消费硬件的读者或许会好奇:云端训练大模型、科技巨头采购GPU建设算力中心,与普通消费者的日常电脑配置究竟有何关联?
核心逻辑在于,二者共用了晶圆厂的前道生产资源。
在AI服务器的架构中,高带宽内存(HBM)占据了核心地位,且单价与附加值极高。由于HBM采用了复杂的3D堆叠与先进封装工艺,制造1块HBM晶圆所占用的洁净室与生产资源,相当于制造3块传统DRAM晶圆。
全球存储原厂(三星、SK海力士、美光)面对AI算力带来的庞大订单,策略性地调整了生产分配:将先进制程与晶圆产能大幅向高附加值的HBM及企业级存储倾斜。
普通消费级DRAM与入门级SSD的晶圆产能,因而受到显著分流。
这种产能转移迅速引发了连锁反应:服务器占用晶圆资源 → 消费级供应收紧 → 上游基础材料重定价 → PCB、封装基板等材料同步跟涨。
在以往,内存通常只占笔记本电脑物料成本(BOM)的8%到10%;但在本轮周期中,存储部件的成本占比显著抬升。PC品牌为平衡经营利润,最终选择在终端售价中逐步反映这些新增成本。
产业博弈:上游原厂预期管理与下游买方分歧
当市场进入2026年下半场,这场由AI浪潮推动的供需重构,演变成了一场深度心理战。
供应链的两端呈现出截然不同的预期。
在供应端,掌握大部分存储产能的头部原厂持续对外释放偏紧信号,认为高规格存储紧俏可能贯穿至2027年,价格缺乏主动回调的动力。
在需求端,作为终端OEM代表的陈俊圣则给出了不同判断。他指出,成熟规格的存储供给正在逐步回升,不同供应商的报价已经开始出现分化,市场正进入高位震荡与重新定价的阶段。
然而,海外社交媒体与产业观察群体中,也有不少人对这一偏乐观的论调表示审慎。
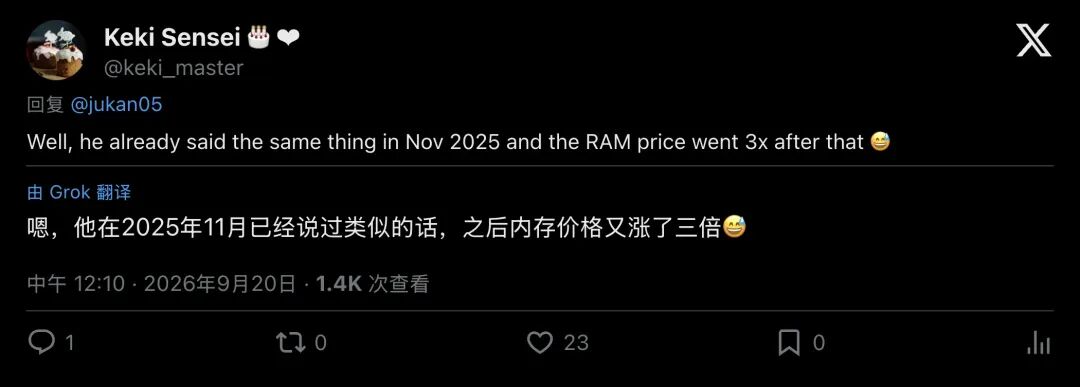
▲ 行业观察者在社交平台上表达疑虑:买方言论是否能扭转价格走势?
有行业讨论指出,品牌方作为采购端,天然具备稳定市场情绪、压低采购成本的诉求;早在2025年下半年,市场也曾出现过短缺即将缓解的声音,但随后存储现货价格依然出现了数倍攀升。在HBM持续挤占上游晶圆资源的现实下,下游厂商的公开喊话能否有效对冲成本压力,仍需市场进一步检验。
这也构成了当前硬件产业的主要分歧点:
一种观点认为,消费级存储的物理性短缺正在缓解,现货价格的回调将逐步向终端传导; 另一种观点则认为,只要数据中心对高性能算力与HBM的需求持续旺盛,基础晶圆产能的约束便难以根本消除,消费端获得实质性降价尚需较长周期。
终局时刻:消费者的购机与成本考量
在这场深刻的产业链重塑中,最直接感受波动的莫过于普通的数码消费者。
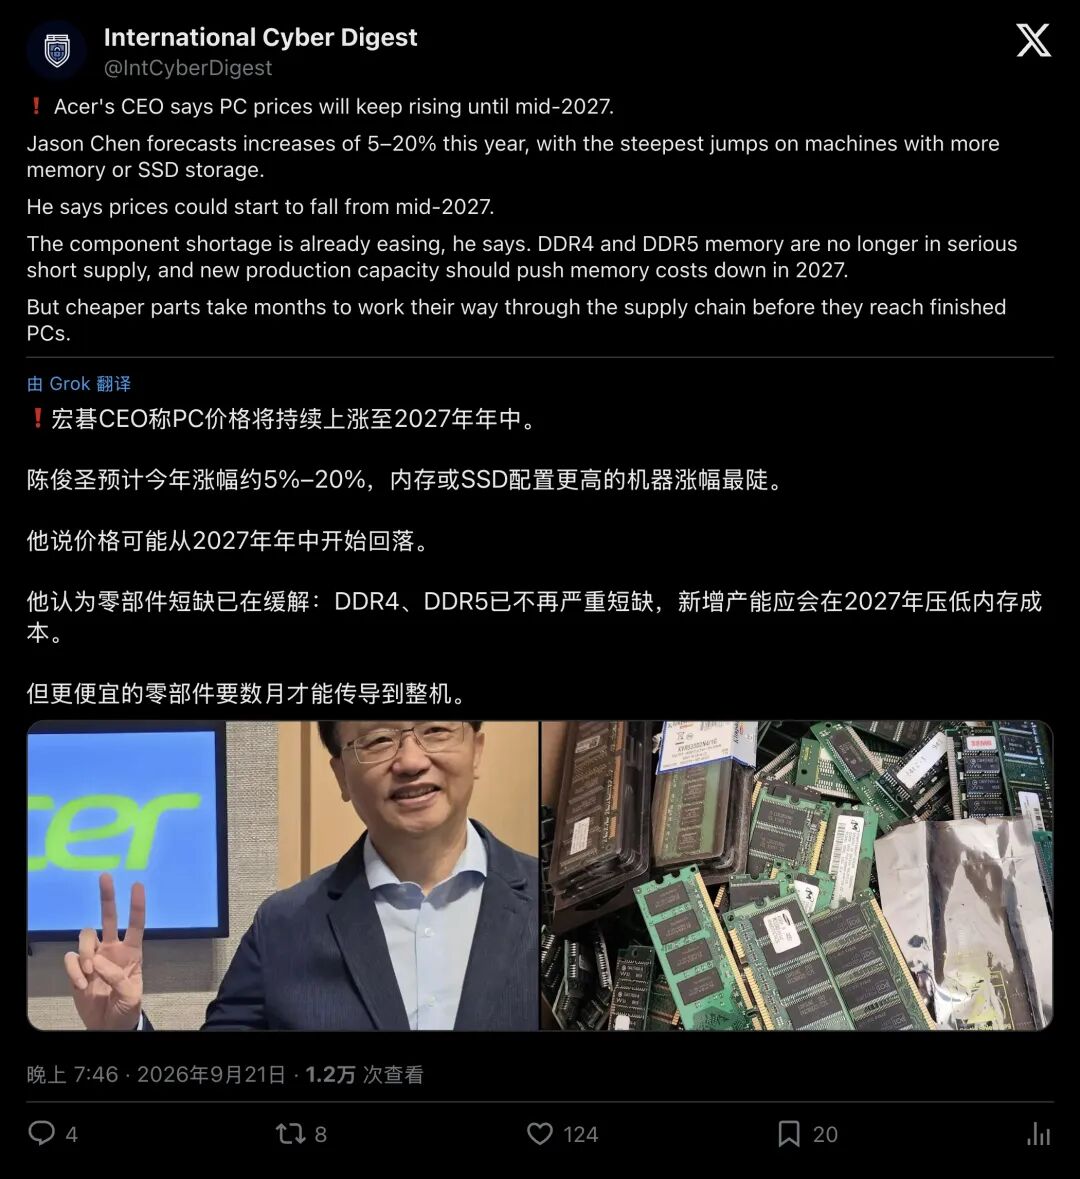
▲ 国际科技媒体跟进:高配机器涨幅明显,回落尚需时日
如果你在未来一年内有购机刚需,以下几个供应链运行逻辑值得提前关注:
1. “AI PC”的配置门槛与溢价
厂商们都在大力推销具备端侧本地AI算力的新电脑,而本地运行大模型的硬性门槛,往往需要起步32GB甚至64GB的大内存。但在内存成本处于高位的当下,选购一台具备充足本地算力的机型,需要支付的硬件溢价往往超出了普通预算范围。高配机型的选购门槛明显抬升
2. 厂商配置策略的权衡
为了控制整机标价,未来一年市场上可能会出现更多权衡取舍的配置策略:例如采用高性能处理器,但搭配较为基础的板载内存;或者标配入门容量的SSD,由用户自行扩展。在选购电脑时,仔细核对配置清单比只看标价更为关键。
3. 价格见顶与回落的时间预期
按照半导体扩产周期与OEM成本传导规律:
- 2026年Q4至2027年Q1
:整机价格继续承受传导压力,预计涨幅在5%~20%,消化此前高位长约成本; - 2027年年中(Mid-2027)
:整机平均售价(ASP)或将逐步触顶,市场买气进入平台期; - 2027年下半年至年底
:随着新建半导体产能的大规模释放,成本更低的零部件逐步传递至整机端,货架上的电脑才有望迎来实质性的价格平稳与回落。
这场价格波动呈现出了科技行业鲜活的产业规律。
算力基础设施的快速扩张不仅发生在云端机房,其对上游关键资源的消耗,同样深刻影响着整条产业链。
当各方在云端加速布局通用人工智能(AGI)时,高额的晶圆与上游物料成本,最终通过复杂的供应链链条,传递到了个人终端的售价上。
想要等到物美价廉、大内存成为普惠标配的阶段?
或许消费者还需要保持耐心,静待2027年下半年产业周期的实质性平稳。