ARTICLE · 1064267
缪延亮:AI冲击下的“逆巴萨效应”
缪延亮 中金公司资深董事总经理、首席策略师
本文转载自9月14日中金点晴微信公众号。
本文字数:13801字
阅读时间:42分钟
一、事实基础:服务业生产率已在反超,停滞部门仍未改变
(一)被忽视的事实:服务业生产率反超制造业
人们通常认为制造业是生产率增长的主要来源,中国制造业的表现尤其突出,容易让人忽略服务业正在发生的变化。
从斯密开始,传统观点就认为服务业的生产率增长天然迟滞[1]。鲍莫尔(Baumol, 1967)把这一直觉模型化,将经济分为“进步部门”和“停滞部门”。停滞部门主要是服务业:劳动本身就是产品,采用资本和新技术的空间有限。经典的例子是弦乐四重奏——一百年前需要四个人演奏三十分钟,今天仍然如此,总不能为了提高效率而倍速演奏。由此产生“鲍莫尔成本病”:进步部门的工资上涨传导到停滞部门,后者只能提价应对;同时,进步部门所需的劳动越来越少,停滞部门在就业中的比重越来越大,整体增长面临放缓压力。几乎所有发达经济体都经历了服务化与增长减速并存的过程,似乎印证了这一逻辑(Nordhaus, 2008;Duernecker et al., 2017)。
但近年来的研究修正了这一认识。Chen et al.(2023)的测算表明,2005年以来中国经历了显著的服务化,无论以劳动生产率还是全要素生产率衡量,服务业的增速都高于制造业;IMF(2024)用类似方法得到了相近的结论。我们沿用其框架进行测算,结果如图表1所示。2005-2024年间,第三产业的TFP指数到2024年升至约200,近二十年翻了一番;第二产业升至约150,第一产业不到120。第三产业的TFP增速不仅整体快于第二产业,2015年以后差距还在扩大。
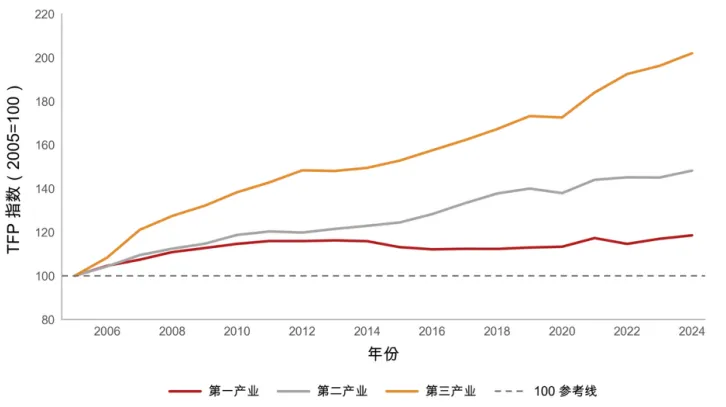
图1、各部门TFP累计变化指数
注:TFP采用Chen et al.(2023)的增长核算框架,以2005年为基期(2005=100),反映相对于基期的累计变化,而非绝对水平
资料来源:国家统计局、中金公司研究部
(二)分化:ICT改造了可贸易的服务,不可贸易的服务依然停滞
服务业生产率反超制造业,不等于鲍莫尔错了。更准确地说,上一轮信息技术(ICT)革命把服务业分成了两部分:一部分增长很快;另一部分仍然停滞(Eichengreen & Gupta, 2013;Duernecker, Herrendorf & Valentinyi, 2024)。
传统上,服务指没有实物形态产出的经济活动,具有无形、生产与消费同步、不可储存、需求异质等特征[2]。这些特征解释了服务业为何长期“停滞”:每服务一个客户都要重新投入时间和精力,难以形成工业生产那样的规模经济和范围经济。
上一轮ICT革命松动了这一约束,使得一部分服务业能够实现效率提升。信息技术能够替代那些可以写成明确规则、按既定程序执行的“常规认知任务”(Autor, Levy and Murnane, 2003),而信息技术服务、电子商务等现代服务业,恰恰是常规认知任务密集的行业。这使得类似制造业的效率提升成为可能。一方面,“每服务一个客户都要重新投入”变成一次性的前期固定成本加近零的边际成本,规模经济得以实现;另一方面,数据、算法、支付系统等基础设施可被多种服务共用,范围经济随之出现。Hsieh和Rossi-Hansberg(2023)将其称之为“服务业的工业革命”。
尽管如此,鲍莫尔意义上真正的“停滞部门”,依然停滞。医疗、教育、法律等面对面的传统服务业,生产率并未发生质的飞跃。这些部门的核心投入是人的“认知时间”:医生对病情的判断、教师对学生的讲解、律师对案情的分析。这类服务不仅生产与消费必须同步,而且每一次都面对高度异质的需求,难以标准化,也就难以写成“明确的规则”交给机器执行。这正是ICT革命留下的未竟之业。
中国过去十多年的经验正是如此。2010年代,移动支付、电商平台、即时配送等新业态迅速扩张,商贸物流效率大幅提升;而医疗、教育等领域几乎没有发生类似的效率变革。以公立医院为例,医师日均担负诊疗人次2014年为7.5,2024年为7.2,十年间没有明显提高[3]。
(三)AI革命:历史上第一次触及不可贸易的停滞部门
生成式AI可能在历史上第一次触及这些“停滞部门”。大语言模型能够执行非常规认知任务——理解语境、做出判断、生成专业内容,因而有可能改造此前被认为与技术进步无缘的本地服务业。
多项研究支持这一判断。理论暴露度测算方面,Eloundou等(2023)、Felten等(2023)和IMF(2024)的结论高度一致:大语言模型直接压缩的是非常规认知任务的劳动时间,而这些任务密集分布在教育、医疗、金融等服务业。实验证据方面,在客服、写作、编程、咨询等领域,AI已表现出显著的生产率提升效果(Noy and Zhang, 2023;Peng et al., 2023;Dell'Acqua et al., 2023;Brynjolfsson, Li and Raymond, 2025)。
这会带来怎样的宏观后果?连接“部门生产率”与“宏观名义变量”的理论桥梁,是经典的巴拉萨—萨缪尔森效应:制造业技术进步带来实际汇率升值,并表现为名义汇率升值或物价上涨。那么,当AI冲击的是不可贸易的服务业时,结论是否仍然成立?
二、理论框架:从巴萨效应到逆巴萨效应
第一章指出,AI大幅提高不可贸易服务业的生产率。本章探究其宏观后果:先回顾经典巴萨效应,再提出逆巴萨效应;然后结合现实做两个扩展——成本下降有多少实际转化为降价?降价之后,需求端能否放量增收?
(一)经典巴萨效应:可贸易部门技术进步驱动实际汇率升值
巴萨效应的起点,是绝对购买力平价在跨国数据中的系统性失效。购买力平价要求各国物价经汇率换算后趋于一致,但现实数据表明,富国的价格水平系统性地高于穷国(Kravis, Heston and Summers, 1978;Summers and Heston, 1991)。Balassa(1964)和Samuelson(1964)的解释是:富国与穷国的生产率差别主要在可贸易部门。在竞争性劳动市场中,可贸易部门的高生产率决定了高工资。又因劳动力在部门间自由流动,可贸易部门的高工资传导到不可贸易部门,但后者的生产率并未提升,工资上涨只能转嫁为更高的价格。由于这些服务不能通过跨境套利实现价格趋同,各国总体价格水平会出现差异。
为说明这一机制,将经济简化为可贸易和不可贸易两个部门:制造业是前者的典型,本地医疗、教育等服务属于后者。两部门完全竞争,劳动是唯一可变要素且可在部门间自由流动。外国变量以星号标记;大写字母表示水平值,小写字母表示其增长率(用对数变化率表示)(Samuelson, 1964)。
实际汇率定义为两国总体价格水平之比:
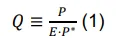
其中E为名义汇率(本币/外币,E上升为本币贬值),Q上升为实际升值,总体价格指数为两部门价格的加权[4]。在可贸易品服从一价定律、完全竞争下价格等于边际产出、劳动自由流动使两部门工资相等这三个标准假设下[5],实际汇率可以写成两国、两部门相对生产率的函数:
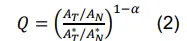
其中 分别为本国可贸易部门和不可贸易部门的劳动生产率,
 为可贸易品在消费中的份额。式(2)是一个恒等式,关键在于分清哪些变量主动变化、哪些被动调整。经典巴萨机制可以概括为四步。
第一步,技术进步集中在可贸易部门。历史上,生产率的显著增长主要发生在制造业、或可贸易的部分服务业。
第二步,工资上涨。对小国而言,可贸易品价格由世界市场给定。 提高时,单位劳动产出增加,新增产出以既定价格销往全球市场。由于工资等于边际产值
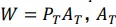 上升而
 不变,本国工资W随之提高。
第三步,工资扩散。劳动可在部门间自由流动,可贸易部门的工资上涨必然传导到不可贸易部门——否则劳动力就会流向可贸易部门。
第四步,服务涨价。不可贸易部门生产率没有同步提高( 不变),工资却已被拉高(W上升)。由单位成本定价
 ,服务价格
 被动上升,实际汇率随之升值。
概括起来,就是“制造业效率提高→工资上涨→服务涨价→实际汇率升值”。关键在于:工资跨部门联动,生产率却不同步。
不难看出,巴萨效应与“鲍莫尔成本病”本质是同一个故事,区别只在比较的维度——鲍莫尔成本病是一国内部的时间序列问题,解释服务为何越来越贵;巴萨效应是国家之间的截面问题,解释各国价格水平为何不同。
(二)逆巴萨效应:不可贸易部门的技术进步带来贬值压力
经典巴萨效应隐含一个经验前提:生产率进步集中在可贸易部门。如第一章所述,AI正在打破这一前提。
将式(2)两边取对数后对时间求变化率,可以得到实际汇率的动态方程:
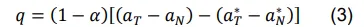
经典巴萨对应 (可贸易部门生产率增长更快),此时
 ,实际汇率升值。当AI使
 显著上升时,
 转负,
 ,实际汇率面临贬值压力。本文称之为“逆巴萨效应”。
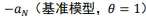
这里的“逆”,不是简单地给经典结论取负号——两者的传导机制有本质区别。为看清这一点,假设可贸易部门生产率不变 ,只看不可贸易部门受到的冲击:
第一步,“工资锚”不动。工资由可贸易部门决定;该部门全球定价,生产率与产品价格都没变,工资也就不变。
第二步,服务降价。提供同样的服务现在需要更少的劳动,工资不变,单位成本就下降;完全竞争下,成本下降转化为价格下降。
第三步,宏观后果。服务降价压低总体价格指数。若名义汇率不变,就表现为国内物价下行(去通胀);若物价路径被通胀目标锚定,就表现为名义汇率贬值。无论走哪条路,实际汇率都承受贬值压力。
可见,被冲击部门是否可贸易,决定了生产率红利以什么形式释放。可贸易部门进步时,价格不变、产量增加,多出来的产品卖到更大的世界市场,工资随之上升并传导到整个经济;不可贸易部门进步时,生产率红利无处可去,被“困”在本部门内部,只能表现为降价。
外卖配送是一个直观的例子。平台算法持续优化,配送路线越来越合理,骑手单位时间完成的订单不断增加。但配送是典型的不可贸易服务,生产率提升无法通过出口消化,只能体现在本地价格上——每单配送费下降,骑手工资并未明显上涨[6]。过去十年的平台经济,在某种意义上就是逆巴萨效应的一次小规模预演。
逆巴萨效应反直觉之处在于:传统的贬值往往反映经济疲弱,逆巴萨型贬值却源于技术进步。需要说明的是,既有文献有时也用“逆巴萨”指可贸易部门相对生产率的下降,如Hogen和Kishi(2024)把1990年代中期以后日元的长期实际贬值,归因于日本贸易品部门相对美国的生产率增长落后,即 被动落后。本文的逆巴萨则专指不可贸易部门生产率
 主动跃升——这在历史上还从未系统性地出现过。
基准模型假设完全竞争,生产率红利全额传导为降价。但现实中,降价幅度取决于市场结构,降价之后消费者是否多买又取决于需求弹性。以下两节分别引入这两个扩展。
(三)扩展一:成本下降能否传导为降价
实证研究表明,巴萨效应在现实中基本成立,生产率提升向涨价的传导幅度总体较大(Canzoneri et al., 1999;Choudhri & Khan, 2005;Mihaljek & Klau, 2008)。但是,价格调整存在明显的非对称性,涨价容易降价难(Peltzman, 2000;Dhyne et al., 2006):成本上升会迅速推高价格,成本下降却未必带来等幅降价。这正是逆巴萨效应需要额外考虑的问题。
为此,在基准模型中引入加成定价。设加成率为 ,不可贸易部门的定价变为:
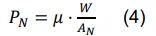
对式(4)取变化率,服务价格的变动可分解为生产率进步与加成率调整两部分[7]。定义传导率 为生产率进步中实际转化为降价的比例,则:
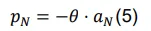
 对应完全竞争,成本下降全额传导为降价。
 意味着加成率吸收了一部分生产率红利——成本降了,价格没有同比例下降,差额变成利润。在价格战阶段,企业竞相压价、加成率本身被压缩,
 甚至可以大于1——价格降幅超过成本降幅。
将式(5)代回实际汇率的动态方程,得到:
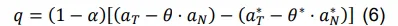
式(6)表明,两国逆巴萨效应的相对强弱,不仅取决于各自服务业的生产率增速 ,还取决于各自的传导率
 :同样的技术进步,在传导率更高的国家更多地进入价格,逆巴萨效应就更强。这一点是第三章分析中国的关键。
(四)扩展二:降价能否转化为放量与增收
经典巴萨效应提出时,追赶型经济体正处于从短缺走向丰裕的过渡期,供不应求,模型因此不考虑需求端。AI冲击的背景截然不同。供给已大幅改善,消费者是否愿意、是否有能力多买,并不自明——生产率提高解决的是“有没有”的问题,而现在的约束更多在“要不要”和“好不好”。这就要求我们进一步引入需求端。
将不可贸易品需求的自价格弹性(取绝对值)记为 :服务价格每下降1%,需求量增加
 %。由此得到不可贸易部门实际产出、就业和名义收入的变化[8]:
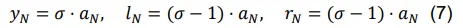
式(7)分两种情形:
情形一: ,降价放量。需求增加的幅度超过价格下降的幅度,部门就业和名义收入都上升。过去十年的快递业是典型,单价降至原来的一半,业务量增长约二十倍,快递员数量成倍增加[9]。降价不仅没有消灭就业,反而创造了更多就业。
情形二: ,降价减收。需求增加的幅度不足以抵消价格下降,实际产出增加,名义收入却下降。历史上这一情形反复出现。所谓“谷贱伤农”,经济学文献中也称其为农业的“技术跑步机”(Cochrane, 1958):技术不断进步,粮食越多,粮价越低;而粮食需求弹性极低,增产的收入远不足以弥补降价的损失,农民收入增长乏力——一直在跑,位置却没有移动。近年我国部分制造业的“内卷”——产能扩张快于需求增长,贸易条件一度恶化,也是同一逻辑。
出路之一是提高质量。基准模型中服务是同质的,但随着收入提高,需求会向更高质量、更依赖专业技能的服务转移(Buera and Kaboski, 2012)。质量提升,意味着消费者愿意为更好的服务付更高的价格,降价压力因此被抵消。由此看,AI带来的生产率红利最终是表现为“降价内卷”,还是转化为更优质的服务与更高的收入,并不只取决于生产率提高了多少,更取决于这些新增能力究竟被用来压低成本,还是用来提升质量。
小结一下,2.3和2.4两节在基准模型上加了两层现实约束。第一层是市场结构:逆巴萨效应在理论上带来降价,但实际降多少取决于各国的传导率 。第二层是需求:随着经济发展,主要约束正从供给端转向需求端,如果需求弹性较低,即消费者因为缺乏购买力,或因质量不佳等原因无法多买,降价就难以放量,名义收入反而受损。
三、对中国的两重含义:升值的天花板与名义收缩的风险
第二章建立了逆巴萨效应的一般框架,本章将其应用于中国,讨论两重含义:第一,中国服务业的传导率 系统性偏高,逆巴萨效应可能强于发达经济体,人民币的趋势升值因此存在天花板;第二,供给管制与需求偏弱的双重约束压低了有效需求弹性
 ,降价难以放量,经济可能面临收缩压力。
(一)含义一:人民币的趋势升值存在天花板
由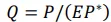 ,逆巴萨带来的实际贬值压力在名义上有两条出路:国内物价 P下降,或名义汇率E上升(本币贬值)。固定汇率下,调整只能通过物价完成——经典巴萨下表现为追赶型经济体的结构性通胀,欧元区内部长期存在的通胀差异是典型例证(Mihaljek and Klau, 2003;Égert, 2010;Berka, Devereux and Engel, 2018)。浮动汇率加通胀目标制下,央行稳定物价路径,调整更多落在名义汇率上。
生产率跃升可以很快、物价调整却往往温和,因此大的冲击更多要靠汇率消化。尤其在当前中国通胀本已低迷的环境下,物价进一步下行的空间有限,逆巴萨效应更可能由名义汇率来吸收。
相对于AI应用水平较低的国家,其他条件不变时,中国的逆巴萨效应更强,均衡汇率的升值幅度因此受到更大约束。但相对于美国等发达经济体,方向并不显然。直觉上,美国服务业的AI暴露度更高,逆巴萨效应更强,AI对美元均衡汇率的下拉幅度应大于对人民币的下拉幅度,这进一步扩大了人民币对美元的升值空间。
为探究这一问题,本文对中美各行业的AI生产率冲击作出估计。图表2比较了两国AI暴露度较高的行业。两国都是服务业的暴露度高于制造业,但高暴露行业的构成差别很大:中国主要是教育、金融保险、卫生与社会工作、住宿餐饮、批发零售;美国则是信息通信、金融保险、科研和专业技术服务。行业差别在两个方面强化了中国的逆巴萨效应。
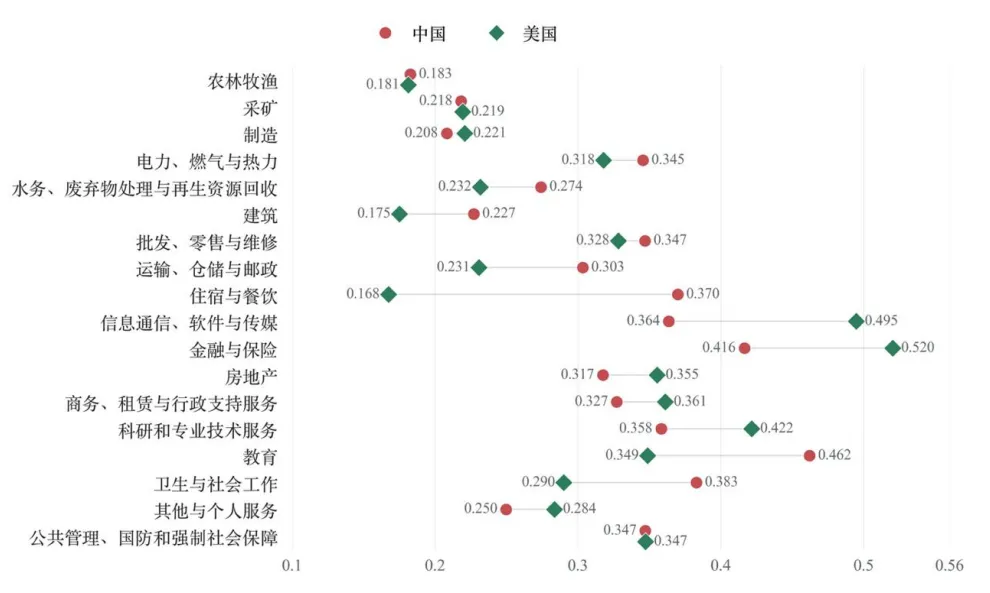
图2、中美AI暴露度较高的行业分布
注:基于职业层面的AI任务暴露分数,按行业内各职业的就业人数加权,得到各国家各行业的AI暴露度
资料来源:中金公司研究部
第一,可贸易性不同。中国的高暴露行业以教育、医疗、住宿餐饮等本地服务为主,不可贸易属性强;美国的高暴露行业——信息通信、专业技术服务——在上一轮ICT革命中已大幅提升了可贸易性,生产率红利有一部分可以通过出口消化。中国受冲击的服务业更“困”在国内,降价压力更集中。
第二,市场结构不同,降价传导率存在系统性差异。中国高暴露行业的共同特征是加成率低、传导充分。除金融外,这些行业大致分两类。一类是管制定价行业,以教育、医疗卫生为代表:成本下降通过政策性降价直接传导——医保集中采购“以量换价”、公立医疗和教育实行政府指导价、电信多轮“提速降费”——这些行业的 接近甚至等于1。另一类是充分竞争行业,以住宿餐饮、批发零售为代表:进入门槛低、参与者众多、利润率偏低,竞争格局接近伯川德竞争——外卖、网约车和电商平台的经验表明,成本下降会迅速传导为终端降价,价格战阶段
 甚至大于1。
美国的高暴露行业则不同。法律、咨询、金融等专业服务集中度高、品牌溢价强,加成率显著高于中国:De Loecker et al.(2020)发现,美国上市公司销售加权的平均加成率从1.21升至1.61;信用卡(Ausubel, 1991)、按揭(Passmore et al., 2005)、340B药价(Robinson et al., 2024)等行业研究显示,成本下降的长期传导系数仅为0.15—0.40。同样的成本下降,在美国更多被利润吸收,在中国则更多传导为终端降价。
附录A对中美两国的AI生产率冲击做了定量测算,图表3报告最高冲击情景下的结果。其中,窄口径按通常做法,将农业、采矿业和制造业划为可贸易部门,服务业划为不可贸易部门;宽口径考虑到ICT已使大量服务业变得可贸易,进一步把信息、金融、商务服务和科技服务划入可贸易部门。
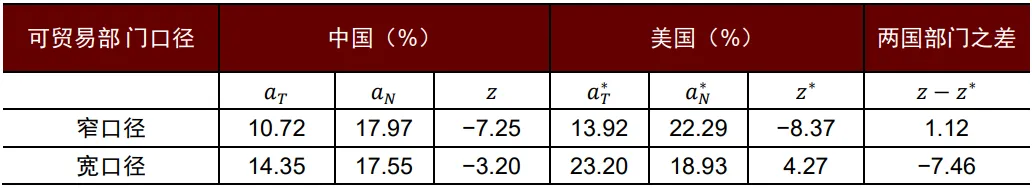
图3、中美可贸易、不可贸易部门AI生产率冲击
注:表中 为可贸易部门的生产率冲击,
 为不可贸易部门,z为两者之差,负值对应逆巴萨方向。方法见附录A。参照Filippucci et al.(2025)和Acemoglu(2025)的做法,采用任务分解法,将部门AI生产率冲击分解为AI暴露度、实现份额、任务效率增益、国家AI条件四个参数;表中为最高AI冲击情景下的结果
资料来源:中金公司研究部
 为可贸易部门的生产率冲击,
 为不可贸易部门,z为两者之差,负值对应逆巴萨方向。
窄口径下,单看生产率冲击,美国不可贸易部门的提升更大(22.29%对17.97%),似乎指向人民币升值。但由式(6),在两国可贸易部门冲击给定时,人民币兑美元面临贬值压力的条件是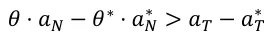 。临界值为
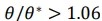 。换言之,只要中国的降价传导率达到美国的1.06倍,逆巴萨效应就会使得人民币的升值空间收窄。考虑到中国高暴露行业“管制定价+充分竞争”的格局,对照美国专业服务业普遍偏高的加成率,这一条件并不苛刻。
宽口径下,信息通信、金融和专业服务在美国更为成熟、增加值占比更高,划入可贸易部门后,美国可贸易部门的平均冲击明显上升并超过其不可贸易部门;此时即使两国传导率相同,人民币兑美元的升值空间也会被压缩。
综上,逆巴萨效应为人民币的趋势升值带来了天花板。这一判断也有助于回应当前关于人民币升值的几类主张。
PPP派认为,世界银行国际比较项目(ICP)测算的人民币购买力平价约为3.99元/国际元,而市场汇率在7左右,人民币被严重低估。但经典巴萨效应说明,购买力平价不能等同于均衡汇率:ICP篮子里既有商品也有服务,服务无法套利,发达国家的服务更贵,其市场汇率自然系统性地强于PPP汇率。PPP的正确用途是比较各国的实际购买力和消费水平,而不是判断汇率是否失衡。
效率派认为,中国制造业效率跃升(新能源、电动车、光伏、船舶)意味着人民币应被重估。本文承认制造业生产率仍在提高,但这一看法只看到了 ,忽略了
 ——服务业生产率的提升,尤其是AI带来的不可贸易服务业的跃升。人民币的基本面支持汇率升值,但升值的天花板被正在进行的AI服务业革命拉低。指出这一被忽略的力量,正是本文提出逆巴萨效应的意义所在[10]。
(二)含义二:降价难以放量,经济面临名义收缩风险
第二章表明,名义收入和就业的走向取决于需求弹性 。中国的三个结构性因素使
 偏低。想买但买不到、不想多买、收入下降后买不起,都可能使销量扩张不足,滑向“降价减收”的不利情形。
第一,供给管制可能约束需求释放。
 度量的是需求对价格的响应,但如果供给端被行政管制卡住,即使消费者愿意多买,产出也无法扩张,有效的
 就被压低了——不是不想买,而是买不到。
近年来,中国服务业监管总体呈现出“放宽准入、优化供给、审慎管控”的政策取向。国家持续降低市场准入门槛,破除各类显性和隐性壁垒,引入社会资本与多元市场主体,以扩大优质服务供给、激活市场活力。一些已经放宽准入的行业表明,管制放宽后,原先被压抑的需求很快就能转化为实际交易。例如,在网约车合法化之前,城市出租车长期实行牌照数量管制,“打车难”现象普遍[11]。2016年七部委明确网约车合法地位后,行业供给迅速增加,持证网约车驾驶员数年间增长数倍[12]。类似的情况也出现在口腔、眼科等消费型专科医疗领域,这些行业在获得相对宽松的机构准入后,供给能力大幅提升,服务规模也随之扩大[13]。
不过,服务业准入改革仍有进一步深化的空间。OECD的服务贸易限制指数(STRI)显示,中国的限制水平高于OECD平均水平。金融、电信、文化传媒、教育、医疗等行业长期存在各种形式的准入管制。如果这些行业能够沿着既有改革方向进一步放宽准入、缓解供给约束,那么AI带来的成本下降就能更顺畅地传导为供给扩张和消费增长。
第二,居民购买力可能压低需求弹性。
供给放开了,消费者就一定多买吗?还要看购买力。中国居民消费率长期偏低,预防性储蓄高企,社会保障尚不完善,需求对降价的响应本就偏弱。而且,同质化低端服务的需求已趋饱和,消费者真正缺的是高质量服务;如果AI带来的主要是同质服务的降价内卷,消费者未必买账。
第三,AI的劳动替代可能形成恶性循环。
前两个因素是既有约束,AI还会带来一个新问题——劳动替代——从收入端进一步压低 。
服务业是中国劳动力市场的“就业海绵”:吸纳近一半就业,容纳约两亿灵活就业人员,每年上千万高校毕业生也大量集中在AI暴露度高的岗位。已有研究发现,AI暴露度较高职业的新增劳动需求明显下降,销售、财务、文秘和客服等白领职业开始受到冲击(陈琳等,2024)。
如果AI替代压低劳动收入份额, 会被进一步压低;企业面对疲弱的需求,又有加快替代的激励,由此可能形成“AI替代→收入下降→需求萎缩→加速替代”的循环(Acemoglu and Restrepo, 2020)。这并非短期摩擦。工业革命早期曾出现过类似的“恩格斯停滞”(Engels' Pause):生产率持续增长而实际工资近半个世纪未见改善,直到互补性新任务大规模涌现后工资才追赶上来(Allen, 2009)。当前AI替代的恰恰是认知常规型任务,能够催生多少互补性新就业仍高度不确定,这意味着上述循环未必能迅速自我纠正,这是逆巴萨效应在中国最不利的可能情形。
四、政策含义:短期分担调整,长期让红利有处可去
短期,逆巴萨效应的冲击既定,要选择合适的名义吸收方式,让汇率而不是国内物价承担更多调整(4.1)。长期,要改变第三章所讨论的传导率 和需求弹性
 背后的结构条件,核心是让生产率红利有处可去——不是困在本地市场变成单纯的降价,而是变成更多、更好的服务和更高的收入。这对应三个方向:扩大市场,让降价能够放量(4.2);转向价值竞争,让红利转化为质量和收入(4.3);扩大内需并应对劳动替代,稳住需求侧的购买力(4.4)。
(一)短期:让名义汇率分担调整,防止“好的通缩”变成“坏的通缩”
逆巴萨的压力要在名义汇率和国内物价之间分配,本文提出两点建议。
第一,保持人民币汇率弹性,让名义汇率分担相对价格的调整。部门间相对价格的变化是实际层面的均衡调整,总要由某个名义变量来完成。如果名义汇率基本不动,压力就会更多落在国内物价上——在通胀预期本已脆弱的环境中,这意味着额外的下行压力。适度增强汇率弹性,发挥其自动稳定器功能,可以为国内物价稳定争取空间。
第二,加强预期管理与逆周期调节,以名义收入为锚,防止“好的通缩”变成“坏的通缩”。同样是物价下行,可能源于生产率提高,也可能源于基本面恶化;有学者主张,对前者不必用需求刺激对冲(Bordo & Filardo, 2005)。两种机制在理论上泾渭分明,现实中却会相互渗透:当通胀预期本已低迷时,额外的价格下行可能强化“需求低迷→价格再降→预期再弱”的循环[14]。这意味着,向市场讲清AI驱动的物价下行与基本面恶化的区别尤为重要。与此同时,适度的逆周期调节有助于稳定总需求和通胀预期,防止供给侧的价格下降诱发需求侧的通缩机制。
(二)长期之一:扩大市场,让降价能够放量
延续和深化服务业准入改革,让AI带来的成本下降更充分地转化为供给扩张。教育培训、医疗健康、养老照护、家政托育等领域仍存在大量未被满足的需求,但长期以来供给扩张受到准入制度约束,技术进步带来的成本下降未必能充分转化为供给增加。因此,合理界定基本公共服务与非基本公共服务的边界尤为重要。在保障基本公共服务公平可及的同时,对私人收益较高、主要满足改善型需求的非基本公共服务,可适度降低准入壁垒、放松价格管制、扩大供给弹性,从而使AI带来的效率提升更多转化为服务供给扩张,更好满足居民不断增长和日益多样化的服务需求。
放量的思路延伸到国际市场,就是提升服务的可贸易性。逆巴萨效应之所以压低实际汇率,是因为不可贸易部门的生产率红利无法通过出口释放,只能表现为国内降价。如果一项服务变得可贸易,就等于把它从不可贸易部门挪进了可贸易部门——逆巴萨折返为经典巴萨,生产率红利不再压低国内价格,而是转化为出口收入和工资增长。
“不可贸易”不是服务的天然属性,而是特定技术和制度条件下的暂时状态。一项服务被AI改造的初期,效率提高了但尚不能跨境交付,红利体现为国内降价;随着标准建立、监管适应,这项服务迁入贸易部门,红利转化为出口收入。这一转变对中国尤为迫切。中国服务贸易长期逆差:2025年国际收支口径的逆差达2381亿美元,居全球首位;服务进口6228亿美元,约为出口的1.6倍[15]。
具体措施上,可以扩大服务业开放,缩减跨境服务贸易负面清单,完善跨境数据流动规则,推动执业资格与行业标准的国际互认。每有一项服务跨过可贸易的门槛,它的生产率进步就从压低价格的力量,变成抬升工资和出口收入的力量。
(三)长期之二:转向价值竞争:让红利变成质量和收入
引导产业竞争从同质化价格战转向差异化价值竞争,使生产率红利更多转化为利润改善与工资增长。竞争带来的降价能够让消费者受益,本身并非问题。需要警惕的是,企业长期困于同质化产品和价格战,使AI带来的成本节约主要用于进一步压价,而难以带来利润改善。如果利润持续承压,进而削弱企业提高工资、扩大投资的能力,生产率红利就难以充分转化为收入增长,反而可能形成“降价—收入承压—需求进一步走弱”的循环。
因此,政策可以引导企业将AI更多用于提升质量、拓展品种和改善服务体验,以提高消费者支付意愿,在价格竞争之外打开价值竞争的空间。在此条件下,生产率红利能够更多地转化为利润改善、工资增长和质量升级,而不是在同质化的价格战中耗散。
(四)长期之三:扩大内需,关注AI时代的劳动替代
提高居民收入在国民收入分配中的比重,以购买力承接生产率红利。逆巴萨效应是否最终导致经济收缩,很大程度上取决于居民是否有足够的购买力将降价转化为消费扩张。这要求提高居民收入在国民收入分配中的比重,完善社会保障以降低预防性储蓄,把财政支出更多转向民生和居民转移,让生产率红利更多地分配给消费者。
前瞻性布局劳动市场制度,应对AI时代的“劳动替代”问题。一旦前文讨论的循环——“AI替代→收入下降→需求萎缩→加速替代”——被激活,居民购买力就会被持续侵蚀。此时,单靠央行刺激需求可能既低效又容易推高资产价格,还需与劳动市场制度、产业竞争政策协同配合。
历史上每一次结构转型都伴随劳动力的跨部门迁徙:农业技术进步释放的劳动力流向了制造业(Alvarez-Cuadrado and Poschke, 2011;Bustos, Caprettini and Ponticelli, 2016),制造业自动化后,劳动力又大量流向服务业(Autor and Dorn, 2013;Dauth et al., 2021)。AI时代,服务业进一步自动化之后,劳动力还能流向哪里?这是一个需要政策提前布局的开放问题。
[1]斯密在《国富论》中指出,制造业劳动能够“固定和实现”于可出售的商品之中,而医生、律师、演员、音乐家等大量服务劳动的成果往往“在生产的瞬间即告消逝”(“perishes in the very instant of its production”),因此难以像制造业那样通过资本积累和分工持续提高生产能力。
[2]较早期的研究中,萨伊在《政治经济学概论》中界定了服务的内涵,强调服务“有实在的价值,人们愿意交换它,但它却没有永久性”,称之为“无形产品”。
[3]数据来源:国家卫生健康委《我国卫生健康事业发展统计公报》。
[4]总体价格指数是两部门价格的几何加权: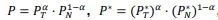 ,其中
 为可贸易品消费份额,假定两国相同。
[5]完整推导如下。可贸易品服从一价定律,小国视世界价格 为给定:
 。完全竞争下价格等于边际产出,劳动自由流动使两部门工资相等:
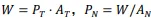 ,因此
 。将以上关系代入式(1),即得式(2)。
[6]根据美团历年财报测算,2019—2024H1单均配送相关成本总体由约4.7元降至约4.1元。中国就业网调研亦显示,部分骑手平均配送单价由2023年的约8元降至2024年的约7元,为维持收入需增加跑单量或工作时长。
[7]对式(4)取对数后求变化率,得 ,其中
 为加成率
 的变化率。定义传导率
 ,代入即得正文式(5)。
 表示加成率吸收了一部分生产率红利(m>0)。
[8]推导:实际产出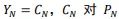 的弹性为
 变化率为
 ,因此
 。就业
 ,增长率
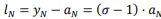 。名义收入
 ,增长率
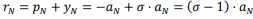 。
[9]数据来源:国家邮政局。
[10]另一类“顺差派”认为,经常账户大幅顺差意味着人民币面临升值压力。这一判断忽视了国际收支恒等式的约束,国际收支恒等式为:CA+FA+KA+NEO=ΔR,其中CA为经常账户差额,FA为非储备性质金融账户差额,KA为资本账户,NEO为净误差与遗漏,ΔR为储备资产变动。等式左侧的符号决定了外汇市场的综合供求方向:为负则储备下降,反映贬值压力。据国家外汇管理局数据,2024年左侧各项分别为 +4,623、−5,238、-2、−6亿美元,对应储备因交易净减少623亿美元;2025年分别为 +7,350、−8,201、-2、+385亿美元,对应储备净减少468亿美元。可见,非储备性质金融账户逆差超过经常账户顺差,外汇市场的净供求状况并不支持人民币升值的判断。
[11]据北京市统计局数据,北京出租车自1995年起即将近6万辆,至2013年仍维持在约6.6万辆。
[12]据交通运输部数据,截至2024年6月底,全国累计发放网约车驾驶员证712.6万本、车辆运输证301.5万本,远超此前出租车约136万辆的存量。
[13]2010年国办发58号文件的出台,标志着我国社会资本办医由“有限准入”转向“全面放宽准入”。咨询机构Frost & Sullivan的报告显示,口腔领域,2011—2021年全国公立口腔专科医院仅由158家增至163家,而民营口腔专科医院由159家增至871家,年均复合增速约18.5%;眼科领域,中国公立眼科专科医院仅由53家增加至59家;同期民营眼科专科医院由235家增至1,225家,年均复合增速约18.0%。
[14]此处所称“通缩”仅指价格水平下降,即价格指数同比或环比增速为负。事实上,中国人民银行对“通缩”的界定包含更为综合的宏观特征。中国人民银行曾指出,通缩一般具有物价水平持续负增长、货币供应量持续下降的特征,且常伴随经济衰退。参见中国人民银行:《2023年一季度金融统计数据新闻发布会文字实录》,2023年4月20日。
[15]来源:国家外汇管理局。
延伸阅读