ARTICLE · 1067679
AI制药大爆发:10家核心公司,谁会成为“最后赢家”?(附名单)
一位特发性肺纤维化患者,过去肺功能只能看着往下掉。但用上一款AI设计的药12周后,他的用力肺活量平均提高了98.4毫升;而安慰剂组的患者,却下降了20.3毫升。这款药叫Rentosertib,来自英矽智能,如今已启动III期临床。
另一款由剂泰科技用AI开发的口崩片,不用喝水就能在口腔里快速溶解,专为吞咽困难的患者设计,III期临床也达到了终点。过去被嘲笑“只会画分子”的AI制药,如今正把分子送进临床、送进审批、送进BD合同。
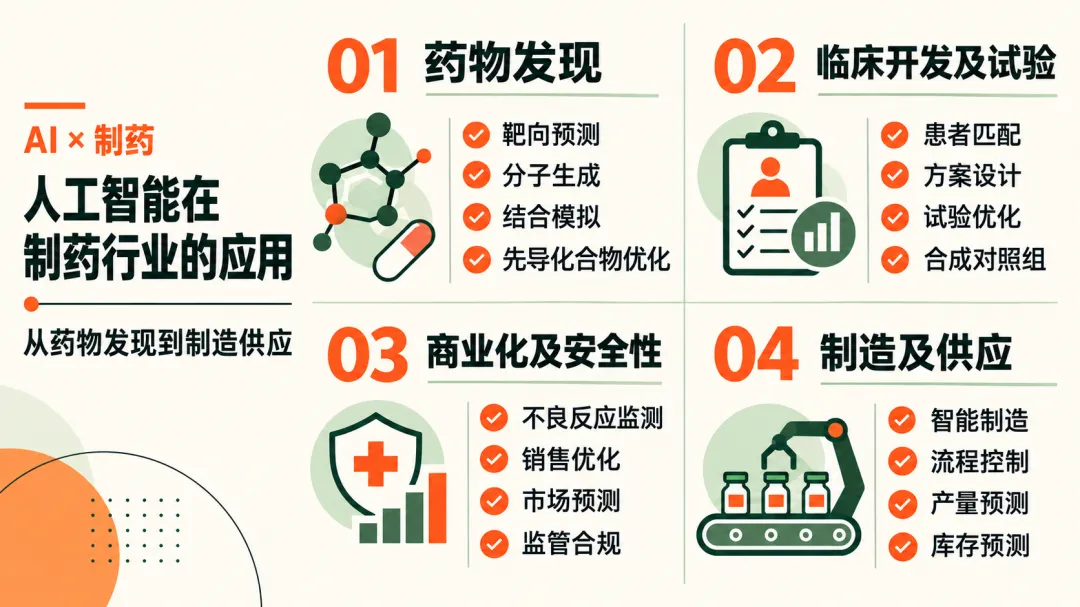
全球药物研发支出仍在攀升,中国增速更快;AI赋能药物研发费用市场也从百亿美元级向更高量级扩张。更关键的是,AI制药已进入商业化验证阶段,它不再只是单点算法,而是覆盖药物发现、临床开发、商业化、制造供应的全链条生产力工具。药物发现阶段可大幅压缩时间,累计降本效应显著。但真正卡脖子的,已不是算力本身,而是高质量数据、模型可解释性和湿实验闭环。国内政策以AI辅助、人工复核定调,海外则走向风险分级。
当资本从“听故事”转向“看临床、看BD、看收入”,谁能把干湿闭环跑通,谁能在上游卖水,谁又会被验证证伪?往下看。
01
行业概述
AI制药的产业定位正在发生根本变化。早期它更多是靶点预测、分子生成、虚拟筛选等单点工具;如今已升级为覆盖药物发现、临床开发、商业化与制造供应的全链条生产力工具。竞争核心也从模型算法转向数据、实验闭环与商业化兑现。国内政策以顶层规划和审评指南推动“AI辅助、人工复核”,海外则采用风险分级路径,产业进入商业化验证阶段。
市场空间由研发支出与外包渗透共同支撑。弗若斯特沙利文测算,全球药物研发支出预计从2023年的2605亿美元增至2030年的3943亿美元,中国从366亿美元增至675亿美元。AI赋能药物研发费用市场预计从2023年的119亿美元增至2032年的746亿美元。全球药物研发外包市场2023—2030年预计从1512亿美元升至3632亿美元,中国从269亿美元升至871亿美元;其中药物发现外包从35亿美元增至122亿美元,增速领跑。
02
关键解读
1)全流程降本增效,发现端最显著
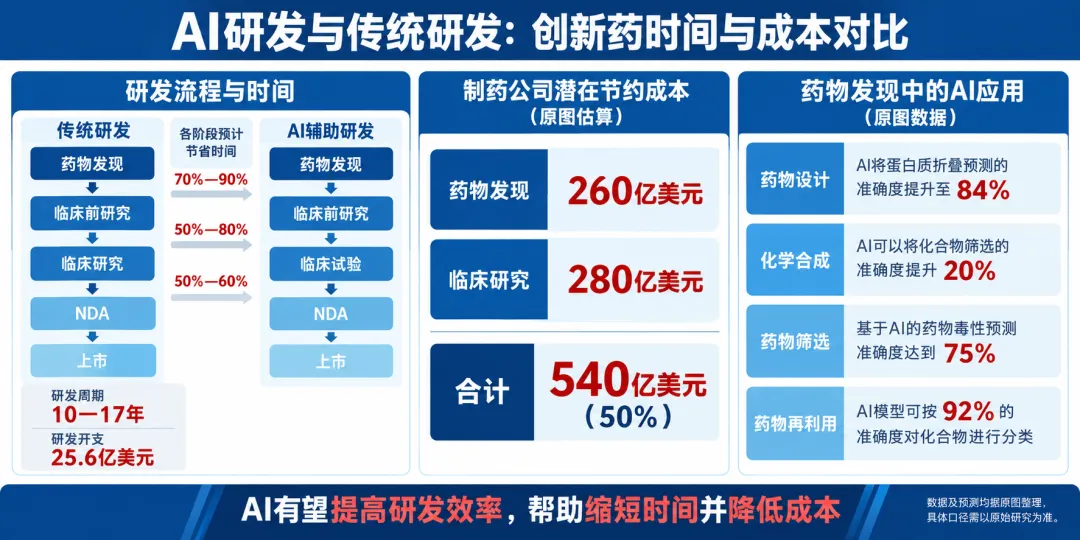
传统新药研发常耗时十年以上、耗资数十亿美元。AI介入后,药物发现阶段可节省70%—90%时长,临床前节省50%—80%,临床阶段节省50%—60%,累计可降低约50%研发总成本。技术端,蛋白质折叠预测准确度提升至84%,化合物筛选精准度提高20%,毒性预测准确率达75%,化合物分类精准度达92%。
靶点发现依托知识图谱、多组学融合和AlphaFold3突破“不可成药”瓶颈;DrugCLIP将筛选速度提升6个数量级,在全新靶点实现15%命中率并发现12个全新候选分子。分子生成进入3D扩散模型时代,ADMET预测实现早期成药性筛查,DMTA自动化闭环把设计、制造、测试、分析连成飞轮。临床端,OncoLLM+PRISM将病例审查提速80%以上,提前锁定72%潜在受试者;GPT-4o+RAG接近100%匹配敏感性与特异性。
2)数据模型为王,干湿闭环定胜负
行业形成算力、数据、模型三大壁垒,但数据与模型的重要性高于算力。算力壁垒在于工程化调度与成本效率;数据壁垒在于高质量注释数据稀缺、失败实验缺失、数据孤岛和合规约束;模型壁垒在于垂直场景适配、可解释性和临床转化。真正的高阶壁垒是自有自动化湿实验平台与干湿闭环:模型预测、实验验证、数据反馈、模型迭代形成飞轮。
当前AI制药仍高度依赖成熟靶点,成熟靶点可节约40%—50%时间与成本,全新靶点降至25%—40%。小分子落地领先大分子,大分子主要集中在抗体发现,ADC、双抗等复杂分子仍只覆盖抗体部分。湿实验验证正成为瓶颈,上游卖水型企业的议价权随之上升。
3)监管分化,鼓励与规范并行
国内以顶层规划和专项指南为核心。NMPA发布《关于“人工智能+药品监管”的实施意见》,CDE确立“AI辅助、人工复核”审评范式,明确AI不得替代专业人员判断。工信部等推动医药工业数智化转型,“十五五”规划进一步提出深化AI赋能,打造智能靶点筛选、智能制药、真实世界研究等高价值场景。
海外方面,FDA与EMA联合发布良好人工智能实践指导原则,强调基于风险的分级审评;欧盟《人工智能法》对医疗AI进行风险分级监管。政策痛点仍在AI生成分子专利确权:发明主体资格、算法专利客体适格性尚无明确界定,确权存在不确定性。
4)商业化验证加速,BD与临床成催化
全球AI制药已有个别改良新药上市,华润三九GIPR/GLP1R肥胖适应症已申请上市,临床III期阵营逐步扩大。英矽智能Rentosertib启动III期临床,II期显示60mg组用力肺活量平均提高98.4毫升,安慰剂组下降20.3毫升,差值达118.7毫升;剂泰科技MTS-004 III期达到终点,为国内首款治疗假性延髓情绪的口腔崩解片。
BD端,英矽智能与礼来达成27.5亿美元合作,与武田达成600百万美元以上合作;石药集团与阿斯利康、百济神州等达成多项大额授权。MNC普遍采用“首付+里程碑”模式,临床数据披露、License-out和平台合作成为产业重要催化。
03
核心公司
第1家:英矽智能细分领域: 生成式AI药物发现、AI Biotech全栈平台概念关联:Pharma.AI平台+自研管线+BD授权模式,覆盖靶点发现、分子生成、临床预测。核心管线Rentosertib为TNIK抑制剂,用于特发性肺纤维化,另有USP1、QPCTL、KAT6/KIF18A、GLP-1R等对外授权。最新进展: Rentosertib于2026年7月正式启动前瞻性、随机、双盲、安慰剂对照的III期临床;II期显示60mg组FVC平均提高98.4毫升,安慰剂组下降20.3毫升,差值达118.7毫升,提示“肺功能正向”潜力;与礼来达成27.5亿美元AI平台合作,并与武田等推进神经免疫领域BD。
第2家:晶泰控股细分领域: AI+量子物理+机器人、药物与材料研发服务概念关联: 小分子ID4Inno、大分子ProteinGPT、抗体XupremAb、量子物理XFF/XFEP/Xpose、固态XtalCSP、自动化ChemPlus。AI+机器人构建高通量实验、高质量数据、高智能模型飞轮。最新进展: 机器人实验室7×24小时运行,持续积累高质量数据训练AI模型;2025年药物发现解决方案收入5.38亿元,智能自动化解决方案收入2.65亿元,实现扭亏为盈;与辉瑞、礼来等保持合作,年内多项BD落地,覆盖小分子、大分子及固态研发。
第3家:剂泰科技细分领域: AI制剂优化、AI纳米递送概念关联: AITEM小分子制剂优化平台、NanoForge AI纳米递送平台,覆盖核酸药研发全流程。差异化在递送系统,聚焦肝外递送、LNP配方优化和多模块协同设计。最新进展: MTS-004为国内首款治疗假性延髓情绪的口腔崩解片,III期临床达到主要终点,12周治疗显著减少PBA平均发作次数,并自第2周起观察到疗效;该药基于AITEM平台开发,为国内首个完成II期临床的AI制剂新药;管线覆盖中枢神经、代谢、肿瘤、自免。
第4家:成都先导细分领域: DEL药物发现、AI+CRO概念关联: 全球最大DEL化合物库之一,整合FBDD/SBDD、OBT、TPD、AI平台。服务+自研双轮驱动,通过研发服务、化合物IP转让、自研管线权益变现。最新进展: 累计服务600+客户,转让135个项目;自研HG146(HDAC抑制剂)进入II期,HG381(STING激动剂)进入I期,另有多项临床及PCC阶段项目;DEL+AI平台持续提升筛选效率,并整合FBDD/SBDD、OBT、TPD等技术。
第5家:泓博医药细分领域: AI驱动药物设计、CRO/CDMO一站式概念关联: 自研DiOrion AI平台九大模块,覆盖虚拟高通量筛选、分子生成、成药性预测;嵌入CRO/CDMO/CMO全链条,形成“AI预测—实验验证—交付反馈”闭环。最新进展: DiOrion AI平台累计服务104个新药项目,覆盖虚拟高通量筛选、分子生成与成药性预测;核心品种替格瑞洛、左卡尼汀、本维莫德均已获批备案,左卡尼汀及替格瑞洛获欧洲CEP证书;覆盖心血管、抗病毒、代谢、皮肤四大领域。
第6家:百普赛斯细分领域: 重组蛋白试剂、AI制药湿实验验证概念关联: 国产重组靶点蛋白试剂龙头,拥有5000+经验证靶点蛋白、HEK293/CHO表达体系和一体化体外功能验证平台,可输出结构化、同源湿实验数据,适配AI干湿闭环。最新进展: 推出CHO-Direct服务,覆盖AI设计、高通量表达、纯化、深度表征,并输出结构化同源湿实验数据集;融合AI for Science搭建蛋白设计平台,可预测蛋白关键理化属性,已完成多款工业级蛋白AI改造;技术路线从定向改造向蛋白从头设计升级。
第7家:百奥赛图细分领域: 全人源抗体小鼠、抗体发现平台概念关联: RenMice全人源抗体小鼠平台,拥有2000+靶点人源化小鼠;千鼠万抗、RenSuper AI抗体平台。百万真实全人抗体序列及体内外功能标签,适配AI抗体体内评估。最新进展: 对外输出现货抗体分子授权,收取首付款、里程碑和销售分成,已从卖小鼠、做药效CRO升级为抗体分子授权平台;拥有2000+靶点人源化小鼠品系和超百万条真实全人抗体序列,适配AI生成全人抗体的体内评估;海外MNC客户占比高。
第8家:金斯瑞生物科技细分领域: 基因合成、蛋白表达、湿实验验证概念关联: 全球基因合成龙头,AI模型输出的蛋白、抗体、多肽序列需合成、表达、测试,产出标准化数据回灌模型,完成DBTL闭环。基因到蛋白平台约占生命科学事业群收入66%。最新进展: 与礼来Lilly TuneLab达成合作,向参与企业提供湿实验服务,将AI预测转化为生物学验证数据;AIDD相关业务同比翻倍增长,连续三个半年度保持快速增长;计划配售募资23.27亿港元,主要用于AIDD相关建设,基因到蛋白平台约占生命科学事业群收入66%。
第9家:药康生物细分领域: 商品化小鼠、人源化模型概念关联: 斑点鼠计划,拥有2万+基因敲除商品化小鼠、800+药靶人源化模型;NeoMab全人抗体小鼠。AI新靶点早期体内验证,标准化模型交付快。最新进展: 商品化小鼠销售为主,配套药效CRO,斑点鼠计划拥有2万+基因敲除商品化小鼠、800+药靶人源化模型;适合AI批量候选分子体内初筛,标准化模型交付快;海外客户占比偏低,定制化与抗体体内评价弱于百奥赛图。
第10家:石药集团细分领域: AI多肽药物发现、siRNA药物发现、BD授权概念关联: 拥有多肽药物AI发现平台、siRNA药物发现平台和AI分子设计模型,覆盖体重管理、糖尿病、肿瘤等方向,通过对外授权兑现平台价值。最新进展: 2026年与阿斯利康达成17.7亿美元合作,与百济神州达成18.35亿美元授权;拥有多肽药物AI发现平台、siRNA药物发现平台和AI分子设计模型,覆盖体重管理、糖尿病、肿瘤等方向;多个AI相关项目进入BD交易,平台价值持续兑现。
- End -