ARTICLE · 1070420
盘一盘AI在26H1的融资情况,AI的泡沫离破裂还有多久?
如果只看一个数字,2026 年上半年全球 AI 一级市场是 3875 亿美元,同比 +239.3%。
但只盯总额,会把信息量最大的一部分漏掉。这 3875 亿美元不是均匀撒下去的,它沿着固定的几条沟壑往下走,换一条切法,看到的画面完全不同。
这篇把同一笔钱拆成四条线:标的、轮次、赛道、地区。拆完之后只有一个结论。
> 钱没有变多,钱变窄了。
口径先说清
先把账说明白,否则后面所有结论都不成立。
同一段时间,三家机构给出的总数不一样。CB Insights 统计 2026 上半年为 3875 亿美元;Dealroom 是 3990 亿美元;PitchBook 是 4070 亿美元。最大差约 5%。
差异来源不止一处:债务与项目融资是否计入、「AI 公司」怎么判定、统计截止在哪一天。三家都对,减一减就错了。
本文所有图表都只用单一来源绘制,图注里标了是哪一家,不做跨来源合并。这不是严谨癖,这是这类数据里最常见的误用。
集中点一:标的
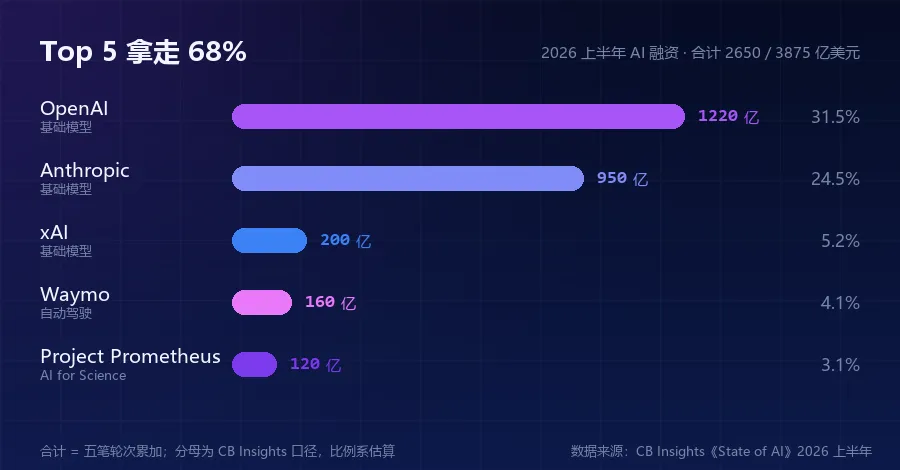
上半年融资额前五名合计 2650 亿美元,约占全市场三分之二。
OpenAI 1220 亿,Anthropic 950 亿,xAI 200 亿,Waymo 160 亿,Project Prometheus 120 亿。五家里面三家是基础模型公司。
这个「三分之二」是估算,得说明白:五笔金额按各公司公开轮次累加,分母取 CB Insights 的 3875 亿;换用 Dealroom 的 3990 亿是 66%,换 PitchBook 的 4070 亿是 65%。三个分母,结论不变——大约三分之二的资金,进了五家公司。
换个说法体会量级:Anthropic 一家上半年的融资额(950 亿),接近 2025 年上半年全球 AI 融资总额(1142 亿)的八成三。
前五名之外,没有任何一家公司的上半年融资超过 100 亿美元。
还有一个更硬的口径:据 PitchBook,OpenAI 与 Anthropic 两家仅凭 三轮融资就拿到约 2170 亿美元,占上半年总额超过一半。两家公司,三轮,一半的钱。
集中点二:轮次
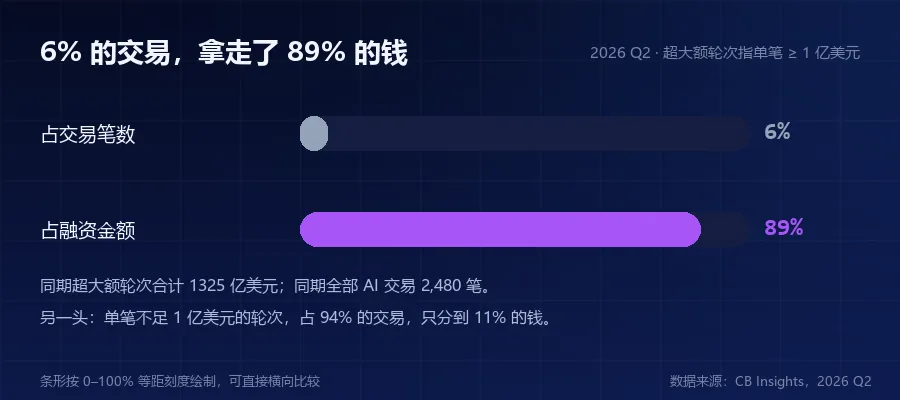
以第二季度为例:单笔 1 亿美元以上的超大额轮次,只占 6% 的交易笔数,却拿走 89% 的融资金额,合计 1325 亿美元。剩下 94% 的交易,分 11% 的钱。
这不是「头部集中」这种说了等于没说的话。它的具体含义是:在这个市场里,能不能融到钱,和在做的事情本身质量关系有限,和能不能进入超大额轮次关系极大。
第二季度还有一个容易被平均数掩盖的细节:Anthropic 一家当季 658 亿美元的融资,占当季全部 AI 融资的 44%。也就是说,「AI 融资很热」这个判断,接近一半是由一家公司做出来的。
集中点三:地区
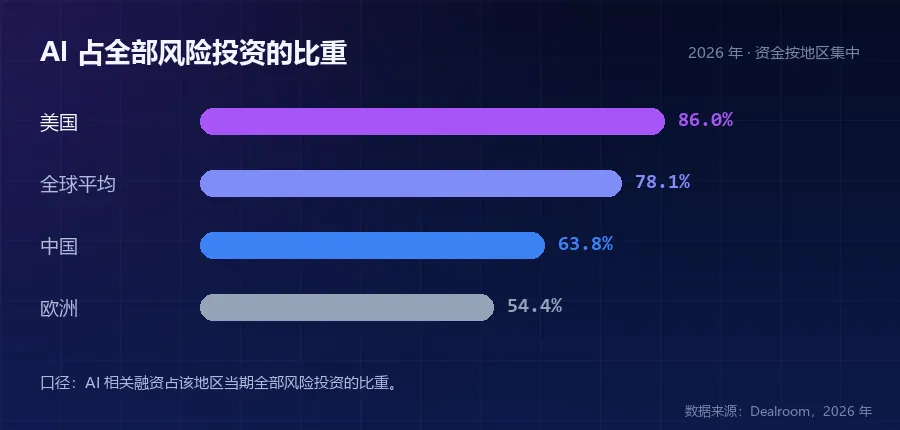
AI 相关融资占该地区全部风险投资的比重:美国 86.0%,全球平均 78.1%,中国 63.8%,欧洲 54.4%。
美国不只是 AI 融资额最大。它是风险投资这件事本身已经被 AI 占满——这个数字的另一面是,在美国做一家非 AI 的创业公司,面对的是一个只剩一成四份额的资金池。
还能再往下切一层,切到城市。Dealroom 自己的表述是:旧金山湾区通常拿到全球 AI 风投的 35% 到 40%。而截至 2026 年第二季度的过去 12 个月,湾区一地的数字是 3629 亿美元。同期中国全国是 360 亿美元。
一个都会区,是中国的十倍。
这条线值得单独记一笔:美国占 86% 已经足够极端,但它内部还在继续向一个城市集中。湾区占的是「全球 AI 资本」的四成左右,全球其他所有城市加起来分剩下的六成。
被忽略的分母
前面三层说的都是分子。真正让「集中」变成「逼仄」的,是分母。
第一季度全球风险投资总额约 2970 亿美元,其中 AI 占约 80%;第二季度这个比例是 81%。同期,非 AI 赛道的融资同比 −40%。
所以 AI 融资额的暴涨,有相当一部分不是新钱进场,是钱从别的地方搬过来。总量没有翻两倍多,是结构被重排了。
「AI 很热」的准确版本是:只有 AI 在热,而且只有 AI 里极少数公司在热。
节奏:上半年是前置的
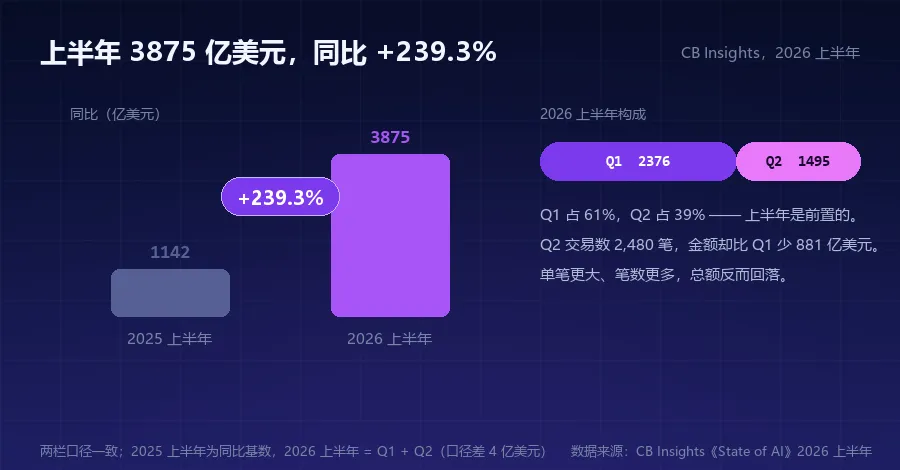
拆到季度:第一季度 2376 亿美元,第二季度 1495 亿美元。
第二季度金额比第一季度少了 881 亿美元,但交易数有 2480 笔——笔数没少,金额回落。
这是超大额轮次的天然特征:一笔巨型融资就能改写一个季度的读数。所以「同比 +239.3%」这个数字要谨慎地读,它由少数几笔交易决定,不能直接读成融资环境整体好转。
真正稳定、可比的信号是笔数:笔数在涨,但涨得比金额慢得多。
被平均数藏住的赛道
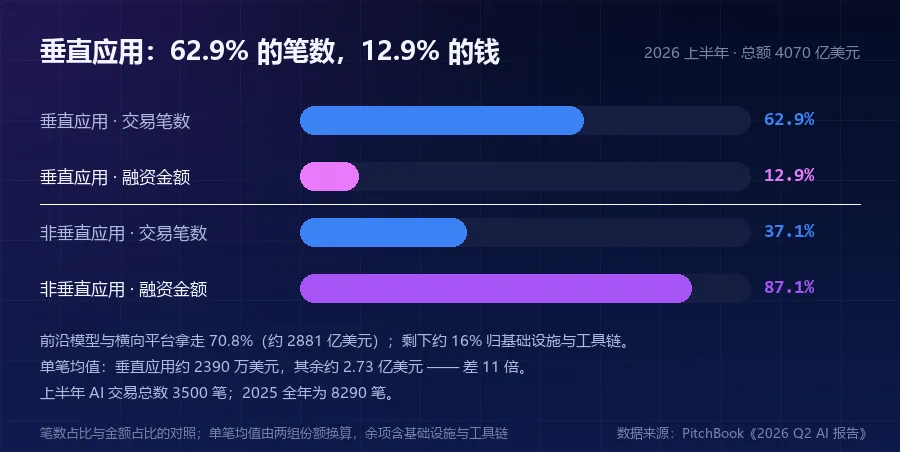
把 4070 亿美元按 PitchBook 的分类切一刀,画面立刻变了。
垂直应用——在基础模型之上做具体行业产品的公司——贡献了 62.9% 的交易笔数,却只拿到 12.9% 的融资金额,约 525 亿美元。
前沿模型与横向平台拿走 70.8%,约 2881 亿美元。剩下的约 16% 归基础设施与工具链。
换算成单笔均值,差距更直观:垂直应用单笔约 2390 万美元,其余约 2.73 亿美元——差 11 倍。
同期 AI 交易总数只有 3500 笔。作为参照,2025 年全年是 8290 笔。PitchBook 给的解释是宏观的:伊朗战争推高通胀、美联储缩减降息、信贷收紧,投资者变得更挑剔。
这里要说清一件事:这不是「应用层没有机会」,是应用层的估值天花板被模型层锁住了。 你做的东西越好,越依赖底座;底座每抬一次价,你的毛利就被拿走一块。这个结构不改变,应用层就永远只能拿 12.9%。
还有两个数字放一起看很有意思。据《纽约时报》,至少 95 家投资机构同时投了 OpenAI 和 Anthropic——传统上风投会回避同时下注直接竞争对手,这个规矩在这轮被打破了。而在退出端,据 PitchBook 报道,OpenAI 正考虑把 IPO 推迟到 2027 年,原因是未达内部基准加上市场波动。
一边是钱不分彼此地涌进同两家,一边是其中最贵的那一家不敢上市。这两件事同时成立,就是这轮融资最准确的画像。
具身智能:融资在第一梯队,收入还在表演
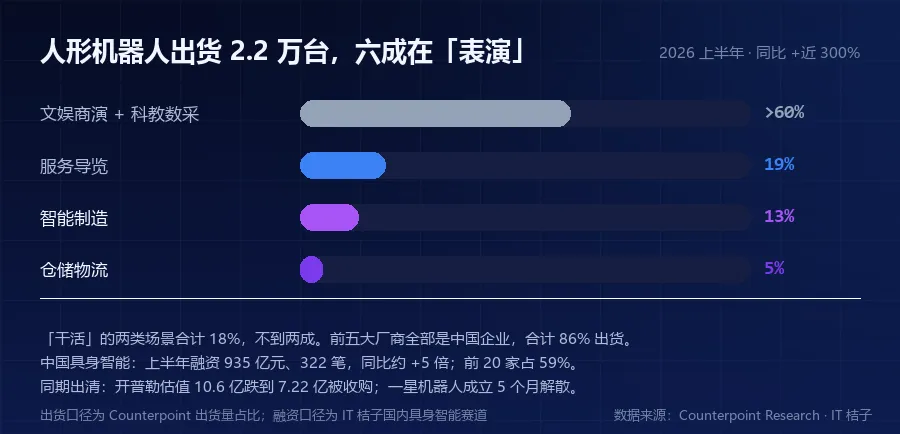
这一节讲钱落到物理世界之后发生了什么。因为它离你最近,也最容易被融资额误导。
先看融资侧。据 IT 桔子,2026 年上半年国内具身智能赛道融资总额 935 亿元,融资事件 322 笔,同比分别约 +5 倍和 +137%。头部效应同步出现:融资额前 20 家合计 550 亿元,占 59%。百亿估值的独角兽上半年新增 19 家——而 2025 全年只有 3 家。
再看交付侧。据 Counterpoint Research,2026 年上半年全球人形机器人出货量突破 2.2 万台,同比增长接近 300%,全年预计超过 5 万台。出货量前五大厂商全部是中国企业,合计吃下 86% 的市场份额,其中智元约 9700 台、宇树超过 7000 台。
数字到这里都很好看。然后看结构。
同样的 2.2 万台,文娱商演与科教数采合计占六成以上,服务导览约 19%,智能制造 13%,仓储物流 5%。
真正进工厂和仓库「干活」的,不到两成。
宇树的招股书可以直接印证这一层:2025 年前九个月,它超过 70% 的人形机器人相关收入来自科研教育领域,真正的行业应用只占约 9%。而所谓「科研教育」是个宽口径,除了高校和院所,还包括大量买回去做二次开发的科技公司和开发者——他们买的是一台研究平台,不是一件生产工具。
一侧是融资额同比 5 倍,一侧是六成出货在表演。这个错位还有另一面:出清已经开始了。
上海开普勒机器人 2026 年 5 月被杭州柯林收购控股权,估值从 10.6 亿元降到 7.22 亿元,一个月打了三折;它 2025 年全年营收 433.72 万元,净亏损 6693.9 万元。吉利旗下的一星机器人成立不到半年就原地解散并注销,数亿元种子轮明明已经到账,原因是母公司战略重心转移。曾是独角兽的达闼机器人多地裁员、拖欠薪资、现金流断裂,超 2000 项专利被独家授权出去。硅谷的 K-Scale Labs 三轮融资约 675 万美元、订单超过 200 万美元,最终在量产前夜资金耗尽,团队解散、技术全部开源、款项全额退还。扫地机器人鼻祖 iRobot 在 2025 年底申请了破产保护。
连波士顿动力都算不上赢家:据公开报道,现代汽车入主以来累计注资超过 22 亿美元,而公司累计营收只有约 2.7 亿美元,累计亏损超过 9.5 亿美元。
真正的卡点不在硬件,在数据。行业共识是人形机器人要真正智能化落地,需要千万小时级的实景运行数据,而全行业累计的有效数据只有十几万小时——差两个数量级。工业级人形机器人在工业巡检、化工安防、汽车制造三个领域的渗透率分别只有 3.2%、1.8% 和 2.5%。
政策端在推:2026 年 6 月,工信部与国务院国资委联合启动实景实训专项行动,要求年底前形成万台级规模落地能力。
把这一节压缩成一句判断:
具身智能的资金集中度和收入集中度,方向是相反的。 钱在往赛道里集中(935 亿、同比 5 倍、前 20 家占 59%),收入在往表演场景集中(六成以上)——而表演场景恰恰是唯一能立刻产生现金流、也唯一无法验证通用性的地方。这个行业现在缺的不是钱,是一个「换场景还能干活」的证据。
钱从哪来:一个能自我强化的循环
这一轮 AI 融资的规模,已经超出了「风险投资」这个框架本身能解释的范围。
芯片与云厂商投钱给模型公司,模型公司把这笔钱变成采购承诺,采购承诺成为厂商的订单与收入,收入与订单再抬高厂商的估值和融资能力,厂商继续投钱给模型公司。钱在同一个循环里转了两圈。
几个已经公开的接口:Oracle 给 OpenAI 的算力采购承诺约 3000 亿美元;微软约 2500 亿美元;OpenAI 与 AMD 的采购协议约 900 亿美元;英伟达向 OpenAI 投资约 300 亿美元。据彭博的统计口径,这一轮循环里真正以股权形式投出的钱约 460 亿美元,而绑定的多年期采购承诺约 8790 亿美元。
这不必然是坏事,它确实把算力供给提前了。它的问题在于久期:股权投入的回收期,和采购承诺、债务的到期期限,不在同一个量级上。
而且只要循环还在转,它就会继续压低「用股权融资」的成本——因为每一轮估值抬升都在让股权变得更便宜。循环的问题从来不是转不转得动,是停下来的时候。 国际清算银行在 2026 年年报里点过这件事。
这条线可能被什么打断
三个条件,都不需要预测时间点,只需要盯住变量。
一、算力资产的久期错配。 2026 年美国企业 AI 基础设施支出约 7700 亿美元,而 2025 年 AI 公司的总收入只有 300 至 500 亿美元。五大云厂商的表外债务约 1.65 万亿美元。支出的钱和收入的钱不在同一条时间轴上。市场的定价方式已经在变:英伟达的信用违约互换价差在两个月内翻了一倍——说话的是债券市场,不是股票市场。
二、退出端没有跟上。 第二季度全球退出 457 起(并购 430、IPO 25、SPAC 2),这个量级不足以支撑当前的估值锚。Anthropic 已在 6 月递交保密 IPO 申请,市场预期 10 月上市;而 PitchBook 报道 OpenAI 正考虑把 IPO 推迟到 2027 年。头部公司 IPO 不是利好兑现,是重新定价的开始——而最贵的那一家正在往后拖。
三、分母继续缩。 AI 占风险投资的比重已经到全球 78.1%、美国 86.0%,继续向上走的空间有限。如果非 AI 赛道继续以 40% 的速度收缩,明年要维持「AI 融资额增长」,就只能依赖更大规模的单笔交易——也就是更少、更集中的赌注。
三条里任何一条兑现,都不会立刻改变「钱往头部集中」这个结构。它们改变的是这个结构还能维持多久。
对不同的人,这意味着什么
如果你在一级市场做投资。 全市场的 +239.3% 没有可操作性,它由五家公司贡献了三分之二。有可操作性的数字在另一侧:非 AI 赛道的融资被系统性压缩了 40%,垂直应用只拿到 12.9% 的钱,而据 Crunchbase,种子轮到 A 轮的中位间隔已经拉长到 24 个月。钱变贵了,但不是所有地方都变贵了。
如果你在创业。 94% 的交易分 11% 的钱,这是当前的实际分配比例。指望「AI 融资热」传导到自己身上的路径,比直觉上窄得多。反过来看,前五名之外没有任何一家拿到 100 亿美元以上的融资——这是空位,不是天花板。
如果你在具身智能这条线上。 这是四条线里唯一一个「融资额同比 5 倍、但出清已经开始」的赛道。分水岭不是融资额,是有没有进到智能制造那 13% 里。用一位受访者的说法,2027 年可能就是量产兑现元年——那时拿不出订单和复购的公司会集中出局。
如果你在看二级市场。 一级市场和二级市场对同一条线给出了相反的定价:宇树科技 8 月登陆科创板,上市当天中证机器人指数下跌 7%。这条线真正值得盯的变量不是融资额,是两件事——Anthropic 与 OpenAI 的上市定价,以及头部机器人公司的复购率。这两个数字出来之前,所有关于「估值」的判断都缺一个锚。
数据看板
上面这些数字做成了一份可交互看板:单页、零外部依赖、手机和电脑都能打开。看板地址(复制到浏览器打开):
https://ai-funding-landscape.app.workbuddy.host/
看板里有五张 KPI 卡(滚动计数)、上半年最大五笔的标的卡,以及六张 SVG 图表:规模与同比、季度节奏、轮次集中度、赛道分层、地区结构、具身智能出货结构。此外还有本文提到的循环融资机制与三个风险条件。
看板里金额以十亿美元为单位,3875 亿美元即 387.5B。图表支持悬停查看明细,小屏建议横屏看。
数据来源:CB Insights《State of AI》2026 上半年、Dealroom AI 数据页(更新于 2026-07-24)、PitchBook《2026 Q2 AI 报告》、Crunchbase、Counterpoint Research、IT 桔子、彭博、国际清算银行 2026 年年报。
各来源的统计口径与统计区间不同,本文每张图表均为单一来源绘制,不做跨来源合并;文中的比例换算均已标注口径。
本文为数据分析,不构成投资建议。
链接较长,建议点文末「阅读原文」直接打开看板。