ARTICLE · 1088251
AI重塑国内BIM软件与应用
AI重塑国内BIM软件与应用最近看到一篇行业文章《设计院正在被 GPT-6 改写》,它讲了一个很冲击的判断:GPT-6不再只是“更会聊天的助手”,而是能直接上手SU、Rhino、CAD、Blender 这些专业软件,把“平面图→建模→渲染→漫游动画”一条流水线自己跑完。AI 替代的不再是“某个动作”,而是“整个岗位的执行环节”。 但很多人在讨论 AI 冲击设计院时,忽略了一个更深的行业——BIM。如果说设计院被 AI 改写的是“画图”,那 BIM 这个“建出来的模型+数据”体系,被 AI 改写的则是它的根基。而这里,藏着国产 BIM 软件最关键的一次机会。 这篇文章不重复“AI 会不会取代建筑师”的讨论,只讲三件事:AI 到底改写了 BIM 的什么?国产 BIM 软件和应用的处境发生了什么变化?这次变革里,机会和风险各在哪里。 
头图注:真正影响选择的,往往不是工具多强,而是它改变了谁的门槛。 很多人把 AI 对 BIM 的影响理解成“AI 帮你把模型建得更快、渲染得更真”。这其实低估了冲击。 原文里那个判断很关键:此前的 AI 是“输入指令—输出结果”的单点工具,环节断裂,需要人来衔接、调整、纠错;而新一代 AI 是“流程执行者”,能理解完整目标、自主拆解任务、调用不同软件、自我检查迭代。 把这句话落到 BIM 上,含义完全不同。BIM 过去最大的成本,恰恰是人去“翻模”——把二维图纸、照片、方案翻译成一个带属性的三维模型。这个环节标准化、重复性高,正是最容易被 AI 接走的部分。当 AI 能自己读懂图纸、自主建模时,BIM 的“建模”环节会迅速贬值。 而真正被抬高的,是模型的“数据价值”。这也是行业正在发生的转向:BIM 从“建模应用”走向“数据应用”。过去建出来的模型,交付完就沉睡;现在它要成为能支撑设计优化、施工管控、运维决策的数据资产。AI 恰恰是让“沉睡的模型”活起来的那只手。 落到具体应用,AI 对国内 BIM 的冲击主要在三处。 一是正向设计。过去 BIM 正向设计(直接建模型出图,而非先画图再翻模)推进慢,因为建模工作量大、专业协同繁琐。AI 正在接管这一环:据行业媒体报道,华东建筑设计院用大模型把一座地铁站全案压缩到约 287 秒生成;北京城建院部署的轨道交通 BIM 智能建模,让模型构建效率提升约 400%、通风管道路径冲突减少约 40%;万翼科技推出的智能 BIM 设计平台,号称设计效率提升超过 80%。这些数字来自厂商与行业媒体口径,未必普适,但方向一致:重复性建模在迅速被 AI 消化。 二是规范审查与审图。建筑规范浩如烟海,AI 能把海量规范文档(有报道称相关系统可智能解析约 35 万份规范文档)解析成知识库,自动做多专业合规核验、施工图智能审查,直接动了“审图”这一环节。 三是算量与造价。从模型自动算量、自动核价,正在替代大量人工翻模算量。这块恰是国内软件厂商的强项,也是 AI 最容易落地变现的场景。 需要提醒的是:这些多是厂商宣传口径,落地程度因项目而异。但它指向的趋势很清楚——BIM 价值链里“苦力型”的建模、审查、算量环节,正在被 AI 大幅压缩。 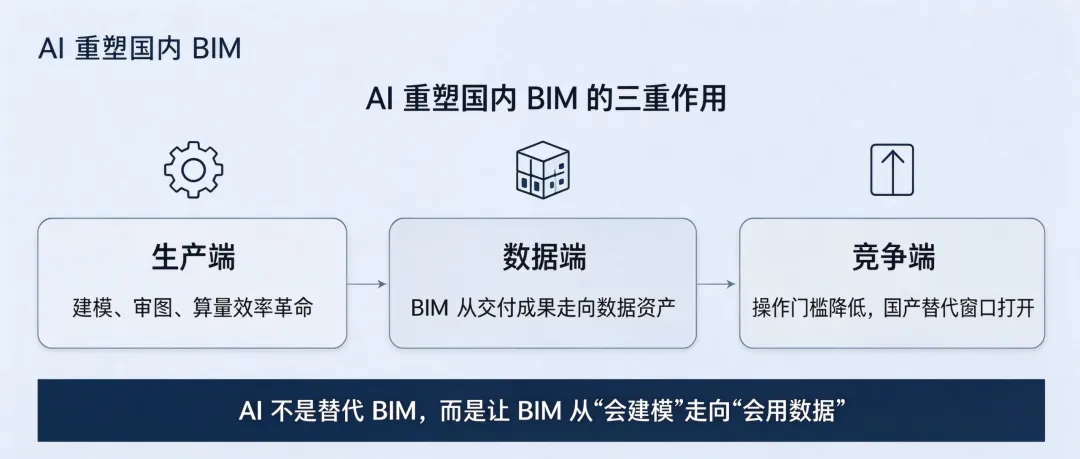
图注:AI 对BIM的改写,落在生产、数据、竞争三个层面,而不只是“画得快”。 这才是对国内 BIM 软件影响最大的一点。 过去国产 BIM 软件难做,最硬的一块墙是生态与习惯:全球基础 BIM 软件市场主要份额被国外厂商占据,从操作习惯到插件生态,行业被牢牢锁定。换了国产软件,团队要付出学习成本和协同风险,多数企业宁可“用国外的”。 AI 改变了这个格局里的一个关键变量:操作门槛。 当 AI 能直接“听懂人话、自己建模”时,软件好不好上手、生态熟不熟悉的重要性下降了。一个能用自然语言指挥建模、直接对接国内规范和数据的国产平台,和一套需要你熟悉国外软件命令体系的方案相比,差距被拉近了。国产软件从“追赶功能”转向“AI 原生”,反而可能占得先机。 叠加政策与数据因素,窗口更明显: ——数据自主可控。模型里沉淀的是工程数据资产,涉及数据安全,政策层面在推动自主可控 BIM。 ——“十五五”数字住建。行业报告普遍提到,政策把 BIM 从“交付成果”推向“数据资产”,并推动基础软件与数据交换标准自主可控。 ——一批国产厂商已布局。广联达有自研图形平台与建筑大模型,构力科技有自研 BIMBase 平台,中望、中设数字、斯维尔、鲁班等也在自主可控 BIM 与 AI 融合上推进。 有了上面这些机会,一个自然的问题是:这么大的蛋糕,通用大模型厂商为什么不直接下场? 先看国外。在 BIM 与 AI 的结合上,下场的并不是 OpenAI 这类通用大模型公司,而是 BIM 软件厂商自己:Autodesk 把 AI 直接嵌进了 Forma 和 Revit,从方案阶段的生成式设计、噪声与风环境自动分析,到 BIM 工作流里的智能规划分析;Bentley 则联合 NVIDIA Omniverse,把 iTwin 平台做成工程级、毫米精度的基础设施数字孪生。也就是说,国外的格局是“BIM 软件厂+算力平台”,通用大模型厂只做底层模型和渲染底座,并不直接做 BIM 应用。 国内更明显。通用大模型厂商这两年确实在“从只做模型转向面向行业”,但它们优先攻下的是金融、医疗、政务、制造这些付费密集、数据相对规整的行业——例如百度智能云连续多年位居中国金融大模型市场份额前列,讯飞、商汤等也主要深耕医疗、金融、智慧城市。相比之下,建筑/BIM 项目分散、数据封闭、定制化重,在大模型厂商眼里还不是一个足够大、足够标准化的市场,尚未被当作主战场。 所以眼下国内 AI+BIM 的主力,不是大模型巨头,而是 BIM 软件厂商和工程企业:广联达、构力、中望在做自研 BIM 平台加垂直大模型,上海建工旗下也发布了面向建筑全流程的“云工大模型”,华建集团等设计院也在推图模融合的 AI 工具。 这个格局对国产 BIM 厂商其实是个微妙的窗口:大模型巨头还没下场,垂直 Know-how 和工程数据暂时握在自己手里;但也是一道考验——没有通用大模型公司替你把模型做通用,你得自己把行业大模型建出来。谁能率先把“垂直大模型+工程数据”跑通,谁才真正握住这次换道的门票。 误区一:“AI 会淘汰BIM。”恰恰相反,AI 让 BIM 的数据价值被看见。模型建得快了,反而是“数据用起来”的时代到了。 误区二:“国产软件不行,永远追不上。”如果还在拼“功能对标国外软件”,确实吃力;但如果拼“AI 原生+自主可控+贴合国内规范”,赛道不一样了——这是换道,而不是追赶。 误区三:“AI 替代的是设计师。”原文说得更准确:替代的是“画图匠”,不是会判断、会统筹的人。BIM 领域同理——懂专业、能把控数据质量的 BIM 工程师,价值在上升。 是不是真的吃到 AI 红利,可以看三条: 第一,是否有自研的底层图形或数据引擎。这决定数据是否自主可控。 第二,AI 是否嵌进了真实工作流(正向设计、审图、算量),而不只是一个“聊天入口”。 第三,是否对接了国内规范和数据标准。这决定能否落地真实工程。 三条都满足,更可能借势;只满足其一,可能只是蹭概念。 AI 对 BIM 的改写,是“行业出清的加速器”,不是谁的死期。它会挤掉低效产能,也会把价值重新分配——从“谁建得快”转向“谁的数据能用、能创造价值”。 目前能确定的是,BIM 从“交付成果”到“数据资产”的拐点正在发生;还不能确定的是,谁能吃到这波红利,还要看国产软件在 AI 原生上的真实落地速度,以及数据标准之争。 对从业者来说,与其焦虑,不如想清楚一件事:你的不可替代性,到底在“执行”,还是在“判断”?
AI 改写设计院之后,真正被重塑的,可能是国产 BIM
01 先搞清一个误区:AI 对 BIM 的影响,不是“会建模”
02 生产端:AI 把 BIM 的“苦力活”都接走了