ARTICLE · 1112324
AI 资本观|2026 年前三季度AI全产业链投融资复盘
栏目定位:以真实资本事件为锚,以产业投行视角为尺,看懂 AI 赛道每一次交易博弈、估值重构与周期变局。
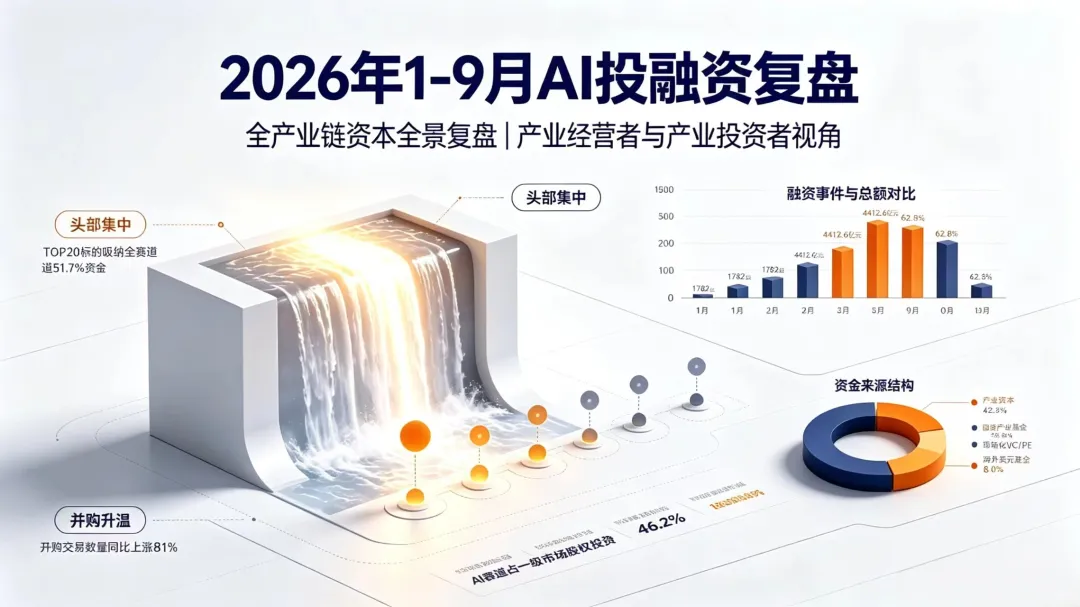
2026 年前三季度,人工智能产业的资本叙事完成根本性切换。2023-2024 年市场聚焦 “大模型参数竞赛”,资本追逐基座能力;进入 2026 年,资金主线转向技术工程落地、物理世界交互、场景商业化验证、产业链国产替代四大方向。一级市场不再为纯技术 Demo 买单,付费收入、客户复购、降本 ROI、供应链量产能力,成为机构投决核心指标。
本复盘统计口径覆盖股权融资、战略投资、产业并购、Pre-IPO 融资;覆盖 AI 全产业链,包含 AI 基础算力与芯片、基础大模型、多模态生成、AI 行业应用、AI 咨询服务、AI 教育培训、AI 人才服务、物理 AI、具身智能、人形机器人、机器人核心零部件。统计范围包含国内人民币 / 美元基金、国家队产业基金、上市公司产业战略投资、海外资本对华投资;不含二级市场股票交易,但纳入 AI 独角兽 Pre-IPO、港股 / 科创板 IPO 申报相关资本动作。
数据周期:2026 年 1 月 1 日 —2026 年 9 月 30 日。核心数据源包含 IT 桔子、睿兽分析、清科研究、投中研究院、上市公司公告、财联社创投通、证券时报行业调研。
截至 9 月末,国内 AI 赛道一级市场累计披露股权融资事件1782 起,披露总融资规模4412.6 亿元;对比 2025 年同期,融资事件数量增长 37.2%,融资总额增长 62.8%。AI 赛道资金占国内全部一级市场股权投资总规模 46.2%,依然是一级市场第一大赛道,但资金分布呈现极端 “头部集中、尾部出清” 格局。
资本呈现两大特征:
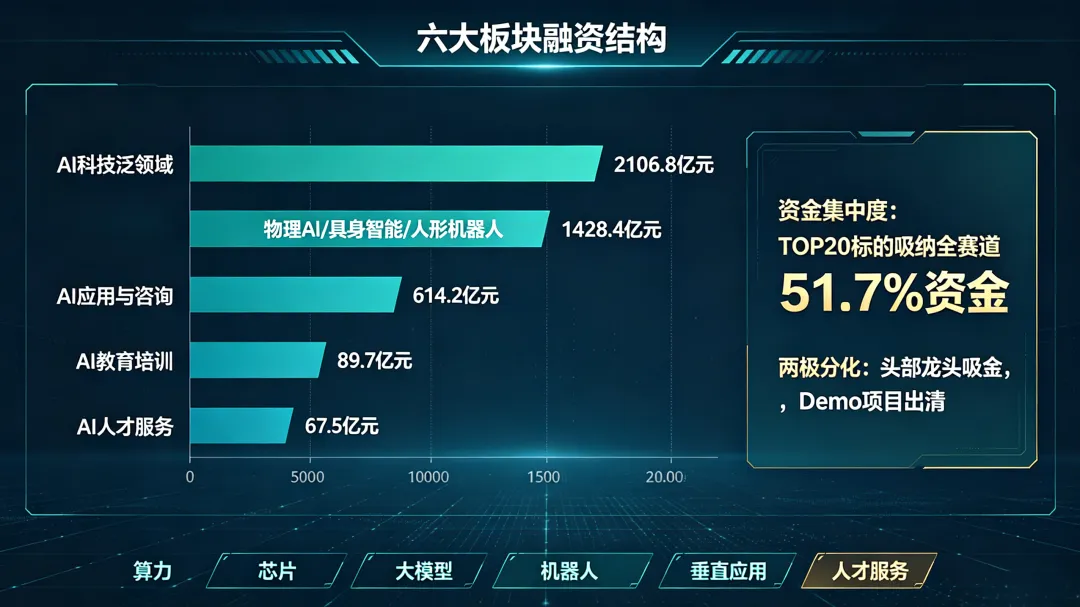
第一,大额融资高度集中在头部龙头,TOP20 融资标的吸纳全赛道 51.7% 资金;
第二,赛道结构性轮动明显,物理 AI、人形机器人赛道交易数量爆发,基础大模型赛道融资事件数量收缩,资金向少数头部基座企业集中,中小通用大模型项目募资难度显著加大。
一、前三季度宏观资金全景:总量、资金来源、轮次结构变化
1.1 资金总量与来源结构
从出资方结构来看,2026 年前三季度 AI 赛道资金来源分为四类:产业资本(上市公司、科技集团)、国资产业基金(国家 AI 基金、地方战新基金)、市场化 VC/PE、海外美元基金。
产业资本出资占比最高,达到 42.3%。华为、腾讯、阿里、快手、小鹏、百度等产业集团,不再单纯财务投资,投资绑定供应链、场景入口、硬件协同,以战略投资、产业并购为主;小鹏机器人、可灵 AI 等大额融资中,产业资本均为核心领投方。 国资产业基金占比 28.6%,国家人工智能产业基金、各地战略性新兴产业母基金重点投向算力基础设施、硬科技零部件、国产化替代类 AI 项目,偏好技术自主可控、实体经济赋能标的,对纯 C 端生成式应用项目投资相对谨慎。 市场化 VC/PE 占比 21.1%,红杉中国、高瓴、IDG、真格、CPE 源峰等机构,资金分化:大型基金押注头部独角兽,中小 VC 更偏好垂直应用、AI 人才、AI 咨询等轻资产、现金流项目。 海外美元基金占比 8%,资金主要投向具备出海商业化能力的大模型、AI Agent、人形机器人企业,对纯国内场景项目出手持续收缩。 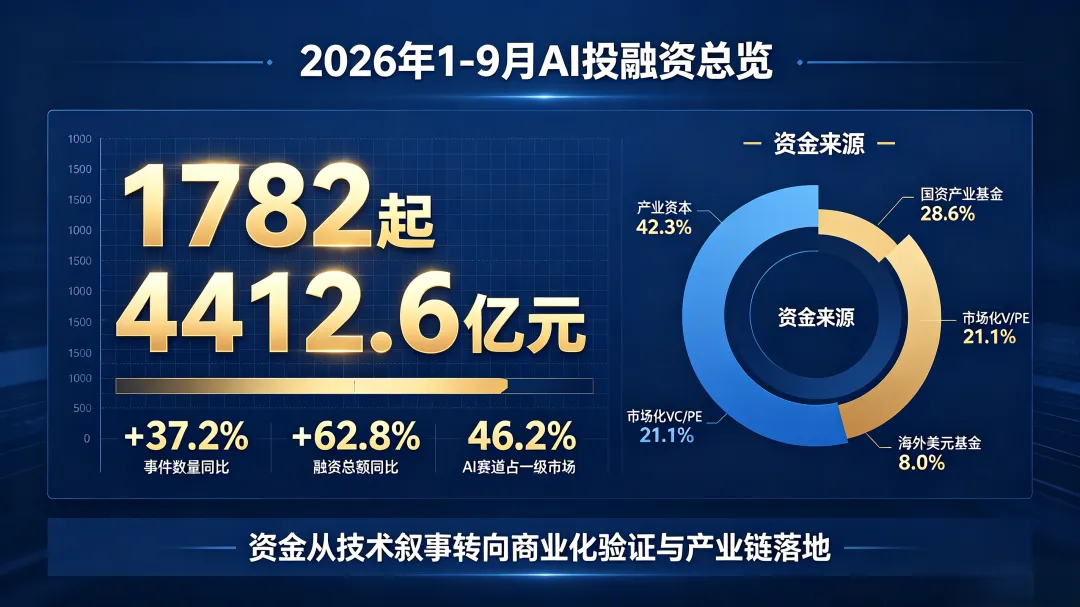
1.2 融资轮次结构特征
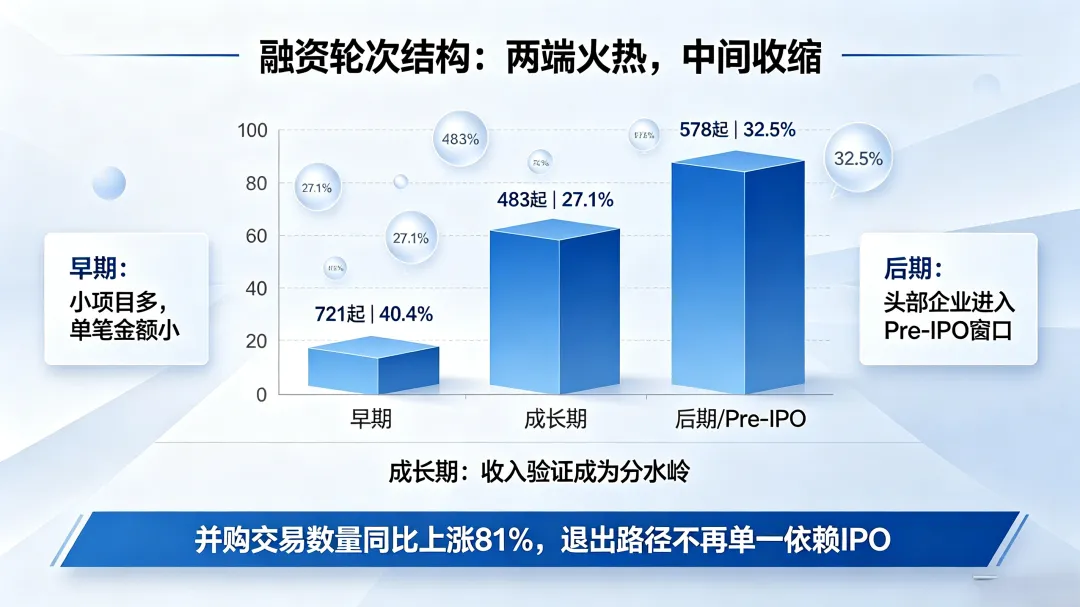
从融资阶段分布观察,市场呈现明显的“两端火热,中间收缩”。
早期项目(天使轮、A 轮):共 721 起,占总事件 40.4%。集中于 AI 行业应用、AI 咨询、AI 人才服务、具身智能仿真、传感器小团队;早期项目单笔融资规模普遍偏小,多数在数百万元至数千万元区间。 成长期(B、C 轮):483 起,占 27.1%。是本轮周期的 “分水岭”。大量 B 轮 AI 企业无法拿出可验证收入,融资受阻;只有完成客户落地、形成稳定项目回款的企业,才能拿到续轮资金。大量纯算法、无场景落地的 B 轮项目融资失败。 后期 / Pre-IPO 轮:578 起,占 32.5%,资金体量最大。DeepSeek、月之暗面、阶跃星辰、小鹏机器人、宇树科技等大额融资集中于此。大量头部 AI 企业进入 IPO 筹备周期,港股、科创板成为核心退出目的地,Pre-IPO 轮成为产业资本、并购基金重点布局窗口。
一个关键变化:2026 年前三季度,并购交易数量同比上涨 81%,一级市场退出路径多元化,不再单一依赖 IPO。产业集团收购垂直 AI 软件、机器人零部件、行业 AI 服务商的案例大量出现,产业并购成为 AI 赛道资本兑现的重要通道。
二、分赛道资金拆解:六大板块投融资数据、特征、标杆案例
2.1 AI 科技泛领域(算力、芯片、基础大模型、多模态生成、仿真工具)
本板块是资金体量最大板块,前三季度披露融资总额 2106.8 亿元,融资事件 416 起。赛道内部两极分化严重。
- (1)基础通用大模型
融资事件仅 62 起,但总融资额 974 亿元。资金高度向头部集中,前 5 家企业吸纳本赛道 91% 资金,市场彻底告别 “百模大战”。机构不再投资从零搭建通用基座的初创公司。 标杆案例 1:DeepSeek 深度求索,2026 年 Q1 完成 510 亿元战略融资,为本赛道前三季度单笔最大融资,投资方包含多家国家队产业基金、头部产业资本,资金用于基座迭代、算力集群建设、行业落地。 标杆案例 2:月之暗面 Kimi,2026 年 Q2-Q3 持续推进 D 轮 20 亿美元融资,同时启动港股 IPO 筹备,Pre-IPO 阶段估值博弈加剧。市场争议点在于,大模型持续算力烧钱、盈利周期漫长,二级市场投资者对持续亏损模型企业估值定价分歧扩大。 标杆案例 3:阶跃星辰,完成累计 230 亿元多轮融资,Pre-IPO 轮募资目标明确,瞄准港股上市,重点发力多模态视频模型与终端端侧模型。 - (2)算力、AI 芯片、光模块、推理基础设施
融资事件 217 起,总融资额 647 亿元。国产算力、AI 芯片、高速互联、液冷、算力调度平台热度持续走高,属于国家战略方向,国资基金参与度极高。朗矽科技完成近 2 亿元 Pre-A + 轮融资,产品批量供给海外光模块客户;昉擎科技完成 10 亿元 Pre-A 轮融资,聚焦 AI 推理芯片。资本逻辑:算力属于 AI 产业底层底盘,无论上层模型如何迭代,算力基础设施具备刚性需求,硬件资产可评估,并购整合可行性高于纯算法企业。 - (3)多模态生成(视频、3D、图像)
融资事件 137 起,总融资额 485.8 亿元。可灵 AI7 月落地近 30 亿美元融资,投后估值 180 亿美元,是全球视频生成赛道最大单笔融资;投资方包含 CPE 源峰、腾讯、国家人工智能产业基金,产业资本深度绑定。资本逻辑从 “生成效果” 转向商业化授权、企业客户订阅、IP 合规。无版权治理能力、仅能做 Demo 视频生成的小团队融资难度显著上升。
赛道研判:AI 底层科技赛道,适合产业资本战略参股头部标的;普通财务 VC 谨慎布局新基座项目;算力硬件、芯片零部件企业具备并购价值,纯通用大模型初创标的不适合控股并购。
2.2 AI 应用与咨询赛道
前三季度融资事件 584 起,披露融资总额 614.2 亿元。融资事件数量全产业链第一,单笔平均融资金额偏低,属于 “小而多” 赛道。赛道涵盖工业 AI 质检、AI 企业服务、AI 医疗、AI 金融、AI 营销、AI 咨询、RAG 知识库、行业 Agent 服务商。赛道特征:门槛不在于底层模型能力,而在于行业 Know-how、客户渠道、项目交付能力。资本优先选择拥有存量行业客户、项目制收入、可模块化复制交付的团队。很多 AI 咨询团队不需要巨额算力投入,现金流优于基础大模型,毛利率稳定,是产业并购基金重点收购标的。
标杆案例:工业 AI 视觉服务商,多家企业在 2026 年完成 B 轮融资,依托制造业数字化改造需求,面向汽车、光伏、锂电产线提供 AI 质检方案;部分标的被制造龙头并购。
风险点:大量 AI 咨询项目属于定制化项目制交付,难以标准化,规模化扩张存在瓶颈;客户付费意愿波动,当制造业资本开支下行,订单收缩明显。
2.3 AI 教育培训赛道
前三季度融资事件 176 起,披露融资总额 89.7 亿元。赛道分为两大方向:
一是面向企业的 AI 技能培训、大模型应用赋能;
二是面向院校的 AI 专业课程、实训平台、仿真教学硬件。
资本变化:早期纯 C 端 AI 科普培训项目遇冷,资本转向B 端企业培训、政企 AI 人才实训平台。企业端 AI 应用培训需求持续释放,制造业、金融、能源企业采购员工 AI 技能培训服务。
代表案例:多家 AI 实训平台企业拿到 A 轮融资,与职业院校合作搭建 AI 实训实验室,收入来自平台授权 + 课程订阅。
赛道短板:市场同质化严重,课程壁垒弱;业务高度依赖渠道,技术壁垒偏低;天花板有限,很难成长为巨型独角兽,更适合小体量财务投资,极少大额并购。
2.4 AI 人才服务赛道
前三季度融资事件 107 起,披露融资总额 67.5 亿元。赛道覆盖 AI 高端猎头、AI 工程师外包、模型标注数据集、人才测评、AI 岗位灵活用工。资本逻辑:AI 产业扩张带动高端算法、芯片、机器人工程师缺口持续扩大。人才服务属于产业配套生意,现金流稳定、几乎不烧钱,抗周期能力强。数据集标注企业,属于 AI 训练底层配套,随着具身智能仿真数据需求爆发,触觉、动作仿真数据集企业估值提升。
标杆案例:帕西尼感知科技,聚焦机器人触觉感知数据采集,前三季度完成 10 亿元融资,服务人形机器人企业仿真训练需求。
赛道研判:属于 AI 产业 “卖铲子” 赛道,商业模式简单清晰,风险低,适合财务参股;标的体量偏小,大型并购机会不多。
2.5 物理 AI、具身智能、人形机器人赛道
本赛道是 2026 年前三季度最大资本热点,前三季度融资事件 431 起,披露总融资额 1428.4 亿元。赛道覆盖人形机器人本体、四足机器人、工业具身、世界模型、减速器、伺服电机、灵巧手、传感器、仿真平台。赛道内部又分为整机本体、核心零部件、具身算法 / 世界模型三大类。
人形机器人本体企业:大额融资集中。小鹏机器人 8 月完成 9 亿美元首轮融资,投后估值超 430 亿元,刷新国内人形机器人单笔私募融资纪录,IDG 领投,腾讯、阿里战略加注;宇树科技登陆科创板,成为人形机器人第一股,上市之后带动整个板块估值重估;银河通用、智平方、昆仑行机器人完成 B 轮 / Pre-A 轮大额融资。 具身算法与世界模型:它石智航完成 4.55 亿美元 Pre-A 轮融资,专注机器人世界模型;诺因智能成立仅一年,累计融资超 10 亿元,京东基金领投,聚焦家庭场景具身机器人;自变量机器人、星海图持续拿到续轮融资。 核心零部件(减速器、伺服、传感器):融资热度持续走高,属于国产替代主线。资本偏好具备小批量交付、头部机器人客户验证的零部件厂商,这类硬科技标的具备极强的并购整合价值,是产业集团、垂直并购基金重点布局方向。
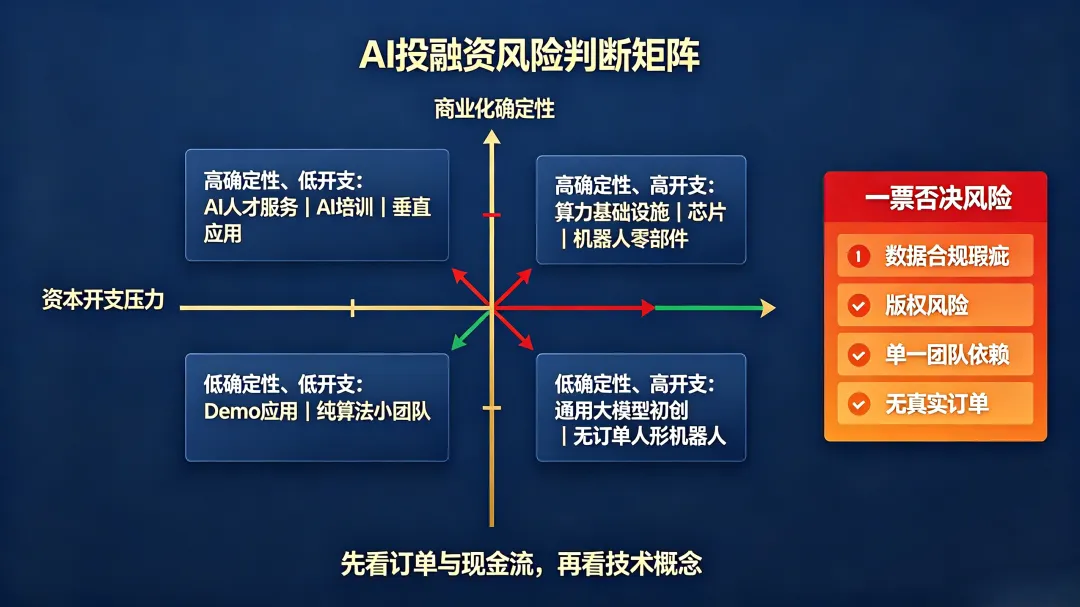
赛道风险提示:赛道估值泡沫化现象明显,截至 9 月末国内具身智能百亿独角兽数量突破 25 家。大量企业停留在 Demo 样机阶段,缺少规模化量产、持续稳定作业的商业化订单。资本已经开始分化,投资人逐步从 “看演示视频” 转向考核量产良率、零部件成本、客户批量采购订单、售后运维成本。纯 Demo、无真实落地订单的人形机器人初创公司融资难度快速上升。
2.6 AI 产业并购市场(2026 年 1-9 月)
前三季度 AI 赛道披露并购交易共 79 起,交易总额 586 亿元。并购标的集中于:
垂直行业 AI 软件服务商,被制造业、能源、金融上市公司收购; 人形机器人上游零部件厂商,被整机企业控股并购; AI 工程落地、RAG 知识库、行业 Agent 小团队,被大模型龙头收购补齐行业落地能力。同时市场出现明显并购红线:通用基础大模型初创企业极少发生控股并购,投资方忌惮核心科学家团队流失、持续算力资本开支,这类标的大多只能财务参股,与我们在《AI 垂直并购基金全实务》一文中结论完全吻合。
三、资本底层逻辑复盘:资金轮动、估值逻辑、机构投策转变
3.1 AI 赛道资金轮动完整路径验证
2026 年前三季度资金流动,完整印证本专栏《AI 细分赛道轮动规律:资金从模型→算力→应用→硬件的迁移路径》的预判。
2024 年资本主线:通用大模型(模型层); 2025 年资本主线:算力基础设施; 2026 年资金持续下沉:AI 行业应用、物理 AI 硬件、机器人零部件。 资本轮动背后,是 AI 产业从软件虚拟世界,走向物理实体落地的产业周期。模型能力完成基础验证之后,资本开始寻找能够把 AI 能力落地到工厂、家庭、巡检等物理场景的硬件、工程、供应链资产。
3.2 估值逻辑重构:从 “技术叙事估值” 转向 “收入、订单、现金流估值”
2023-2024,AI 企业估值高度依赖模型能力、创始人团队、技术叙事;2026 年前三季度,估值体系彻底重构,一级市场投资人核心看四项指标:
年度经常性收入 ARR、客户续约率; 单项目交付毛利、获客成本; 资本开支压力(是否需要持续大额烧钱买算力); 供应链稳定性、量产良率(硬件 / 机器人标的)。 没有收入、仅依靠演示 Demo 的企业,估值大幅压缩,甚至出现估值倒挂;而拥有稳定订单、可控资本开支的垂直 AI 应用、硬件零部件企业,估值具备支撑。
3.3 机构投资策略分化
头部大型产业资本:押注全链条龙头,战略投资 + 产业链并购双轮并行,布局大模型、算力、人形机器人整机,目标构建 AI 全栈生态; 垂直并购基金:避开纯算法基础大模型,重点收购垂直 AI 软件、机器人零部件、工业 AI 服务商,投后依靠产业 LP 资源赋能,提升标的收入,通过二次产业转让退出; 中小型 VC:放弃底层基座赛道,聚焦 AI 咨询、AI 人才服务、行业 Agent、细分场景小应用,偏好轻资产、低烧钱、具备正向现金流项目; 国资产业基金:优先算力、芯片、机器人核心零部件等国产硬科技,看重技术自主可控,兼顾产业带动效应。
四、赛道风险研判:四大隐性风险,产业投资者必须重视
风险 1:估值泡沫分化,物理 AI 赛道存在阶段性高估
人形机器人、具身智能赛道大量独角兽估值建立在远期量产预期之上。当前绝大多数人形机器人产品仍处在样机、小批量试点阶段,单位硬件成本高、可靠性不足、运维成本高,规模化商业化落地周期长。一旦量产进度不及预期,赛道会出现估值回调。资本已经开始区分 “样机企业” 与 “可量产企业”,两者估值差距会持续拉大。
风险 2:基础大模型持续烧钱,退出周期拉长
通用大模型企业每年算力成本数亿元级别,在实现稳定盈利之前,企业持续消耗现金。虽然头部企业启动 Pre-IPO,但二级市场投资者对持续大额亏损 AI 企业估值更加谨慎,存在上市估值倒挂风险。对于这类标的,只适合财务参股,不适合控股并购。
风险 3:行业 AI 应用订单周期性波动
AI 工业、企业服务项目高度跟随下游企业资本开支。制造业下行周期,企业优先削减数字化、AI 改造预算,AI 项目延期、缩减订单现象出现。AI 咨询、行业 AI 服务商收入波动大,项目回款周期长,坏账风险需要重点尽调。
风险 4:合规风险成为隐性负债
数据合规、训练素材版权、算法备案、个人信息保护、跨境数据流动,是 AI 赛道普遍存在的潜在风险。多家 AI 应用企业在融资尽调阶段,暴露出训练素材版权瑕疵,直接导致投资终止。并购尽调中,合规尽职调查权重显著提升,合规瑕疵标的属于一票否决项。
五、后市预判与资本研判
5.1 赛道资金趋势预判
基础大模型赛道:资金进一步向 3-5 家头部集中,中小通用基座项目融资持续出清;多模态、端侧轻量化模型机会大于通用大模型。 算力与 AI 芯片:长期持续获得资金支持,国产替代主线不变,但竞争加剧,缺乏量产能力的芯片设计小团队融资难度加大。 AI 行业应用、AI 咨询、AI 人才服务:属于中长期稳健赛道,现金流较好,适合财务投资、产业并购;赛道难以诞生巨型独角兽,但投资失败率更低。 物理 AI / 人形机器人:未来 12-24 年是分水岭。能够落地工业场景、拿到批量采购订单的整机与零部件企业,持续获得资本加持;仅停留在 Demo、无落地场景的企业,资本会持续撤离。零部件赛道长期具备并购价值。 AI 教育培训赛道:C 端持续承压,B 端企业实训、产业人才培训存在稳定机会,属于小而美的配套赛道。
5.2 产融工具适配建议(延续华君策产融实战框架)
适合财务参股业态:头部大模型独角兽、人形机器人整机龙头、AI 人才服务、AI 企业培训、垂直 AI 应用服务商; 适合控股并购业态:工业 AI 质检软件、机器人减速器 / 伺服 / 传感器零部件、RAG 行业知识库工程团队; 尽量规避控股并购业态:纯通用基础大模型初创企业、仅拥有 Demo 样机、无规模化订单的人形算法团队; 工具组合打法:产业直投 + 垂直并购基金 + 可转债配套,长短周期搭配,分散单一赛道周期风险。
全文总结:
复盘 2026 年前三季度 AI 投融资市场,AI 产业资本已经告别纯粹的技术叙事时代,正式进入商业化验证、供应链量产、现金流考核的产业落地周期。资本不再单纯追逐最前沿的技术概念,而是寻找能够把 AI 技术转化为真实订单、可控成本、稳定现金流的资产。
赛道轮动仍在持续,资金从虚拟世界的大模型软件,逐步流向物理世界的硬件、机器人、工业场景。对于产业经营者、创业者而言,融资的核心不再是展示技术 Demo,而是交付可量化的场景价值;对于产业投资者,投资的核心是区分 “概念资产” 与 “具备持续变现能力的产业资产”,善用不同产融工具,把握参股、并购的边界,规避估值泡沫与整合风险。
AI 产业的资本博弈,本质上是产业落地能力的博弈。接下来的资本周期,将见证 AI 技术从实验室走向工厂、车间、物理空间,资本的定价权,最终交给真实产业场景。
信息来源
IT 桔子《2026 年前三季度中国人工智能一级市场投融资统计报告》 睿兽分析《2026H1 具身智能产业资本观察报告》 清科研究中心《2026 年前三季度中国股权投资市场回顾》 投中研究院《硬科技赛道 AI 投融资季度跟踪》 财联社创投通、证券时报、36 氪公开投融资新闻与上市公司公告 中国信通院《生成式人工智能产业发展报告 2026》
机构简介: 华君策|AI产业投行 依托原创产融理论,聚焦AI产业链,落地四大范式:AI产业+金融、金融+AI产业、AI产业经营+资本运营、AI企业全生命周期资本战略;连接上市公司、非上市公司、家族办、金融机构、地方产投等市场主体展开AI领域产融合作!
欢迎关注本号获取更多资讯:
免责声明:本文内容综合网络文章和AI问答,本公众号出于学习之目的对相关领域展开研究与整理,我们对文中观点保持中立,不代表自身立场和意见,相关数据以权威部门披露为准,仅供参考。本公众号不对内容真实性承担任何责任,不对因采用本内容开展投资导致的亏损承担任何责任。转载的稿件版权归原作者和机构所有,如有侵权,请联系我们删除。