ARTICLE · 1123030
AI 软件与 AI 智能硬件:2026 现状全景与未来趋势
一、先看全景:软件赚「使用费」,硬件抢「入口权」
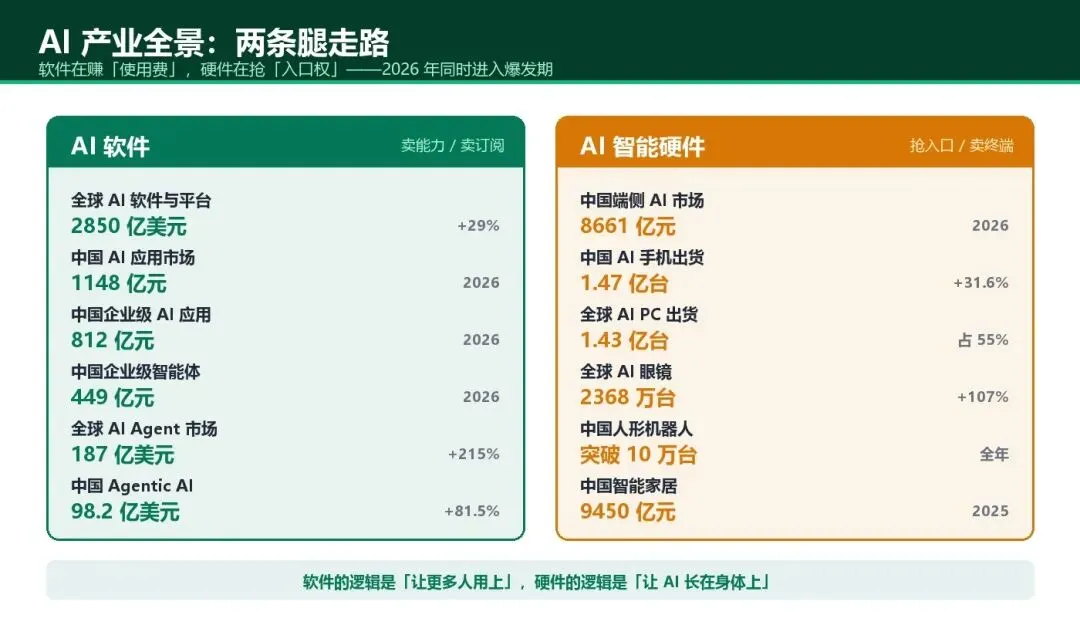
AI 产业全景:软件与硬件双柱对照
理解 AI 产业,先要理解软件和硬件的本质区别:软件的逻辑是「让更多人用上 AI」,赚的是使用费和订阅费;硬件的逻辑是「让 AI 长在身体上」,抢的是下一代入口。
规模上,两条线都已经足够大。软件侧:2026 年全球 AI 软件与平台市场预计约 2850 亿美元,同比增长 29%;中国 AI 应用市场预计达 1148 亿元。硬件侧:中国端侧 AI 市场 2026 年预计达 8661 亿元,2024 到 2028 年复合增速高达 58%——这是整个 AI 产业里增速最凶的板块之一。
更重要的信号是资金流向:IDC 预测 2026 年全球企业在 AI 上的支出将达 9400 亿美元,到 2029 年增长至 2.1 万亿美元,而资金洪流正在从上游算力基建,向下游应用和终端倾泻。天风证券的判断很直接:AI 已从 2023 到 2025 年的技术之争,过渡到 2026 年的「超级应用入口争夺」。
一句话总结现状:软件进入了赚钱期,硬件进入了上量期,两条线在「入口」处汇合。
二、AI 软件现状:四层结构,胜负手已经改变
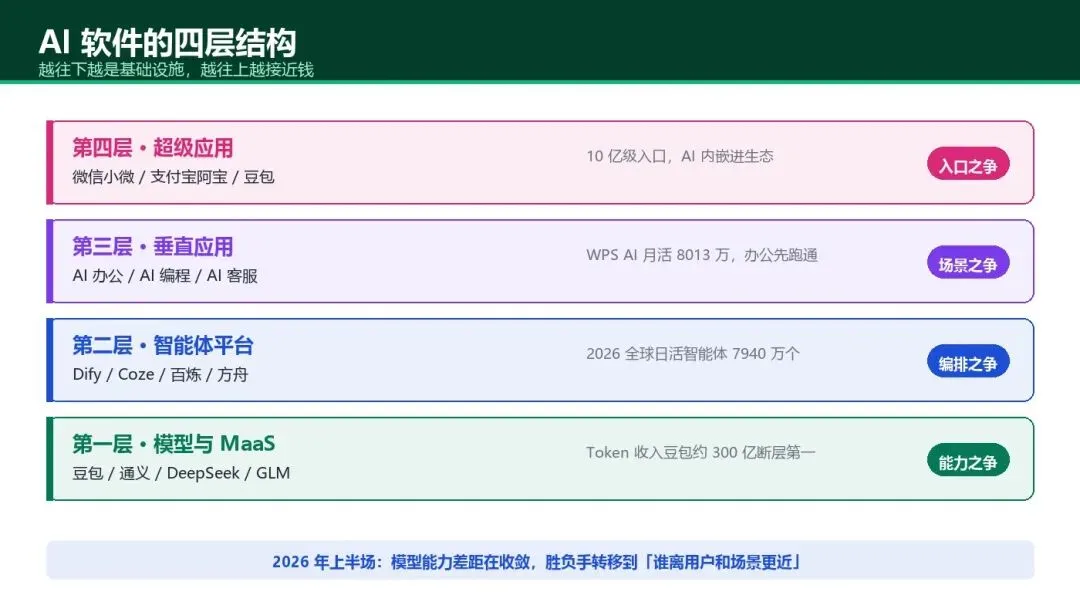
AI 软件的四层结构
AI 软件不是一坨混沌,而是一座清晰的四层塔:
- 第四层·超级应用
:微信「小微」开启灰度测试,支付宝「阿宝」公测成为国内首个全端 AI 改造的 10 亿用户级应用,美团把「小团」提到首页。超级 App 正在内部 Agent 化——这是入口之争。 - 第三层·垂直应用
:AI 办公最先跑通商业模式。WPS AI 国内月活已超 8013 万,AI 编程、AI 客服紧随其后——这是场景之争。 - 第二层·智能体平台
:IDC 数据显示,全球日活智能体数从 2025 年的 2860 万个,预计 2026 年达到 7940 万个,2030 年将暴涨至 22.16 亿个——这是编排之争。 - 第一层·模型与 MaaS
:按 Token 收入算,豆包约 300 亿元断层第一,通义约 160 亿元第二,智谱凭编程赛道逆袭第三。企业级 MaaS 市场上,火山引擎以 49.5% 的 Token 调用份额居首,阿里云 28%、百度 10%——这是能力之争。
这四层的最大变化是:模型能力的差距在快速收敛,胜负手从「谁的模型强」转移到「谁离用户和场景更近」。 DeepSeek V4.1-Flash 周调用量升至全球第一,中国模型的周调用总量已连续 21 周超过美国——底层能力这块,中国已经不虚,接下来拼的是落地。
三、AI 软件的赚钱账本:从烧钱到盈利的拐点
2026 年 AI 软件最大的变化,是真的开始赚钱了。
看几个标志性数字:智谱 2026 年上半年营收 9.54 亿元,同比增长 399.7%;MiniMax 上半年营收 1.17 亿美元,同比增长 283.1%——两家半年营收都超过了 2025 年全年。金山办公更「闷声发财」:2026 年上半年营收 33.13 亿元,净利润 10.87 亿元,WPS 365 收入连续六个季度增长超 60%。
C 端的格局用一个月活数据就能看清:豆包 3.82 亿断层第一,钉钉 1.71 亿,千问 1.67 亿,飞书 3019 万。C 端商业化已形成「订阅 + 电商」的主导路径,支付宝甚至发布了行业首个「AI 订阅服务」,让智能体开发者从「能快速使用」走向「能持续经营」。
B 端同样在提速:2026 年中国企业级 AI 应用解决方案市场达 812 亿元,企业级智能体市场达 449 亿元;中国 MaaS 市场 Token 调用量预计达 4 万亿次,2024 到 2030 年复合增长率超 1150%。2026 年全球预计有 5000 万名「数字员工」上岗——智能体开始成为企业员工、物流调度员、药房配药师。
但账本的另一面要诚实:埃森哲数据显示,88% 的中国企业已完成 AI 试点,可只有 14% 真正实现了显著价值转化。「高渗透、低转化」的落差,说明 AI 软件的钱没那么好赚——最后一公里仍是核心命题。
四、AI 硬件现状:六大赛道,全线开火
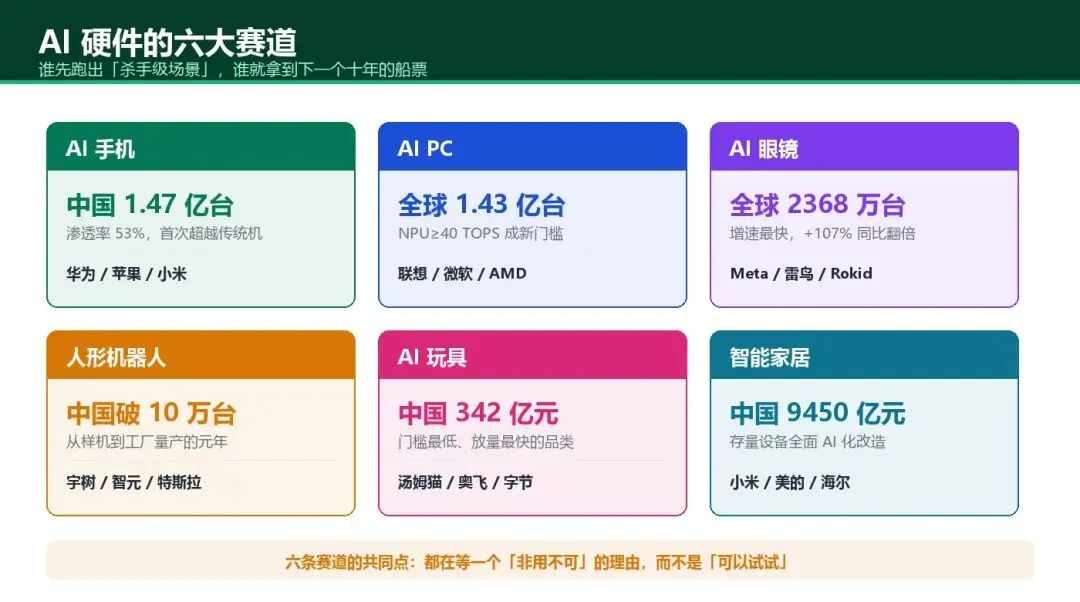
AI 硬件六大赛道
硬件这条线,2026 年六大赛道同时开火:
- AI 手机
:中国出货预计 1.47 亿台,增长 31.6%,渗透率 53%——AI 手机首次超越传统手机。全球 AI 手机出货将突破 6 亿台,单机价值比传统机高 20% 到 40%,行业呈现「量减价升」。 - AI PC
:Gartner 预计 2026 年全球出货 1.43 亿台,占整个 PC 市场的 55%;NPU 算力 40 TOPS 成为新门槛,联想以 25.1% 份额居全球第一。 - AI 眼镜
:增速最猛的赛道——2025 年全球出货 870 万台,暴涨 322%;2026 年预计超 2368 万台。智能眼镜首次纳入国家以旧换新补贴(售价 15%、上限 500 元),百度、阿里、理想、小米、字节全都下场,「百镜大战」开打。 - 人形机器人
:从「样机展示」正式进入「工厂落地」。中国产量从 2025 年约 2 万台,预计 2026 年全年突破 10 万台。宇树 2025 年出货 5500 台全球第一,单价从 59 万杀到 2.99 万起;智元 3 月完成第 1 万台下线;特斯拉 Optimus 7 到 8 月在弗里蒙特启动量产,远期目标年产能 100 万台。 - AI 玩具
:中国市场规模 2026 年预计 342 亿元——门槛最低、放量最快的品类。 - 智能家居
:2025 年中国市场已达 9450 亿元,存量设备正被 AI 全面改造。
六条赛道的共同点:都在等一个「非用不可」的理由,而不是「可以试试」。谁能先给出这个理由,谁就拿到下一个十年的船票。
五、谁在真爆发:看增速,别看规模
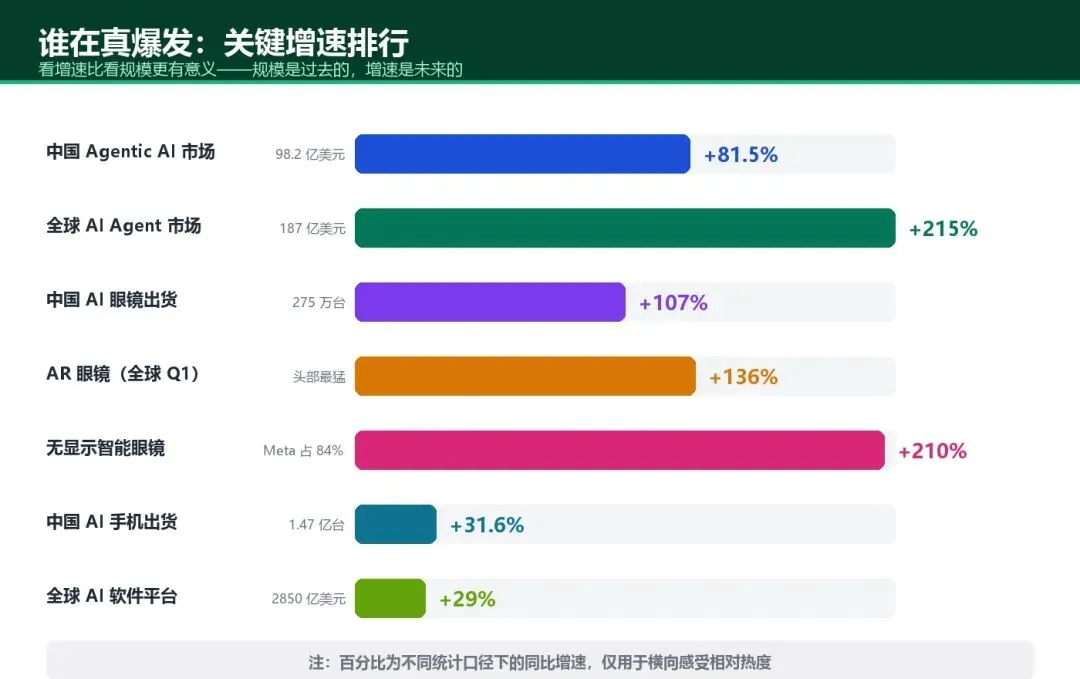
关键增速排行
规模是过去的,增速才是未来的。把关键增速排一排,热度一目了然:
全球 AI Agent 市场增速 +215%(187 亿美元)、无显示智能眼镜 +210%(Meta 一家占 84% 份额)、AR 眼镜 +136%、中国 Agentic AI 市场 +81.5%(98.2 亿美元)、中国 AI 眼镜出货 +107%、中国 AI 手机 +31.6%、全球 AI 软件平台 +29%。
两条规律藏在增速里:第一,越新的品类增速越猛——Agent 和智能眼镜这两个「新物种」的增速,远高于手机 PC 这些成熟品类的 AI 化。第二,中国面孔在硬件侧格外突出:全球超 80% 的智能眼镜供应链厂商来自中国,摄像头模组、光学镀膜全球市占率超 50%;人形机器人领域中国厂商占全球出货的 85% 以上,核心零部件国产化率已达 75%。
另外一条容易被忽略的分水岭:推理算力需求已是训练的 4 到 5 倍,推理算力租赁价格半年涨幅近 40%。产业竞争的本质,正在从「拼模型参数」切换为「硬件 + 软件 + AI 算法」的复合能力之战——这也是端侧 AI(8661 亿元市场)被所有巨头押注的原因。
六、玩家版图:这条线上都有谁
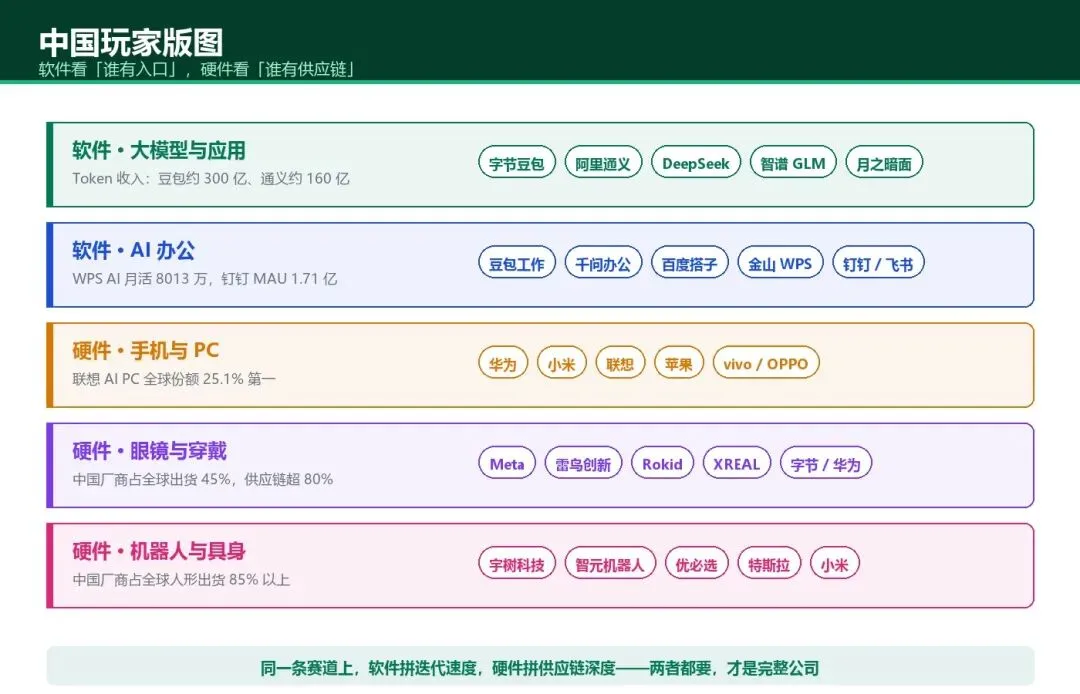
中国玩家版图
把主要玩家按阵营摆开,格局相当清晰:
- 软件·大模型与应用
:字节豆包、阿里通义、DeepSeek、智谱 GLM、月之暗面——第一梯队五强,Token 收入是硬通货; - 软件·AI 办公
:豆包工作、千问办公、百度搭子(月活环比暴涨 1063%)、金山 WPS、钉钉与飞书——五强混战,各有生态靠山; - 硬件·手机与 PC
:华为(凭盘古 + 鸿蒙居国内 AI 手机第一)、苹果、小米、联想、vivo/OPPO; - 硬件·眼镜与穿戴
:Meta(无显示眼镜占 84%)、雷鸟创新(AR 份额 41%)、Rokid、XREAL(连续三年全球 AR 出货第一)、字节与华为; - 硬件·机器人与具身
:宇树科技、智元机器人、优必选(Walker 订单超 14 亿)、特斯拉、小米。
规律也简单:软件拼迭代速度,硬件拼供应链深度。软件阵营三个月一代模型,硬件阵营拼的是十年磨一剑的量产能力——宇树把人形机器人单价从 59 万杀到 3 万,靠的正是中国供应链的成本屠刀。而真正的大公司,两条线都在做:字节既有豆包也有 AI 眼镜,小米既有手机也有机器人。
七、未来三年:三个确定的趋势
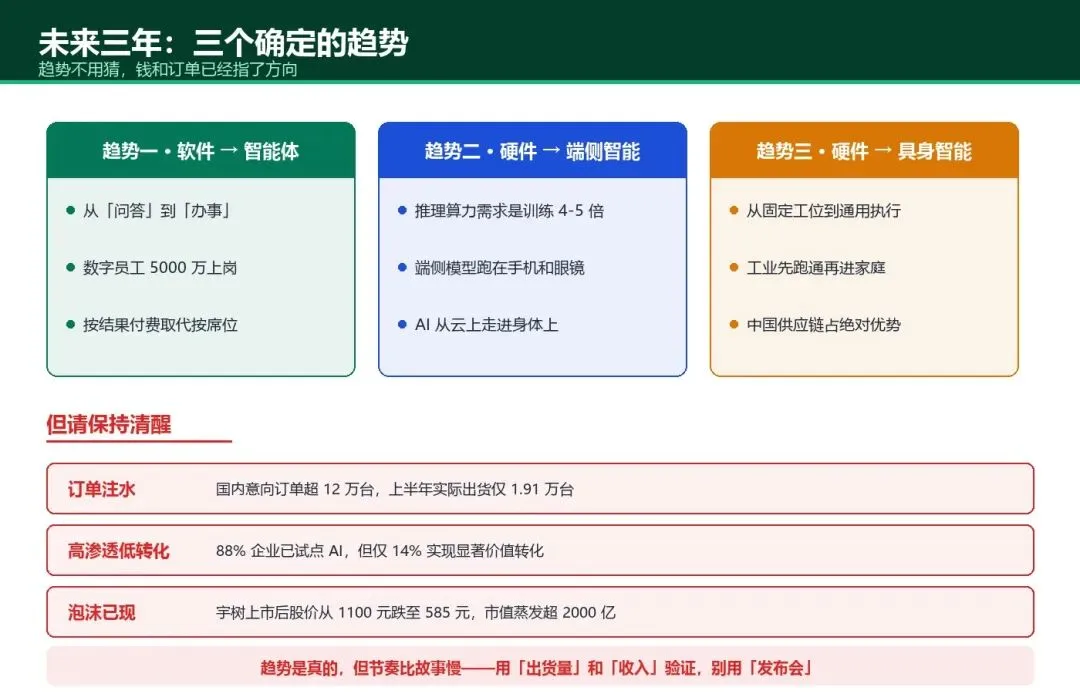
三大趋势与三个清醒剂
趋势不用猜,钱和订单已经指了方向。
趋势一:软件从「问答」走向「办事」。瑞银预测 2026 年是 AI 代理大规模采用的关键年份,AI 应用从对话转向行动;蚂蚁 CEO 判断智能体商业将在 6 到 12 个月内规模化爆发。衡量 AI 公司的核心指标,将从用户规模转向「单位智能成本创造的商业价值」;商业模式上,按结果付费将逐步取代按席位付费。
趋势二:硬件走向端侧智能。推理需求 4 到 5 倍于训练,意味着 AI 必须从云端走进手机、眼镜、汽车——端侧 AI 芯片市场将从 2026 年的约 362 亿美元起步,向 2033 年近 2918 亿美元狂奔。你的下一部手机,核心卖点将是「本地跑大模型」。
趋势三:具身智能从工厂走向世界。人形机器人遵循「先 B 后 C、先刚需后通用」的路径:工业场景已占 55% 以上,汽车制造、3C 电子、电力巡检四大场景最先跑通——国家电网一家的采购计划就是 8500 台具身设备、总投资 68 亿元。家庭场景要等成本再降一个数量级,但方向已定。
八、三个清醒剂,一个行动建议
热潮之下,泼三盆冷水:
- 订单注水
:国内人形机器人意向订单超 12 万台,但 2026 上半年全球实际出货仅约 1.91 万台——调查显示超 80% 的商业化订单涉嫌注水; - 高渗透低转化
:88% 的企业试点了 AI,仅 14% 实现显著价值转化; - 泡沫已现
:宇树上市后股价从 1100 元跌至 585 元,市值蒸发超 2000 亿;上半年具身智能融资超 460 亿元,但真正实现整机量产交付的公司不到 5 家。
趋势是真的,但节奏比故事慢。给普通人的行动建议只有一条:用「出货量」和「收入」验证一家公司、一条赛道,别用「发布会」。选软件,看付费用户和 Token 收入;选硬件,看真实出货和复购。这两把尺子,能帮你在最喧哗的产业里,看清谁在裸泳。
AI 产业的下半场已经开场:软件在把你口袋里的每一件事重做一遍,硬件在给你身体的每一寸装上智能。接下来三年,请保持兴奋,但请攥紧尺子。