ARTICLE · 1127240
AI眼镜:先戴得住,再谈智能
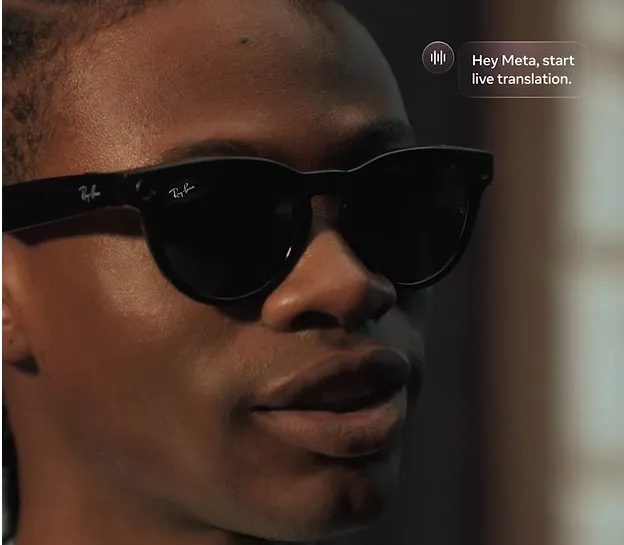
图源 | 雷朋官网
作者 | 卢拉
编辑 | 王景行
一款新的AI眼镜,宣传页写满实时翻译、语音导航、第一视角拍摄。买回家戴上半小时,鼻梁压出红印、太阳穴发胀;开拍摄和翻译,续航撑不过半天。不到一周,它被塞回盒子。
这不是个别人的体验。监测机构 XR Vision 统计,主流电商平台 AI 眼镜的平均退货率达 30%;抖音等直播带货渠道升到 40% 到 50%。退货理由高度一致:太重、压鼻、夹头、头重脚轻。
当市场开始用身体投票,行业的提问方式就变了。过去两年问的是“能不能做出一副 AI 眼镜”,现在问的是“这副眼镜值不值得每天戴”。而它取决于三个很物理的数字:克重、小时、尼特。这三个数字背后站着三样部件——用户挑眼镜的标准,其实就是供应链的清单。
市场
先验的,是“戴得住”
上半年的数据很热。洛图科技统计,2026 年上半年中国智能眼镜全渠道销量 90.9 万台、增长 85.5%,销售额 18.8 亿元、增长 98.7%;全球更猛:维深信息显示,同期出货 599 万副、增长 188%。
但单月画面不同。洛图科技显示,2026 年 7 月,京东、天猫、抖音的智能眼镜零售量 7.4 万台、同比下降 15.3%、环比下降 20.9%,零售额 1.3 亿元、同比下降 25.8%、环比下降 43.0%,被归因于“618 后的需求透支与季节性回调”。
更值得看的是结构。
同一 年7 月,AR 眼镜(有显示+有音频)销量与销售额同比都涨 70% 以上,是三大细分里唯一增长的;音频眼镜均价 656 元、同比下降 20.3%;拍摄眼镜销量同比下滑 46.6%,均价跳水 58.5% 至 819 元。
降价没能换回量,是尝鲜需求见顶的信号。而带显示的 AR 眼镜逆势上涨(基数仍小,但方向清楚),说明消费者不是不肯为眼镜花钱,是不肯为手机做得更好的功能花钱。分水岭就在这里:验收期到了,验收单上写的正是那三个数字。
克重、续航、尼特
三道关全在部件上
要每天戴得住,得同时过克重、续航、尼特三关,每一关都压着具体部件。
第一道是克重。普通眼镜 15 到 25 克,主流 AI 眼镜普遍 36 到 50 克,接近两倍。减重没有捷径:铰链更小、镜框更轻,最占体积的光学模组必须更薄。歌尔光学的方案是 F20Gi 纳米压印全彩光波导,单片厚 0.5mm、重 3.2g;F20Ge-FL 用全贴合消掉波导基底与盖板的空气层,含双层盖板总厚度 0.65mm、重量小于 4g,光栅区透过率超过 94%。克重因此是结构件与光学模组的厚度问题。
第二道是续航。整机压到四五十克,电池只能塞进两三百毫安时。宣传里的“一整天”多指待机加听歌,真正亮屏按小时计。雷鸟 V4 用半固态电池把连续播放音乐做到 11.5 小时,已属同重量级的优等生。续航是 SoC 功耗与电池体积的博弈,压过头就是安全问题:2026 年 9 月,影目科技 INMO AIR3 因镜腿过热被美国 CPSC 与加拿大卫生部要求停用,涉及约 1763 副,修复方式是升级固件;影目称系海外版第三方应用异常功耗所致,国内版不受影响。
第三道是显示,落到数字上就是尼特,也最贵。单绿 Micro-LED 已量产;全彩要么三色合光、体积功耗齐涨,要么蓝光加量子点色转换、效率打折。视场角同理:30° 在一米处约等于横向 50 多厘米的虚像;要做到 50°,主流做法是换碳化硅基底。歌尔光学 F50Se 用折射率 2.65 的碳化硅,在单片波导下实现 50° 大视场,配自研 0.75cc 全彩 LCoS 光机,入眼亮度超 1500 尼特。视场角与亮度的天花板,卡在光机与光波导上。
最贵的三样
国内都能做了
成本落在哪,战场就在哪。把 BOM 拆开看,结论只有一个:Even G1 上,光机加波导两项就占物料成本 57%,维深把 SoC、光机、波导、结构件四项合起来算,合计 73.51%。整机的品牌、渠道与组装只能分剩下的。所以 2026 年值得看的不是整机销量,而是最贵几样的供给。
这条最贵的链条,价值量已大部分落在国内。维深的 Even G1 拆解显示,BOM 成本 315.6 美元中,国产供应商价值量约 298.7 美元、占 94.65%,海外仅 16.9 美元、占 5.35%。落到环节,格局已清楚。
微显示光机是头一样。JBD 为阿里夸克 AR 眼镜进阶版提供全彩 Micro LED 模组,京东方华灿参股;光峰科技的 LCoS 光机已获谷东智能等万台订单;视涯科技卡位高 PPI 微显。
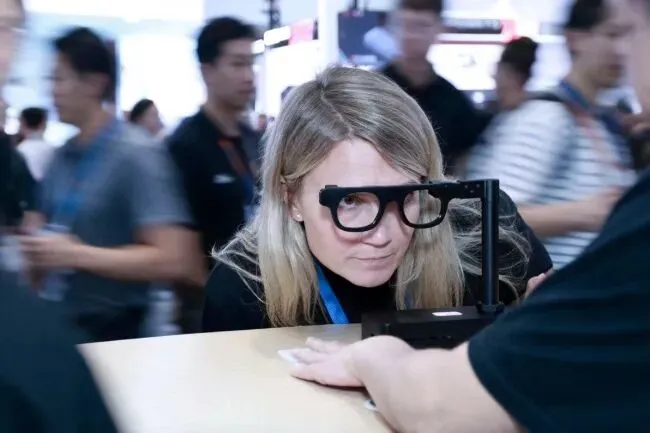
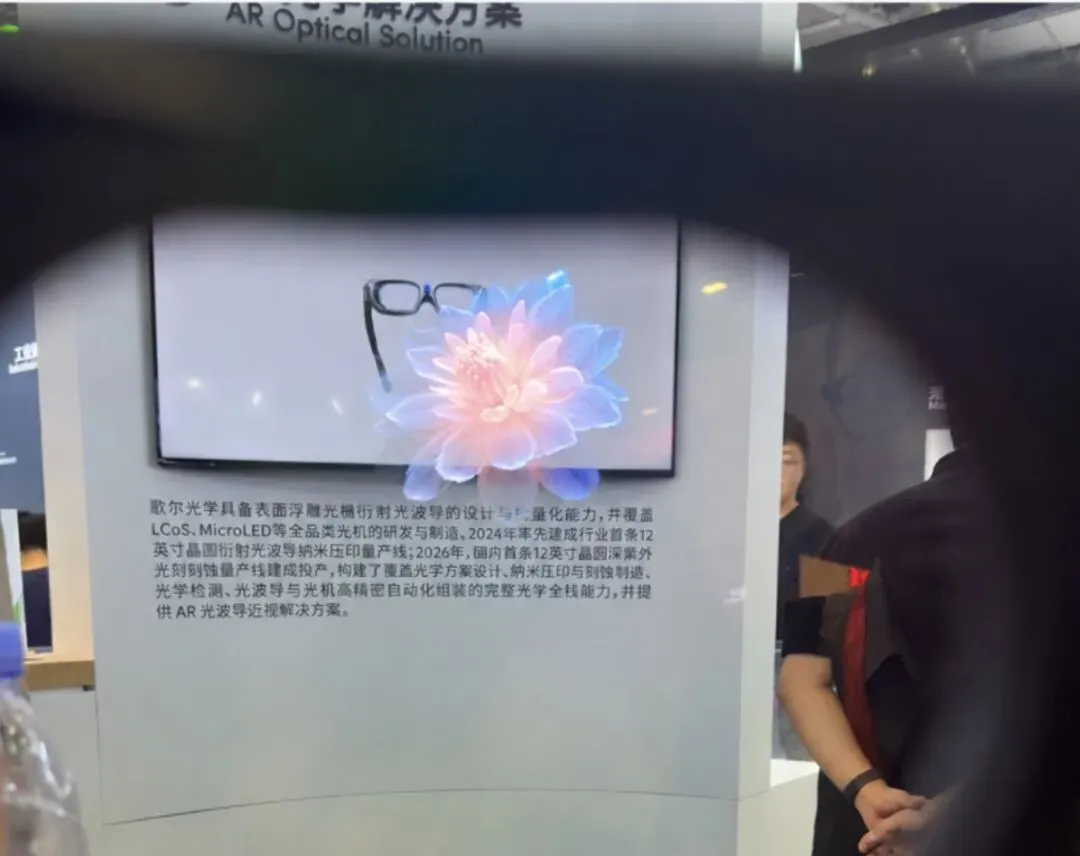
第二样是光波导与光学材料。歌尔光学在上海临港的国内首条 12 英寸晶圆 DUV 光刻刻蚀量产线已投产,F25Ge-DUV 的 MTF 较纳米压印加刻蚀提升 30%;水晶光电的 AR 反射光波导试制线已落地并通过客户认证,同步布局 SRG 与 VHG;蓝特光学供应玻璃晶圆,上半年光学晶圆收入 8682.82 万元。
图源 | CIOE 2026 现场,观众体验光波导模组效果
第三样是主控 SoC 与存储。恒玄科技 BES2800 被阿里夸克 AI 眼镜采用,与高通骁龙 AR1 组成双芯架构;瑞芯微、全志的 AR 处理器、星宸的第二代 12nm 影像芯片也在进入方案;佰维存储在公司互动平台表示,为 Meta AI 眼镜提供 ROM 加 RAM 芯片。
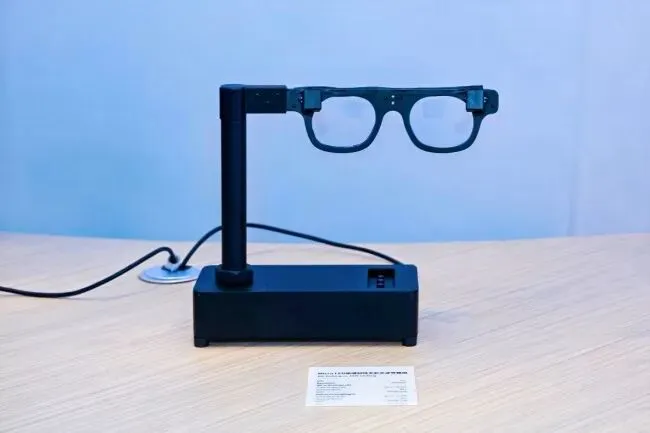
图源 | 五度易链 CIOE 2026 现场报道
(透过波导镜片拍摄的画面:镜片内是显示内容,镜片外是展台)
最贵的三样国内都已能量产。此外还有两处依附光学的位置也落到国内——先说贴合。带显示的 AR 眼镜要把光波导片与近视树脂镜片一体化贴合,并按个性化参数生产——这是传统眼镜制造的能力,不是消费电子产线。康耐特光学上半年 XR 收入约 0.51 亿元,同比增长 1475.3%;累计与约 20 家头部厂商合作超过 40 个项目,并为阿里夸克独家供应处方镜片。
铰链同理:裕同科技收购华研科技切入,交流纪要显示其在全球 AI 眼镜铰链市场占比超 60%,单副价值量二十多美元。
最值钱的三样,国内已经能造;但“能造”与“能定价”是两回事。
回到开场那三个数字:克重、续航、尼特。
第一个判断:它们是相乘的,不是相加的。任何一项不及格,其余两项都归零;三者还在互相抢资源,整机设计就是一道减法题。退货率一年降不下来,根就在这里:三条约束在互相挤压。
第二个判断:94.65% 要说准确——它是硬件物料的价值占比,不是利润占比。国内握住的是制造份额与工程能力;定价权、品牌溢价与生态收益仍在 Meta、谷歌、小米、阿里手里。这是“制造上位”,不是“价值上位”。
第三个判断:该看的不是整机出货量,而是带显示机型能否同时做到 40 克以内、亮屏 4 小时以上、全彩 50°。三项同时达标,退货率才下台阶,赛道才从“尝鲜”进入“日用”;卡住一项,2027 年它仍只是“配件”,靠补贴撑量。
先戴得住,再谈智能。顺序反了,再大的参数量,再好的模型都难以形成品类规模。
📌 数据来源说明
洛图科技《中国智能眼镜线上零售市场月度追踪》(2026 年 7 月数据,证券时报 2026 年 9 月 7 日报道)
维深信息 Wellsenn XR 全球 AI 智能眼镜出货数据;IDC 全球及中国智能眼镜出货数据
商务部等七部门 2026 年家电以旧换新、数码和智能产品购新补贴实施细则
华泰证券智能眼镜产业链价值研究;维深信息 wellsen XR《Even G1 AR 眼镜拆解及 BOM 成本报告》
歌尔股份 2026 年半年度报告;歌尔光学 2026 年光博会新闻稿(歌尔股份官网)
康耐特光学 2026 年中期业绩;水晶光电 2026 年半年度报告
XR Vision 退货率统计(转引自 IT 时报、36 氪等公开报道);锌刻度、DT 商业观察、OFweek 智能眼镜整机克重统计
财联社 2026 年 9 月 CIOE 现场报道
美国消费品安全委员会(CPSC)召回公告 No. 26-797、加拿大卫生部召回通告(2026 年 9 月 24 日);影目科技《关于 INMO AIR3 海外版应用的声明》(2026 年 9 月 30 日)
⚠️ 免责声明
本文为科技产业分析类内容,所有数据均来自公开渠道并经人工交叉核实,仅供参考,不构成任何投资建议。文中涉及的机构名称、产品名称、商标归各自所有者所有