ARTICLE · 1137494
AI时代,真正的赢家不一定是AI公司
当投资者想到AI时,最先联想到的通常是芯片制造商、云计算公司和软件平台。
但Warren Buffett的Berkshire Hathaway提供了一个不同的视角:
投资AI,并不一定要投资那些直接开发AI的公司,也可以投资AI运行所必不可少的基础设施。
Berkshire长期以来在公用事业和工业基础设施领域的投资,正越来越多地受益于AI数据中心的快速扩张。
随着AI基础设施的持续扩张,能源、发电、工业科技及相关领域的企业,可能获得新的发展机遇,包括募集增长资本、开展战略性并购、吸引机构投资者,以及评估进入美国资本市场的可能性。
AI或许是市场的焦点,基础设施是潜在机会,而资本则是推动增长的关键。
AI需要的不只是计算能力
数据中心需要消耗大量电力。随着AI模型规模不断扩大、数据中心容量持续增长,获得稳定且充足的电力供应正在成为AI基础设施扩张过程中越来越重要的制约因素。
Berkshire旗下的Berkshire Hathaway Energy已经在这一趋势中拥有较大的敞口。
2026年5月,Berkshire的首席执行官Greg Abel在公司年度股东大会上表示,去年Berkshire在美国爱荷华州的能源负荷中,约有8%来自数据中心。
Greg Abel将能源视为AI基础设施持续扩张过程中一个重要的约束因素,同时也是潜在机遇。
而伯克希尔对这一趋势的布局并不局限于公用事业。
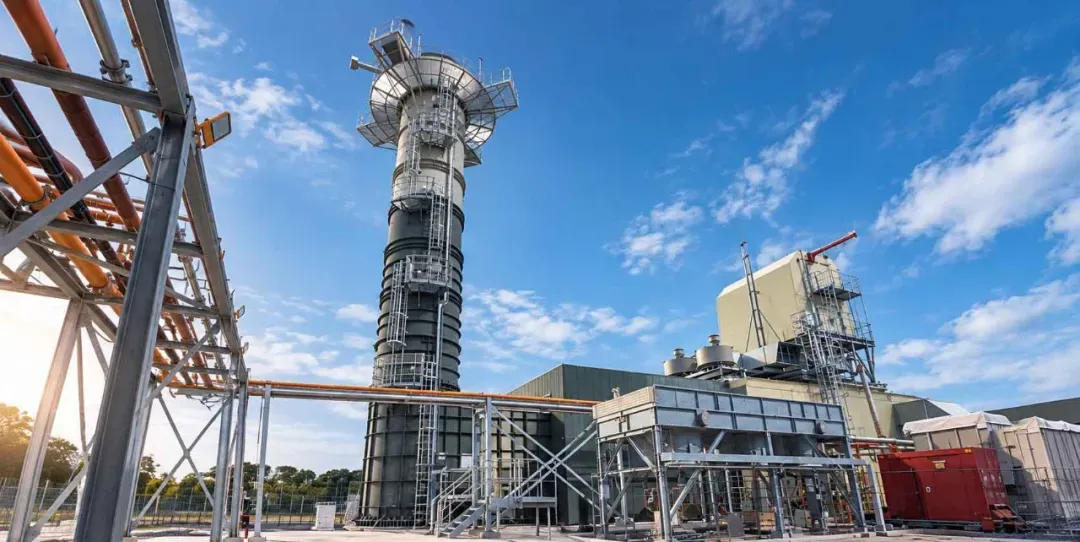
2016年,Berkshire收购了Precision Castparts,该公司生产包括发电涡轮机所使用的零部件在内的工业组件,为Berkshire提供了与不断增长的发电基础设施需求之间的另一层间接联系。
随着电力需求不断上升,用于生产这些电力的设备也将变得越来越重要。
从AI公司到AI基础设施
AI价值链远不止:
半导体 → 云计算 → AI模型 → AI应用
它还包括另一条同样重要的产业链:
电力 → 发电 → 电网基础设施 → 数据中心 → 制冷 → 工业设备
其中一些企业看起来与AI产业相距甚远,但它们仍然可能成为同一轮结构性投资周期的重要受益者。
Berkshire的投资策略体现出一种值得关注的资本配置思路:
与其试图预测最终哪一家科技公司将主导AI,不如关注AI发展过程中不可或缺的是哪些传统企业。
一个新的资本配置方案
与此同时,Berkshire自身也正在增加对AI的直接敞口。
2026年,Berkshire大举投资Alphabet,使其成为Berkshire的第三大普通股持仓。Greg Abel将Alphabet描述为AI领域的重要参与者,同时也将数据中心不断增长的能源需求视为Berkshire Hathaway Energy面临的重要机遇。
这种“直接+间接”的组合值得关注:
直接敞口: Alphabet及AI相关科技
间接敞口: 公用事业、发电及工业基础设施
这也体现了资本配置中一个更广泛的原则:
技术革命所创造的最大机会,并不总是存在于最显眼的科技公司之中。
结语
AI正在推动整个经济体系新一轮的资本开支周期。这意味着,机会可能不仅属于科技公司,也可能出现在能源与公用事业、工业设备、建筑与工程、房地产与基础设施融资等HALO领域。
对于投资者而言,值得思考的问题或许不只是:“谁会赢得AI竞争?”
而是:“AI时代的赢家背后需要哪些产业的支撑?”
而对于这些行业中的企业而言,AI基础设施建设周期也可能带来新的机会,包括获取增长资本、开展战略性并购,以及借助美国资本市场进入不断扩张的全球产业生态。
AI革命最显眼的部分,或许是技术。但在技术背后,支撑整个AI经济运行的,是更加基础的三件事:
能源、基础设施与资本。
—END—
文章已获授权