ARTICLE · 1137816
226亿美元买软件,施耐德想把什么连起来?
226亿美元买软件,施耐德想把什么连起来?
10月5日,施耐德电气宣布,拟以每股205美元现金收购工业软件公司PTC,股权估值约226亿美元。〔1〕 金额很大。但要理解这笔交易,先得把“软件”两个字拆开。 一台工业设备在通电之前,已经经历过许多决定:零件怎么设计,材料怎么选,版本由谁批准,改动会影响哪些部件。设备进入工厂后,问题又变成如何运行、何时维护、怎样用电。 施耐德想让自己的业务更多地出现在这条路上。 这还是一项拟议交易。协议于10月4日签署、5日对外披露,预计2027年第三季度交割,仍须取得PTC股东及相关监管批准。〔1〕〔2〕 今天谈施耐德,很容易从配电设备、工业自动化或能源管理说起。它的起点却是一座法国铸造厂。 1836年,Adolphe和Joseph-Eugène施耐德兄弟收购勒克勒佐的铸造厂,随后在1838年成立Schneider & Cie。公司早年涉足钢铁、重型机械和运输装备,并非一开始就围着电气业务发展。〔3〕 后来让它接近今天面貌的,既有收购,也有退出。 1988年,施耐德收购Telemecanique;1991年,收购Square D,扩充工业电气及配电业务。1997年,它出售Spie Batignolles,进一步把重心集中到电气领域。〔3〕 施耐德曾舍弃一些生意,让留下的业务更靠近同一个客户问题。今天看它的收购,也需要放在这种取舍之中。 2007年完成的APC收购,又把关键电源与制冷能力放进版图。〔3〕对于依赖连续运行的设施,供电、备用电力和散热,本来就紧密相关。 设备仍是入口,但施耐德能够参与的事情越来越多。 2014年1月,施耐德完成对Invensys的收购。交易带来的流程自动化和软件能力,扩大了它在工业现场的业务范围。〔4〕 如果说电气设备解决的是“电怎样可靠地送到设备”,自动化进一步涉及“生产过程怎样被控制”。软件则让工程师能够设计系统、处理运行数据,并安排维护。 接下来是AVEVA。 2018年,施耐德的软件业务与AVEVA合并,施耐德取得合并后公司的控股权。2023年1月,它完成对AVEVA的全资收购。〔5〕〔6〕 AVEVA的软件已经覆盖工程设计、运行和维护。〔6〕在这次PTC计划之前,软件和工程设计就已经进入施耐德的业务。 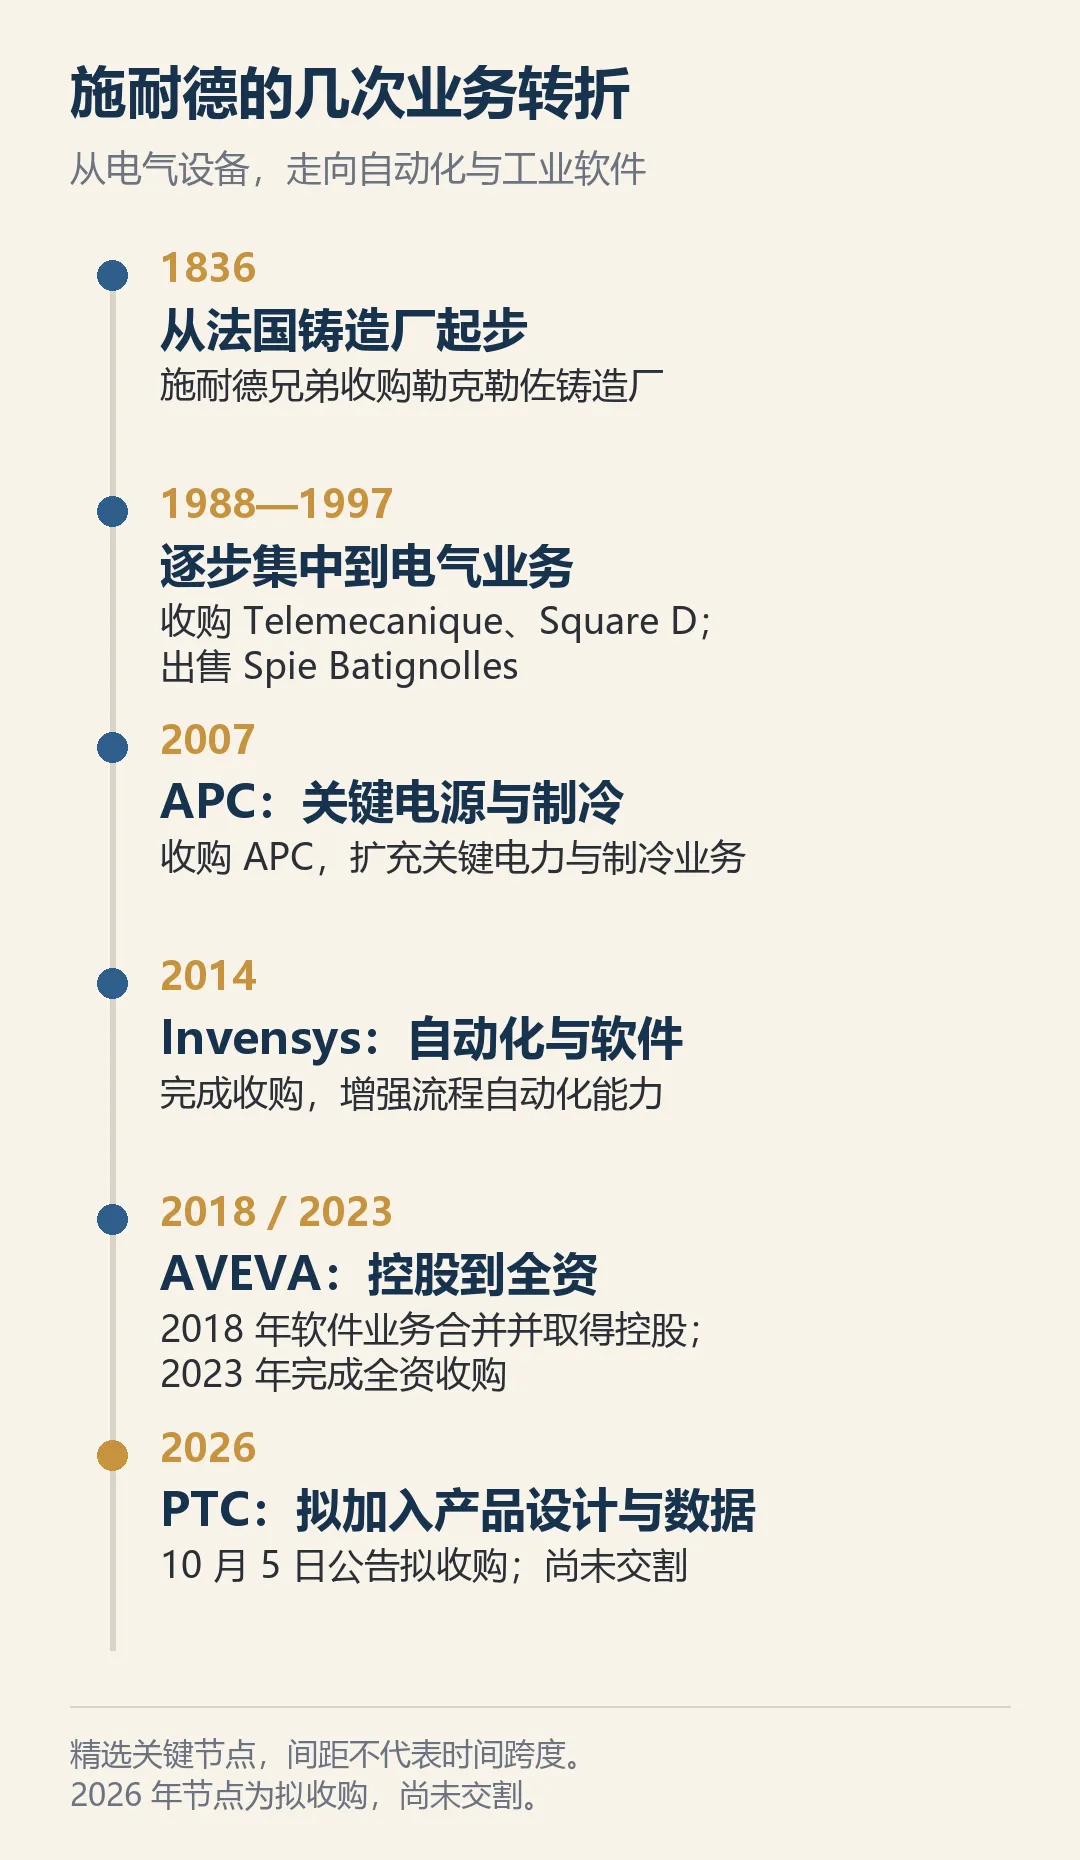
图1|根据施耐德及AVEVA公开材料整理的部分关键节点,间距不代表时间跨度。2026年PTC交易尚未交割。〔1〕〔3〕〔4〕〔5〕〔6〕 把这些节点连起来,施耐德的扩张有一条相当清楚的线索:在电气业务附近,逐步增加控制生产过程、设计工业系统和管理运行信息的能力。 PTC要接上的,是这条线里更偏向产品本身的一段。 PTC的Creo是一类三维计算机辅助设计软件。工程师可以用它建立、修改产品模型,并进行相关工程设计、仿真与验证。〔7〕 Windchill处理的是另一个问题:产品的数据怎样被管理。 零件有哪些版本,物料清单如何组织,设计变更怎样流转,哪些团队需要使用同一份信息——这些都属于产品生命周期管理的工作。Windchill的功能覆盖产品数据、配置及变更流程,并支持与其他企业系统连接。〔8〕 可以设想,一个零件的设计改了。难处常常不止是把三维模型重画一遍,还包括把相关物料、制造安排和服务信息一起更新。 施耐德在交易公告里提出,想把PTC的产品和工程数据,与自身的流程、能源及运行数据联系起来。〔1〕 这给出了一个商业上的解释:如果同一件设备在设计阶段形成的信息,能够继续帮助制造、使用和维护,那么软件的价值就可以延伸到设备更长的使用过程。 但两家公司的软件能力有重叠。AVEVA本来就做工程设计;PTC也有覆盖产品后续服务的能力。把它们简单画成“PTC负责设计,AVEVA负责运行”,会让真实业务显得过于整齐。 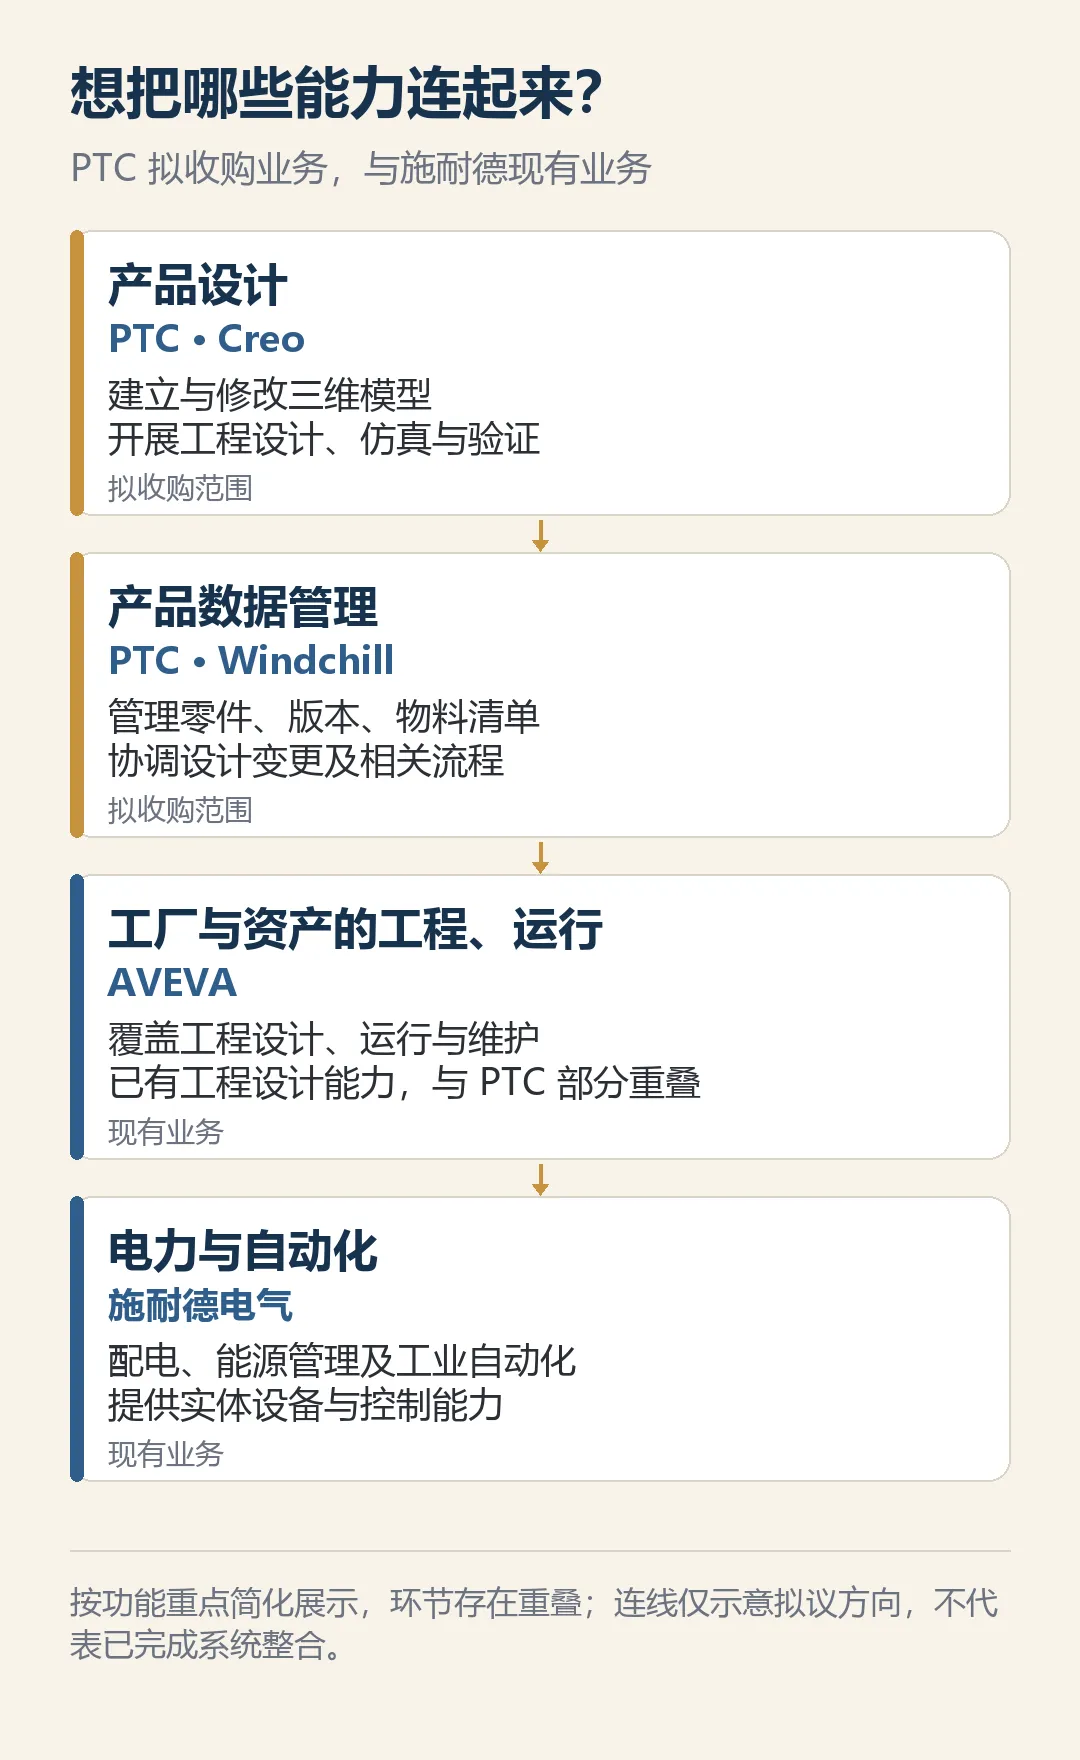
图2|按功能重点简化展示。金色为PTC拟收购业务,蓝色为施耐德现有业务;功能存在重叠,连线表示拟议方向,不代表系统已经整合。〔1〕〔6〕〔7〕〔8〕 PTC的业务范围,今年也变了。 2026年3月,PTC已经完成向TPG出售ThingWorx和Kepware业务,分别涉及工业物联网及工业连接能力。〔9〕此次收购所面对的PTC,应按出售后的业务理解。 这一变化,也让理解本次交易的重点更靠近产品设计与产品数据管理,以及它们如何与施耐德现有业务配合。 软件业务吸引工业公司的,还有收费方式与客户关系。 在截至2025年9月30日的财年,PTC披露,当时收入中95%具有经常性性质。〔10〕这说明订阅、维护等收入在其业务中占据重要位置,客户关系往往延续到首次购买之后。 如果客户持续使用软件,供应商也就有机会持续参与产品更新、数据管理和服务。这是设备销售之外的一种经营方式。 不过,“软件收入”与“稳定收入”之间,并没有自动成立的等号。 AVEVA的2018年年报记录过:施耐德软件业务合并进来后,合并业务的经常性收入占比低于原AVEVA业务。原因与不同业务中的永久许可证、服务等收入构成有关。〔5〕这反映的是业务范围和收费方式变化,不能据此认定原业务的续费突然恶化。 收购能改变一个集团的收入构成,但客户是否续约、是否使用更多产品,仍要靠产品和服务争取。 PTC在2025财年年报里也提示,客户接受云端软件、销售伙伴推广新产品,以及相关投入与竞争,都会影响业务。〔10〕订阅收费并没有消除工业客户的预算约束。 交易公告同时给出了代价。 226亿美元是PTC的股权估值;公告另列出的企业价值约为237亿美元,两者衡量的范围不同,不应相加。报价较PTC公告前最后一个收盘价溢价42.3%。〔1〕 施耐德计划通过约50亿至60亿欧元的股权融资,以及约160亿至170亿欧元的新债务,为交易提供资金。〔1〕 这让整合效果有了更重的分量。 如果客户确实愿意购买连接后的产品和服务,施耐德就可能获得更长的客户关系和新的收入。假如软件只在组织上归到一起,数据与工作流程依旧难以衔接,收购带来的融资成本却会继续存在。 工业客户的现场,还可能有其他供应商的设备与软件。PTC的Windchill本来就强调与其他设计工具和企业系统连接;AVEVA在2023年全资收购完成时,也明确提出保留开放的合作生态。〔8〕〔6〕 客户希望少做重复工作,但同样需要继续使用原有的设备、软件和供应商。施耐德要让这些业务靠得更近,也要让客户容易与其他系统合作。 这笔226亿美元的计划,延续了施耐德过去多年的扩张方向:从提供电气设备,走向参与产品和工业设施更长的生命周期。 它设想的下一步,是让设计时形成的信息,更顺畅地进入制造、运行与维护。真正决定这条路有多宽的,最终还是客户能否因此少一次返工、少一次停机,或少一份能源浪费。 〔1〕施耐德电气、PTC:《Schneider Electric to Acquire PTC, Creating the Next Level of Energy and Industrial Intelligence》,2026年10月5日。 〔2〕PTC:Form 8-K(收购协议等事项),2026年10月5日提交;协议签署日期为10月4日。 〔3〕施耐德电气:《Annual Report 2007》,历史与业务组合部分;2007年度报告,所查PDF未标明完整披露日期。 〔4〕施耐德电气:《Schneider Electric completes the acquisition of Invensys and creates a unique player in Industry Automation》,2014年1月17日。 〔5〕AVEVA:《Annual Report and Accounts 2018》,业务合并与财务回顾部分;2018年度报告,所查PDF未标明完整披露日期。 〔6〕AVEVA:《AVEVA announces the completion of its acquisition by Schneider Electric》,2023年1月18日。 〔7〕PTC:Creo产品页面,未标注发布日期,2026年10月7日访问。 〔8〕PTC:Windchill产品页面,未标注发布日期,2026年10月7日访问。 〔9〕PTC:《PTC Completes Divestiture of Kepware and ThingWorx Businesses》,2026年3月16日。 〔10〕PTC:《2025 Annual Report / Form 10-K》,财年截至2025年9月30日,Form 10-K于2025年11月21日提交。 本文使用AI辅助研究与撰写。信息截至北京时间2026年10月7日10:31;用于理解公司经营与产业变化,不构成证券投资建议。
施耐德电气拟以约226亿美元股权估值收购PTC。回看它从电气设备、自动化走向工业软件的路径,这笔交易想连接的是产品设计、工程数据与工厂运行。连接能否成为客户愿意付费的便利,还要跨过整合、开放兼容与融资成本几道关。
这家公司,先学会了做减法
软件,早已在这条路上
图纸之外,还有每一次改动
买到软件,也买到另一种客户关系
一条长链,连接起来要付出什么
资料来源