ARTICLE · 1140752
钻石“退烧”AI:从散热贴到功率开关,一场材料革命正在数据中心悄然发生

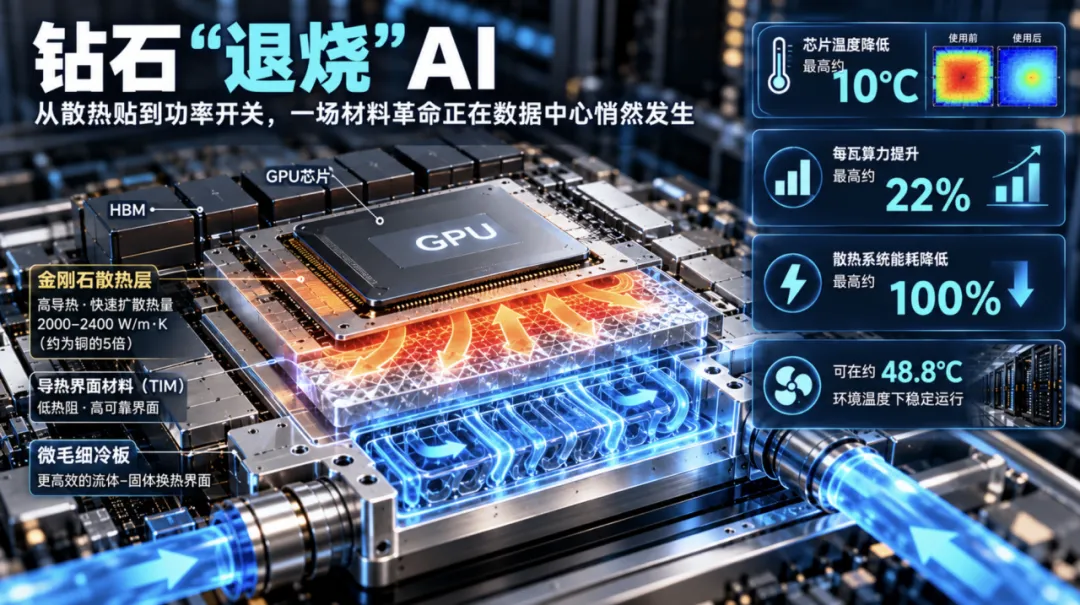
2026年初,一批搭载AMD Instinct MI350X GPU的AI服务器悄然交付到一位匿名买家手中。这批服务器的特别之处不在GPU本身,而在GPU背面那层薄薄的金刚石材料。它们来自Akash Systems,首发订单价值约3亿美元。与此同时,日本福岛县大熊町,一座专门生产金刚石半导体的工厂在5月完成了竣工仪式。两件事指向同一个趋势:钻石,正从珠宝柜台走进数据中心的机房,从实验室样品变成产线上的晶圆。
当铜不再是答案
数据中心的热管理行业正在经历一场“材料焦虑”。
AFCOM数据中心现状报告显示,平均机架密度已达每机架27千瓦。英伟达Rubin架构GPU单卡功耗高达2300W,传统风冷和铜基散热材料在局部热点扩散和芯片温度控制方面已逼近物理极限。铜的热导率约为400 W/m·K,这在过去几十年里足够用了,但当AI芯片的功率密度以每代翻倍的速度攀升时,铜开始成为瓶颈本身。
金刚石的热导率是2000–2400 W/m·K,约为铜的5倍,比氮化铝高一个数量级。这意味着在相同热通量下,温升直接降低到原来的五分之一。对于热管理工程师来说,这不是“改善”,而是量级上的跃迁。
多位工业金刚石领域从业者确认,2026年被认为是金刚石铜规模化应用的元年,金刚石散热材料已走出实验室,进入主流数据中心供应商的规模化采购清单。中金公司研报指出,未来高端AI服务器有望采用“金刚石热沉+全液冷”复合散热方案——金刚石负责芯片近端均热扩散,液冷承担机柜系统级排热。
两条路线,两种节奏
热管理行业面对金刚石时,实际上有两条截然不同的技术路径,它们的成熟度和商业化节奏差异显著。
短期路线:GaN-on-diamond——让钻石当“散热器”
这条路线不改变现有器件结构,而是将已经成熟的氮化镓或硅基器件层键合到金刚石衬底上,让金刚石只负责散热,不参与开关。它绕开了金刚石掺杂和接触工艺的不成熟,同时能获得大部分热管理收益。
这条路线近期最重要的突破在界面工程。长期以来,阻碍GaN-on-diamond走向实用的不是金刚石本身的导热能力,而是GaN与金刚石界面处的热边界电阻(TBR) 。你可以把它想象成两根水管之间的接头——即使两根管子都能高速输水,接头太窄,整体流速仍然受限。一项2026年发表的研究通过表面重构键合技术,在金刚石表面实现亚纳米级平整度,利用仅约8纳米的硅中间层,将TBR降至7.7 m²K/GW的创纪录低值。另一项研究采用原位溅射氮化铝中间层,在N极性GaN/diamond结构中同时实现了低TBR(31 m²K/GW)和低射频损耗(0.32 dB/mm@40 GHz),载流子迁移率达到2144 cm²/V·s。
这些进展的意义在于:当界面热阻足够低时,金刚石的高体热导率才能在现实器件厚度下真正发挥作用。
长期路线:纯金刚石器件——让钻石当“开关”
更具颠覆性的路径是让金刚石本身成为有源半导体。金刚石带隙5.5 eV,理论击穿场5–10 MV/cm,是SiC和GaN的两到三倍。如果能做出金刚石功率器件,意味着在800V甚至更高电压等级下实现极低漏电和极高开关频率。
但掺杂一直是金刚石的“阿喀琉斯之踵”。标准掺杂技术在刚性晶格中效果不佳——硼或磷的活化能过高,大多数电荷在室温下被“困住”,电流受限。
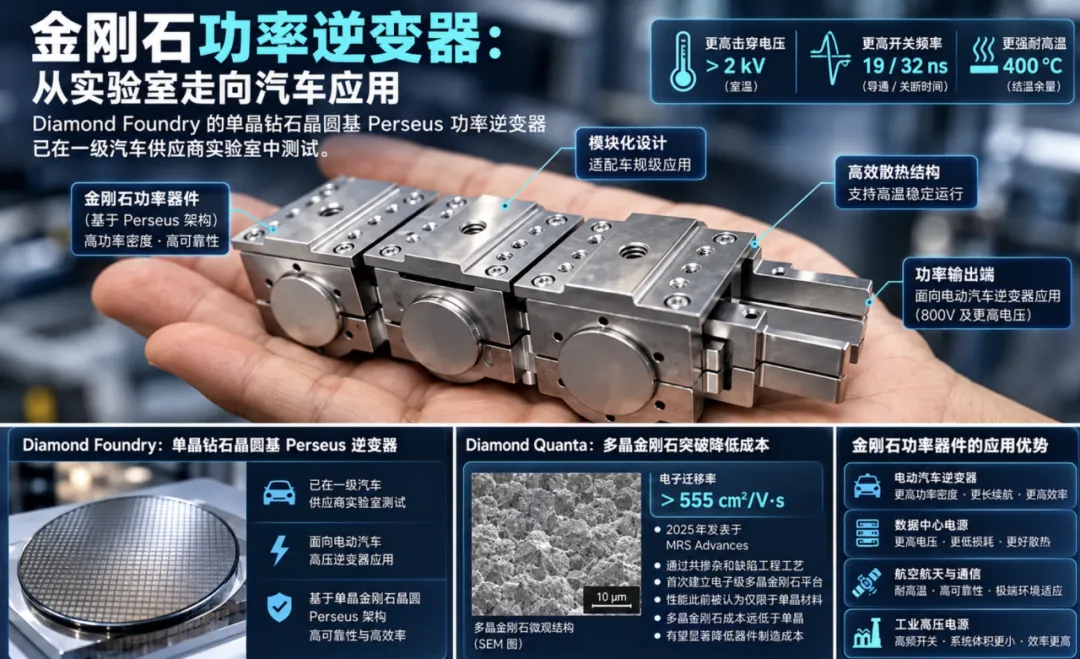
Diamond Foundry的单晶钻石晶圆基Perseus功率逆变器已在一级汽车供应商实验室中测试
Diamond Quanta在2025年2月发表于MRS Advances的同行评审结果改变了这一局面:他们通过专有的共掺杂和缺陷工程工艺,在多晶金刚石中实现了超过555 cm²/V·s的电子迁移率,首次建立了电子级多晶金刚石平台,性能此前被认为仅限于单晶材料。多晶金刚石的成本远低于单晶,这意味着器件级应用的制造成本有望大幅下降。
器件验证也在加速。正常关闭的氢终端金刚石MOSFET在实验室原型中已实现室温击穿电压超过2 kV。2025年,研究人员首次对半英寸氢终端金刚石MOSFET芯片完成了安培级双脉冲测试,关断/导通时间分别为19/32纳秒,关断/导通损耗为4.65/1.24微焦。金刚石场效应晶体管在400°C下的工作已被证明——结温余量远高于大多数电力电子设备的耐受范围。
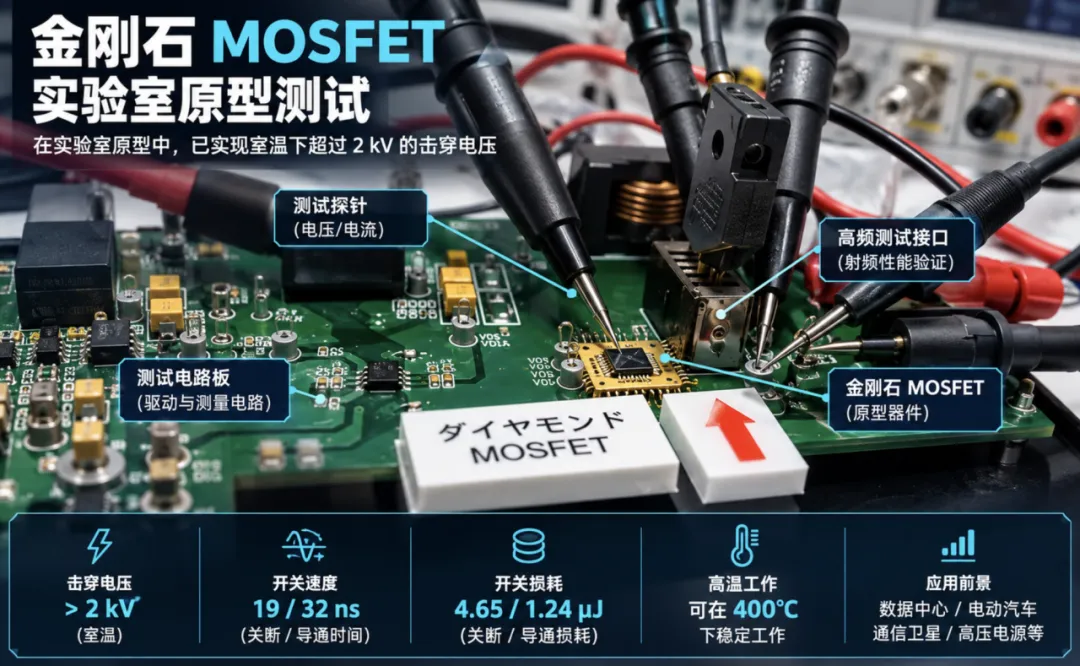
PDS在2025年日本SEMICON大会上首次亮相合成钻石基功率MOSFET
早稻田大学衍生公司Power Diamond Systems在2025年日本SEMICON上首次公开验证了封装金刚石功率MOSFET的性能,该器件可在数百伏电压下工作,目标应用包括电动汽车和通信卫星,计划在2030年代推向市场。
产业链正在形成
热管理行业最关心的不只是技术可行性,更是供应链能否跟上。
在晶圆制造端,Element Six与Orbray已建立3英寸晶圆级单晶金刚石的可重复工艺,4英寸基板正在开发中。2英寸外延级晶圆接近最终定型,2英寸热键合用金刚石晶圆正在Element Six位于美国俄勒冈州Gresham的CVD工厂准备量产。Orbray的2英寸KENZAN晶圆量产已进入最终准备阶段,3英寸量产目标设在2028年之后,4英寸则在2030年之后。
在商业化部署端,Akash Systems的钻石冷却方案实测效果包括:GPU和HBM温度最高降低约10°C,每瓦浮点运算次数最高提升22%,散热系统能耗最高降低100%,可在约48.8°C的环境温度下稳定运行。该技术已在航天领域得到验证,目前稳定运行于在役卫星系统中。
在市场规模预期上,华福证券研报预计到2030年AI领域金刚石材料散热市场规模有望达到480亿元至900亿元。中泰证券预测2026年全球高端AI芯片用金刚石散热片市场规模约87亿元,至2030年有望达592亿元,复合年均增长率超过50%。
冷静看待:成本仍是硬约束
行业热度之下,需要保持清醒。金刚石晶圆的生产成本目前仍远高于硅——2英寸金刚石晶圆的生产成本超过5000美元,而同等硅晶圆仅约50美元。每平方英寸金刚石晶圆价格可超过10000美元,硅仅需5–10美元。大尺寸制备、加工良率仍是核心技术难题,高端MPCVD设备部分核心部件仍依赖进口,下游客户认证周期较长,产业链尚未真正成熟。
但成本曲线正在下移。MPCVD反应器价格的大幅下降是重要推动力——这些设备在珠宝级合成钻石领域的广泛使用,为半导体级应用提供了成本基础。
当前,金刚石目前最务实的角色是“热助能器” ——安装在经过验证的GaN和SiC开关上的热扩散层,而非可直接替换的器件。GaN-on-diamond散热器和金刚石热界面材料正在率先进入生产插座,而主动金刚石晶体管将随着晶圆尺寸、掺杂均匀性和界面技术的成熟逐步跟进。
但方向已经清晰。从Diamond Foundry在西班牙特鲁希略的8.68亿美元晶圆厂,到大熊钻石在福岛的全球首座金刚石半导体工厂,再到Akash Systems已交付的3亿美元订单,金刚石的产业化不再是“何时到来”的问题,而是“以多快速度铺开”的问题。热管理行业的下一个十年,很可能就是金刚石从“终极材料”变成“标准材料”的十年。
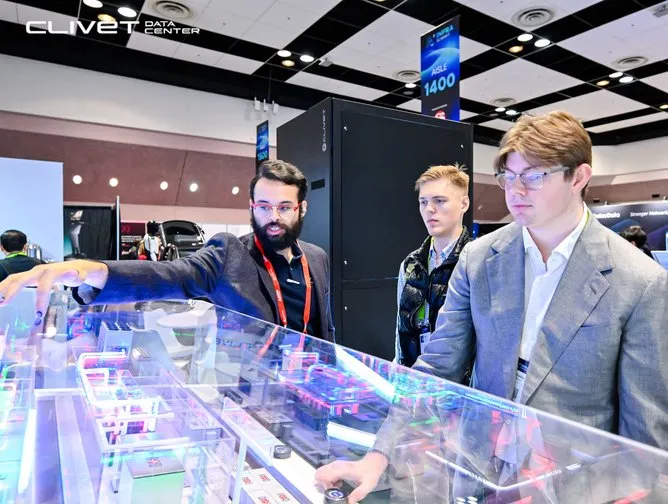
Clivet此次发布的意义,可能不在于某一项技术突破,而在于它将热管理从“末端配套”推向了一个更前置的规划位置。当磁悬浮压缩机开始考虑“数据中心的负载变化和水温条件”作为设计输入,当CDU的在线维护能力被设计为默认特性,当供电与冷却被要求在项目早期联合建模——这些变化共同指向一个趋势:AI数据中心的热管理系统正在从“被动散热”转向“主动响应”。
作者|周彦君
编辑|云间渡
END.