ARTICLE · 1146534
AI驱动—存储进入万亿产业时代
点击蓝字 关注我们
今日芯闻
TechInsights 近期举办存储专题线上研讨会,发布报告《AI's Impact on Memory: Exploring HBM, DRAM & NAND Market Trends》,由 DRAM 市场总监 Mike Howard、NAND 市场总监 Walt Coon、高级技术研究员 Jeongdong Choe 博士联合解读,关键材料信息副总裁 Michel Walden 参与指导。
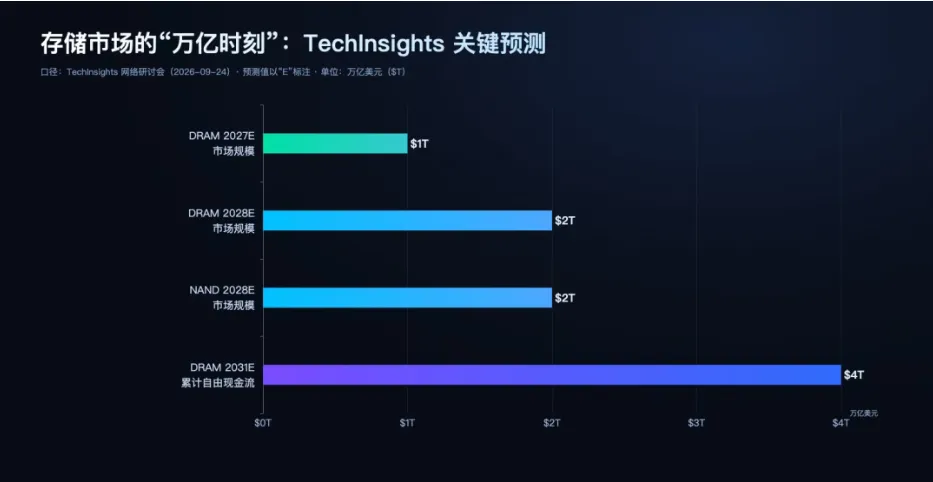
报告给出一组极具冲击力的预测数据,重新定义存储行业未来增长空间:
✅ 2027 年,DRAM 市场规模有望突破 1 万亿美元
✅ 2028 年,DRAM、NAND 市场规模均有望达到 2 万亿美元
✅ 到 2031 年,DRAM 赛道累计自由现金流预计超 4 万亿美元
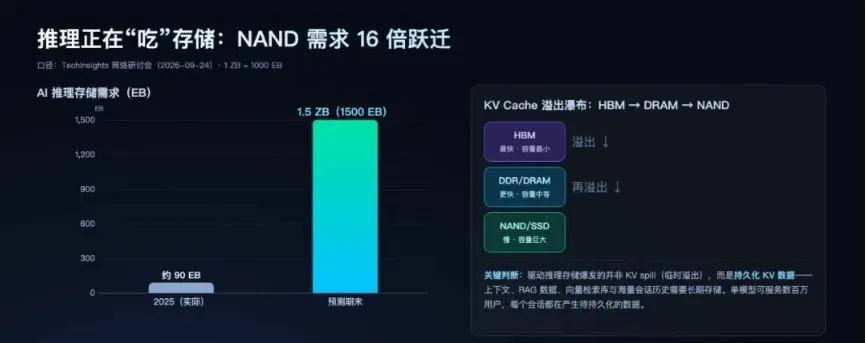
✅ AI 推理存储需求将从 2025 年约 90EB,增长至预测期末 1.5ZB,增幅超 16 倍
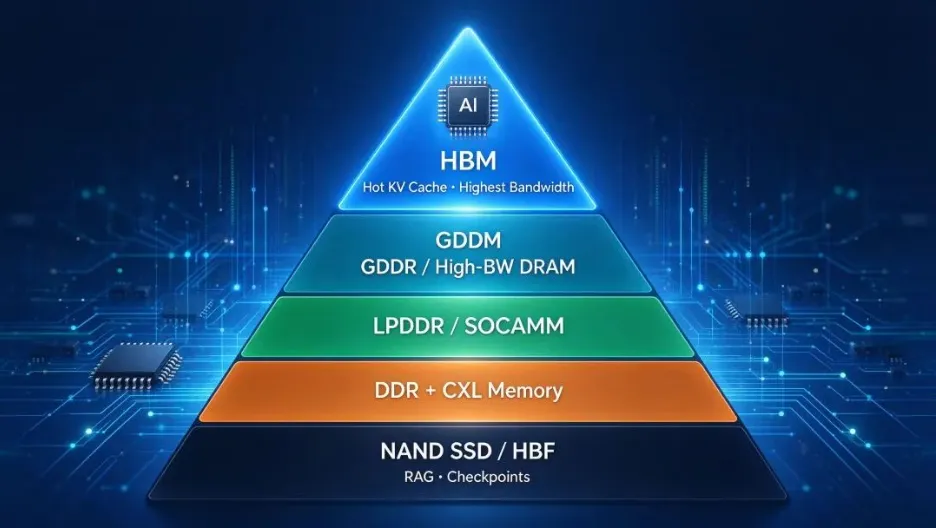
如果预测落地,存储行业将彻底告别过去十年“赚一年、亏三年”强周期困境,在 AI 驱动下进入一段长期供不应求的黄金发展期。AI 时代,“存储” 早已不只是一颗芯片,而是一套五层金字塔式的完整技术体系。
1
算力受限即内存受限:AI 驱动存储飞轮持续转动
Mike Howard 开篇点明核心判断:当前 AI 产业处于算力受限阶段,内存与算力几乎 1:1 深度绑定。每一颗 AI 加速器出货,就需要配套对应 HBM;每一枚 CPU 出货,就需要配套 DDR 内存。算力瓶颈,本质就是内存瓶颈。
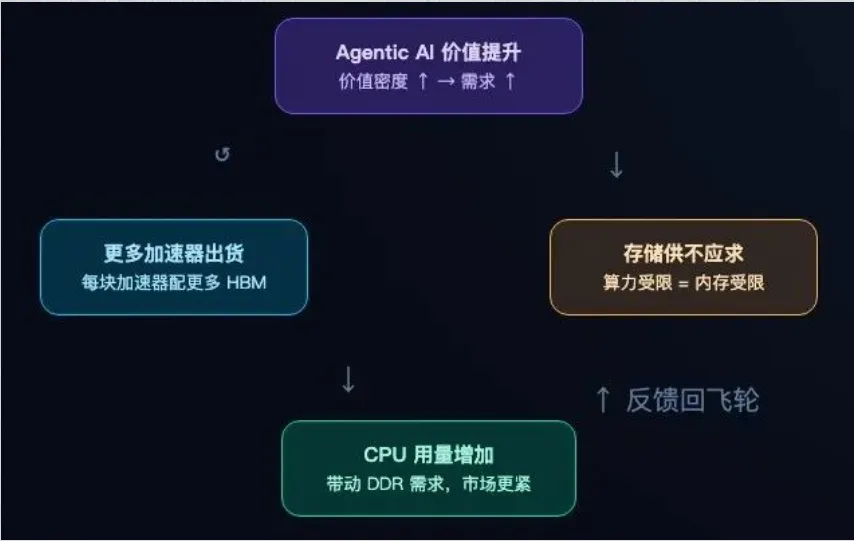
行业正在形成自我强化的AI 存储飞轮效应:
Agentic 智能体 AI 提升业务价值密度 → 拉动市场需求增长 → 更多 AI 加速器落地 → 单加速器搭载更多 HBM → 配套 CPU 需求同步上涨 → CPU 拉动 DDR 消耗 → 存储供给持续紧张,进一步放大 AI 业务价值,循环持续。
很多人误以为 Agentic AI 是突然出现的新概念。Mike Howard 提到,Agentic 概念热度仅兴起六七个月。真正引爆内存需求的并不是概念本身,而是智能体模式大幅拉高每用户、每会话、每上下文的算力与存储消耗。AI 从简单单次问答,升级为自主完成复杂任务,任务中间状态、上下文信息、工具调用记录都需要常驻内存,存储需求量级被大幅抬升。
2
四大结构性变化:本轮存储周期,和过去二十年截然不同
Mike Howard 总结了本次周期独有的四大行业特征,也是存储行业底层逻辑转变的关键:
1、定价重置 + 长期客户协议(LTA)普及
长约模式并非新鲜事物,但本轮 LTA 金额更大、约束更强。市场一致预判未来数年供给偏紧,客户主动签订约束力更强的长期协议锁定产能,规避缺货风险,直接抬升了全行业的利润地板。
2、HBM 重构行业利润结构
历史上内存行业盈利水平偏低,难以支撑大规模资本开支;而 AI 带来旺盛需求叠加 HBM 高价值定价,将产生海量自由现金流,也就是前文 DRAM 4 万亿美元累计现金流预测的来源。
3、Despeccing(主动降配)成为行业选择
面对 HBM 供给短缺,加速器厂商有两条路线:少量加速器搭载大量 HBM,或是更多加速器分配有限 HBM。当前市场偏向后者,最大化算力吞吐量。这是客户在 DRAM 供给有限下,让每比特存储资源发挥更大价值的理性取舍,并非技术退步。
4、需求主轴彻底切换
过去二十年,PC、智能手机是存储需求主力,数据中心只是配角;如今数据中心成为存储市场核心增长点。手机销量下滑,对应的存储需求永久消失;而数据中心内存欠配产生的缺口不会消失,会顺延到下一年。
3
NAND 迎来爆发:从边缘配角,变身 AI 推理核心载体
Walt Coon 指出,在 AI 建设早期,NAND 并不在算力飞轮核心链路,仅用于存放训练数据集、模型 checkpoint 文件。推理负载爆发,才真正点燃 NAND 市场。
训练与推理的存储逻辑存在本质差异:训练是一次性批量灌入数据;推理是海量用户、海量会话叠加持续拉长的上下文窗口,每一次交互都会产生大量需要持久保存的数据。
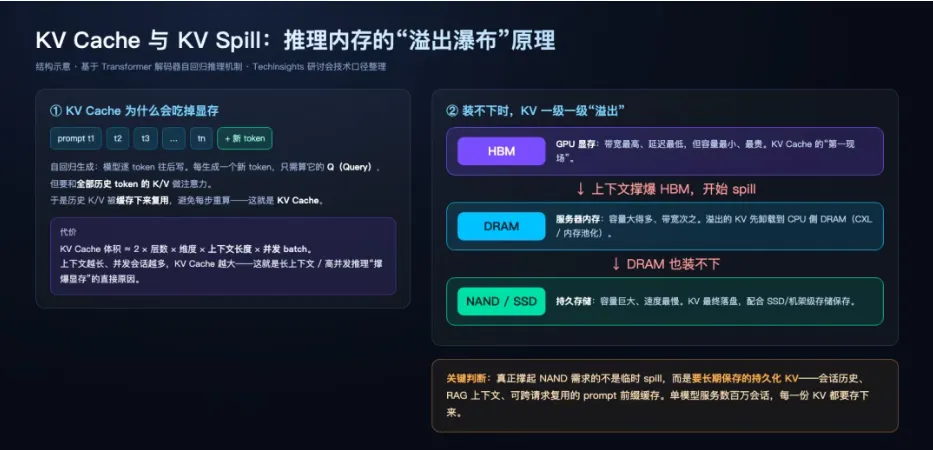
这里需要厘清关键技术概念:KV Cache 与 KV Spill。大模型推理时,注意力机制会缓存历史 Token 的 Key/Value 数据。KV 数据优先存放于高速 HBM;上下文超出 HBM 容量后,数据下沉至普通 DRAM;继续溢出,则落到 NAND,形成 HBM→DRAM→NAND 的 KV Spill 瀑布。
Walt Coon 纠正一个普遍误区:拉动推理存储需求的主力,不是 KV 临时溢出流量,而是持久化 KV 数据。上下文、RAG 知识库、向量数据库、会话历史,都需要长期存储。即便不考虑溢出流量,海量会话产生的持久化数据,就足以驱动存储需求暴涨。
这也是 NAND 市场战略 LTA 愈发重要的原因。NAND 历史上价格波动剧烈,需求信号模糊;当下客户愿意预付资金锁定产能,稳定的需求预期,才给到原厂扩产底气。未来 HBF 高带宽闪存、机架级共享存储等新形态方案,都将顺势落地。
4
盈利向好却难以快速扩产:供应链存在硬性物理约束
这是研讨会最反常识的观点:存储厂商并非没有资金扩产,而是供应链物理条件限制产能释放。全球晶圆制造设备 WFE 总量有限,工厂基建、专业工程师、施工人力都存在上限,产能爬坡存在天然天花板。
在 DRAM 和 NAND 之间,原厂新增产能优先倾斜 DRAM 赛道,HBM 毛利率更高、需求确定性更强。由此带来两个结果:NAND 供给进一步收紧;数据中心普遍出现机架欠配现象。服务器机架、CPU 可以先行部署上线,但 128GB 等高规格内存模块货源紧缺,只能先用最低配置运行。
这个现象带来一个全新市场特征:需求具备强持久性。今年无法补齐的内存配置缺口,顺延到 2027 年;2027 年无法满足,继续滚到 2028 年。供需缺口持续拉长,供不应求周期远长于历史周期。
5
技术路线转向 3D 集成:存储下半场比拼系统能力
Jeongdong Choe 博士分享技术演进判断:传统 2D 工艺微缩已经进入收益递减阶段,存储扩容的主战场转向结构创新 + 3D 集成。
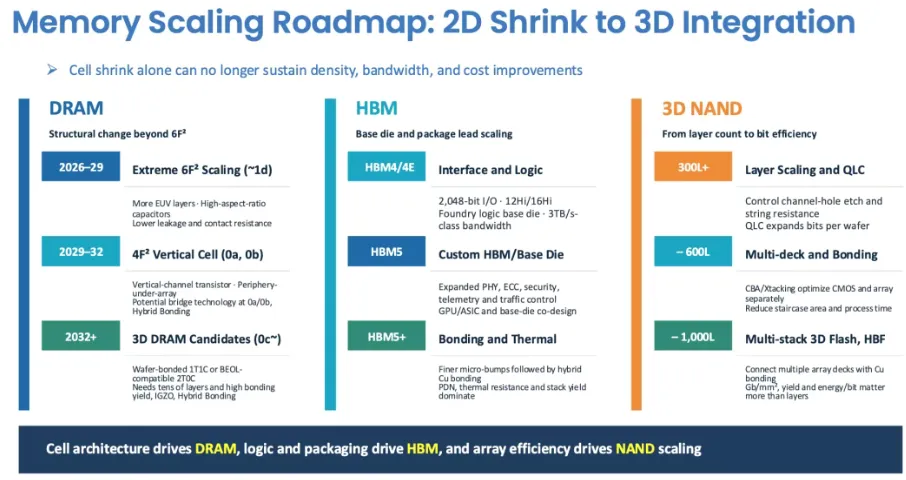
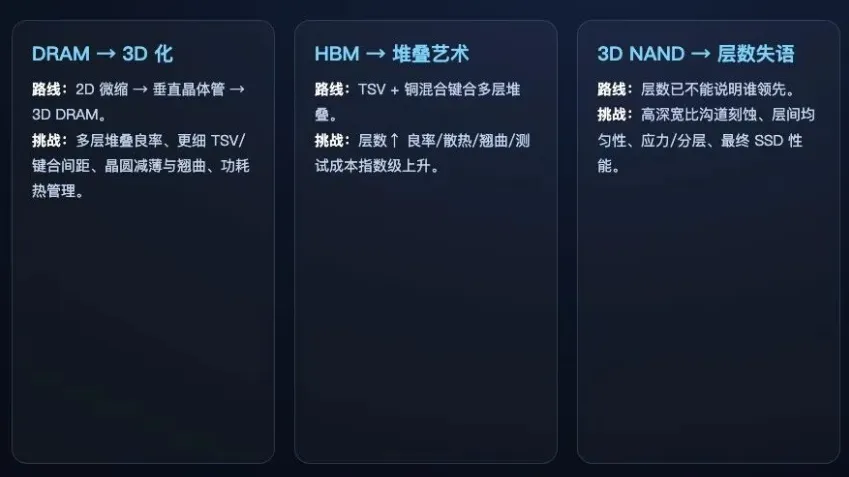
DRAM:从平面单元,过渡到垂直晶体管 V-FET 架构,最终走向 3D DRAM。难点集中在多层堆叠良率、TSV 与键合间距、晶圆翘曲管控、热功耗,以及逻辑芯片与封装深度集成。
HBM:本质是堆叠技术,依靠 TSV + 铜混合键合堆叠多颗 DRAM 裸片。堆叠层数越高,良率、散热、翘曲、测试成本的挑战呈指数上升。
3D NAND:芯片堆叠层数不再是唯一领先指标,工艺良率、并行可靠性、SSD 综合性能才是核心竞争力。高深宽比刻蚀、层间均匀性、应力控制、分层失效风险、外围电路优化,每一项都是工程难题。
行业衡量标准正在迭代:从过去的每比特成本(cost per bit),转向每瓦 Token、每美元 Token。内存不再是单纯按 GB 计价的标准化商品,而是 AI 系统算力、功耗、成本三角平衡中的核心部件。这也是存储原厂纷纷转型,定位为 AI 系统架构合作伙伴的底层逻辑。
每瓦 Token(Tokens per Watt),是本轮 AI 内存竞争的终极 KPI。
数据中心瓶颈已经从算力不足,转向电力供给与散热限制。NVL72 机架功耗可达 120kW 级别,下一代平台功耗压力更大。单位能耗产出更多 Token,就是核心竞争力。这也是 HBM 采用混合键合降低互连功耗、NAND 发展 HBF 缩短数据搬运距离、CXL 内存池化减少空载功耗、基底芯片集成 ECC 与流量控制的底层逻辑。
6
材料产业角色升级:从产品供货,走向联合开发
存储产业链里材料商的角色正在升级。过去材料厂商只是供应商,供应前驱体、抛光液、塑封料;随着晶圆堆叠、3D DRAM、铜混合键合成为主流,材料企业升级为联合开发伙伴,深度参与原厂工艺、器件、封装联合调试。
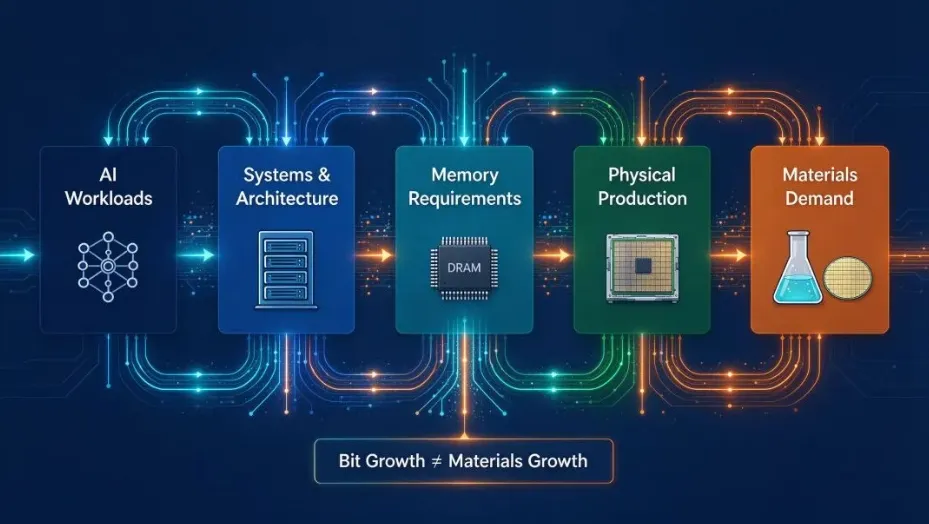
行业面临多重工程挑战:高深宽比刻蚀、层均匀性、应力管控、堆叠可靠性、控制器协同优化。客户认证门槛持续抬高,多基地供应、本地化供应链成为硬性要求。
一个容易被忽略的宏观约束:DRAM 与 NAND 制造工艺不同,但上游设备 WFE、特种材料、人力、电力资源高度同源。即便材料端扩产,上游资源瓶颈依旧限制整体存储产能释放。
7
万亿赛道迎来中国变量,国产替代与涨价红利并行
Mike Howard 提到,万亿市场将吸引大量企业入局,其中包括国内 DRAM 产能持续扩张,以及所有想要在存储堆栈中寻找机会的企业。海量资金涌入赛道,未来几年产业创新将持续爆发。
对于国内存储市场而言,本轮超级周期同时并行两条主线:涨价红利 + 国产替代。
8
行业总结:周期仍存,但产业运行地板大幅抬升
Walt Coon 总结:存储行业周期性不会消失,但行业运行在更高的利润地板之上。
Mike Howard 从行业历史视角点评:曾经存储是让人疑惑为何有人坚持投入的行业;如今成长为万亿规模、创新密集,各路玩家争相布局的黄金赛道。
从业者需要持续紧盯三大核心变量:
① AI 数据中心 GW 级装机进度 —— 需求侧总闸门;
② WFE 设备、人力供应链爬坡速度 —— 供给侧物理上限;
③ KV 持久化落地、推理业务渗透率 —— 决定 NAND 能否承接 DRAM 之外的增量需求。
技术维度,3D 集成、铜混合键合、高深宽比刻蚀、Low-α 填料等硬核技术,就是未来产业话语权的争夺点。
存储,已经成为 AI 时代最珍贵的资源。
9
中积芯结语
中积芯作为专业存储代理商,持续跟踪 HBM、DRAM、NAND 全市场供需变化、原厂技术迭代与长约动态。AI 催生万亿存储浪潮,算力基础设施的存储配套需求持续走高。我们依托成熟供应链资源,为企业客户提供稳定存储产品供应与存储方案支撑,助力客户搭建可靠的 AI 存储底座。
如您有任何的建议与指正,敬请在文章底部留言,感谢您不吝指教!如有相关合作意向,请后台私信,会尽快与您取得联系,谢谢!
文章部分内容来自《存储随笔》,如有雷同请联系
企业简介:
公 司 成 立 于 2 0 1 0 年,并 于 2 0 2 2 年 战 略 整 合 重 组,更 名 为“ 深 圳 中 积 芯 科 技 有 限 公 司 ”。中 积 芯 主 要 从 事 半 导 体 元 器 件 代 理 分 销,以 十 多 年 的 行 业 积 累、创 新 整 合 成 现 代 分 销 结 构 和 模 式,倾 力 打 造 为 五 星 级 半 导 体 供 应 链 平 台 综 合 服 务 商。