ARTICLE · 1147476
AI获批直接面客:上海16条里的"数字形式主义"
2026年9月18日,国家金融监督管理总局上海监管局印发《推动上海银行业保险业人工智能应用的若干措施》,编号沪金发〔2026〕19号。9月24日人民网上海频道披露了文件内容,9月28日上海市委金融委员会办公室转发。文件不长,三大方面、十六项举措。
被讨论得比较多的是这样一句:探索建立生成式人工智能大模型在金融领域应用的试点机制,积极争取上海纳入金融监管总局开展的地区试点,允许金融机构在可控环境下逐步开展直接面客的大模型应用。
这是把"大模型可以直接跟客户说话"这件事,写进了一份正式监管文件。
但同一份文件的另一处写着:建立高风险应用场景准入控制机制,防止技术滥用和数字形式主义。
一边开门,一边划线。两句话放在一起,才是这份文件真正的意思。
从后台到前台,跨过去的是什么
过去两年,银行的大模型基本待在后台。风控、投研、运营、知识管理、代码辅助。客户感知不到它存在,出了错也是内部消化,改一版提示词就过去了。
直接面客不一样。人民网报道点出了具体形态:客户经理辅助、产品咨询、财富陪伴、业务办理引导。这些场景的共同点是——客户会把模型说的话,当成机构的意思表示。
一字之差,责任主体从"内部工具"变成"机构对外表达"。这才是此前合规路径一直不清晰的根源,不是技术够不够,而是那句话的后果由谁承担。
所以文件给开门这件事配了三道锁:与网信部门的生成式人工智能服务备案、应用登记机制相衔接;对面向公众服务的模型按规定备案或登记;建立高风险应用场景准入控制机制。
十六项举措是一条完整的链条
三大方面的排列是有顺序的:数智赋能讲场景与算力,基础支撑讲治理架构、人才、合规与模型风险,保障机制讲试点、弹性监管框架与容错。
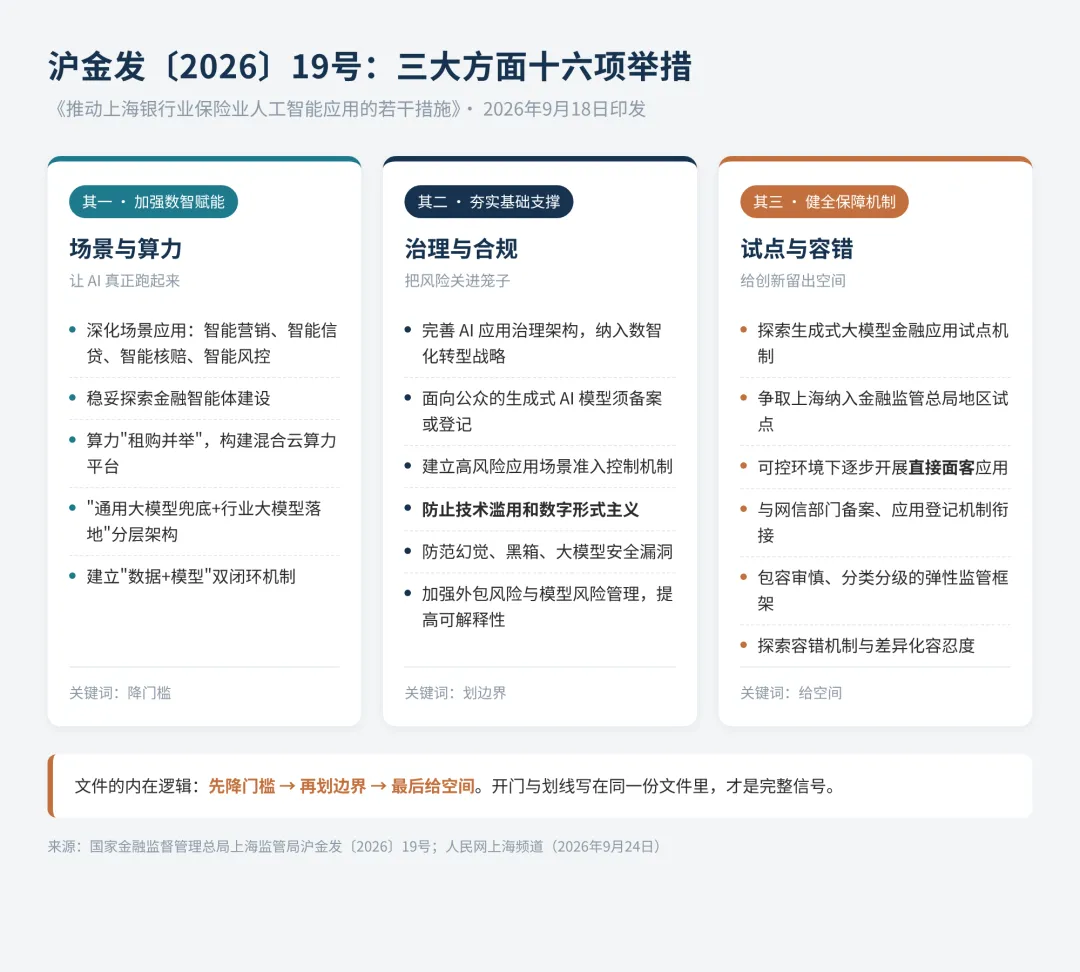
其中有两处技术条款值得单独拿出来说。算力部分提出"租购并举"——支持金融机构在安全合规前提下,租赁使用国家算力节点或行业基础设施,构建混合云算力平台。这句话看着偏技术,回答的却是个很现实的问题:不是每家机构都买得起算力,但每家机构都被要求做AI。
模型采购策略也给了一个明确说法:"通用大模型兜底+行业大模型落地",建立大模型和轻量模型相结合的分层协同模型架构。翻译成大白话就是,别指望一个模型解决所有问题,贵的和便宜的各有分工。
还有一条容易被忽略——完善人工智能测评体系,参与制定模型评估和认证标准。标准这件事,谁先参与谁先定义。
"数字形式主义"这五个字的分量
如果"直接面客"是这份文件里容易被转发的部分,那么"防止技术滥用和数字形式主义"更值得琢磨的部分。
数字形式主义原本常见于政务领域,指的是用数字化的形式,制造出"在做事"的样子。如今它进了金融监管文件。
监管愿意写下这个词,等于先承认了一件事:相当一部分金融AI项目,是为了AI而AI。
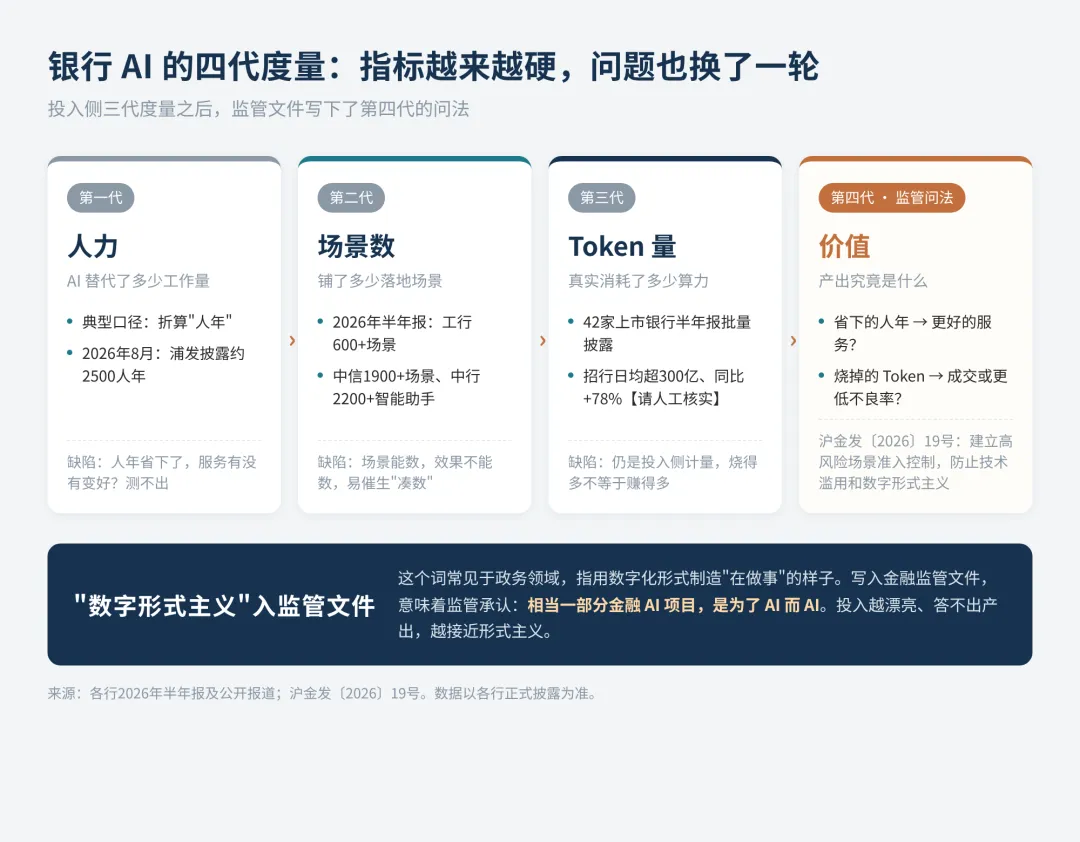
本号此前梳理过银行AI的度量换代。2026年8月,浦发银行披露AI应用折算约2500人年工作量;9月,42家上市银行半年报批量出现Token消耗指标,招行日均超300亿、同比增长约78%,平安同比增幅约130%。
从人年到场景数,再到Token量,指标一代比一代硬。但它们衡量的都是投入侧——花了多少人力、铺了多少场景、烧了多少算力。
第四代必须回答产出:省下的人年有没有变成更好的服务,烧掉的Token有没有变成真实成交或者更低的不良率。答不上来,投入越漂亮,越接近数字形式主义。这也解释了为什么"防止数字形式主义"会和"直接面客"出现在同一份文件里——面客是能看见产出的场景,也容易露馅的场景。
容错机制:承认AI会犯错,才是真监管
保障机制部分还有两句容易被跳过的话:研究包容审慎、分类分级的弹性监管框架;探索容错机制与差异化容忍度。
"差异化容忍度"这个提法是关键。它意味着监管并不追求零差错,而是要把错误分级——哪一级可以容忍,哪一级必须叫停。
这其实比"严禁出错"更难执行。零差错是一刀切,分级容忍要求监管先把边界划清楚,也要求机构先说清自己的AI在干什么、错了会怎样。备案登记和高风险场景准入控制,正是分级的前提:不知道你部署了什么,就没法给你分级。
文件同时点名了三类新技术风险:人工智能幻觉、模型黑箱、大模型安全漏洞。在这份名单里,幻觉被放在了前面,这跟面客场景直接相关——后台的幻觉顶多是一份错报告,面客的幻觉会变成对客户的不当陈述。
对普通人意味着什么
面客AI说错话,算谁的?
按这份文件的逻辑,机构担责,监管分级,先在可控环境里试。所谓可控,指的是试点范围有限、场景有限、过程可回溯。
对客户来说,有两处值得留意。其一,面向公众服务的生成式AI模型需按规定备案或登记,这意味着你接触到的银行AI应当是有据可查的,而不是随便接一个接口就上线。其二,产品咨询、财富陪伴这类场景一旦由AI给出回应,适当性义务和不得误导销售的边界,并不会因为说话的是模型而消失。
还有一个更现实的问题:AI面客省下的成本,会不会变成"更少的真人可找"。深化场景应用这一条,把智能营销与全渠道服务写在开头,效率优先的取向是明确的。如何在提效与保留人工服务通道之间划线,是接下来各家机构要自己回答的题。
· · ·
上海这一步的价值,不在于放开了多少,而在于把"放开"和"防形式主义"写进了同一份文件。试点机制给的是空间,备案登记与准入控制给的是边界,容错机制给的是出错之后的处理规则。三者齐备,创新才不会变成一轮新的运动式上马。
对机构而言,接下来真正难的或许不是拿到试点资格,而是回答那个老问题——这个AI到底解决了什么。数字形式主义这五个字,已经把问题摆到桌面上了。
· · ·
本文内容基于公开信息整理,不构成任何金融建议。
来源:国家金融监督管理总局上海监管局《推动上海银行业保险业人工智能应用的若干措施》(沪金发〔2026〕19号,2026年9月18日印发);人民网上海频道(2026年9月24日);上海市委金融委员会办公室(2026年9月28日);中国经济新闻网(2026年9月)。