ARTICLE · 1177985
财务记账软件没购买档案模块,会计账册电子档案先手工合规归档,有条件再采购电子会计档案管理系统.
财务记账软件没购买档案模块,会计账册电子档案先手工合规归档,有条件再采购电子会计档案管理系统.会计档案反映单位的财务收支和会计核算情况。无论是企业的财务部门,还是行政事业单位的会计核算中心,都会产生大量会计档案。主要包括会计凭证,如原始凭证、记账凭证;会计账簿,如总账、明细账、日记账;财务会计报告,如月度、季度、年度财务报表;其他会计资料,如银行对账单、会计档案移交清册、保管清册、销毁清册等。
2020年3月23日财政部发布《关于规范电子会计凭证报销入账归档的通知》--【财会2020-6号】文件。文件中指出,单位以电子会计凭证的纸质打印件作为报销入账归依据的,必须同时保存打印该纸质年的电子会计凭证。因此,所有电子发票都需要提供电子档案,才能达到合规性要求。 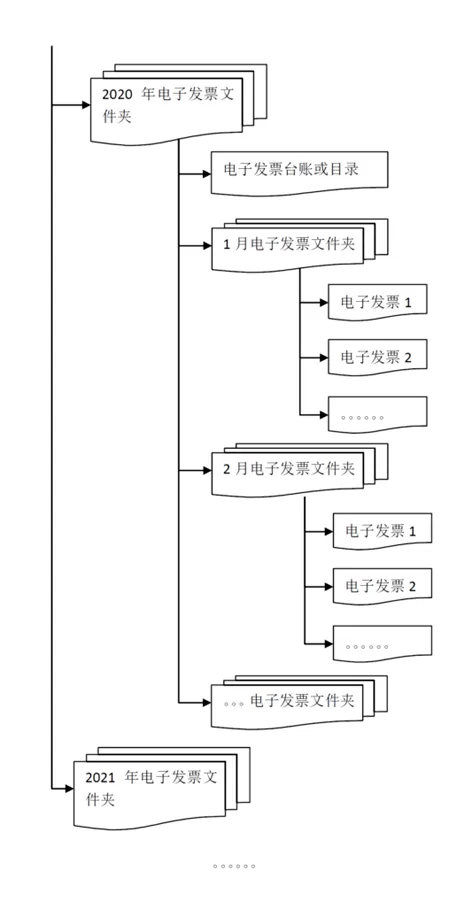
那么哪些电子会计资料必须归档呢? 01凭证——原始凭证(进项发票、销项发票、其他发票、银行回单、工资表、合同及其他资料等)和记账凭证; 02账簿——总账、明细账、日记账、科目余额表日记账、固定资产卡片及其他辅助性账簿; 03财务会计报告——月度、季度、半年度、年度财务会计报告; 04其他会计资料——纳税申报表(增值税、企业所得税、个税及年度申报资料)、银行存款余额调节表、银行对账单等; 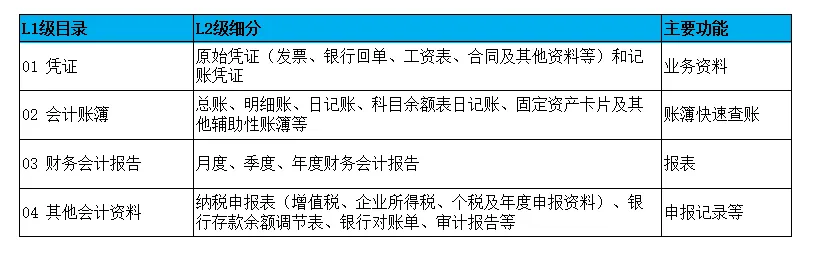
信息化管理:随着信息技术发展,电子会计档案也逐渐增多。对于电子会计档案,要确保数据的真实性、完整性和安全性,采用可靠的存储介质,定期备份,并建立电子档案索引,便于查询和利用。 会计账册电子档案文件夹“四级树” ① L1按规范分类建夹:01凭证、02会计账簿、03财务会计报告、04其他会计资料; ② L2按“电子发票文件夹”、“银行回单文件夹”、”记账凭证及其附件“等; ③ L3按“月+类型”:2026-09发票、2026-09银行; ④ L4按“子类”:发票再分“进项-销项-其他”; 目录树示下: 会计账册电子档案/ 0101电子发票文件夹/ 2026-09发票/ ... 0102 银行回单文件夹/ 01...记账凭证及其附件/ L1级 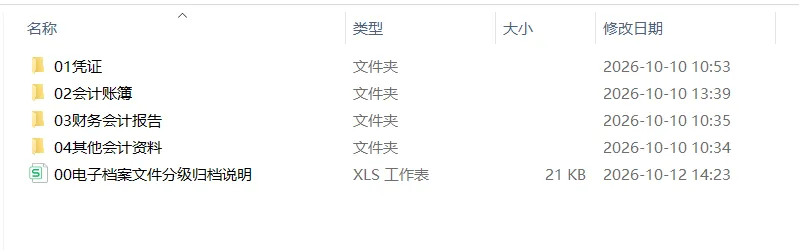
L2级 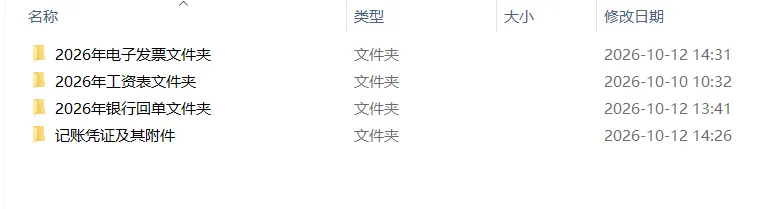
L3级 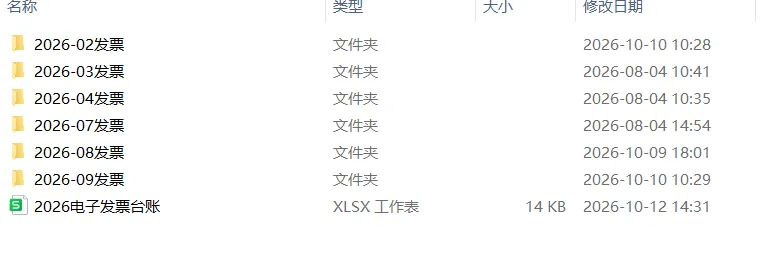
电子发票电子源文件:按“年月-科目-业务名称-凭证号# ” 命名,例:2026-09-管理费用-通讯费-008# 银行回单电子源文件:按“年月-开户行-收支类型-凭证号# ” 命名,例:2026-09-中国农业银行-收款电子回单-006# 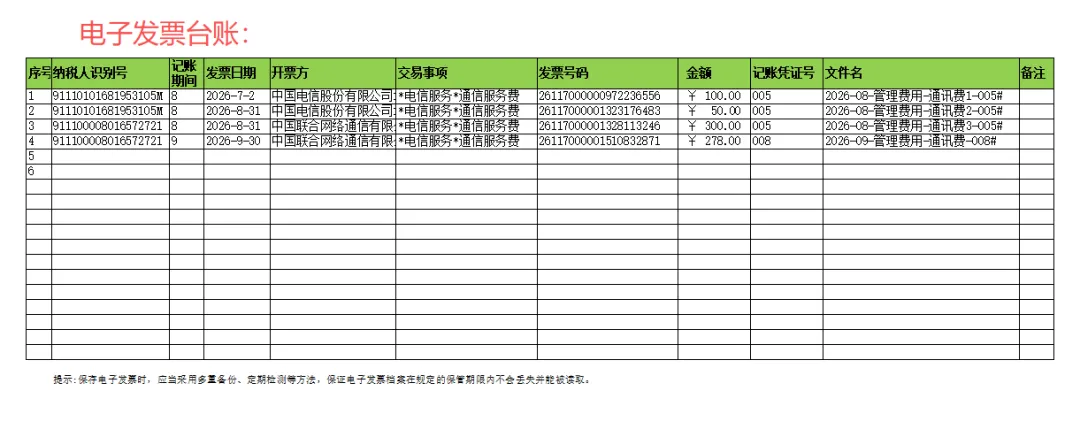
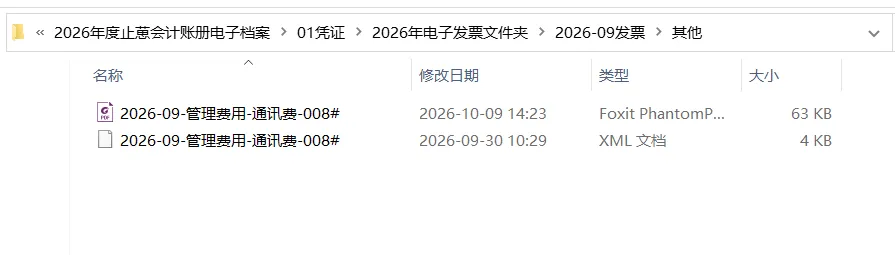
会计账册电子档案存放在专用文件夹(电脑/ 云盘),注意:网盘/文档管理文件做受控存储双备份,最好两地存放,每个目录文件里放一个目录清单.xlsx,列明文件名、对应凭证号、归档日期等等,做一张"凭证号—发票文件—银行回单"建立关联的索引,保证能互相检索。 最后总结:记账软件若无"档案"模块,电子会计档案先手工合规归档过渡(适合:个体户、年凭证量几百张以内的小微企业) 1)每月从记账软件导出凭证、总账明细账、三大报表(PDF和Excel); 2)电子发票原件(OFD/XML)单独建库存档; 3)收付银行回单(PDF/XML)单独建立文件夹 4)所有下载的电子会计资料要开展真实性、完整性、可用性、安全性等四性检查 附:九部门联合印发《关于推广应用电子凭证会计数据标准的通知》 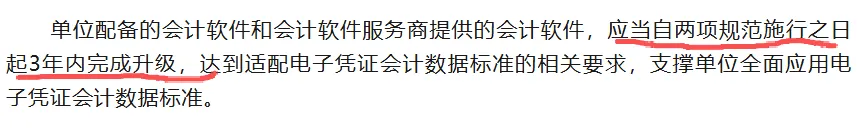
⚠ 政策硬性要求通知明确要求:单位配备的会计软件和会计软件服务商提供的会计软件,应当自两项规范施行之日起3年内完成升级,达到适配电子凭证会计数据标准的相关要求。也就是说,到2028年1月1日前,所有单位的会计软件都必须支持电子凭证的标准化无纸化处理。
政策要求
按照《中华人民共和国会计法》和《会计信息化工作规范》(财会〔2024〕11号)、《会计软件基本功能和服务规范》(财会〔2024〕12号)(以下统称两项规范)有关要求,遵循“因地制宜、分类施策”的工作原则,推动电子凭证会计数据标准在全国范围内广泛应用,有效提升全社会会计信息化建设水平。对于已参与电子凭证会计数据标准试点工作的开具端单位,应进一步提升相关电子凭证开具(分发)能力,有效夯实推广应用工作基础;对于已参与试点并完成电子凭证全流程处理的接收端单位,应巩固试点成果,拓展全流程处理能力覆盖的外部电子凭证种类,推进单位内部凭证电子化和结构化,实现电子凭证会计数据标准的深度应用;对于已参与试点、但未完成所有会计主体实现电子凭证全流程处理的接收端单位,应继续加大推广应用力度,推进单位整体全面应用电子凭证会计数据标准;对于未参与试点的单位,在具备条件的基础上,可充分借鉴试点先行经验,稳步推进电子凭证会计数据标准在本单位的应用。
合规归档
2026/
01_凭证/
02_会计账簿/
03_财务会计报告/
04_其他会计资料/
最后总结
END
部分素材来源于网络,其目的是为了将更好的内容分享给更多人,版权依旧归原作者所有。如若有涉及侵权请予以告知,我们会尽快在24小时内删除相关内容。