ARTICLE · 1194761
10·16丨 初级会计习题练习 · 《初级会计实务》第三章
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐10.16《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
1. [单选题】某企业为增值税一般纳税人。本月购进原材料200吨,增值税专用发票上注明的价款为60万元,增值税税额为7.8万元,支付的保险费为3万元,入库前的挑选整理费用为1万元。不考虑其他因素,该批原材料实际成本为每吨( )万元。
A.0.3
B.0.32
C.0.371
D.0.359
【答案】B
【解析】存货的采购成本包括购买价款、运输费、装卸费、保险费以及其他可归属于存货采购成本的费用。该批原材料实际成本=60+3+1=64(万元);单位成本=64÷200=0.32(万元/吨)。
【知识点】存货的初始计量
单选题 [2分]
点击空白处查看答案
2.[单选题]增值税一般纳税人委托其他单位加工材料收回后直接对外销售的,其发生的下列支出中,不应计入委托加工材料成本的是( )。
A.发出材料的实际成本
B.支付给受托方的加工费
C.支付给受托方的增值税
D.受托方代收代缴的消费税
【答案】C
【解析】企业委托外单位加工物资的成本包括加工中实际耗用物资的成本、支付的加工费及应负担的运杂费、支付的税费等,增值税一般纳税人取得的进项税额可以抵扣,不计入委托加工物资成本。
一般纳税人委托其他单位加工材料收回后直接对外销售的受托方代收代缴的消费税,计入委托加工材料的成本。
【知识点】委托加工物资及其会计处理
单选题 [2分]
点击空白处查看答案
3.【单选题]A公司月初结存甲材料13吨,每吨单价8 290元,本月购入情况如下:3日购入5吨,单价8 800元;17日购入12吨,单价7 900元。本月领用情况如下:10日领用10吨;28日领用10吨。A公司采用移动加权平均法计算发出存货成本,则A公司期末结存甲材料成本为( )元。
A.81 126.70
B.78 653.25
C.85 235.22
D.67 221.33
【答案】A
【解析】移动加权平均法是指每次进货后均应计算一次单位成本,以新的单位成本核算发出和结存的存货成本。存货单位成本=(原有结存的存货成本+本次进货成本)÷(原有结存存货数量+本次进货数量)。
3日购入后的平均单价=(13×8 290+5×8 800)÷(13+5)=8 431.67(元);
10日领用10吨后结存成本=(18-10)×8 431.67=67 453.36(元);
17日购入后的平均单价=[(18-10)×8 431.67+12×7 900]÷(8+12)=8 112.67(元);
月末结存甲材料数量=13+5+12-10-10=10(吨);
月末结存甲材料成本=10×8 112.67=81 126.70(元)。
【知识点】发出存货的计价方法
多选题 【2分]
点击空白处查看答案
4.[多选题]下列各项中,属于制造业企业原材料的有( )。
A.修理用备件
B.外购半成品
C.辅助材料
D.燃料
【答案】ABCD
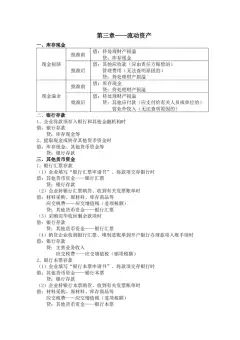
【解析】原材料是指企业在生产过程中经过加工改变其形态或性质并构成产品主要实体的各种原料及主要材料、辅助材料、外购半成品(外购件)、修理用备件(备品备件)、包装材料、燃料等。
【知识点】存货的定义与核算范围
判断题 【1分]
点击空白处查看答案
5.[判断题]存货盘盈取得的收入,按管理权限报经批准后计入营业外收入。( )
【答案】×
【解析】存货盘盈取得的收入,按管理权限报经批准后冲减管理费用,会计分录如下:
批准处理前:
借:原材料等
贷:待处理财产损溢
批准处理后:
借:待处理财产损溢
贷:管理费用
【知识点】存货清查
今日习题满分9分
同学们记得打卡,留下做题正确率哦
双科网课,全科知识之了名师逐点细讲
附赠题库,学练结合打好基础轻松学习
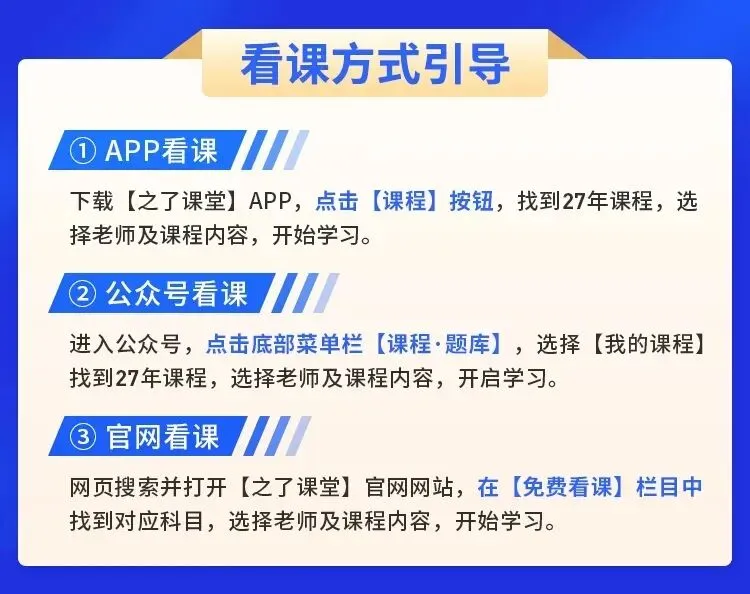
零基础小白也能听懂,初级精讲课免费领
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
⭐课程领取方式二:点击下方固定栏,关注之了课堂会计学习,进入主页发送激活码‘89614579’,领取免费初级会计网课。
*本文由之了课堂会计学习账号整理发布。转载文章需联系授权同意,并在文内注明出处。
👇每天5道题,迟早过初级