ARTICLE · 1210835
中国工业AI站上爆发拐点: 一年渗透率从9.6%冲到47.5%,2026年市场规模1163亿
那工业AI到底是什么?简单说,就是把 机器学习、机器视觉、大模型、智能体 这些AI技术,和工业制造的全过程深度融合——让机器会思考、让产线会决策、让工厂会自我优化。
它为什么在这个时间点爆发?底层逻辑其实很简单:中国制造业正站在往 高端化、智能化、绿色化 转型的关键窗口,而AI恰好是破解"提质、降本、增效、安全、绿色发展"这几大核心诉求的最佳工具。需求足够刚,技术又到了能用、好用、用得起的节点,两头一碰,就炸开了。
一先看市场规模:1163亿起步,2030年破3000亿
判断一个行业是不是真起来,先看钱。
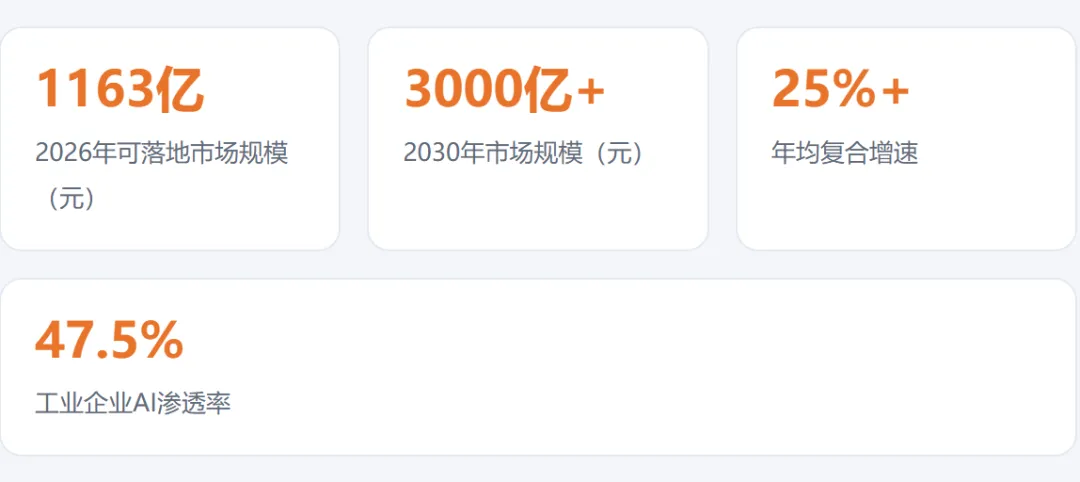
据36氪研究院测算,2026年中国工业AI 可落地市场规模将达1163亿元,预计2030年 突破3000亿元,年均复合增速超25%。36氪研究院
放到全球坐标系里看,这个体量同样可观。据MarketsandMarkets测算,全球制造业AI市场将从2025年的约341亿美元增长到2030年的1550亿美元,年复合增速约35%。新浪财经
而需求的爆发,正是产业规模撑起来的根本原因。IDC调研显示,中国工业企业应用大模型及智能体的比例从9.6%飙至47.5%——这不是资本催出来的泡沫,而是实打实的应用渗透。
💡 注意一个细节:不同机构对"市场规模"的口径差异很大,有机构预测2030年全球制造业AI市场1550亿美元,也有机构只算700亿美元。所以引用数字时,认准口径比记住数字更重要。这里用的是36氪研究院和IDC的连续口径。
值得一提的还有区域格局:长三角以46.3%的项目落地占比一骑绝尘,上海、苏州、杭州构成"核心三角";珠三角次之,占28.5%;京津冀占12.9%。工业AI的火热,正在从东部沿海向全国梯度传导。豆丁·工业机械AI报告
二政策给出"硬时间表":千级智能体、百数据集、五百场景
工业AI能跑这么快,政策是最大的"加速器"。2026年是中国"人工智能+"行动的全面落地之年,政策密集到几乎月月有:
- 《"人工智能+制造"专项行动》(八部门,1月):到2028年推出1000个高水平工业智能体、100个高质量数据集、推广500个典型场景。新浪财经
- "模数共振"行动(工信部+国家数据局,4月):面向钢铁、石化化工、有色金属等重点行业。人民网
- 《关于推动工业互联网高质量发展的实施意见》:2030年核心产业增加值突破2.5万亿元。新华网
- "人工智能应用服务商"培育专项行动(8月):2026年底前服务商资源池突破2000家。
配套还有一组宏观数字很提气:我国智能算力规模已达2185EFLOPS,人工智能核心产业规模突破1.2万亿元、企业超6200家,规上工业企业的AI应用普及率超过30%。工信部
一句话总结政策节奏:从国务院到部委到执行细则,一条完整的"落料通道"已经打通了。
三钱最愿花在哪?看这三大高价值场景
钱不是平均撒的。据西门子与至顶科技统计,生产制造场景以44%的占比,成为工业AI第一落地场景。从ROI看最赚钱的四大场景:预测性维护、机器人自动化、质量控制、供应链优化,回报率普遍超200%。亿欧智库
细分市场几个数字更有感觉:
- 工业AI机器视觉:2026年预计124.7亿元,年增39.8%,用在电子元器件检测、电池极片瑕疵识别、汽车焊缝三维扫描;豆丁报告
- 预测性维护AI:年复合增速超43%,集中服务风电齿轮箱、轨道交通轴承、大型钢铁;数字孪生与智能调度平台进入年增50%的放量期。
说白了,工业AI最先"回本"的,永远是那些结果能量化、靠省人力省电省料能算清账的场景。
四四个真实案例:AI真的在工厂里干活了
① 鞍钢关宝山"黑灯工厂"——80个人,变成4个人
传统选矿靠"眼看、耳听、手摸",老师没十年八年经验干不了。改造后,厂房从4个班组近 80名员工,缩减到只需4-5人处理紧急情况,工程师坐在2公里外的控制中心"一键启动"。结果是:每年多处理球磨机13万吨,精矿合格率提升6.43个百分点,一季度劳动生产率比行业平均高90%。新华网
② 青岛中集冷藏箱——全球首座"集装箱灯塔工厂"
这家工厂做了 50多项AI应用:AI声学设备"闻声辨病"敲击检测(2800多个点位,全程不到2分钟,准确率超80%)、AI智能设计(过去一套定制图纸磨三四天,现在30多分钟出图)、数字孪生温控……结果是制造周期缩短32%、产品缺陷率下降47%。中新网
③ 卡奥斯COSMOPlat——工业AI的"价值飞轮"
已赋能 20座灯塔工厂,覆盖10多个行业。在石油化工,汽油调和工艺优化智能体 30秒生成最优配方;示功图诊断智能体让故障诊断效率提升3倍。新华网
④ 中控技术——"机理+数据"的自主运行工厂
靠几十年工业机理积淀,用自研时间序列大模型TPT+通用控制系统UCS,打造"自主运行工厂AOP",已在氯碱、石化形成标杆——正是36氪报告主推的 "机理+数据"双驱动范本。36氪研究院
再补一个正在"规模化"的例子:首钢集团已跑起45个AI智能体、覆盖929个业务场景,AI辅助热轧排成把效率提升80%。从"黑灯工厂"到"智能体集群",AI已经从车间里的"玩具",变成企业级的"基础设施"。经济日报
截至2026年6月,中国大陆已拥有 103座灯塔工厂,占全球总数43.3%。从"单点无人"到"系统智能",AI正在车间里真刀真枪地干活。
五冷静一下:74%失败率背后,是四大要命瓶颈
别被上面的高光冲昏头。同样一份研究指出,工业大模型项目的失败率高达74%。亿欧智库
- 数据难
——高质量异常样本稀缺、跨系统数据孤岛突出、行业标准不统一; - 技术难
——AI"黑箱"特性和工业高安全要求天生矛盾,模型可靠性不足; - 成本难
——硬件、算力、实施综合投入高,中小企业回报周期长; - 认知难
——一线接受度不足、懂工业又懂AI的复合型人才严重断层。
更扎心的是行业里正热议的 "伪需求"问题。卡奥斯董事长陈录城直言:很多AI项目是"为AI而AI","把展示效果当目标"。真需求有个朴素标准:约束清晰、结果可量化、收益能进报表。经济观察报
六趋势:下一个风口,是"物理AI"
- 从"拼模型"到"拼落地"
——谁能把试点变成付费复制,谁才能活下来; - 从"云上大模型"走向"云与现场协同的工业智能体"
——核心瓶颈不再是"有没有模型",而是数据能否实时获取、语义能否统一、结果能否安全落产线; - "物理AI"成为下一阶段竞争焦点
——能感知、能行动、能改造物理世界的智能体,被看作撬动新一轮生产率的关键路径;中国工信新闻 - 应用分化与前沿集中
——头部企业重投入,AI前沿技术越来越向少数巨头集中。
开发门槛也在飞速降低:有厂商已把工业智能体的搭建周期从"数天"压缩到"分钟级"黑龙江工信厅。技术不再稀有,工程化能力和场景适配才是真正的护城河。
这里特别提一个被低估的信号:工信部要在2026年底把AI服务商资源池干到2000家以上。服务商越多,方案越成熟、门槛越低——对广大中小企业来说,这才是最实在的利好。上AI的成本,正在肉眼可见地下沉。
七看懂了这五点,才算看懂工业AI
判断一 · 是一场确定的产业升级,不是概念炒作
47.5%的渗透率、突破30%的普及率、破万亿的产业规模——数字背后是真实需求。它不像C端AI那样充满想象,工业AI每一步都必须算账、必须回本,所以增长是扎实、可持续的。这也意味着早期红利窗口只剩大约12-24个月。
判断二 · 机会不全在大厂,更在"懂行业的中间层"
真正能落地工业AI的,不是通用大模型,而是把工艺经验变成数据的垂类模型和服务商。对中小企业来说,别自己硬上大模型,去找懂你行业的服务商,才是性价比最高路径。
判断三 · "伪需求"是当前最大的雷
行业一热,最容易出现一堆"为了AI而AI"的项目和低价套餐。给决策者的建议:宁可少,不要假。先选一个能算清账的轻量场景试点,跑通"试点-验证-推广"闭环再谈规模化。
判断四 · 长期胜负手在"物理AI"和"机理+数据"
纯数据驱动的AI在工业里是有天花板的——工业太依赖物理机理、化学反应和老师傅经验。谁能把机理和数据融合(像中控、卡奥斯那样),谁就掌握深水区入场券。下一阶段是数据、边缘算力、芯片、控制系统的体系之争。
判断五 · 给三类人三句实话
企业老板:别被"AI万能"带节奏,先挑一个能算清账的场景试点;从业者/求职者:懂工业又懂AI的复合型人才正在被疯抢,是确定性极高的职业红利;普通读者:工业AI才是真正在替"中国制造"换引擎的技术,值得长期关注,不是蹭完热度就忘。
本文数据综合自 36氪研究院《2026年中国工业AI行业发展研究报告》、工信部、新华网、人民网、中新网、经济日报、亿欧智库、IDC 等公开权威来源(截至2026年10月)。
市场规模存在多机构口径差异,正文已注明。数据仅供学习参考,不构成投资建议。