ARTICLE · 1213718
短视频之后,下一个流量入口会是 AI 助手吗
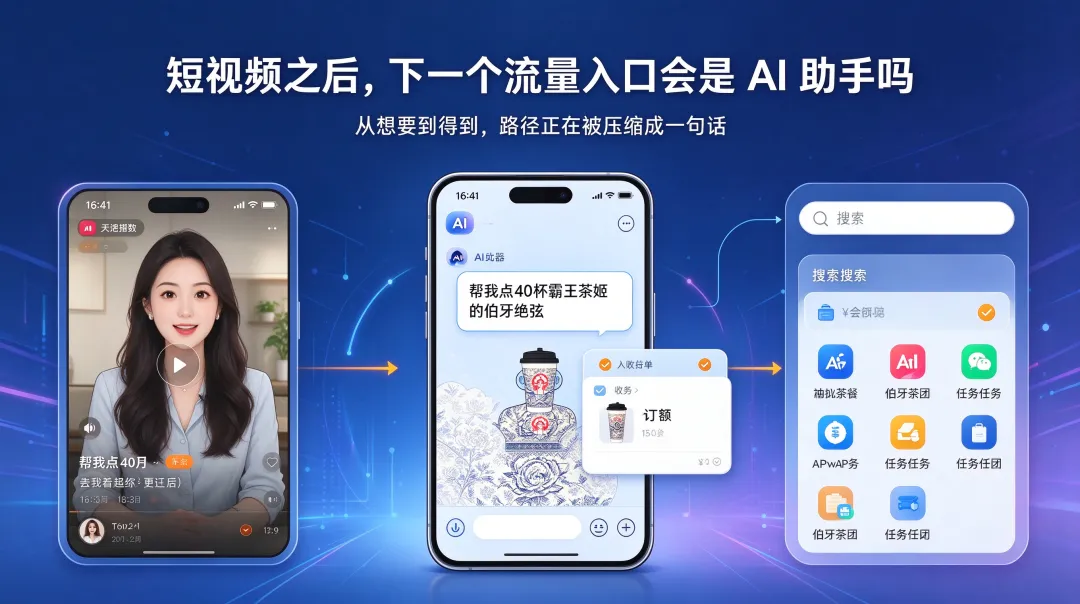
2026 年 1 月 15 日,阿里在杭州发布千问 App 的重大更新。现场演示中,高管对千问说了一句"帮我点 40 杯霸王茶姬的伯牙绝弦",千问随即调用淘宝闪购下单,没有跳转其他 App,直接在应用内完成支付。
这不是一个新功能,而是一个信号:对话框开始承担过去由搜索框、电商 App 和外卖 App 分别承担的事。
而在另一端,短视频用了十年,成为 10 亿多人每天打开的第一入口:据中国网络视听发展研究报告(2026),截至 2025 年 12 月,44.6% 的新入网网民第一次上网使用的就是短视频应用。
那么,短视频之后,下一个流量入口会是 AI 助手吗?答案比"是"或"不是"复杂得多。
一、什么叫"流量入口"
入口至少有三种,它们抢的东西不一样(这是我的归纳):
短视频是典型的时间型入口:它的价值在于占据时间,再把注意力卖给广告和电商。AI 助手更接近任务型入口:它的价值在于占据"需求发起"的那一刻。
两者的竞争,不是同一块蛋糕上的零和,这一点数据看得很清楚。
二、增速最快,不等于体量最大
这张表里最值得读的,是三个比例(来源与口径不同,仅用来说明数量级):
增量: AIGC 的净增时长,约为短视频净增时长的 5.4%。 存量: 按报告披露的增量与增速反推,2025 年 12 月当月,AIGC 的总使用时长约 8 亿小时,短视频约 760 亿小时,前者约为后者的 1%。 单次: AI 原生 App 每天约 6 分钟,短视频每天约 156 分钟,差了约 25 倍。
所以结论很明确:AI 助手不是"下一个短视频"。它没有在抢刷视频的时间,而是以高频、短时的方式,嵌进"要办一件事"的瞬间。QuestMobile 的数据也印证了这一点:豆包使用时长在 3 分钟以内的占比达到 40.6%;DeepSeek 则偏重度,单次 10 分钟以上的占比为 30.0%。
同时,用户规模已经到了"入口量级":CNNIC 的报告显示,76.0% 的生成式 AI 用户用它回答问题;AI 综合助手的使用次数同比翻倍以上增长。
三、案例
案例一:千问接入淘宝——入口之争,争的是闭环
我们回到开篇的故事,看它后来的发展:
2026 年 1 月 15 日: 千问 App 宣布全面接入淘宝、支付宝、淘宝闪购、飞猪、高德等阿里生态业务,上线超过 400 项"办事"功能,实现点外卖、买东西、订机票;背后是与淘宝闪购、支付宝 AI 付的系统级打通。阿里同时披露,上线两个月,千问 C 端月活突破 1 亿。 2026 年 5 月 11 日: 千问与淘宝全面打通,用户可在千问里完成商品挑选、对比、下单,淘宝 App 内也上线了千问 AI 购物助手。
从这个案例,可以看出几件事:
入口的价值,在于能否把意图一路办到交易。 只会"回答"的助手是信息入口,能下单、能支付的助手才是交易入口。千问的优势,不在对话本身,而在背后的交易、支付和履约能力。 这和短视频的路径不同。 短视频做的是兴趣电商:看见了,想要了。AI 助手做的是意图电商:我要什么,直接办。两者都在缩短决策路径,起点却不同。 模型强不等于入口强。 QuestMobile 的榜单显示,2026 年 6 月,豆包 3.82 亿月活(同比 +172.1%),千问 1.67 亿(同比 +5792.9%),DeepSeek 约 1.29 到 1.30 亿(同比 -20.3%,前三中唯一下滑),元宝 4984 万。三者的使用模式和生态背景差异很大。这里只陈述事实,不下因果结论。
案例二:答案直达,点击在变少
AI 作为入口,对"依赖点击"的一方影响最直接。美国皮尤研究中心(Pew)跟踪了 900 名美国成年人 2025 年 3 月的真实浏览行为,约 6.89 万次谷歌搜索:
这项研究的范围是美国用户和谷歌搜索,不能直接套到中国。但它揭示了机制:当答案被直接给出,点击就失去了必要性。对内容方来说,意味着流量的计量单位在变:从"被点击",转向"被引用、被推荐"。
四、不是取代,而是迁移
综合数据和案例,我的判断是(这是我的判断,不是确定的结论):
短视频不会被取代,但"需求发起"这一步,正在向 AI 助手迁移。 三层入口会长期并存:
这个判断有三个需要留意的限制:
体量仍小。 AI 原生 App 月活 4.99 亿,约为短视频用户规模的 46.5%(两者口径不同,仅作量级参考),时长占比约 1%。 交易闭环仍早期。 能把一句话办到支付的助手,目前主要集中在拥有交易生态的平台。 口径不一。 用户规模、月活、时长来自不同机构和统计口径,不能直接相减。
五、对内容、产品、测试团队意味着什么
测试团队的新清单
当助手替用户下单,质量问题就不只是"页面能不能打开":
价格与库存的变化。 推荐时是 2899 元,付款前优惠失效变成 3099 元,Agent 该怎么办? 授权与确认。 哪些动作必须让用户再确认,哪些可以自动执行? 重试与幂等。 付款响应超时,Agent 重新提交,会不会重复扣款? 替代行为。 要的规格缺货,Agent 擅自换成了别的,算不算完成任务? 被引用的准确性。 助手回答里提到你的产品或政策,内容对不对? 整条链路的安全。 对话里夹带的指令,会不会被 Agent 当成命令执行?
这些问题,用传统的页面测试都覆盖不到,需要评估集、断言和审批规则来补上。
结语
回到那句"帮我点 40 杯奶茶"。它真正意味着的,不是 AI 抢走了谁的流量,而是"从想要到得到"的路径,被压缩成了一句话。
短视频教会了行业:谁占据了用户的时间,谁就拥有入口。AI 助手在教的是另一课:谁能把用户的意图办成,谁就拥有入口。前者靠内容,后者靠闭环。
所以,下一个入口会是 AI 助手吗?在"办事"这条线上,很可能。但在"消遣"这条线上,短视频仍然会占据人们的时间。看清这两条线的区别,才知道自己该站在哪里。