ARTICLE · 1231359
10.22丨 初级会计习题练习 · 《初级会计实务》第三章
哈喽哈喽,之了课堂的小之了来咯
2027年初级会计考生们注意咯!
今日初级会计第三章章节练习题已更新
10分钟搞定知识点+错题解析
每天进步一点点,走上考场见证蜕变!
⭐10.22《初级会计实务》第三章 资产
单选题 [2分]
点击空白处查看答案
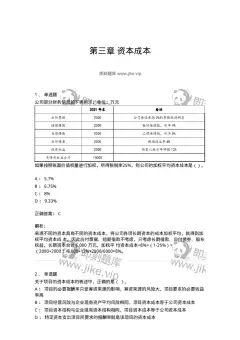
1. [单选题】某企业库存商品采用售价金额法核算,2021年5月初库存商品售价总额为14.4万元,进销差价率为15%;本月购入库存商品进价成本总额为18万元,售价总额为21.6万元;本月销售商品收入为20万元,该企业本月销售商品的实际成本为( )万元。
A.20
B.16.8
C.17
D.16
【答案】B
【解析】本月的商品进销差价率=(期初库存商品进销差价+本期购入商品进销差价)÷(期初库存商品售价+本期购入商品售价)×100%=[14.4×15%+(21.6-18)]÷(14.4+21.6)×100%=16%,所以该企业本月销售商品的实际成本=20-20×16%=16.8(万元)。
【知识点】库存商品及其会计处理、商品流通企业发出商品的核算
单选题 [2分]
点击空白处查看答案
2.[单选题]2021年7月1日,某企业销售商品领用不单独计价包装物的计划成本为60 000元,材料成本差异率为-5%,下列各项中,关于该包装物会计处理正确的是( )。
A.借:销售费用63 000
贷:周转材料--包装物60 000
材料成本差异3 000
B.借:销售费用57 000
材料成本差异3 000
贷:周转材料--包装物60 000
C.借:其他业务成本63 000
贷:周转材料--包装物60 000
材料成本差异3 000
D.借:其他业务成本57 000
材料成本差异3 000
贷:周转材料--包装物60 000
【答案】B
【解析】企业销售商品时随同商品出售的不单独计价的包装物计入销售费用,因为该包装物的计划成本为60 000元,所以实际成本=60 000×(1-5%)=57 000(元)。即:计入销售费用的金额为57 000元,结转的材料成本差异=60 000×5%=3 000(元),相关会计处理如下:
借:销售费用57 000
材料成本差异3 000
贷:周转材料--包装物60 000
【知识点】周转材料的会计处理--包装物
单选题 [2分]
点击空白处查看答案
3.【单选题】某企业为增值税一般纳税人,适用的增值税税率为13%。该企业因管理不善使一批库存材料被盗。该批原材料的实际成本为40 000元,购买时支付的增值税为5 200元,应收保险公司赔偿21 000元。不考虑其他因素,该批被盗原材料形成的净损失为( )元。
A.19 000
B.40 000
C.45 200
D.24 200
【答案】D
【解析】因管理不善造成的原材料盘亏,增值税进项税额需转出。会计处理如下:
批准处理前:
借:待处理财产损溢45 200
贷:原材料40 000
应交税费--应交增值税(进项税额转出)5 200
批准处理后:
借:其他应收款21 000
管理费用24 200
贷:待处理财产损溢45 200
被盗材料形成的净损失=40 000+5 200-21 000=24 200(元),选项D正确。
【知识点】存货清查
判断题 【1分]
点击空白处查看答案
4.【判断题】企业租入包装物支付的押金应计入其他应付款。( )
【答案】×
【解析】租入包装物支付的押金,通过“其他应收款”科目核算。
【知识点】周转材料的会计处理——包装物
判断题 【1分]
点击空白处查看答案
5.【判断题】存货采购过程中发生的运输途中的不合理损耗应计入存货采购成本,所以存货采购总成本和单位成本均不会发生变化。( )
【答案】BCD
【解析】可变现净值是指在日常活动中,存货的估计售价(选项C)减去至完工时估计将要发生的成本(选项D)、估计的销售费用以及估计的相关税费(选项B)后的金额。
【知识点】存货减值
今日满分8分
同学们记得打卡,留下做题正确率哦
双科网课,全科知识之了名师逐点细讲
附赠题库,学练结合打好基础轻松学习
零基础小白也能听懂,初级精讲课免费领
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
⭐课程领取方式一:识别下方二维码 领取初级会计课程。
⭐课程领取方式二:点击下方固定栏,关注之了课堂会计学习,进入主页发送激活码‘89614579’,领取免费初级会计网课。
*本文由之了课堂会计学习账号整理发布。转载文章需联系授权同意,并在文内注明出处。
👇每天5道题,迟早过初级