ARTICLE · 1233114
易启未来:AI按摩机器人撬动银发消费?
文 | 叶凌慧
文 | 叶凌慧
编辑 | 苏锦华
本文由长青研究社原创
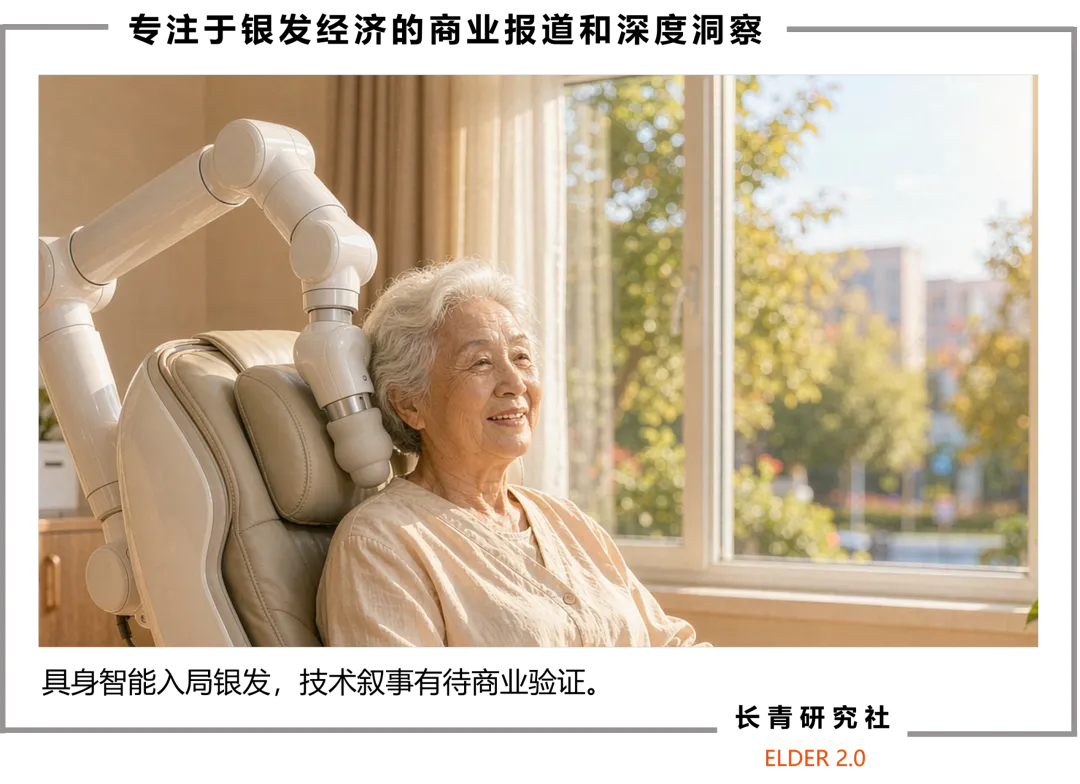
在北京亦庄的智慧康养驿站,70多岁的张阿姨对着一台白色机械臂说“小易师傅,手轻一点”,按摩力度随即调小。驿站运营负责人韩鑫说,站内按摩机器人的档期早已排满。
这些机器人来自易启未来,一家2025年7月才从网易伏羲独立出来的具身智能公司。据公司介绍,按摩机器人是它的具身终端,用来持续采集人体生理动态数据,这些数据最终指向慢病管理与精准医疗。
但眼下最常被拿来讲银发故事的场景,是康养驿站。这家以慢病数据平台为目标的公司,究竟是被银发消费推着走,还是借银发场景先攒下第一批数据?无论答案是什么,它都得先回答一个更现实的问题:这门生意,能不能在银发市场里算得平?
《中华老年医学杂志》一项纳入23项研究、样本量58448人的Meta分析显示,我国老年人慢性疼痛患病率达47.7%。与之形成对照的是,慢性疼痛患者就诊率落在29.4%至85.7%的宽幅区间。就诊率区间的巨大跨度本身就揭示了深层矛盾:老年群体的疼痛诉求与诊疗服务之间存在壁垒,大量老人并非没有就医意愿,而是面临服务不可及的现实障碍。
供给约束首先来自康复专业人才的短缺。综合不同统计口径,国内每10万人口仅对应约3.1—3.6名康复治疗师,远低于国家八部门2021年文件设定的2025年12人/10万人口目标。按此比例测算,一个50万人口的城区仅能分配约15名康复治疗师,却要覆盖术后康复、慢病管理、疼痛理疗等全部需求。供给短缺的直接后果是:公立康复资源优先保障重症与术后紧急康复,慢病与慢性疼痛这类“非紧急、高频率”的管理型需求被系统性后置。
公立体系留下的缺口,传统市场化理疗同样无力填补,根源在于人力成本的刚性约束。猎聘2026年招聘数据显示,北京等一线城市理疗技师月薪普遍在1万至2万元,高级技师更高。按技师日均服务8至10人次测算,仅人力成本就推高服务底价,传统门店难以稳定输出低价普惠服务。北京市统计局2023年调研显示,1220名受访老人中,75.1%优先考虑实际需要,72.5%看重价格优惠。这意味着,传统人力模式无法同时满足老年群体“低价、高频、标准化”三项刚性要求。
比品质不稳定更严峻的,是行业长期积累的信任赤字。新华社2026年3・15“新华视点”报道记录大量案例:不少养生馆以免费按摩、低价体验引流,借伪专家恐吓式话术诱导老人购买万元级疗程卡,部分老人为此耗尽积蓄、变卖首饰。骗局反复上演,持续透支市场信任。老年人寻求的不只是专业理疗,更是无推销、无差别、低心理防备的稳定服务,这恰恰是这类高度依赖技师个体、非标准化人力服务的结构性短板。
人才配给不足、成本结构刚性、信任赤字高企,三重约束叠加,老年按摩理疗长期陷入“有需求、供给不足”的僵局。想要走出这一困境,需要找到一种能够同时缓解人力瓶颈、压低服务成本、保障输出一致性的供给方式,AI按摩机器人提供了一种可能。
但需求存在只是产业落地的前提,AI按摩机器人能否将潜在需求转化为可持续生意,很大程度上要看它能否在养老机构、社区理疗场景跑通单店模型,推动用户从单次体验走向长期复购。易启未来正是试图回应这一问题的样本。
AI按摩理疗机器人赛道并非蓝海。遨博智能的理疗按摩机器人,截至2025年底累计销售已超1万台,近年来保持超千台出货规模。易启未来是2025年7月才从网易伏羲独立运营的初创公司,设备交付量超400台。据人民网2026年6月报道,易启未来CEO余志勇表示,公司一季度已签下近4000万元订单,与一家韩国企业达成按摩机器人采购协议,此次签约后将进入规模化交付阶段。
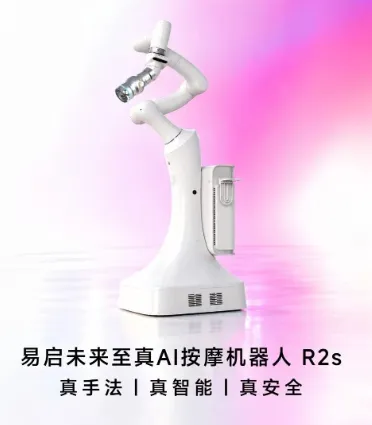
图为易启未来AI按摩机器人
在已有万台级玩家的市场,易启未来的硬件体量并不突出,却拿下近4000万元订单。它的优势在于把网易伏羲的具身智能能力,嫁接到一个传统供给因人力成本与信任问题无法有效承接的细分场景。
技术路径上,易启未来脱胎于网易伏羲内部孵化,复用游戏AI、动作捕捉、数字孪生等技术积累。游戏动捕可采集人体关节轨迹并数字化,易启未来将其封装为可批量部署的算法模型,自研3秒穴位识别算法与六轴机械臂运控算法,把手法从技师个体转移到设备端。一套模型可部署到多台设备,输出保持一致。这使它与传统理疗形成根本区别:后者扩张必须同步增加技师,前者扩张可以复制算法资产。
技术能力决定了它能做什么,场景选择决定了它把能力用在哪里。傅利叶智能深耕西医临床康复,产品覆盖外骨骼、神经康复设备,比拼硬件性能上限。遨博智能依托工业级协作机械臂,强调稳定性和全链路自研,覆盖中医馆、养生会所、康复中心等综合场景。具身风暴走低成本路线,以门店快速铺开为优先。易启未来选择差异化路线,瞄准公立康复体系之外非紧急、高频的中医理疗需求——公立体系优先保障重症与术后康复,传统养生馆又因技师成本和信任赤字难以稳定承接。易启未来切的是公立康复体系排不上、传统养生馆信不过的中间地带。
模式上,易启未来用B2B2C把服务送到老人身边。易启未来不直接向老人卖设备,而是先把机器人卖给或租给养老机构、理疗馆、美容院,由机构面向老人收费。机构采购的逻辑是补充服务品类、降低对技师的依赖、以标准化方式吸引老人到店。据公司披露,截至2026年8月,产品已进入生活美容、中医理疗、运动康复等场景,全国合作门店与机构近1000家。
据新华网2026年9月刊发的公司介绍,易启未来将按摩机器人作为具身终端,搭载多模态生物传感组件,持续采集全周期人体生理动态数据,目标指向慢病管理与精准医疗。这意味着按摩机器人在其战略中不只是服务终端,更是数据入口。
易启未来已经证明自己能做出被B端机构认可的产品。但机构认可不等于用户复购,产品交付不等于单店盈利。它的优势目前更像卡位优势,还不是护城河——能否守住,取决于单位经济模型是否成立。
单店模型能否算平,取决于设备日均利用率。它连接了B端采购逻辑和C端付费逻辑——机构买设备是因为能降本引流,但设备买来后老人用不用、用得多不多,决定了机构能否收回成本并续约。利用率同时决定了单次服务分摊的固定成本,而固定成本中最危险的一项是设备折旧。
先用行业参照数据建立一个简化框架。具身风暴通过自研六维力控机械臂将成本压缩至竞品的五分之一,设备定价约3万元。假设易启未来的设备成本在数万元区间,按5年折旧,年运维成本约5%,单次终端定价60元,机构按一定比例分成——在这个结构下,单台设备要覆盖折旧、运维和分摊的人力成本,需要达到一个最低日均服务人次。这个阈值具体是多少,取决于设备采购成本和机构分成比例的实际数值。但逻辑链条是清晰的:利用率低于阈值,折旧和运维分摊将吃掉全部毛利。
遨博智能的公开数据提供了一个参照上限。其智能理疗机器人系统投入使用后,日均服务量达45人次,为人工的2.2倍,单机构年节约人力成本超60万元,设备寿命8至10年,年运维成本仅5%。如果利用率能达到这个水平,单店模型在人力成本替代上是有说服力的。但遨博的数据来自秀域直营门店。秀域有统一的品牌流量、标准化的服务流程和密集的选址策略,客流密度远高于普通养老机构或社区理疗馆。易启未来的客户是分散的中小机构,能否达到同样的利用率,是单店模型能否复制的关键。
再看易启未来的实际数据。截至2026年8月,其产品已交付超400台,累计服务超35万次。需要说明的是,该数据为公司披露的累计服务口径,官方未明确是否等同于付费人次,且未公布复购率等关键指标。按设备平均部署6至12个月推算,日均约2.4—4.9次。这一推算基于累计交付400台和服务35万次的公开数据,部署时长区间为本文估算,实际单台日均付费人次可能低于该推算值。如果一台设备日均服务不足20人次,单次服务分摊的固定成本会显著上升,60元定价在扣除机构分成、场地租金和人力分摊后,留给设备折旧的空间将非常有限。
业内的毛利率数据进一步说明了挑战。乐摩科技直营模式下机器按摩服务的毛利率长期在30%左右,其八成以上收入依赖直营模式,而直营需要承担场地租金、设备维护、人员运营等全链条成本。共享按摩椅的教训更直接:乐摩科技80%以上的设备集中在影院场景,但该场景仅贡献26.28%的收入。设备铺出去不等于用户会反复使用。如果AI按摩理疗在康养场景中也面临类似的利用率问题,B端设备销售的天花板会很快出现。
收入端同样存在结构性约束。易启未来的近4000万元订单并非全部来自国内养老场景。据纽斯频通讯社2026年7月报道,韩国KOSDAQ上市公司Sonokong已与易启未来签约,获得R2E在韩国市场的独家经销权,计划先面向企业员工福利设施、高端酒店等B2B渠道推广。海外经销渠道验证的是渠道商采购意愿,不能直接等同于国内养老机构对银发消费场景的验证。
国内场景的定价结构也需要拆开看。据36氪2026年9月报道,有记者体验45分钟券后不到60元。“券后”意味着60元并非标价,而是补贴后的实付价,这个价格更接近拉新定价,而非可持续的常态定价。易启未来的收入来自机构的设备采购或租赁,而非60元终端价。60元是机构面向老人的获客入口,补贴退出后的真实定价与老人复购意愿,才是模式能否成立的核心变量。
监管与合规同样不容忽视。按摩机器人涉及医疗器械资质问题。根据行业合规要求,若宣称疼痛调理、疾病治疗等医疗功效,需对应二类医疗器械注册证;仅做保健热敷、放松理疗需符合相关安全备案要求。易启未来的产品定位在“中医理疗”和“康养”之间,这个模糊地带既是它切入市场的空间,也可能是未来监管收紧时的风险。此外,老人安全责任划分、生物传感数据隐私保护,都是产品进入养老机构后必须回答的问题。
短期来看,易启未来的收入高度依赖B端设备销售,增长节奏不由自己控制。机构采购决策走的是B端流程,从接触到签约再到部署,周期可能跨越数月。机构买了设备但老人不复购,续约意愿就会下降。收入增长曲线本质上是一条跟随B端采购周期波动的曲线,而非C端消费驱动的稳定增长。
近4000万元订单证明的是B端机构愿意为“降本、补品类、引流”买单;35万次服务证明的是设备被使用过,不是老人愿意持续自费。券后60元一旦回到原价,复购率才是银发消费的真正试金石。如果利用率和支付都无法在短期内被验证,易启未来的收入结构将长期以B端设备销售为主。设备销售是一次性收入,增长取决于机构采购周期;C端复购是持续性收入,增长取决于老人付费频次。两者的估值逻辑完全不同。
AI按摩机器人要撬动银发消费,关键不在机械臂,而在利用率和支付——利用率决定单店模型能否算平,支付决定C端瓶颈能否被政策打开。如果这两者都无法在短期内被验证,它更像一门B端设备生意,而非银发消费革命。