ARTICLE · 1233480
新办纳税人丨财务会计制度及核算软件备案操作步骤
新办纳税人丨财务会计制度及核算软件备案操作步骤欢迎扫描下方二维码关注: 
来源厦门税务 欢迎扫描下方二维码关注: 
温馨提醒:蓝色柳林财税室为非官方平台,是由编者以学习笔记形式建立的平台,所有笔记写作记录的文章及转发的法律法规仅供读者学习参考之用,并非实际办税费的标准,欢迎交流学习,共同分享学习经验成果。文章版权归原作者所有,如有不妥,请联系删除。
从事生产、经营的纳税人的财务、会计制度或者财务、会计处理办法和会计核算软件,应当报送税务机关备案。今天,我们来学习财务会计制度及核算软件备案报告的相关操作。
一、办理时限
从事生产、经营的纳税人应当自涉税市场主体身份信息报告之日起15日内,将其财务、会计制度或者财务、会计处理办法等信息报送税务机关备案。
二、办理内容
通过电子税务局即可办理,具体操作如下:
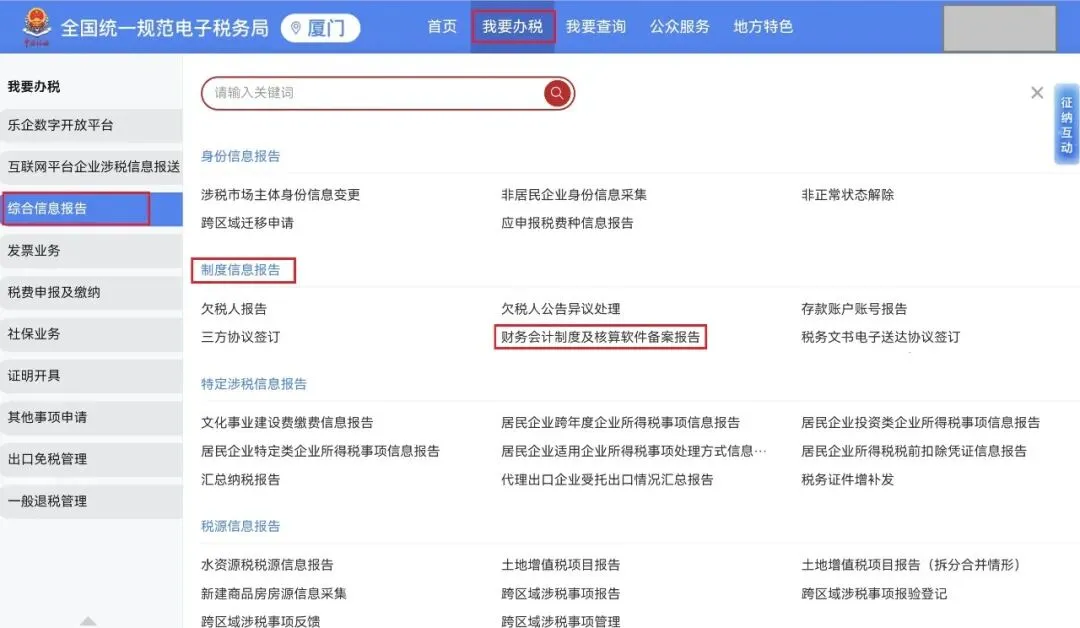
以企业身份登录电子税务局,点击【我要办税】-【综合信息报告】-【制度信息报告】-【财务会计制度及核算软件备案报告】。
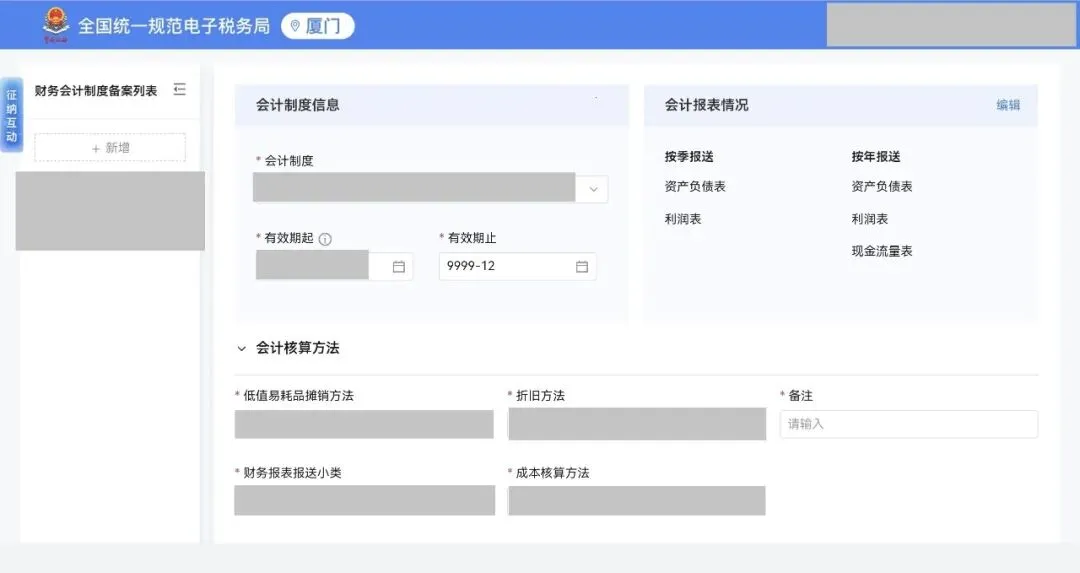
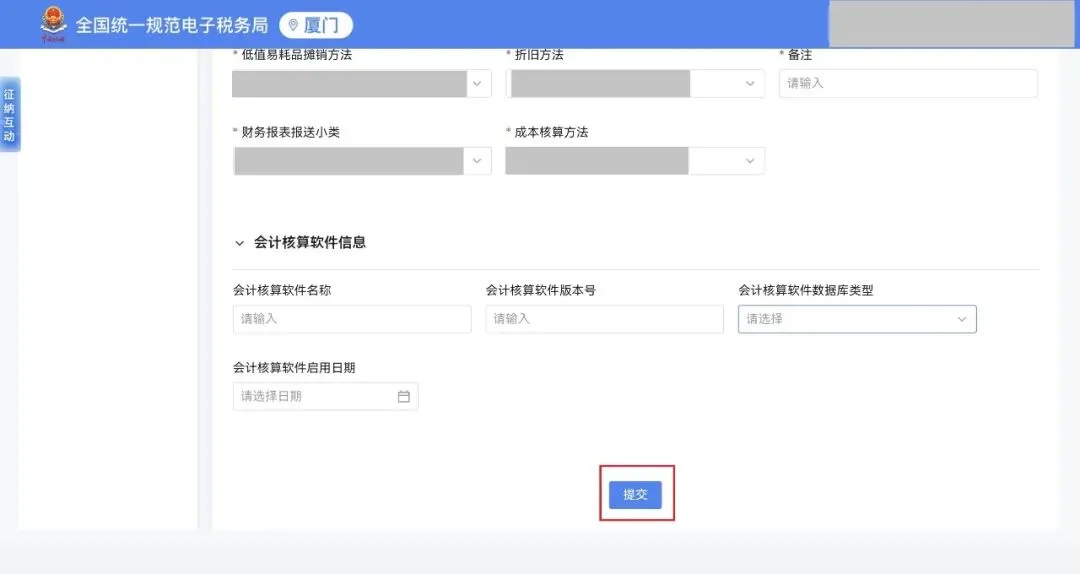
填写相关信息,核对无误后点击【提交】。
三、注意事项
1.财务会计制度及核算软件备案一经完成,如企业经营规模或性质未发生重大变化,后续年度无需重复备案。
2.根据会计连续性原则要求,会计制度一经正式使用,年度内不得随意变更。
3.未按规定办理备案可能涉及的法律责任
根据《中华人民共和国税收征收管理法》第六十条规定,未按照规定将财务、会计制度或者财务、会计处理办法和会计核算软件报送税务机关备查的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款。
四、政策依据
《中华人民共和国税收征收管理法》第二十条
往期推荐
来源:厦门税务
供稿:自贸区税务局 征管和科技发展处
编发:纳税服务和宣传中心