ARTICLE · 1233660
重疾险拒赔别急着认:5 个判决都说明,病够不够重不是关键
律媒思享汇 法律 · 媒体 · 思享 | 用律师视角,让法律听得懂、用得上 案例精读据《保险法》第 17、16、127 条,最高法保险法司法解释(二)第 11、13 条,及银川中院等四地法院公开案例整理;当事人化名 |
重疾险拒赔别急着认:5 个判决都说明,病够不够重不是关键
老张那份重疾险是 2018 年买的,保额二十万,保终身,每年保费六千多。2024 年春天他查出系统性红斑狼疮,去申请理赔,保险公司给了他一张纸,说不赔。
理由写在纸上,只有一句话。合同约定的重大疾病是“系统性红斑狼疮并发肾功能损害”,他的病历达不到这个条件。
老张没急着去起诉。他先把保单从头到尾翻了一遍。
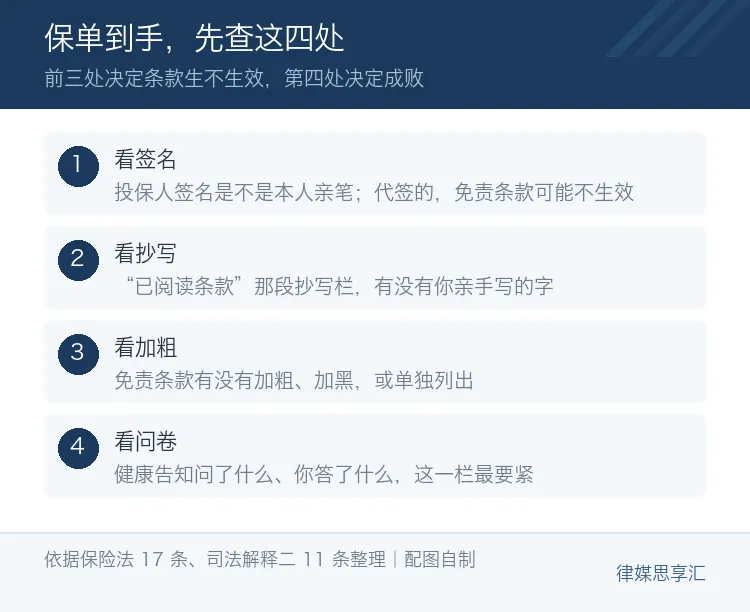
最后一页有一行空格,是留给投保人抄写的,内容是一段话,大意是本人已阅读保险条款、产品说明书和投保提示书,了解本产品的特点和保单利益的不确定性。他投保的时候只在上面签了个名,这行空格是空的。
如果你手上也有一份重疾险,现在就可以翻到最后一页,看看那栏有没有字。这个细节,是他后来能拿回二十万的原因之一。
一、二十万判下来了,靠的不是病历
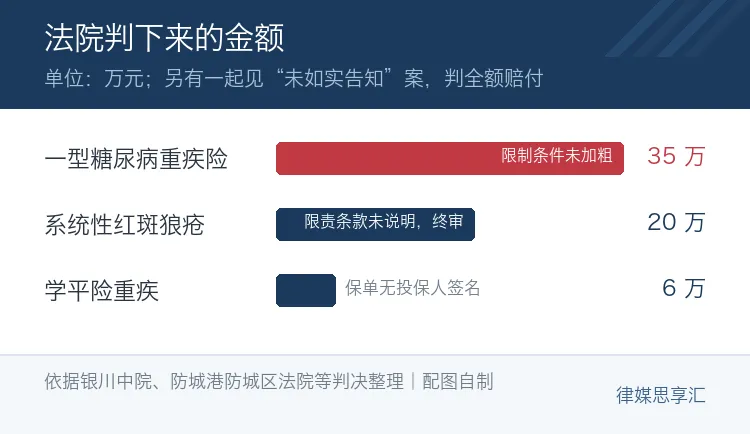
银川市兴庆区法院一审,银川市中级人民法院二审终审,判决保险公司支付二十万。公司不服上诉,二审驳回,维持原判。
判决的说理可以合成一句话。合同里把“重大疾病”的范围用专门释义缩窄了,加了并列条件,这是免除保险人责任的条款。保险公司要证明自己履行过提示和明确说明义务,证明不了,这条对投保人不产生效力。
依据是保险法第十七条第二款。它要求保险公司在投保单、保险单或者其他保险凭证上,对免责条款作出足以引起投保人注意的提示,并且以书面或者口头形式向投保人明确说明。没提示或者没说明,条款不产生效力。
举证责任落在哪一边,也值得说清楚。最高法关于保险法的司法解释二第十三条写得很直接,保险人对自己履行了明确说明义务负举证责任。
也就是说,这场官司里你不用去证明公司没说过话。是公司得拿出证据,证明它当时跟你讲过。举证责任落在谁头上,结果往往就定了。
老张那栏空白,恰恰是公司拿不出这份证明的地方。
二、加粗加黑,不等于说清楚了
很多人以为,条款印出来了、加粗了、你自己签了字,就等于公司尽到义务了。今年几个判决把这条堵上了。
无锡市中级人民法院判过一起四岁孩子的健康险。条款第九条用加粗字体写明,既往症和先天性疾病产生的医疗费用不予赔付。投保流程看上去也很规范,需要逐份阅读投保须知、责任免除、保险条款,手动勾选确认才能缴费。
法院还是判了赔。理由是加粗加黑只完成了“提示”,没有完成“说明”。既往症、先天性疾病这两个词,条款里既没给定义,也没给认定标准,普通人看完不知道什么算、什么不算,等于什么都没解释。
司法解释二第十一条对明确说明的要求是,作出常人能够理解的解释说明。加粗是让你看见,说明是让你听懂。两件事。
同一类问题还有一起一型糖尿病的案子。保险公司在条款里给理赔设了三项必须同时满足的条件,既没加粗也没加黑,法院认定这组限制性条款不生效,判赔三十五万。
三、最反直觉的一条:业务员知道你没说,公司就不能再拿这个拒赔
湖北宜昌市伍家岗区法院的案子,事实是这样。
冯某投保前因为肝硬化住过好几次院。健康告知问卷里“是否曾住院治疗”那一栏,他勾了“否”。业务员知道他的住院史,没有要求他提供病历进一步核实,照样把投保手续办完了。
后来冯某因为交通事故意外身故。家属去理赔,公司查出了投保前的住院记录,以故意隐瞒病史为由拒赔,还提出解除合同。
法院没支持。理由有两层。
第一层,业务员是保险人的代理人。保险法第一百二十七条规定,保险代理人根据保险人的授权代为办理保险业务的行为,由保险人承担责任。业务员知道的事,法律上就是公司知道的事。
第二层,保险法第十六条第六款规定,保险人在合同订立时已经知道投保人未如实告知的情况的,保险人不得解除合同,发生保险事故的,应当承担赔偿或者给付保险金的责任。
业务员明知冯某住过院却没有进一步核实,等于公司主动放弃了自己问清楚的权利。它当时没问,事后就不能再拿这个理由反悔。加上事故经交警认定属于意外,公司也举不出自杀之类的免责证据,判全额赔付,二审维持。
这一条跟大多数人的直觉是反的。多数人觉得我瞒了病史,理亏,不敢争。但如果是业务员当时就知道、还催着你签,那这个“隐瞒”在法律上要算到公司头上。
边界也要说清楚。前提是业务员确实知道。如果他不知道、你也没说,第十六条照样能让公司解除合同。关键要看公司当时知不知道,你说了什么反倒是次要的。
四、连签名都没有的那种
广西防城港市防城区法院判过一起学平险。孩子突发脑部重症,做了几次手术,术后留下后遗症,家长去理赔被拒,公司说属于保险条款里的免责范围。
法院查下来,保单上没有投保人亲笔签名,公司也拿不出证据证明自己交付过完整保单和条款,更证明不了就重疾界定标准、先天性疾病免责这些关键内容做过解释。投保流程有瑕疵,告知义务完全没有履行,后果由公司自己承担。判赔六万。
这个场景值得单独说一句。学校统一代办、第三方机构批量投保,签名常常不是家长本人签的。如果你家里有孩子在学校买过学平险、意外险,可以去看一眼那张单子。
五、这一节最容易搞错:你要争的不是病够不够重
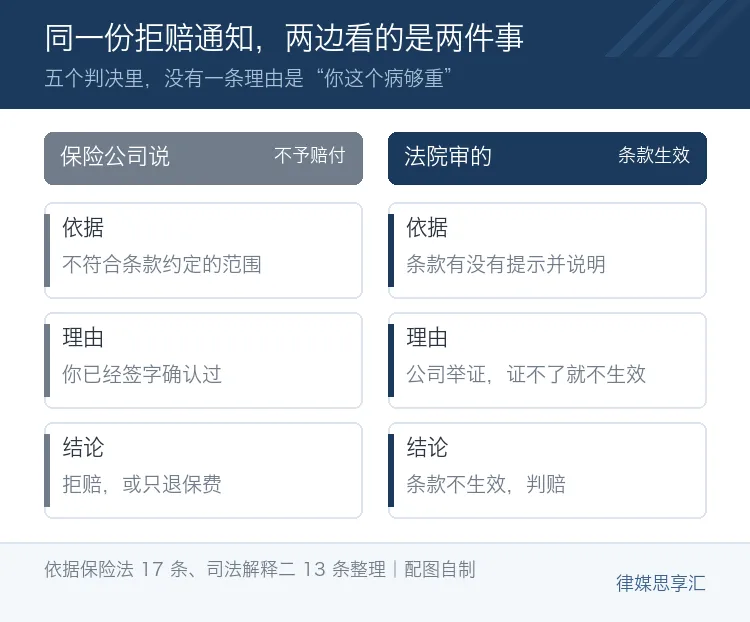
把五个案子摆在一起看,会发现一个共同点。法院判赔的理由,没有一条是“你这个病确实属于重大疾病”。
银川那个案子,法院提到重大疾病的范围应按通行医学标准判断,但这句话是建立在免责条款不生效的前提上的,落脚点还是程序。宜昌那个,审的是公司有没有问。防城港那个,审的是有没有签名。无锡和一型糖尿病那两个,审的是有没有说清楚。
而绝大多数人拿到拒赔通知书,第一反应是去查医学定义,去比对条款,去问人我这个病到底算不算重疾。方向反了。
公司在拒赔通知书上写“不符合条款约定”,是把它自己设的门槛当成了标准。门槛合不合理,其实不归你论证。你要问的是另一件事,这个门槛在你投保的时候,有没有人用你能听懂的话跟你讲过一遍。
一句话,不跟它争病,跟它争程序。
六、拒赔之后,按这个顺序走
- ●
第一步,只要书面的拒赔通知书。口头的“我们研究过了,不赔”不算,没有书面文件等于没有正式拒赔,后面的投诉和起诉都没有落点。 - ●
第二步,调三样东西。保单原件(含条款全文)、投保时的健康告知问卷、投保回执或者签收记录。健康告知问卷最关键,它决定了公司当初到底问了什么。 - ●
第三步,拿三样东西看三处。签名是不是本人亲笔;免责条款那几行有没有加粗加黑;已阅读条款那段抄写栏有没有你的字。 - ●
第四步,打 12378。这是金融监管总局的消费者投诉热线。这一步成本最低,不少案子在这一步就谈成了,省掉一场诉讼。 - ●
第五步,起诉。诉讼时效从你知道拒赔那天起算,人寿保险五年、其他两年,别拖。
最后补一句律师立场的提醒。这三样东西拿给律师看,半小时就能判断有没有戏,不必先花冤枉钱去做医学鉴定。这类官司的胜负手在程序上,病历多厚其实不太决定结果。
反过来,如果公司当时确实问过、你也确实签了、条款也加粗说明了,那这条路走不通,该接受调解就接受调解。不是每个拒赔都能翻,得看那三处到底缺了哪一处。
【30 秒看懂】
|
・ ・ ・
如果这篇帮你看清了规则,点个关注「律媒思享汇」我们每周用律师视角拆解新法新规与真实案例,让法律听得懂、用得上。 你或者家里人买过重疾险吗?有没有遇到过“你这个病不算重疾”的拒赔说法?评论区说说当时给的理由,我帮你判断是卡在条款不生效,还是真的不在保障范围。 |
原文出处:最高人民法院 / 保险法(https://www.court.gov.cn/)— 律媒思享汇 · 法律 · 媒体 · 思享 —