ARTICLE · 1243700
AI 最新调查:61% 的企业新增预算,近半数已实现或预计一年内获得投资回报
要成为发展的目标,而不是发展的代价,一切皆周期。今日在《从目标与代价,到 AI 的需求天花板:新一轮产业周期的核心逻辑》中,笔者就强调,新一轮经济发展的核心矛盾,正在围绕新质生产力展开,而新质生产力最重要的技术锚点,就是 AI,感兴趣可跳转阅读。
AI 的投入还在增加,但回报究竟兑现到了哪一步?美银最新 CIO 调查覆盖 309 位 CIO 及技术预算决策者,结果显示,91.3% 的受访者表示 AI 算力用量高于一年前,84.5% 计划在未来 12 个月部署智能体。17.2% 已经获得可衡量的企业整体 AI 投资回报,另有 31.4% 预计将在未来 12 个月实现。美银认为,AI 已处于企业 IT 支出计划的最前沿,但后续投资将越来越取决于生产率提升、成本节约或收入增长能否覆盖支出。若回报未能在中短期兑现,企业可能会更加谨慎地扩大 AI 预算。
一、软件预算增长 5.3%,AI 成为 2027 年首要任务
根据调查区间的中点加权估算,受访企业 2027 年软件预算预计增长 5.3%,IT 人员与招聘预算预计增长约 3.4%。在软件预算方面,19.1% 的受访者预计增幅超过 10%,26.5% 预计增长 6%—10%,30.7% 预计增长 1%—5%,另有 13.3% 预计保持不变。
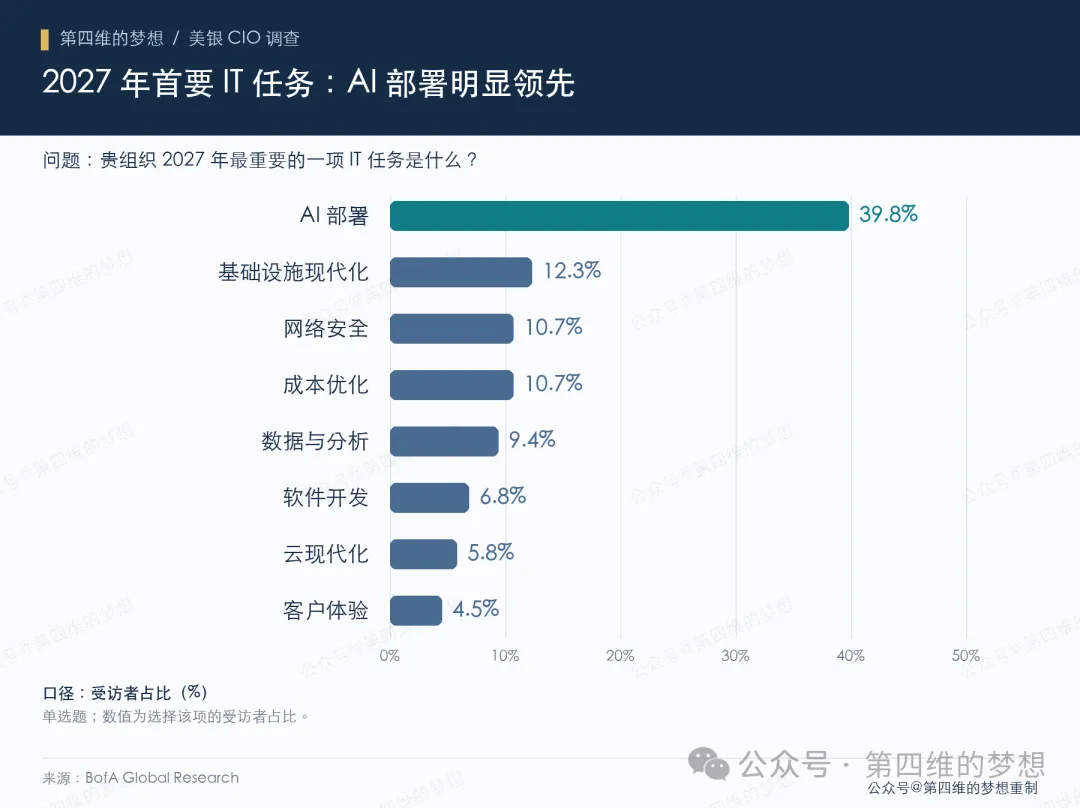
在“2027 年最重要的一项 IT 任务”这一单选问题中,39.8% 选择 AI 部署,超过第二名基础设施现代化的三倍。基础设施现代化占 12.3%,网络安全和成本优化均为 10.7%,数据与分析为 9.4%,软件开发为 6.8%,云现代化为 5.8%,客户体验为 4.5%。
美银还单独调查了 2026 年 IT 预算的五大优先事项。在这一多选口径下,AI 平台获选比例达到 88.3%,网络安全为 72.8%,云及本地基础设施为 51.8%;IT 服务管理/IT 运维管理为 42.1%,CRM/客户互动为 36.2%,ERP 与财务为 31.1%,HCM/劳动力管理仅为 15.5%。美银指出,网络安全与数据准备程度,仍是企业大规模采用 AI 工具的关键制约因素。
二、AI 预算不只是内部挪钱,约六成以新增资金为主
美银估算,AI 占软件预算的比重,将从 26 年的 8.3% 上升至 27 年的 9.4%。预计 AI 占软件预算超过 10% 的受访者比例,也从 26 年的 28.5% 升至 27 年的 35.9%。这些数字描述的是 AI 在软件预算中的权重,反映出企业计划继续增加对 AI 的资源配置。
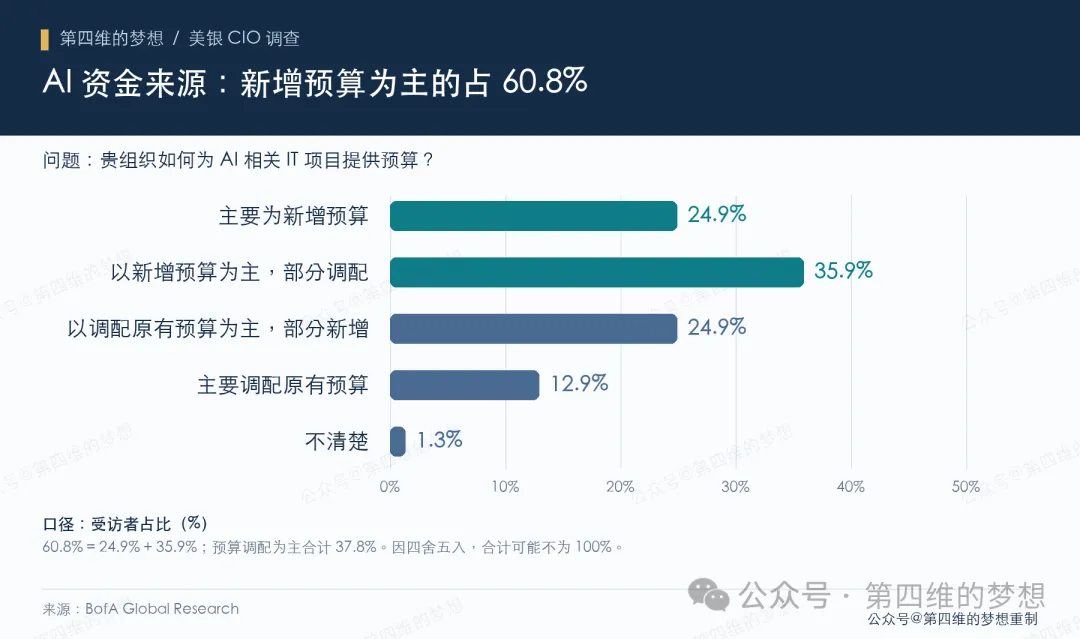
资金来源方面,24.9% 的受访者表示,AI 项目主要由新增 IT 预算支持。35.9% 表示以新增预算为主,同时从其他 IT 类别调配部分资金。两项合计 60.8%。另有 24.9% 以调配既有预算为主、辅以部分新增预算,12.9% 主要从其他 IT 类别重新分配资金,1.3% 表示不清楚。
与此同时,企业仍在关注支撑核心业务流程与日常运营的软件,而 ERP、财务和人力管理等类别的整体预算优先级相对靠后。
三、84.5% 计划部署智能体,但试点转正式部署仍有差距
对于“未来 12 个月计划部署智能体”这一表述,45.3% 的受访者强烈认同,39.2% 认同,合计 84.5%,11.0% 保持中立,3.6% 不认同,1.0% 强烈不认同。美银认为,企业 AI 部署仍处于早期,但推进势头强劲,软件厂商可以争取现成 AI 工具、运行这些工具所需的数据和基础设施,以及支持规模化部署的网络安全支出。
实际落地情况则更加分化。按照过去 12 个月口径,15.9% 的受访者表示,超过一半的 AI 试点已进入正式生产环境。21.4% 的转化比例为 26%—50%,30.1% 为 11%—25%,27.5% 为 1%—10%,3.9% 尚无试点转入,1.3% 不清楚。也就是说,37.3% 的受访者将超过四分之一的试点转入正式生产环境,而 57.6% 的转化比例处于 1%—25%。
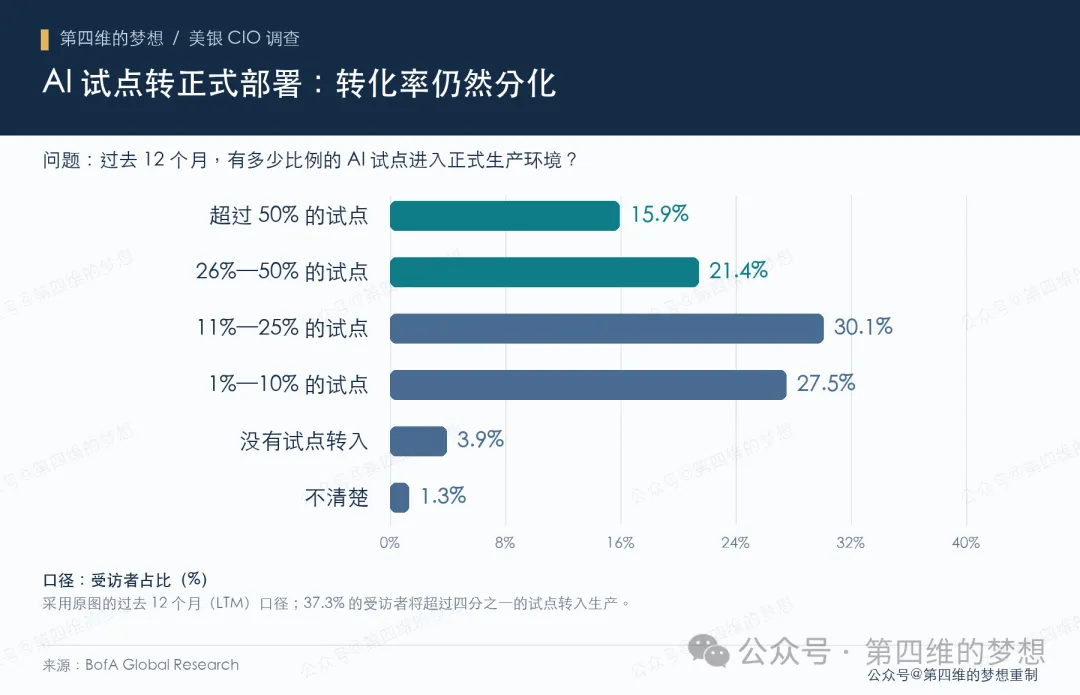
美银据此认为,企业对 AI 的广泛兴趣,与立即部署的推进程度并不完全一致,网络安全和定价方面的顾虑可能是原因。随着 AI 项目从测试进入生产,按用量计费也成为重要问题:35.3% 的受访者表示担忧,11.3% 高度担忧,合计 46.6%。表示非常接受或较为接受的比例合计为 34.0%,其余 19.4% 保持中立。
四、不能只看“17%”:另有 31.4% 预计一年内实现回报
企业部署 AI 的主要目标,首先是效率与成本。88.0% 的受访者认同,正在使用 AI 提高生产率并降低运营成本。81.9% 认同,正在使用 AI 改善客户体验。65.4% 认同,正在使用 AI 推动收入增长。
在企业整体层面的可衡量投资回报方面,17.2% 已经实现,31.4% 预计未来 12 个月内实现,两者合计 48.6%。另有 30.7% 预计需要 1—2 年,13.9% 预计需要 2—3 年,1.9% 预计超过 3 年,4.9% 尚不确定。
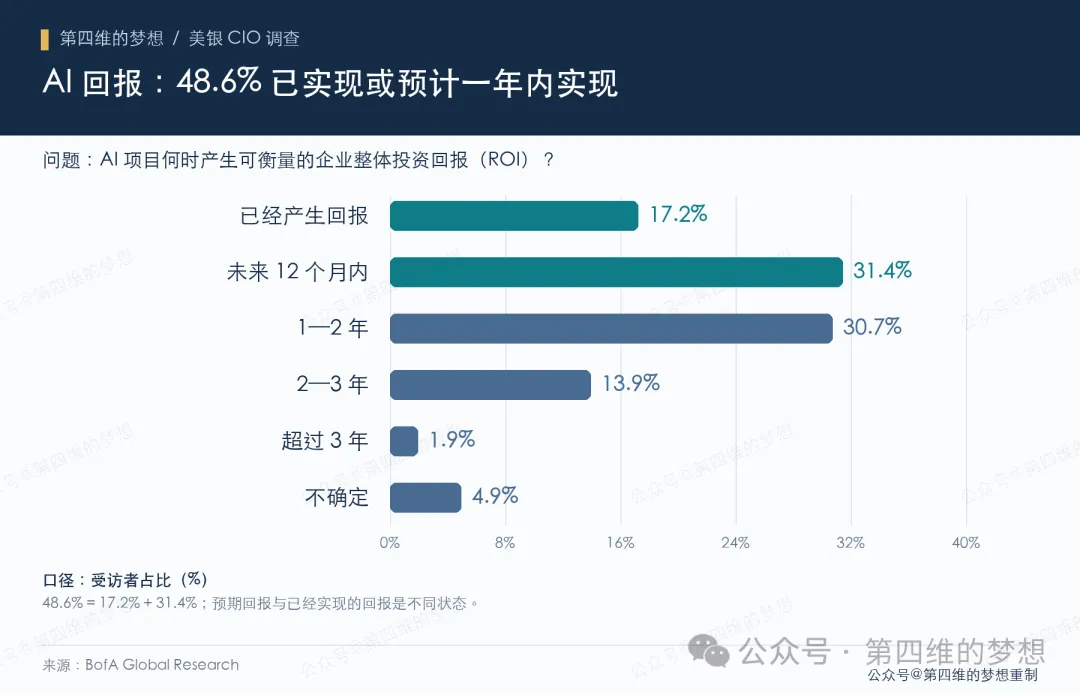
美银认为,随着 AI 项目进入正式生产环境,下一项检验就是能否产生可衡量的回报。持续投资将越来越取决于客户能否获得足以证明支出合理性的生产率提升、成本节约或收入收益。如果回报未能在中短期出现,企业可能会更加谨慎地扩大预算,尤其是在使用量增长伴随成本上升、支出更难预测的情况下。
五、AI 应用最受增量预算青睐,后台软件投资意向领先
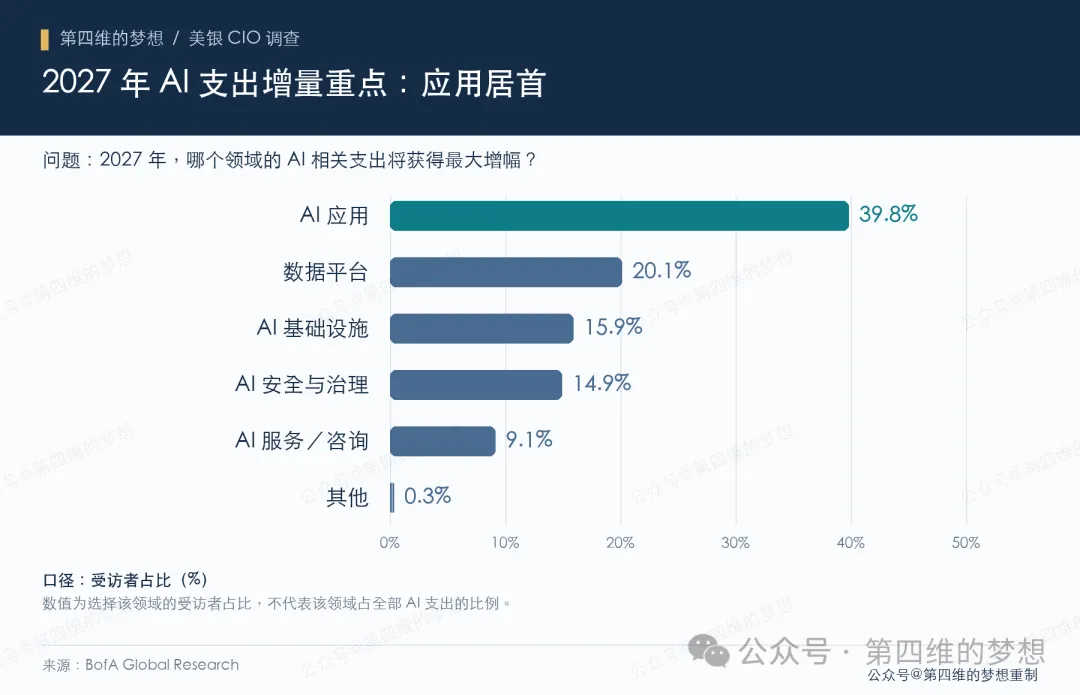
在“27 年哪个领域将获得最大的 AI 相关支出增幅”这一问题中,39.8% 的受访者选择 AI 应用,明显高于数据平台的 20.1%、AI 基础设施的 15.9%、AI 安全与治理的 14.9%,以及 AI 服务/咨询的 9.1%。
在考虑投资 AI 能力的软件类别中,后台软件以 67.6% 居首,前台软件为 64.7%,云基础设施为 60.2%,基础设施软件为 55.3%。美银特别指出,ERP、财务与 HCM 等类别的整体预算优先级虽然较低,但后台 AI 的投资意向却较高,这表明 CIO 希望借助 AI 工具,在相关领域节约成本、提高效率,并减少相关人员需求。
不同厂商的表现存在差异。前台 AI 使用意向方面,AI 实验室领先。在传统软件厂商中,Salesforce 以 60.1% 的使用可能性居前。后台 AI 同样由 AI 实验室领跑,传统应用厂商中 Docusign 领先,ServiceNow 与 Workday 紧随其后,后两者约为 54%。BlackLine 的整体使用可能性仅为 7.7%,但在员工规模为 5,001—10,000 人的企业中提升至 21%。
美银认为,IT 服务管理与 IT 运维管理可以通过工作流自动化、生产率提升和成本下降,提供相对清晰的 AI 商业化路径。ServiceNow 的调查表现及相关类别较高的预算优先级,对这一机会形成支持。相比之下,HCM 仍属于低优先级领域,增长重新加速取决于厂商能否证明客户愿意付费的实际收益。对于 HubSpot、Paycom 和 Paylocity,美银也分别指出 CRM 预算排序靠后,以及人力管理领域短期 AI 增量机会相对有限的问题。
六、Copilot 领先,但既有软件厂商并未锁定 AI 预算
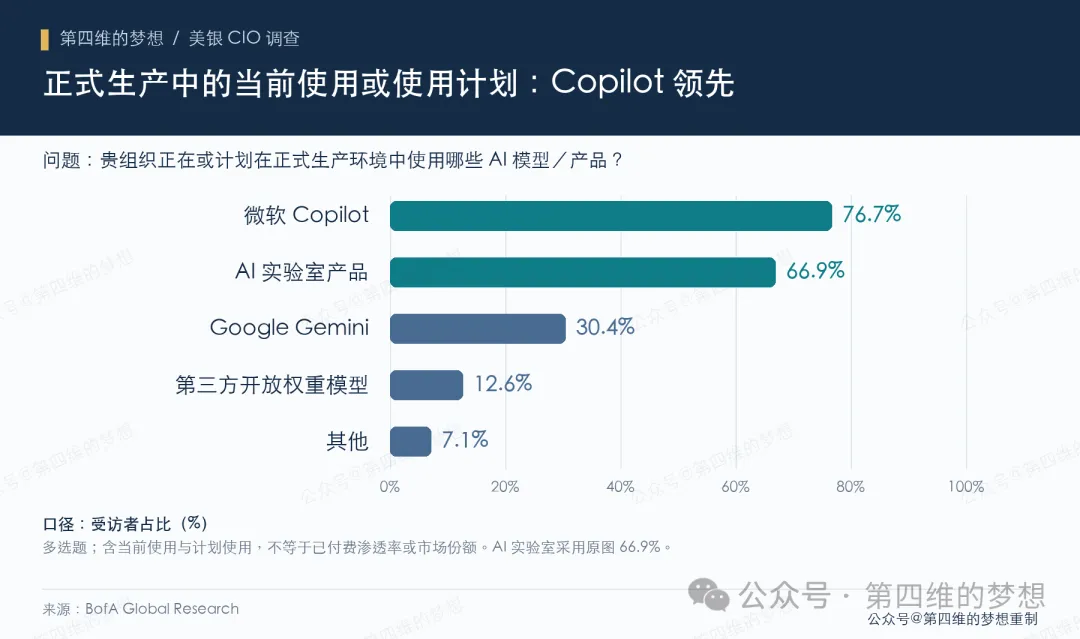
在“当前正在或计划在正式生产环境中使用的 AI 模型/产品”这一多选问题中,微软 Copilot 为 76.7%,AI 实验室产品为 66.9%,Google Gemini 为 30.4%,第三方开放权重模型为 12.6%。这些数据合并了当前使用与计划使用两种状态。
不过,现有客户关系并不意味着 AI 预算已经被传统厂商锁定。对于“更愿意使用现有软件供应商的 AI 模块,而非第三方方案”,11.0% 的受访者强烈认同,35.6% 认同,合计 46.6%。36.9% 保持中立,16.5% 不认同或强烈不认同。美银认为,既有关系可以帮助厂商进入采购讨论,但规模较大的中立群体意味着,能力、成本与已证明的效果仍会影响最终选择。
传统厂商拥有工作流、数据关系、治理和业务上下文等既有优势,可以将 AI 嵌入客户流程。但 AI 实验室也可以提供新的用户界面,通过 MCP 或 API 访问传统系统中的数据。两种情况下,软件厂商都有商业化机会,但保留端到端客户体验,可能带来更好的经济收益。要维持客户参与并争取新增预算,厂商需要提供有竞争力的定价,以及销售、客户服务或营销效果方面可衡量的指标。
七、91.3% 的 AI 算力用量增长,公共云预算预计增加 8.4%
在基础设施层面,91.3% 的受访者表示,AI 算力用量高于 12 个月前,其中 54.0% 表示显著增加。微软在基础设施软件 AI 使用意向中以 82.7% 领先,随后为 AI 实验室。在下一梯队的传统软件厂商中,Snowflake 为 51.7%,ServiceNow、Atlassian 和 GitLab 紧随其后。
美银认为,持续上升的工作负载支持基础设施领域的机会。Snowflake 可以受益于 AI 工作负载商业化以及企业在平台上处理更多数据。Datadog 可以受益于 AI 和智能体场景带来的可观测性需求。Elastic 和 JFrog 为重视安全的客户提供本地或混合部署选择,MongoDB 则提供全托管云与自管理环境之间的部署灵活性。
公共云方面,美银估算 27 年预算增长约 8.4%。8.4% 的受访者预计支出增长超过 20%,25.2% 预计增长 10%—20%,47.2% 预计增长 1%—10%,16.8% 预计持平,2.3% 预计下降。当前云策略中,混合云占 39.8%,多云占 25.6%,是最主要的两类部署方式。
分企业规模看,大型企业中 82.3% 预计增加云支出,中型组织为 80.5%,中小企业为 79.0%。大型企业的多云使用比例为 28.2%,中小企业为 16.1%。中小企业的混合云比例则达到 50.0%。美银认为,大型企业更复杂的基础设施环境,为相关管理厂商带来机会,而中小企业更集中的混合云需求,有利于更简单、集成度更高的平台。在云基础设施 AI 使用意向方面,微软以 88.4% 领先,AWS 约为 72%,随后为 Google Cloud 和 Oracle。
八、安全既是部署障碍,也是预算增长重点
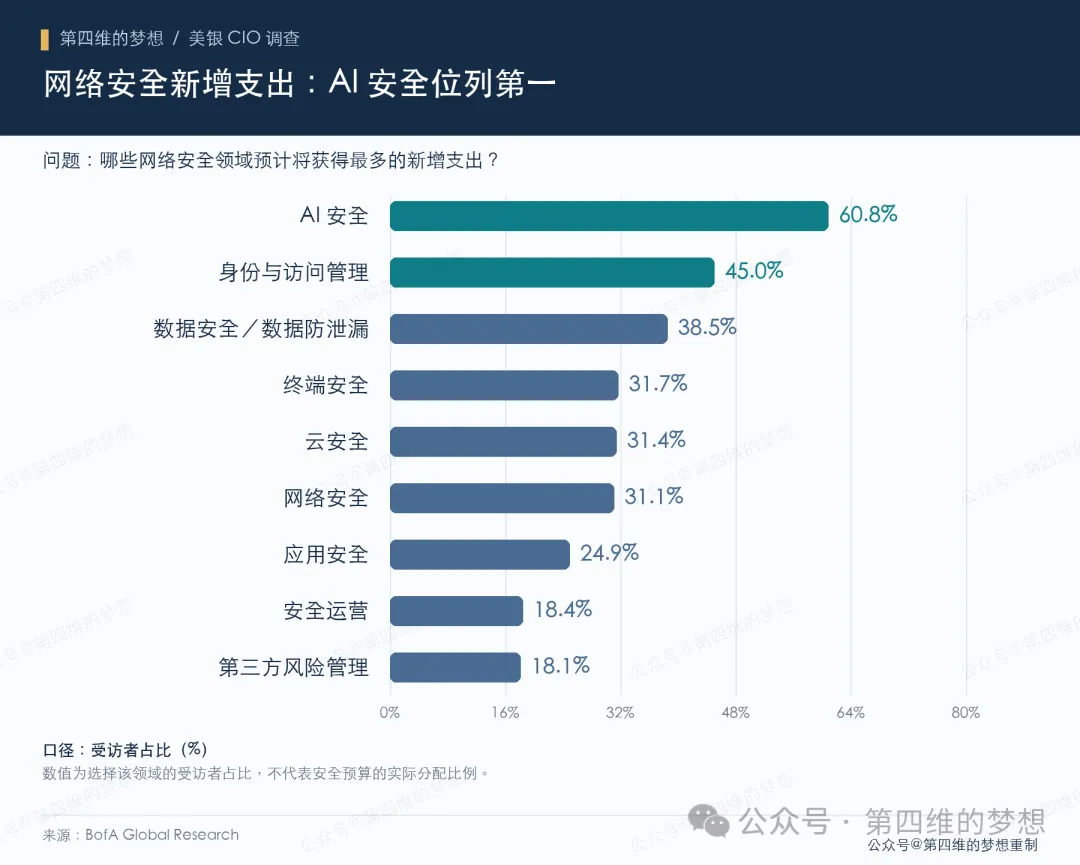
美银估算,27 年网络安全预算将增长约 6.9%,约 86.0% 的受访者预计增加相关支出。新增投入重点中,AI 安全获选比例为 60.8%,身份与访问管理为 45.0%,数据安全/数据防泄漏为 38.5%,其后依次为终端安全、云安全、网络安全、应用安全、安全运营和第三方风险管理。
与此同时,53.7% 的受访者表示,安全顾虑正在拖慢 AI 部署。21.7% 将超过 10% 的网络安全预算用于保护 AI 部署和工作负载。美银认为,这些趋势对 Palo Alto Networks、CrowdStrike,以及身份安全厂商 Okta、SailPoint 等具有积极意义;终端安全的重要性也有利于 SentinelOne 和 CrowdStrike。
在“未来 12 个月最可能增加网络安全支出的供应商”这一最多选择三家的问题中,微软获选比例为 69.3%,CrowdStrike 为 35.6%,Palo Alto Networks 为 22.3%,Okta 为 21.0%。另一项关于未来 12—18 个月潜在份额流失的调查中,Cisco、Check Point 和 Fortinet 获选比例分别为 29.1%、24.9% 和 22.0%,Wiz 为 21.0%。微软和 Cloudflare 分别为 12.9% 和 8.4%。
最后,建议大家阅读公众号置顶文章及近期推文,进一步理解四维分析框架下的宏观逻辑、产业周期与市场博弈。市场博弈始终存在多空矛盾的两个方面,短期价格也会随着流动性、筹码与预期的变化反复波动,但决定长期趋势的核心矛盾并不会因此轻易改变。真正能够推动市场不断创造新高的,依然是那些顺应经济发展方向、具备持续需求增长与盈利兑现能力的产业。短期看博弈,长期看中枢,重要的不是每一次波动的方向,而是始终认清推动新一轮产业周期发展的核心力量。
《从目标与代价,到 AI 的需求天花板:新一轮产业周期的核心逻辑》
《A 股核心资产开始补跌?英伟达 GTC 重磅:CPO 扩产 15 倍,算力部署从数月缩短至数天》
专注分享财经信息的专业社区,喜欢请点击下方名片添加关注。
免责声明:本文材料整理于公司公告、新闻、机构公开研报及社交媒体网络等,对文中所涉专业及个股均不构成投资建议。市场有风险,投资需谨慎。图文如有侵权或违反信批规则请后台留言联系删除。