ARTICLE · 1249068
去听开门红说明会,带上这两个问题
听起来很稀缺的投资资源,到底给你手里的分红险,多带来了多少钱?
今年如果你参加过两场以上的说明会,大概会有种感觉:好像人人都在讲"投资能力",名词一个比一个高级——QDII、南向通、S 基金、专属分红账户、硬科技……讲的人不一样,PPT 不一样,故事骨架却几乎一样。
先把各家保司主打的"投资故事"摆在一起,感受一下:
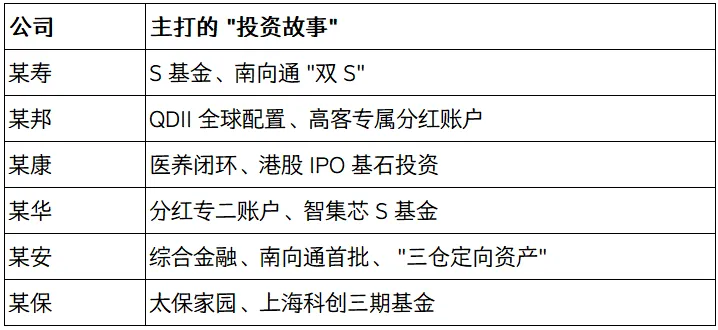
素材不一样,骨架却一样,基本是六步:
第一步,讲真实的公司投资,投了某只基金,拿到了某项额度。
第二步,把"公司资产"悄悄换成"你的资产",听起来你也能拥有。
第三步,用公司整体的投资业绩,暗示新产品也能同享。
第四步,用利率下行制造紧迫感:"额度有限,不投就没了。"
第五步,用高门槛制造稀缺感:"这是少数人才能享有的资源。"
第六步,最关键的一步:所有亮眼的利益,只能拉满你的心理预期,但连“演示表”都进不去。
保险公司讲投资能力,合情合理,但如果问一句:这些稀缺资源,能给我这张保单,多带来多少钱?
这问题一出,聊天直接终止。
打个比方。
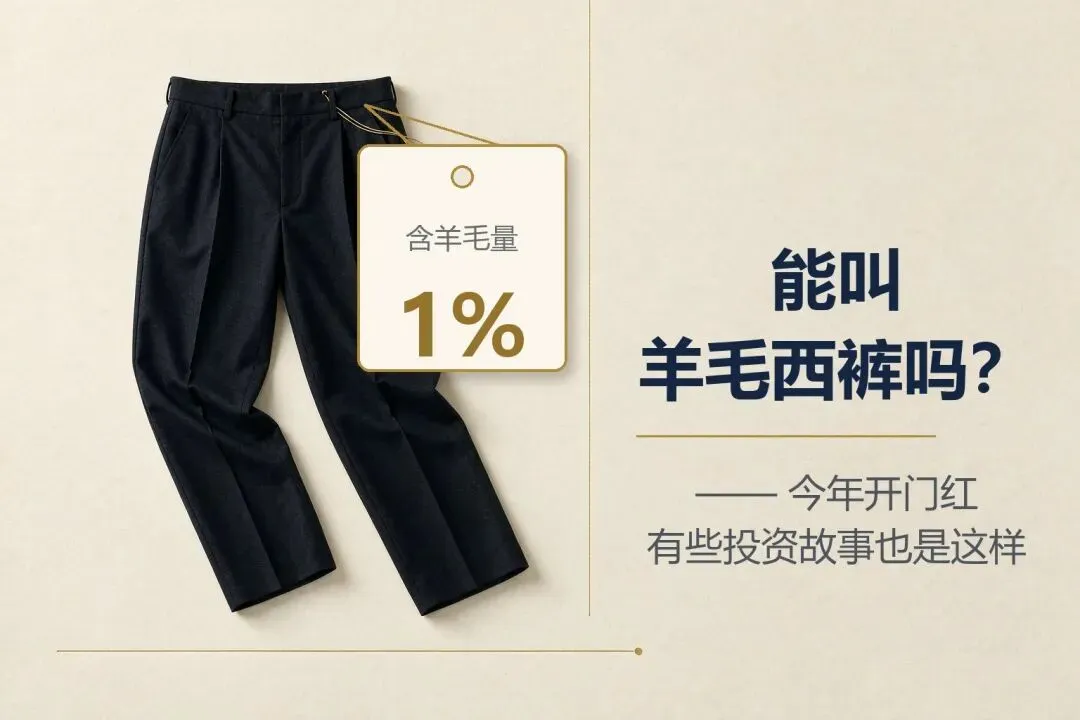
我买了条西裤,标签上写:含羊毛量 1%。
我能说,我买了一条羊毛西裤吗?
从技术角度,它确实含羊毛,标签没骗人。
可这手感、保暖性,和我们所理解的"羊毛裤"是一回事吗?
先说所谓稀缺的 QD(QDII),就是保司的境外投资额度。
关键点:这是外汇管理局批给公司的额度,不是针对某产品,更不是你这个客户。
现在常见的说法是:我们有 QD 额度,可以做全球配置,美元债、港股、海外不动产……好像买了产品,就能享受稀缺的高收益。
真是这样吗?
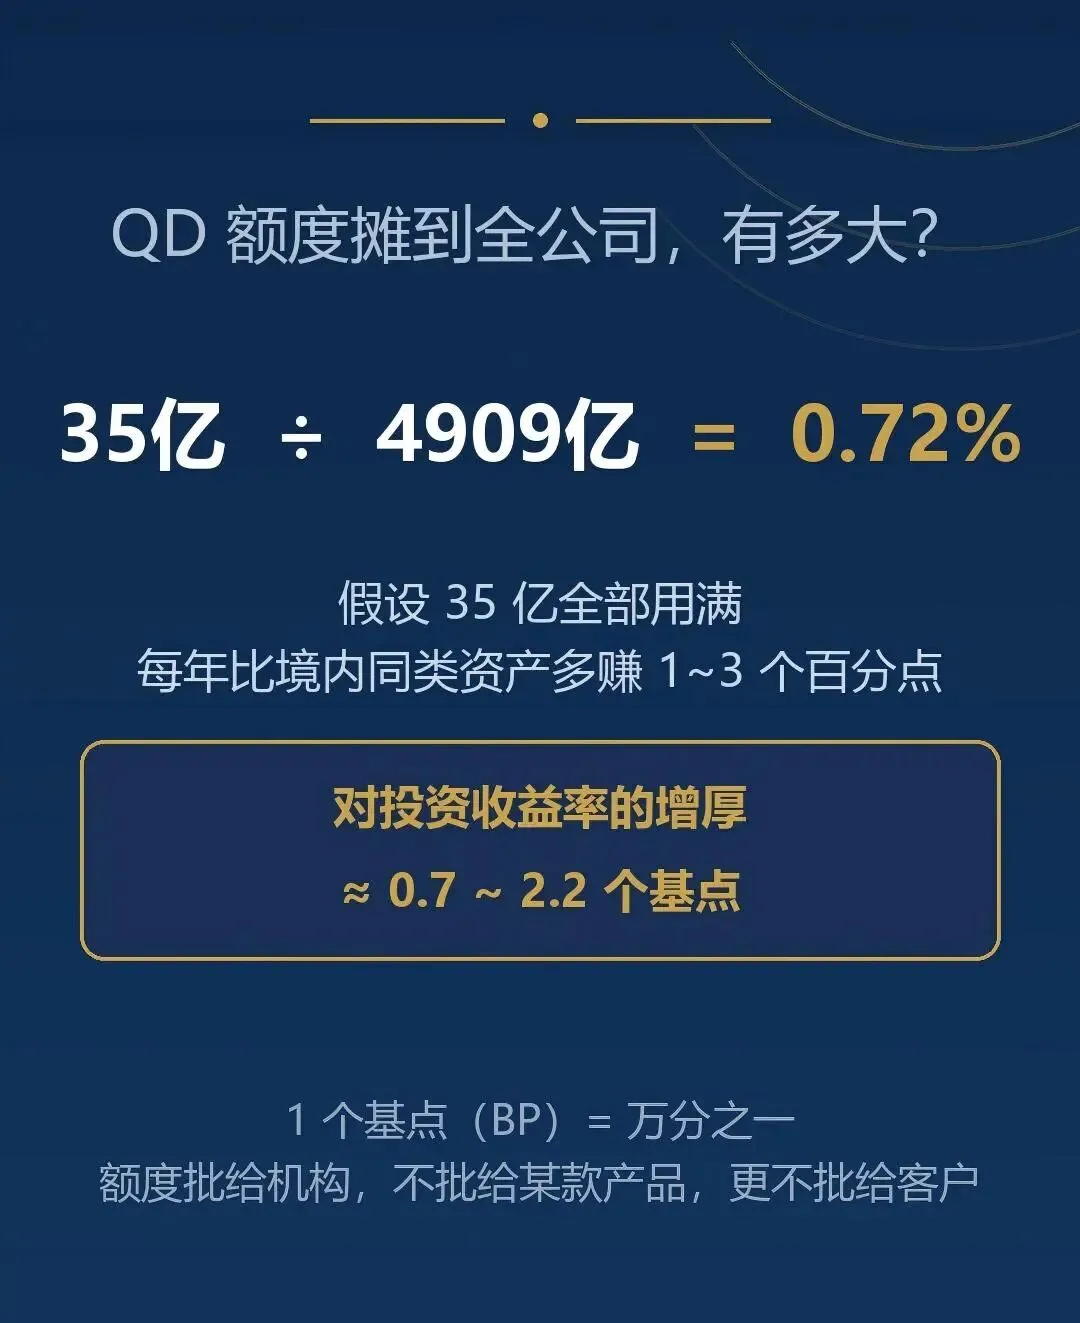
举个例子,某外资寿险公司,累计获批 QD 额度5.28 亿美元,折合RMB 35 亿。这公司去年年底的总资产是 4909 亿元。
35 亿 ÷ 4909 亿 = 0.72%,不到 1%
而且这35亿是累计获批额度,不是实际投出去的钱。
假设把35 亿用满,同时每年它能比境内资产多赚个1-3%,(这是很乐观的假设),把它摊到整个资产上,能增加多少投资收益?
0.7 到 2.2 个基点。
一个基点是万分之一。也就是说,对全公司资产收益增加幅度,在0.007%-0.022%
当然如果把额度全集中在一个分红账户里,那就是另一种情况。
所以重点来了:这 35 亿,到底有多少进了你买的那个分红账户?
公开资料里查不到,但这是最关键的口子。
还有个大家不太了解的事实是:"拥有 QD 额度",已经很常见了。
今年有48 家保险机构获批了 QD 额度,共420 亿美元,折合RMB 2784亿。刚说的那家公司,占保险机构获批总额的 1.26%。
所以"QD 额度"不稀缺,得看境外投资做得怎么样。
保司为何爱讲全球配置,因为境外资产的名义收益更高,比如美债。
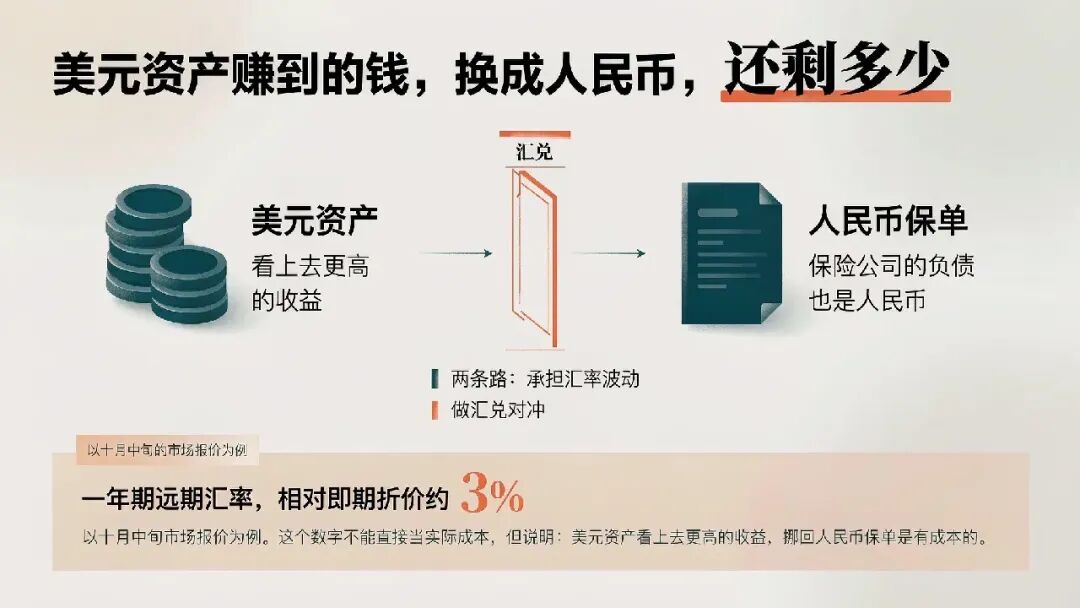
但大家买保单用的是人民币,保险公司到时要给你的也是人民币。美元资产赚到的钱,最终换成人民币,还剩多少?
只有两条路:要么承担汇率波动,要么做汇兑对冲。
以十月中旬的报价,美元兑人民币一年远期汇率,相对即期折价约 3%,虽然这3%不能直接当实际成本,但能说明:美元资产看上去收益高,但挪回人民币保单是有成本的。
除了"公司投资"这一层,还有两个更关键的问题。
第一,这些资产究竟进了哪个分红账户?这款产品能分享多少?
分红险不是大锅饭。
不同的分红险,钱投到哪,怎么投,怎么分,都可能不同。
公司整体投资好,不等于这款产品的账户,也能分到同样好的资产。
第二,投资收益中,有多少最终分给了你?
监管明确规定:
分红险每年分给保单持有人的盈余,不得低于当年可分配盈余的 70%。
注意两个词:
1. 是可分配盈余,不是投资收益;
2. 70% 是监管底线,是所有保司的及格线。
每个公司都把投资项目讲得很细,把投资团队讲得很优秀。
可如果问一句:"这些投资让这款产品比你们另一款产品,每年多赚了多少钱?给消费者多分了多少钱?
几乎没人答得上来。
而这恰恰是消费者最关心的。
因为产品端差异越来越少了。
预定利率一路下调,分红险预定(保证)利率降到 1.75%;
分红险演示上限从 3.9% 降到 3.5%;
10 月,第三年末保证能回本的产品,暂停新报备。
保证利益受限,演示空间受限,快速回本也受限。
产品差异越来越小,只能讲公司投资能力。
方向没问题,低利率环境下,保司多讲资产、投资是对的,因为投资对分红险很重要。
但动作只做到了表面,没走进产品本身。
投资能力是一回事,成果有多少能转化成客户利益,是另一回事。
分红实现率,通俗地说,有点像销售业绩指标。
去年公司给你的目标是 1000 万,你拼尽全力做到了 1000 万,完成率 100%。
今年受大环境影响,公司把目标调成 500 万,你同样拼尽全力,做到了 600 万,完成率 120%。
你能说,今年的业绩比去年好吗?
公司今年的利润比去年更多吗?
在现行监管下,单纯拿分红实现率做保司的投资排名,不准。
近2年的产品,分红实现率站上100%的很普遍。
2025 年,行业有 3.2% 的分红监管线。想超额分红可以,要准备一堆材料(结合实际投资收益、特别储备、偿付能力等因素),向监管详细论证。
导致有的公司有钱有实力,但分不出去。
也不是说没钱没实力的公司就能浑水摸鱼,只是当下数据反映不出水平。
分红实现率可以参考,但当不了投资成绩单。
并不复杂,我给一个参考顺序。
第一层:先看公司稳不稳。 风险综合评级、核心偿付能力充足率,这是地基。地基不牢,故事讲得再好也不踏实。
第二层:看过去三到五年,不看某一年。 财务投资收益率、综合投资收益率。一年的投资成绩没意义,要看三到五年,或者更长。
第三层:看分红账户的实际经营和分配情况。 哪些公司能持续接近、甚至超过监管参考线去分红。
第四层,也是最关键的一层:这些分红背后,有没有真实、可持续的投资收益做支撑? 是靠真正的投资能力赚来的,还是在消耗特别储备、透支未来?这一点短期看不出来,长期差别巨大。
我不反对保险公司宣传投资能力。我是觉得,很多公司花大量精力证明自己"投了什么",却没有花同样的精力,解释这些投资究竟为客户"创造了什么"。
投资差异还没讲清楚,却把讲故事能力,做成开门红最大的竞赛。
消费者想听的不是QDII、S 基金、南向通这些PPT名词,而是把投资、精算、资产管理,以及最终到手利益,放一起接受比较。
下场说明会,如果有人开始讲稀缺资产,你不妨带上这两个问题:
一、这些投资,究竟为你们的分红账户创造了多少额外收益?
二、这些收益,又有多少真正分给了客户?
能讲清这两个问题,专业性才算从 PPT 上走了出来。
我的 :luoluotbp