ARTICLE · 1255129
2026年9月城商行手机银行APP数据观察:手机银行MAU7.44亿,中尾部城商行位次竞争加剧
2026年9月,手机银行月度活跃用户规模(MAU)保持高速增长。行业MAU达7.44亿,环比增长3.07%,环比增速为4月以来最高;同比增长15.37%,较8月小幅回落,依然维持在超15%高速增长区间。同期用户粘性指标表现欠佳,行业人均单日启动次数为2.63次,环比上升0.33%;人均单日使用时长3.98分钟,环比上升0.58%;但上述环比增长主要受前期低基数影响,同比来看,用户粘性指标接近零增长。在人工智能全面影响和重塑数字银行的态势下,下一代手机银行用户发展和运营模式还在变革之中。
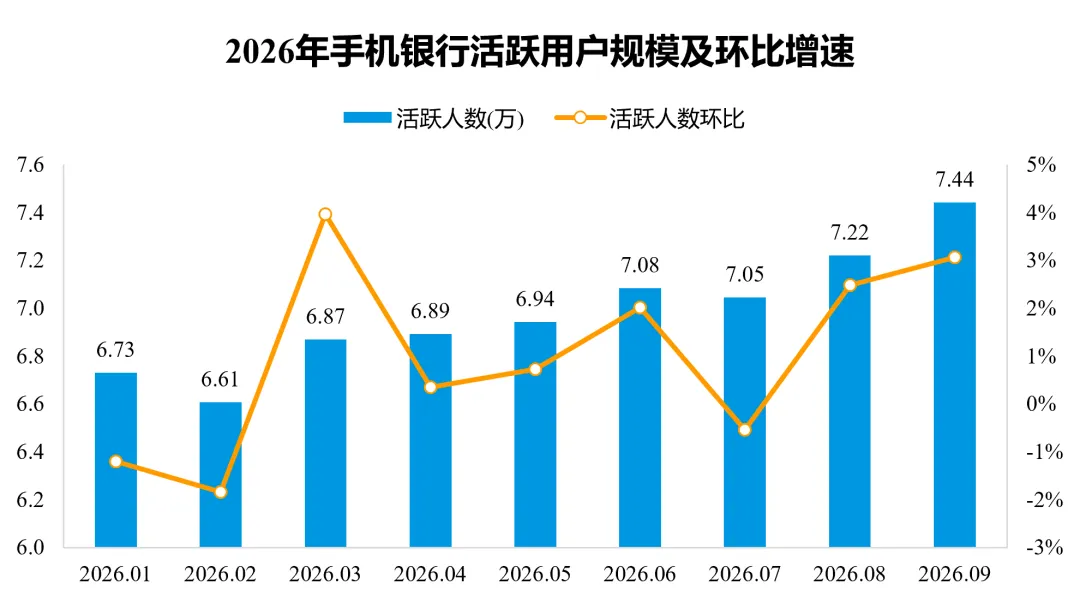
9月手机银行MAU达7.44亿,环比增长3.07%,环比增速为4月以来最高。前5个月在6.6亿至6.9亿之间反复,2月受春节效应影响回落至6.61亿,3月回升后逐月抬升;6月首次站上7亿,7月小幅回落后,8月、9月连续加速。9月单月净增录得2,215万,为年内第二高,仅次于3月。
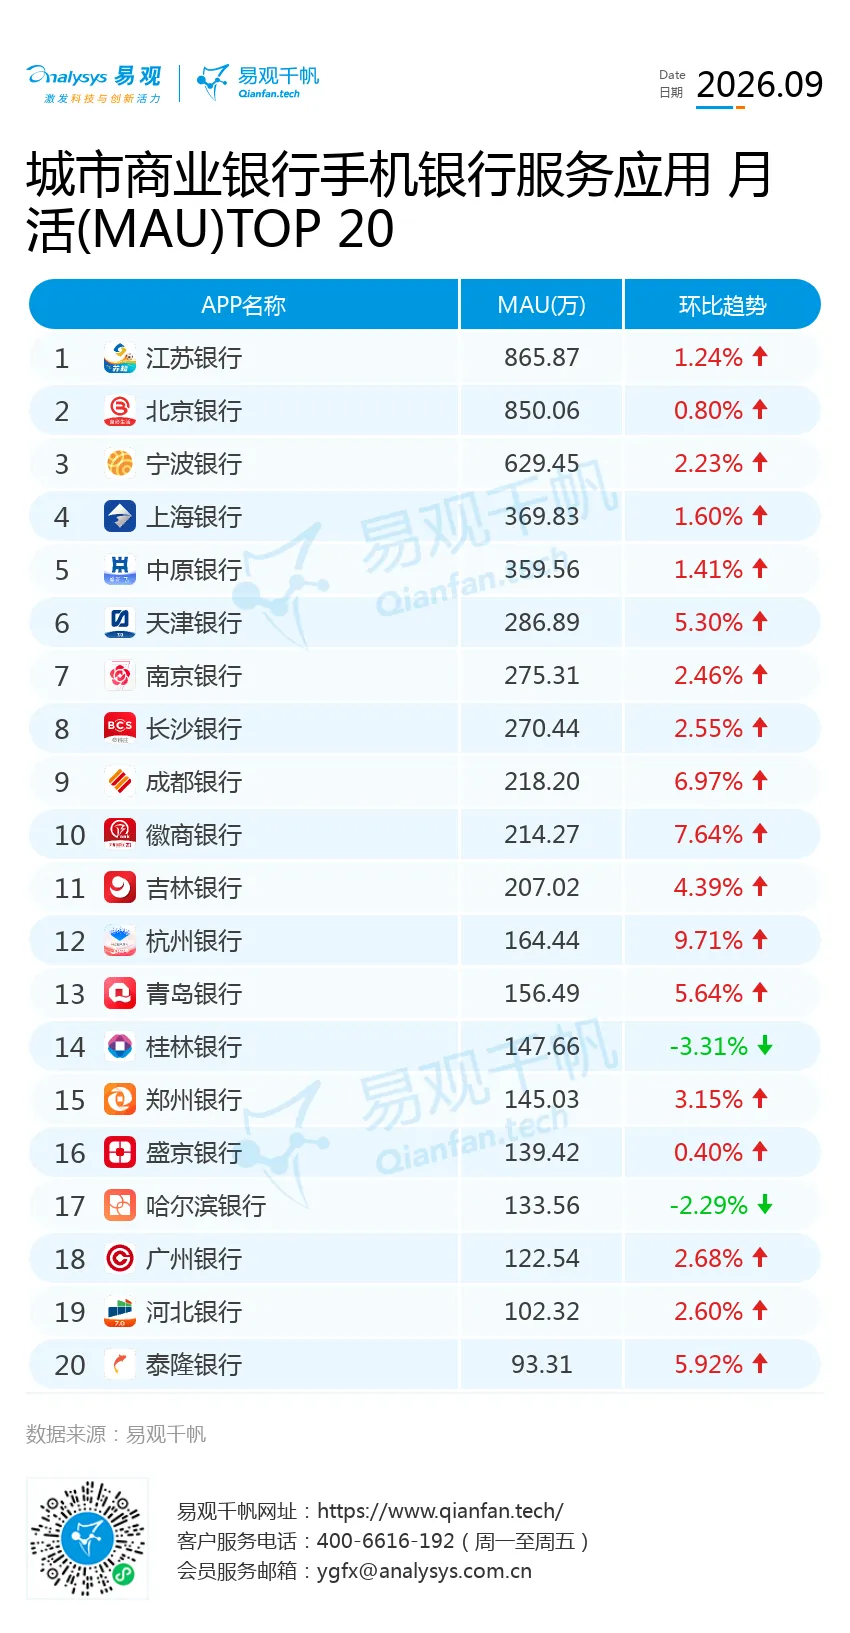
城商行前三名顺位相对稳定。江苏银行以865.87万居首,北京银行以850.06万紧随其后,竞争较为激烈;宁波银行629.45万位列第三,与第二名相差220.61万。前三名与中部(MAU在200万至400万间)、尾部(MAU在200万以下)城商行形成断代差,但后起之秀追赶速度较为迅速。
中部和尾部城商行活跃用户竞争相对激烈。大部分城商行保持正增长,天津银行、成都银行、徽商银行、杭州银行、青岛银行、泰隆银行环比增速超过5%,其中,杭州银行MAU达到164.44万,环比增长9.71%,为城商行环比增长之最。桂林银行、哈尔滨银行呈现负增长,MAU环比分别下降3.31%和2.29%。
行业人均单日启动次数约2.63次,人均单日使用时长约3.98分钟,环比分别增长0.58%和0.33%,但同比接近零增长。用户粘性指标增长乏力,与月活环比增长3.07%同时出现,意味着新增活跃用户的打开与停留强度低于存量用户,人均口径因此被摊薄。
TOP20城商行的用户粘性分化明显。江苏银行、杭州银行人均单日启动次数高于行业,分别达到2.94次和2.66次。桂林银行、吉林银行、杭州银行、郑州银行等11家银行人均单日使用时长高于行业,其中,桂林银行人均单日使用时长达到7.14分钟。
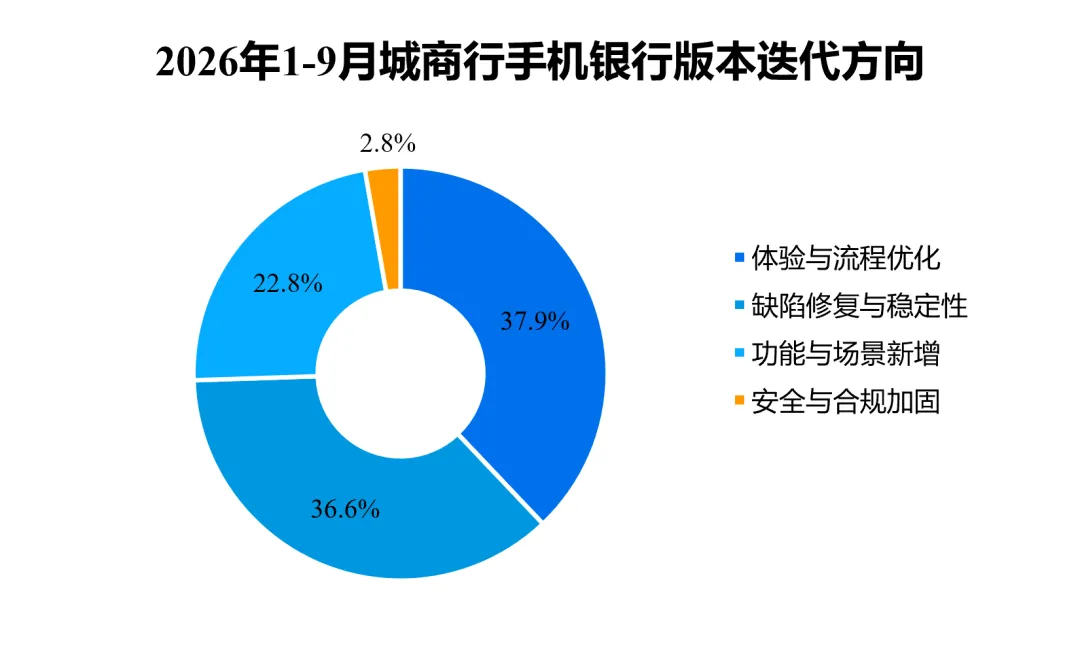
尽管版本迭代节奏不能够直接影响用户规模与粘性表现,但优秀的产品体验将带来更高的增长空间。2026年以来,20款城商行APP共发布145个版本,迭代核心主要集中在用户体验与产品优化。
政策层面首次将金融智能体写入正式文件。9月18日,上海金融监管局印发《推动上海银行业保险业人工智能应用的若干措施》,提出稳妥探索新一代智能终端和金融智能体建设,推动服务方式从数字赋能向智能驱动演进,并明确算力租购并举、通用大模型兜底与行业大模型落地的分层架构。对中小银行而言,算力与模型的可获得性提高,约束条件转向场景选择与数据治理。
APP更新从功能堆叠转向减少菜单层级,AI主要应用于客服与交互。9月城商行的版本更新集中在三个方向:一是智能搜索与智能待办替代多层菜单;二是AI顾问嵌入具体业务场景,北京银行上线理财场景的“小京顾问”,上海银行提出“AI员工,对话即服务”;三是围绕特定客群重构交互界面,杭州银行在成立三十周年时推出面向35岁以下客群的“先锋版”,同步上线AI助手“小杭”。
活跃规模与用户粘性之间的距离,短期内难以靠版本迭代缩小,需要长时间的持续投入和体验管理。9月行业月活同比增长15.37%,人均单日启动次数与使用时长同比接近零增长,新增用户带来的是账户连接,而非使用时长的延长。下一阶段的关键,在于城商行能否把理财、信贷与本地权益做成在APP内可完成的完整流程,探索AI能否带来更多体验优化与变现可能。
更多数字化趋势、榜单解读、行业报告,尽在易观千帆。我们用数据说话,帮你读懂变化背后的机会。
2026年8月城商行手机银行APP活跃度TOP100出炉:谁在领跑?
END
联系我们
服务热线:400-6616-192
商务合作
子扬:15810972027(微信同号)
扫码添加好友,备注“商务合作”
媒体采访/文章转载/数据引用/社群添加
Adam:yiguanqianfan
扫码添加好友,备注“采访/转载/引用/社群”
声明须知
声明须知:易观千帆在本文中引用的第三方数据和其他信息均来源于公开渠道,易观千帆不对此承担任何责任。任何情况下,本文仅作为参考,不作为任何依据。因不当使用而引发的争议,易观千帆不承担因此产生的任何责任,并保留向相关责任主体进行责任追究的权利。
关注我们 了解更多