ARTICLE · 1260329
最懂宁王的人还没买完,说明跌得还不够?
作者:见微
出品:#市值财经
前两年不少人就在讨论 “去宁德化”。这两个月,更多话题变成了市值腰斩、带头大哥撑不住了。今天想和大家聊聊:宁德时代股价还会跌吗?
先说结论:从回购 “弹药” 储备来看,宁王早已预判到未来一年股价还存在继续下行的压力。
今年 5 月 7 日宁德时代股价冲上历史高点 460 元,10 月 26 日盘中报 238 元,较年内高点回撤 48%。H 股报 364.40 港元,自 792.871 港元高点回落 54%。面对这种腰斩式暴跌,宁王自己有没有提前预判?
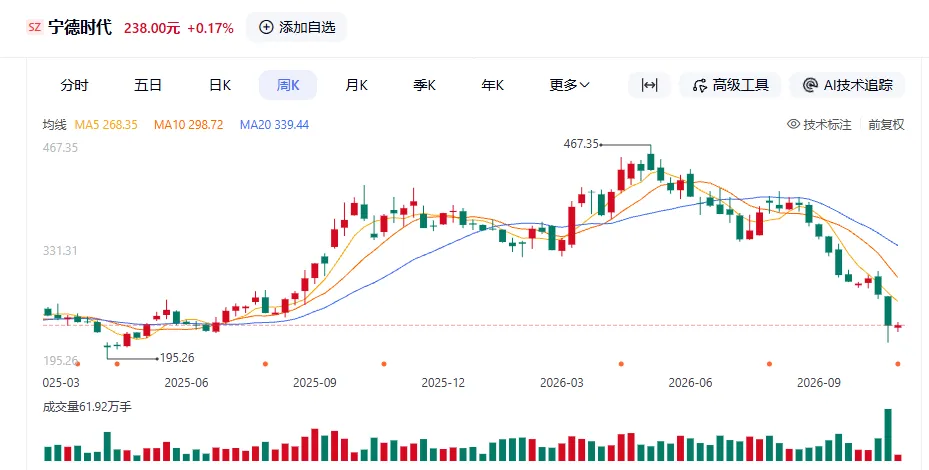
图源:宁德时代近期股价表现
当然有!宁德时代的股价是从八月底开启悬崖式下跌的。7月24日,在这轮股价风暴到来之前,公司就抛出 200 亿至 400 亿元回购方案,这也是 A 股史上最大单笔注销回购。
一次回购200 亿至 400 亿元是什么概念?A 股从来没有哪家公司打算短时间内买回这么多自家股票。
中国人对落袋的资金向来看重,不会轻易拿出来。A 股历史上累计回购规模靠前的是美的、格力这两家家电龙头:美的 2013 年上市以来累计回购 524 亿元,格力电器 1996 年上市以来累计回购 311 亿元。像美的、格力这类企业,经营现金流扎实,没有大额资本开支压力,回购相比盲目对外投资,是更好的现金去处。
它们大多几年才启动一轮回购,单次规模几十至上百亿。再往下一档是百亿级回购梯队:中国建筑上市以来累计回购 134 亿、宝钢股份 131 亿、京东方 122 亿、顺丰 114 亿、中国平安 110 亿、宁德时代 105 亿。
也就是说,宁德时代此前也做过回购,而且规模并不小,在 A 股历史上能排进前十。但宁德时代从来没有像 2026 年这一轮,时间这么集中、金额体量这么大的回购。
和美的、格力这种“钱多多”式回购不同,宁德时代过往的多次回购大多发生在股价低谷时。管理层判断股价明显低于内在价值,于是拿出真金白银出手表态。2026 年 8 月获批的这轮 200-400 亿元回购,从落地节奏上,就清晰体现出这个思路。
车企 “去宁化” 的声音从今年9 月开始密集发酵,9 月 15 日宁德时代单日大跌 6.2%,创下一年新低,整个 9 月投入回购 33.03 亿元;10 月累计投入回购约 18 亿元,资金投放主要集中在三季报前后。
10 月 20 日晚间披露三季报,营收增速高于利润增速,反映出在价格战、成本抬升的压力下,利润率被持续压缩。10 月 21 日、22 日两天,宁德时代 A 股累计跌幅约 15%,市值蒸发约 1400 亿元。公司在10 月 21 日单日投入约 8 亿元,10 月 22 日再投入约 5 亿元。
宁德时代在行业里的风格一向节俭务实。回看它过往几轮回购,大多是贴着计划区间下限,小幅超额完成:比如2023 年方案计划 20 亿 —30 亿元,实际回购 27.11 亿元;2025 年方案 40 亿 —80 亿元,实际回购 43.86 亿元。
2026 年方案计划 200 亿 —400 亿元,回购周期为 2026 年 8 月至 2027 年 8 月。截至 10 月 25 日,宁德时代本轮已经回购 51.06 亿元,相当于 2025 年归母净利润的 7.1%。按照宁王过往的习惯,本轮后续大概率还有超 150 亿的回购额度待投放。换句话说,宁王早已预判到未来一年股价存在大幅下行压力,提前备好护盘资金。从回购 “弹药” 储备来看,公司判断未来一年股价仍有较大下跌空间。
另外,宁德时代 2023、2025 年两次回购用途都是股权激励、员工持股,回购股份主要用于绑定员工;而今年的回购用途明显转向股东回报,采用注销式回购(回购后注销、减少注册资本),可以直接增厚每股收益、抬升 ROE,是最直接的股东回报。
要理解宁王为什么开始放低姿态,得先看清这一轮暴跌到底在抛什么。
从八月底开始的这一轮暴跌,市场抛售的,本质上是过去支撑“宁王”高估值的整套叙事。
这几年,车企们卷生卷死,可一算账才发现:2026年上半年,15家主流上市车企的利润加起来只有210.48亿元,而宁德时代一家的利润就有432.84亿元。很多人总觉得,卖整车的企业赚不过卖电池的,不合理,车企们简直就像在给宁王打工。
这种“打工感”早有出处。2022年7月,广汽集团董事长曾庆洪就在世界动力电池大会上调侃:动力电池成本已经占到整车成本的40%—60%,“我们现在不就是在给宁德时代‘打工’吗?”
资金还只是表层问题,真正让车企焦虑的是供应节奏。2026 年上半年宁德时代全球动力电池装车份额接近 40%,在产能分配、技术路线、供货优先级上话语权很强。车企排产要跟着它的产能走,新车即便准备上市,电池排单跟不上就只能延期等待。
于是,车企们开始掀桌子了。这几年,车企们都在“去宁化”:要么自己造电池,要么扶持二线电池厂,目的只有一个——削弱宁德的议价能力。
问题是,车圈这轮集体“去宁化”,真能成吗?先看车企平时都在干嘛?大多是和供应商博弈、商谈价格。智能驾驶可交由华为这类成熟厂商,座舱舒适、娱乐配置也已是标准化模块;从三电系统到座椅缝线,各个细分环节都有技术成熟的供应商。
换句话说,造车本身门槛已经下降,行业真正的壁垒正是集中在电池、电控等核心环节。
宁德时代电池之所以在整车成本中占比偏高,核心在于技术过硬、产品可靠。过去二十多年,全球很多企业也曾经尝试自研电池,但事实证明这条路并没有那么好走。这个问题不仅是行业内的共识,连消费者都看清楚了。
以前大家买车基本只看车企品牌,但在新能源车电池事故屡见不鲜的当下,“选电车看电池,认准宁德时代”已经成了不少人的购车标准。
END
免责声明(上下滑动查看全部)
市值财经特此声明,我们所提供的所有信息与内容均基于已公开的资料进行客观汇编与分析,但我们无法保证这些信息的绝对准确性、完整性与时效性。本文所含的任何观点、分析与结论,仅为市值财经基于特定时间点的独立见解,不代表任何投资建议或策略;金融市场存在风险,投资者据此做出的任何决策应自行承担全部责任。若您对本刊内容有任何疑问或发现任何疏漏,请直接通过我们的官方后台渠道联系我们,我们将第一时间核查处理。