ARTICLE · 1273690
关于印花税计税依据与增值税开票差异的说明
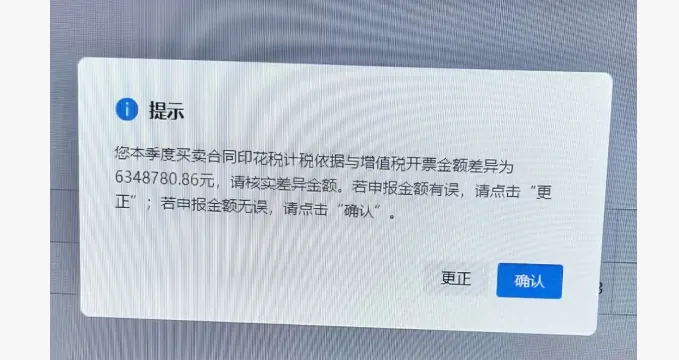
XX市XX区税务局:我单位(名称:XXXX有限公司;纳税人识别号:XXXX)在进行本季度财产和行为税合并申报时,电子税务局系统提示:“本季度买卖合同印花税计税依据与增值税开票金额差异为6,348,780.86元”。现就该差异事项,严格依照“企业按合同申报印花税”的法定原则,向贵局如实说明如下:一、差异数据概况本季度我单位增值税发票开具金额(系统取数)与买卖合同印花税计税依据(申报表填列金额)相差 6,348,780.86元。该差异并非申报错误,而是由于印花税以合同为计税依据,增值税以开票/应税行为为统计口径,两者法定确认规则不同所导致的正常现象。二、差异产生的核心原因:印花税严格“按合同申报”根据《中华人民共和国印花税法》第五条、第六条之规定,印花税的计税依据为应税合同所列的金额(不含增值税税额)。我单位财务部门一贯严格执行“凭合同申报、不以开票金额倒挤”的税务管理要求,具体差异由以下合同与开票的时间性、范围性错配构成:1、合同跨期执行,开票与合同归属期不同
本季度开具的部分增值税发票,对应的是以前年度已签订并已足额申报印花税的买卖合同(例如:2025年12月签约,2026年1月开票);反之,本季度已签订并申报印花税的合同,其对应发票可能在下期才开具。这种“合同早于开票”或“开票早于合同申报”的跨期错配,直接造成系统按“本期开票”与“本期合同申报”强行比对时产生大额差异。2、发票内容包含非“买卖合同”税目我单位主营业务涉及多类应税交易。本季度开具的增值税发票中,含有部分建筑服务、加工修理修配、租赁服务或无形资产转让等发票(这些不属于“买卖合同”税目,不征买卖合同印花税)。系统若简单以“全部开票金额”与“买卖合同印花税计税依据”比对,必然将非合同类开票金额误算为差异。3、价税分离口径差异印花税申报时,我单位已严格将合同申报,单独列示增值税的合同计税依据就不包括增值税;而增值税开票金额通常为价税合计(或系统取数含税)。对于同一笔合同,不含税合同额与含税开票额之间的税额部分,也会被系统识别为“差异”。4、未发生开票的合同(零开票但有合同申报)对于本季度已签订且申报了印花税,但基于商业保密、内部结算等原因未向对方开具发票的合同,其申报的印花税计税依据在系统中无对应开票数据,形成差异。
XXXX有限公司(公章)202X年X月X日
来源:二哥税税念