ARTICLE · 1275191
月供>收入?上岸极简秘诀.PDF
金融老中医,帮你调理“财富”体质
熊
哥
|贷款专家从业10年
|擅长低息融资置换
|债务重组全国服务
上周来了个读者,国企干了八年,月薪一万五。
他把手机递给我,屏保是他闺女,笑得挺甜。再一看他自己记的还款表,月供四万零八。
我抬头看他一眼,他自己先笑了,笑得比哭还难看:"熊哥,我工资到账两小时,就没了。"
我说你这不是欠得多,是欠得乱。来,今天把你这堆账摆桌上,挨个过一遍。
先看这4万是怎么凑出来的
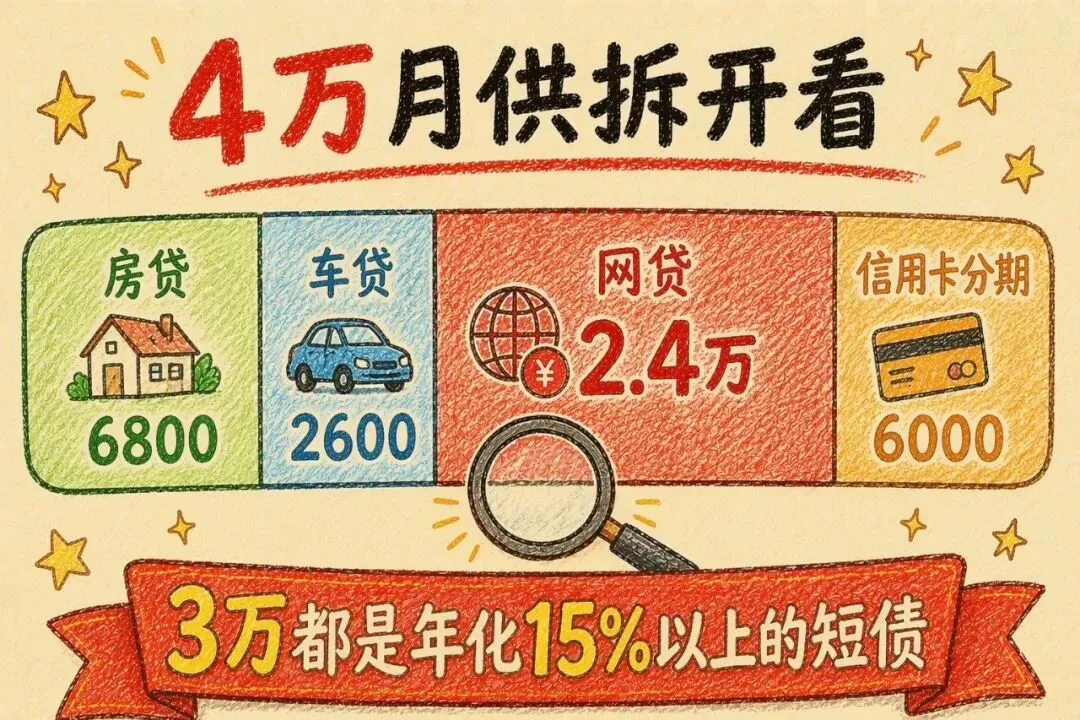
房贷6800。
正常,谁家还没个房贷,这个不算病。
车贷2600,还剩11个月。
熬吧,熬到头就解脱了,也不算大病。
要命的是后面这两坨:网贷7笔,月供2万4;信用卡分期4张,每月6000多。
看明白没?
四万的月供里,三万是消费信贷,年化没一个低于15%的,期限最长的才36个月。
很多人一直没想明白的一件事
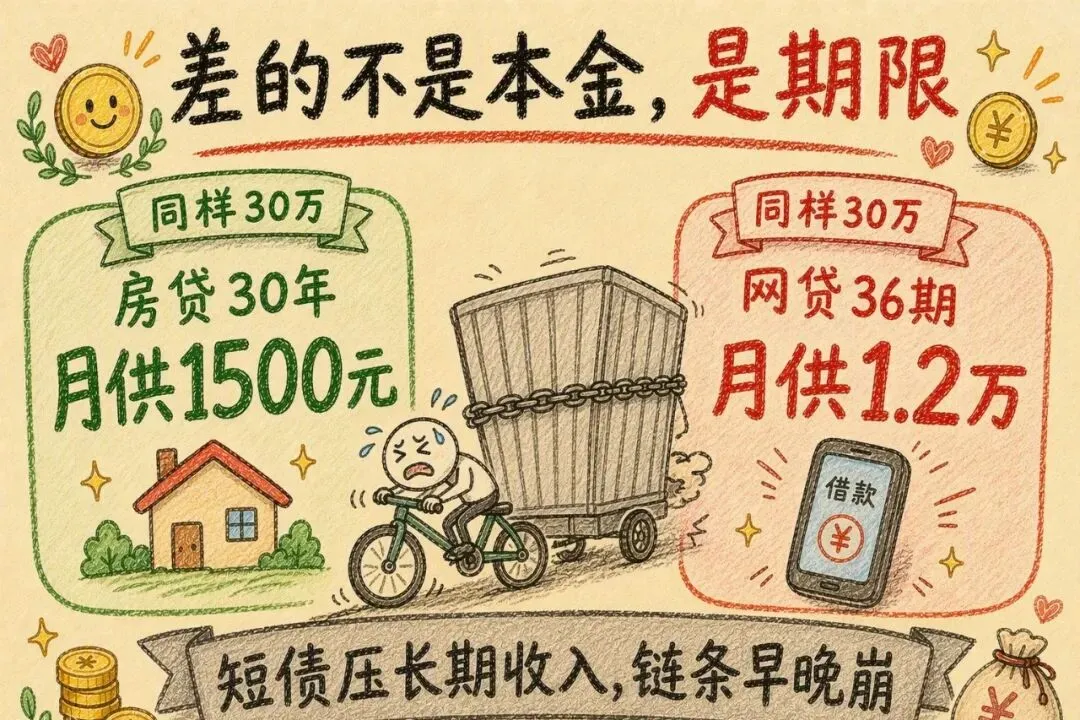
同样30万,你搁房贷里,月供一千五。搁网贷里,月供一万二。
差在哪?
不是本金,是期限和利率。
短债压长期收入,跟让自行车拉货柜一个道理,链条早晚崩。
他现在每月缺口两万五。
咋补?老办法,新网贷填旧网贷。
滚了一年半,26万滚成39万。
我跟他说,你再滚一年,五十万起步。他没吭声。
征信拉出来:笔数11笔,查询半年9次,月供是工资的两倍还多。
风控看到这页纸,结论就一个字:拒。不是他单位不好,是他这结构上写着四个字:资金紧张。
所以别再问"我工资不低为啥不批"了。银行看的是结构,不是工资条上那个数。
后来定了个路子,三步走
说出来都不稀奇。
先把年化15%以上的全标出来,这是毒血,优先处理。
然后用他的本钱——公积金基数一万八,单位在白名单——去够银行的低息贷,一笔把网贷清了,笔数从11笔砍到3笔以内。
清完销户,六个月别点任何测额,让查询记录淡下去。
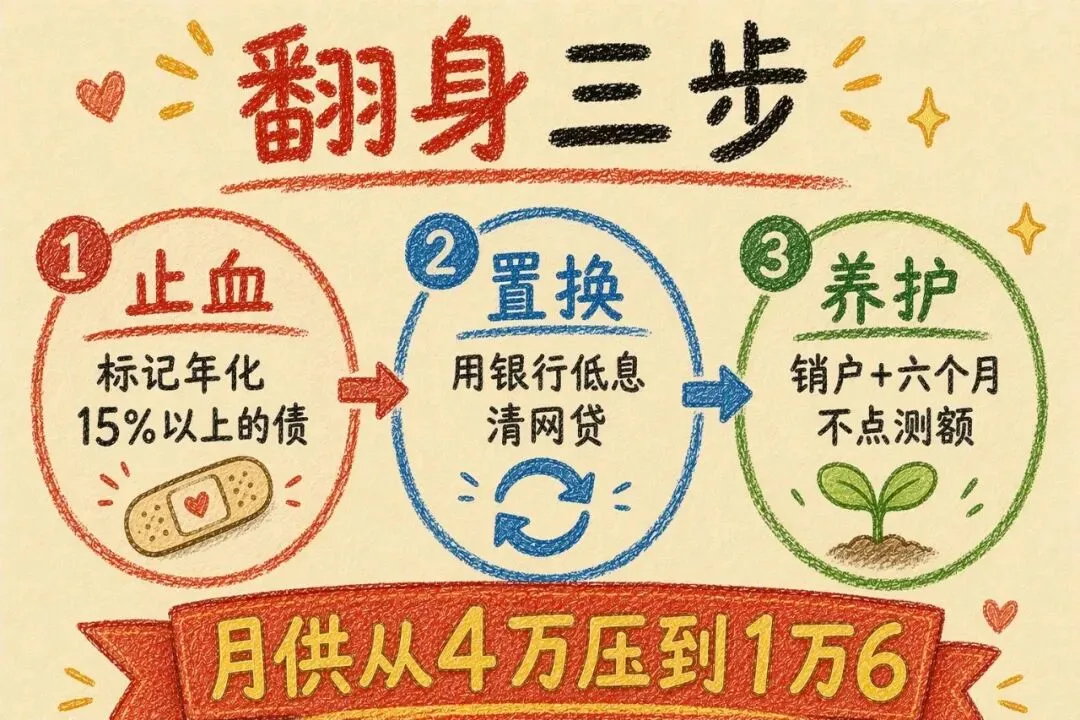
整套走完,月供能从4万压到1万6以内。工资盖得住月供,人才算从水里探出个头。
临走他说了句:"早两年有人跟我讲这些就好了。"
早两年你也不一定听得进去。人不到疼的时候,谁的话都是耳边风。
工资不低、日子却越过越紧的,把月供明细和公积金基数发我。我帮你看看,病在期限还是在利率。
就这样。
免责声明:本文内容仅作行业知识分享,不构成任何贷款或债务处置建议或机构推荐。文中案例均基于公开报道及匿名化处理,不涉及具体个人或机构。如有贷款或债务问题请咨询正规持牌机构或专业律师。
加熊哥微信
多一个懂金融的好友
添加好友请备注|城市+需求