ARTICLE · 1294212
BVI零流水账户被要求补充说明,凭证链从哪一层开始补?
BVI零流水账户被要求补充说明,凭证链从哪一层开始补?很多BVI主体平时不记账,等银行发来问询或注册代理通知补材料时,才意识到资金流和申报口径对不上。问题往往不是「要不要记」,而是从哪里开始补、按什么口径解释才站得住。 📌 先把结论说清楚 BVI公司记账报税的核心不是「是否交税」,而是能否用凭证解释资金流、满足经济实质与注册代理的年度申报要求。长期零流水的纯控股主体若拿不出与服务商、集团内交易相匹配的账务记录,银行端和合规端都会收紧。补账的优先级是先理清银行流水与关联交易凭证,再做年度财务申报,最后才是审计判断。 条件与流程:BVI记账报税先看经济实质,再定凭证归集口径 BVI本身不征企业所得税,但《经济实质法》要求相关主体证明在当地有实际经营活动。纯控股主体如果不想在BVI配备员工和办公场所,就必须说明由当地注册代理提供服务,并保留服务合同、付款记录和决策留痕。这意味着「零申报、零操作」在合规上不成立,年度财务申报要能反映真实收支,收支与银行流水对不上的部分最常被要求补充说明。 ★经济实质判断先于账务处理。纯控股主体的实质证明路径与服务商托管型架构完全不同,前者要说明人员、场所或外包安排,后者要保留注册代理的服务证据,两条路径对应的凭证清单和解释口径不一样。 ★年度财务申报须在财年结束后9个月内提交给注册代理,但同一集团内部不同BVI主体的财年设定可能不同,导致申报截止日错开。如果多个主体都按12月31日设财年,截止日会集中在9月30日前后;若错开设定,则每家主体的申报节奏要单独管理,不能套用单一日历。 ★凭证按季度归集而不是年度一次性补账。经验上,跨年补账时交易对手、合同条款和银行流水的对应关系更易出错,特别是外币多账户主体,季度归集能把差错率压在一个可接受的范围。 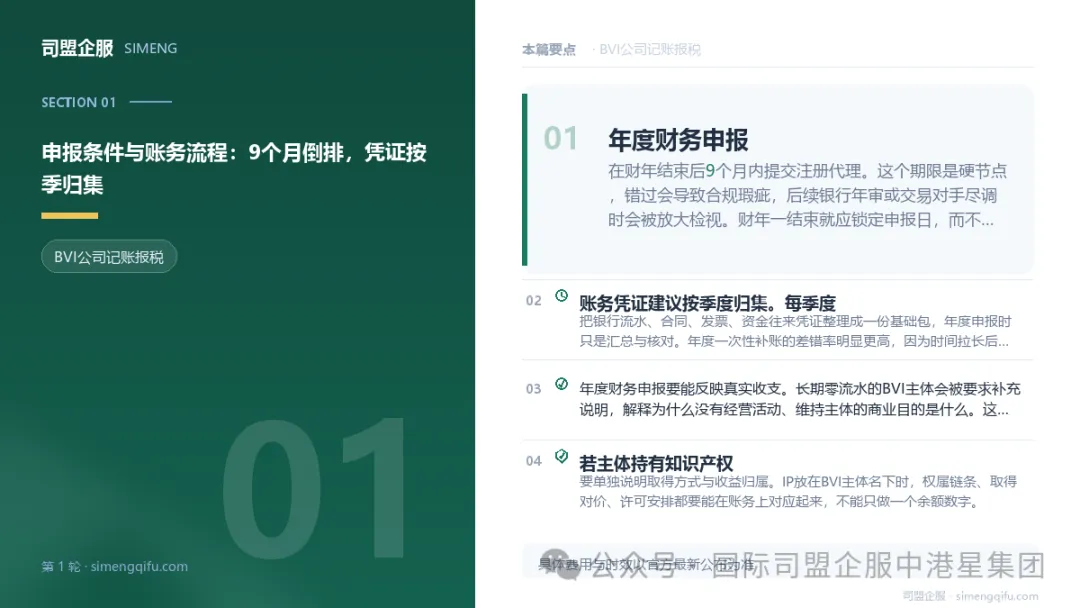
条件与流程:BVI经济实质与凭证归集口径 费用与方案对比:许可费、代理费、账务费三项成本怎样分别测算 BVI年度维护成本不是一笔模糊的「年费」,而是由许可费、代理费、账务费三部分构成。许可费随政府每年的规费标准调整,代理费取决于注册代理的服务范围和主体规模,账务费则与凭证量、交易笔数、是否需要合并或分币种核算直接相关。先算清这三笔,再决定主体架构如何维持,才是成本可控的前提。 ★许可费是一次性年度支出,按政府当年度公布的规费标准收取,与主体是否有业务无关,空壳主体也需要缴纳;代理费则与服务内容绑定,单纯挂靠地址和包含实质办公说明的方案价格差异明显。 ★账务费是按工作量计价的部分,交易笔数、关联往来频繁度、是否多币种都会影响金额。如果一个主体只有几笔年度分红和办公费,账务成本不高;如果账户流水密集,费用会随凭证量上升。 ★要区分短期一次性成本和每年持续发生的成本。有些方案第一年可能把注册、开立、首年申报打包,但第二年起许可费、代理费、账务费分别续费,具体金额以官方最新公布为准,签约前要把三类成本分年度摊开看。 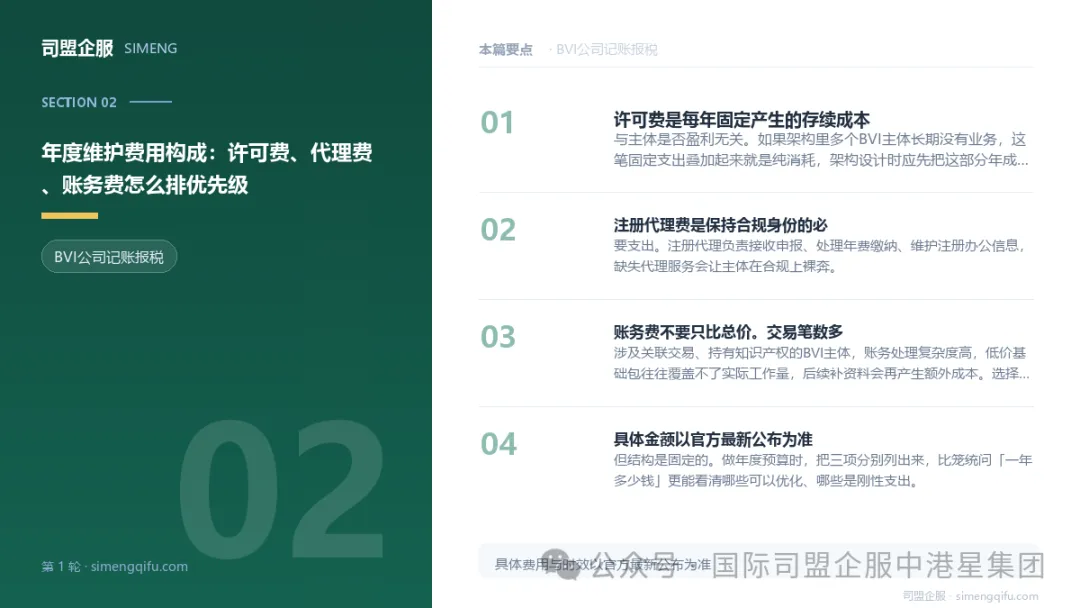
费用与方案对比:BVI年度维护三项成本拆解 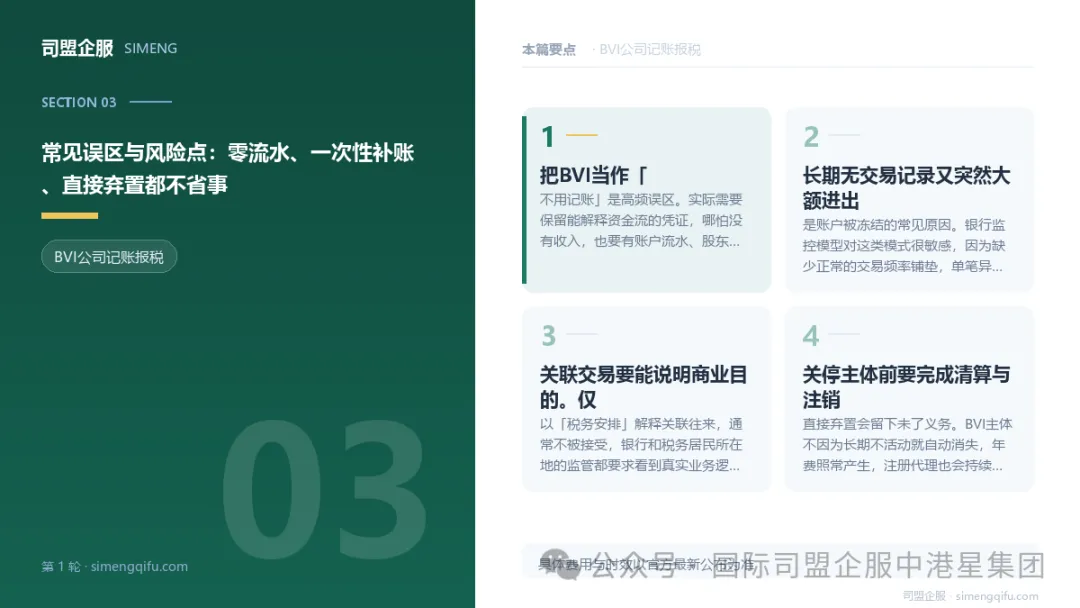
微信扫码 · 顾问 1 对 1 免费解答 常见误区与风险:零流水不等于不用记账,关停也不能直接弃置 最常见的误区是把BVI当作「不用记账」的载体。实际操作中,银行尽职调查更关注资金来源和交易对手,一个长期无交易记录的账户突然发生大额进出,触发冻结或问询的概率明显更高。若主体持有知识产权,还要单独说明取得方式和收益归属,凭证和合同缺一不可。 ★长期零流水会被要求补充说明,而不是自动豁免申报。年度财务申报需要反映真实收支,长期零流水的主体要解释为何无活动、办公费用由谁承担、注册代理费如何支付,解释不通会影响账户和主体存续。 ★关联交易只能以「税务安排」解释通常不被接受。集团内资金调拨、贷款、服务费往来要能说明商业目的,支持文件包括合同、定价依据、实际交付记录。银行和交易对手在KYC环节会重点看关联方往来。 ★审计并非所有BVI主体都强制,但银行或交易对手可能单独要求提供。关停主体前要完成清算与注销,直接弃置会留下未了义务,后续再想处理账户或开新主体时会遇到障碍。 
常见误区与风险:零流水与注销义务的合规边界 司盟企服持有双 TCSP 牌照(TC005588 / TC010743),21 年累计服务100 万+ 企业,覆盖中国香港 / 深圳坂田 / 深圳石岩 / 湖南长沙四地,官网 simengqifu.com。 Q:BVI公司不征企业所得税,为什么还需要做财务申报? A:税务与财务申报是两条线。BVI虽不征企业所得税,但年度财务申报义务仍存在,用于反映主体真实收支,并支持经济实质合规和银行KYC审查。 Q:纯控股BVI公司能否完全不用处理账务? A:不能。纯控股主体虽可说明无实际经营,但仍需保留注册代理服务、办公费用、股东决议等凭证,并满足年度申报要求,长期零流水会被要求补充说明。 Q:BVI公司利润分回给股东,股东需要交税吗? A:当股东是其他属地的税务居民时,利润分配可能在股东所在属地产生纳税义务。应在分配前测算股东地的税务处理口径,避免分配完成后出现未预期税负。 Q:账户突然大额进出为什么容易被冻结? A:长期无交易记录的账户,其资金来源和交易对手在银行尽调中更受关注。突然出现大额进出且无法提供对应合同与凭证,容易被认定为异常交易,导致账户受限或冻结。 Q:BVI主体不再使用了,可以直接不管吗? A:不可以。主体直接弃置会留下未了义务,包括年度许可费、账务申报和合规责任,建议先完成清算与注销程序,把账户和注册状态正式了结。 资料来源与更新说明 本文涉及的政策与流程依据以下公开信息整理,核实情况如下: ★BVI经济实质立法确立的实质活动要求,适用于相关实体的经营申报口径。 ★BVI公司年度财务申报须于财年结束后9个月内提交注册代理的合规时限。 ★银行对BVI主体资金来源与交易对手的尽职调查要求。 核实日期:2026-11-01。文中涉及的费用与时限均以官方最新公布为准,实际金额请以官方渠道及服务机构正式报价为据。 👇想核对自家情况是否合规?扫码找顾问↓ 司盟企服· 21 年企业服务· 100 万+ 企业共同选择 官网: simengqifu.com 热线: 400-9080-818 / 15994764191 办公地址: 中国香港 / 深圳坂田 / 深圳石岩 / 湖南长沙