ARTICLE · 1296203
AI+逆向工程:扫描至CAD软件2032年将达419百万美元,自动几何重建降低使用门槛
摘要:LP Information(路亿市场策略)测算,2025年全球扫描至CAD软件市场规模约为203百万美元,预计2032年将达419百万美元,2026—2032年复合增长率(CAGR)为10.9%。中国2025年市场规模38.35百万美元、占全球18.44%,预计2032年达101.45百万美元、占比升至24.23%。2025年全球前五大企业合计市场份额31.46%,主要市场参与者合计超过68.92%,Hexagon(Geomagic)、Siemens Digital Industries Software、Dassault Systèmes、Autodesk及广州中望龙腾软件位居前五。三维扫描转CAD软件是重要产品类别,工业逆向工程与数字化重建需求持续扩大,行业正向高重建精度、强自动化与工业数字化工程体系深度融合演进。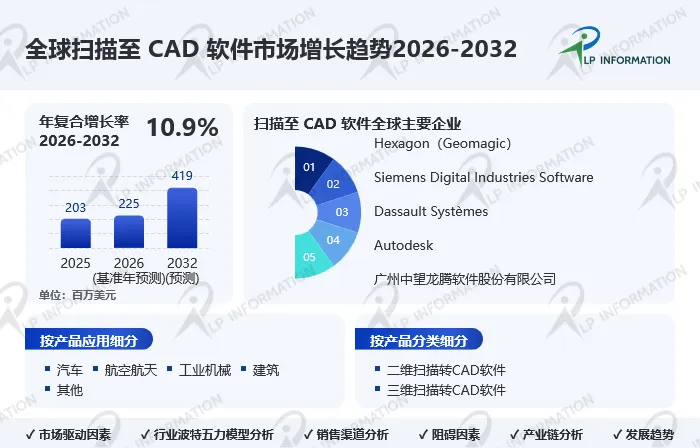
一、定义
扫描转CAD软件是一类将二维扫描图像、工程图纸、PDF文件以及三维扫描点云、网格数据转换为可编辑计算机辅助设计(CAD)图形或模型的专业软件。该类软件利用图像处理、矢量化、光学字符识别、点云处理、几何特征提取、曲面拟合、实体重建及参数化建模等技术,将扫描采集的图形或几何信息转换为可用于工程设计、产品开发及数字化制造的CAD数据。LP Information 研究按产品类型分为二维扫描转CAD软件与三维扫描转CAD软件;按应用分为汽车、航空航天、工业机械、建筑及其他。二维产品主要面向栅格图像矢量化、工程图纸重建及历史技术资料数字化,三维产品则聚焦点云与网格向可编辑曲面、实体及参数化工程模型的转换,二者在技术复杂度、定价结构与应用场景上存在明显差异。
二、竞争态势
全球市场由大型综合性工业软件集团、专业逆向工程软件开发商及区域性CAD软件企业共同参与,形成多层次竞争结构。LP Information 数据显示,2025年全球前五大企业合计占据31.46%市场份额,主要市场参与者合计份额超过68.92%,成熟软件供应商具有重要影响力,专业化企业与区域厂商亦形成广泛参与基础。前五大企业依次为Hexagon(Geomagic)、Siemens Digital Industries Software、Dassault Systèmes、Autodesk及广州中望龙腾软件股份有限公司,依托工业工程软件技术基础、成熟CAD生态及广泛企业客户关系参与竞争,核心优势体现在几何建模技术、软件互操作能力、集成化工程流程及销售与技术支持网络。InnovMetric Software、AMETEK、苏州浩辰软件、先临三维科技、PTC、Carl Zeiss、Artec 3D、Verisurf Software、Materialise、Robert McNeel & Associates、KVS(QUICKSURFACE)、Avia Systems、GTX Europe、ScanCAD International、SoftSoft和Wizcore等亦构成重要竞争力量。专业供应商通过网格处理能力、几何重建精度、参数化建模效率及专用逆向工程功能形成差异化,综合平台则依托CAD、工业检测与数字化制造系统集成扩大客户覆盖。在中国市场,国际企业的技术积累与软件生态优势,与本土企业的工程服务本地化、部署成本优势及国产工业软件需求形成更直接竞争。
三、产品结构与需求场景
按产品类型,三维扫描转CAD软件是当前市场的重要组成部分与未来增长动力,主要受益于工业逆向工程、复杂零部件重建、数字化制造和产品改型需求,其核心价值在于将三维点云及多边形网格转换为可编辑曲面、实体及参数化工程模型,几何特征识别精度、自动化重建能力、复杂曲面处理效率及与现有CAD系统兼容程度成为关键竞争指标。二维扫描转CAD软件属于应用基础成熟、需求相对稳定的细分市场,主要面向栅格图像矢量化、工程图纸重建及历史技术资料数字化,产品差异化体现在矢量转换精度、线条与符号识别能力、图纸清理效率、尺寸一致性及与传统绘图系统集成能力。应用端,汽车领域涉及零部件逆向工程、车身曲面重建、模具设计、产品改型及工程验证;航空航天对复杂曲面、高精度零部件设计与存量部件重建提出更高要求;工业机械领域设备更新、备件复制与工艺改善形成广泛需求;建筑领域机会来自历史图纸转换、既有建筑改造及实测资料数字化。
四、区域布局与机会
北美和欧洲仍是全球重要消费市场,拥有成熟CAD软件生态、工业测量技术基础及广泛的汽车、航空航天、机械制造与工程设计应用需求,客户更重视软件高级功能、几何重建精度、企业级工程系统兼容性及持续技术支持。中国正成为全球重要增长区域,2025年市场规模38.35百万美元、占全球18.44%,预计2032年增至101.45百万美元、占比提升至24.23%,较2025年提高5.79个百分点,增长主要受汽车制造、航空航天、工业机械及高端装备生产应用扩张推动,国内工业软件能力建设与智能制造投资亦创造有利条件。亚洲其他制造业经济体将在产业升级和精密工程应用带动下形成潜在需求。未来区域竞争将更重视软件本地化能力、技术服务网络、系统兼容性及行业特定工程解决方案开发能力。
五、产业链与价值分布
价值链由上游扫描测量技术与计算基础设施、中游软件研发及商业化、下游工业工程应用三个环节构成。上游涉及三维扫描仪、光学测量系统、图像采集设备、计算硬件、几何建模算法及相关开发技术,扫描数据的精度、完整性和质量直接影响几何重建效果与计算效率。中游企业围绕栅格矢量化、点云处理、网格重建、几何特征提取、曲面拟合、实体建模和参数化CAD转换等核心功能开展研发,通过独立软件、CAD集成应用及专业工程功能模块实现商业化。下游主要包括汽车制造、航空航天、工业装备、工程设计、建筑设计及专业逆向工程服务等领域,软件通过减少人工建模工作量、缩短产品改型周期、提高既有设计资料复用率及支持存量实体资产数字化创造经济价值。行业收入主要来自软件授权、订阅服务、维护服务、技术支持及定制化应用开发,成本结构以软件研发、工程技术人员、算法开发、产品测试、销售推广和客户支持投入为主;具备自主几何重建技术、完善CAD生态兼容能力和稳定工业客户关系的企业,通常能在产品生命周期内形成较强价值获取能力。
六、驱动因素
主要驱动力来自全球制造业数字化转型、三维测量技术普及以及工程数字化重建需求增长。制造企业越来越多利用实体零部件扫描数据和历史工程图纸开展产品改型、设备维护、模具开发及工程技术资料管理。汽车和航空航天行业产品研发周期缩短、零部件几何结构复杂化,提高企业对高精度数字化重建能力的要求;工业机械制造企业通过扫描至CAD技术开展备件重建、存量生产设备升级和制造工艺改进,扩大软件实际应用范围。三维扫描硬件性能提升、计算能力增强及几何处理算法持续优化,使更多工业场景具备商业化应用条件;数字孪生、智能制造及实体资产与工程数据信息连续性要求提高,为软件市场带来持续需求支撑。
七、阻碍因素
市场发展受技术实施复杂度、整体使用成本及扫描数据质量等因素限制。高精度几何重建通常需要专业扫描设备、具备工程经验的操作人员及能处理大规模点云和网格数据的软件平台;复杂自由曲面、扫描数据缺失、反光材料及不规则几何结构往往需要更多人工干预,影响转换效率。专业软件授权费用、人员培训成本及与现有CAD和产品全生命周期管理系统的集成投入,增加中小型制造企业采用门槛。不同软件平台在数据格式、几何建模标准和文件兼容性方面仍存在差异,跨系统部署和数据交换可能产生额外实施成本;部分设计需求相对简单的客户也可能采用现有CAD软件功能或其他转换工具,对专业化软件市场渗透形成一定约束。
八、未来趋势
市场正向更高重建精度、更强自动化能力及与工业数字化工程体系深度融合方向发展。传统依赖人工操作的几何重建流程逐步向半自动化和智能化扫描建模转变,人工智能辅助特征识别、自动曲面拟合及智能几何重建逐渐成为产品差异化重要方向。应用需求由传统逆向工程向产品全生命周期管理、数字孪生建设、存量设备数字化及制造工艺优化延伸,工业客户对复杂自由曲面、高密度扫描数据处理及与主流CAD平台直接互通的要求不断提高,推动扫描、检测、几何重建和设计修改等环节形成更紧密的数字化工作流程。扫描至CAD软件在工业数字化体系中的作用由专业数据转换工具逐步向产品开发及工程设计基础软件能力延伸,长期技术发展方向将更重视算法智能化、工作流程自动化及跨软件平台的数据连续性。
九、常见问题(FAQ)
Q1:2025年全球扫描至CAD软件市场规模是多少?
据LP Information测算,2025年全球市场规模约为203百万美元,预计2032年达419百万美元,2026—2032年CAGR为10.9%。
Q2:中国市场规模及前景如何?
2025年中国市场规模38.35百万美元、占全球18.44%,预计2032年达101.45百万美元、全球占比升至24.23%,较2025年提高5.79个百分点,主要受汽车制造、航空航天、工业机械及高端装备应用扩张推动。
Q3:竞争格局如何?头部企业有哪些?
2025年全球前五大企业合计市场份额31.46%,主要市场参与者合计超过68.92%。前五依次为Hexagon(Geomagic)、Siemens Digital Industries Software、Dassault Systèmes、Autodesk及广州中望龙腾软件股份有限公司,专业供应商与综合平台形成多层次竞争结构。
Q4:产品类型与应用结构如何?
按产品类型分为二维扫描转CAD软件与三维扫描转CAD软件,三维产品是当前市场重要组成部分与未来增长动力,受益于工业逆向工程、复杂零部件重建与数字化制造需求;应用端覆盖汽车、航空航天、工业机械、建筑及其他领域,不同行业采购决策围绕重建精度、建模效率、平台兼容性和工程流程集成能力展开。
Q5:行业主要驱动因素与阻碍因素有哪些?
驱动因素包括制造业数字化转型、三维测量技术普及、工程数字化重建需求增长、汽车与航空航天复杂零部件研发需求及数字孪生与智能制造投资;阻碍因素包括技术实施复杂度、专业设备与人员成本、扫描数据质量限制、软件授权与集成投入较高及跨平台数据格式兼容性差异。
Q6:未来发展趋势是什么?
行业向更高重建精度、更强自动化及与工业数字化工程体系深度融合方向发展,人工智能辅助特征识别、自动曲面拟合与智能几何重建成为差异化重点,应用由逆向工程向产品全生命周期管理、数字孪生与存量设备数字化延伸,软件角色由数据转换工具向工程设计基础软件能力升级。
Q7:市场主要参与企业有哪些?
主要企业包括Hexagon(Geomagic)、Siemens Digital Industries Software、Dassault Systèmes、Autodesk、广州中望龙腾软件、InnovMetric Software、AMETEK、苏州浩辰软件、先临三维科技、PTC、Carl Zeiss、Artec 3D、Verisurf Software、Materialise、Robert McNeel & Associates、KVS(QUICKSURFACE)、Avia Systems、GTX Europe、ScanCAD International、SoftSoft及Wizcore等。
十、来源说明
本文数据来源于LP Information(路亿市场策略)发布的《全球扫描至CAD软件市场增长趋势2026—2032》研究报告,涵盖2025年基期数据及2026—2032年预测数据。报告覆盖美洲(美国、加拿大、墨西哥、巴西)、亚太(中国、日本、韩国、东南亚、印度、澳大利亚)、欧洲(德国、法国、英国、意大利、俄罗斯)及中东非洲(埃及、南非、以色列、土耳其、海湾地区国家)等地区,主要企业包括Hexagon(Geomagic)、Siemens Digital Industries Software、Dassault Systèmes、Autodesk、广州中望龙腾软件股份有限公司、InnovMetric Software、AMETEK、苏州浩辰软件股份有限公司、先临三维科技股份有限公司、PTC、Carl Zeiss、Artec 3D、Verisurf Software、Materialise、Robert McNeel & Associates、KVS(QUICKSURFACE)、Avia Systems、GTX Europe、ScanCAD International、SoftSoft、Wizcore等。文中市场规模、份额及增速数据均以LP Information报告口径为准。