ARTICLE · 1313352
江小涓:AI时代的融资与融资源
本文为中国社会科学院大学教授、国务院原副秘书长江小涓近日在“2026年前三季度我国数字经济金融形势分析”闭门研讨会上所作的主题演讲,研究院根据发言实录整理,作者授权发布。
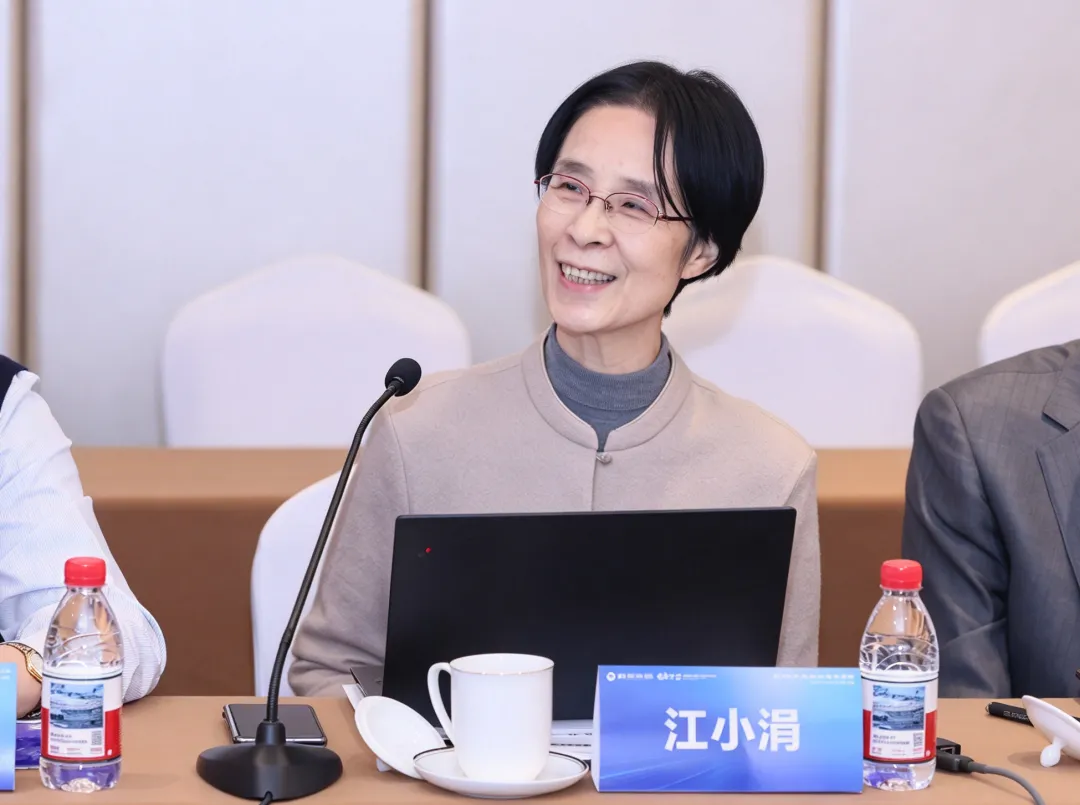
江小涓
中国社会科学院大学教授
国务院原副秘书长
尊敬的各位专家,大家好!
金融是AI应用密度很高的领域,科创对金融有多方面要求。针对近期讨论较多的AI时代融资问题,我主要谈一个看法:创新企业重视融资,更重视融资源,这对金融行业是机遇也是挑战。
当前,优质项目不缺资金支持。中国目前是全球投资能力最强的经济体。美国GDP约30万亿美元,但用于投资的比例只有20%左右,再加上约1万亿净流入资金,合计约7万亿美元用于投资;而中国GDP约20万亿美元,投资比例约40%,至少8万亿美元用于投资。因此,中国是全球可用投资量最大的经济体。
但这就带来一个新问题:资金持有方未必能找到好项目把钱投出去。投资方是竞争性的,因为项目总有限。资金对好项目的争夺激烈,投融资逻辑已经不同。
首先是“投大的”,即人工智能投资主要投入大企业的大额轮次。我们一直强调“投小”“投早”“投硬科技”,但在AI时期发生了很大变化。全球看,“投大”是AI时代最突出的特征。大额轮次在AI投资中的占比持续上升,2025年投向AI的资金中约80%投向大型融资轮,今年前三季度这个比重继续上升到88%。且资金高度集中于少数大型企业。这背后是人工智能领域,特别是模型、软件、算法等的规模经济效应。这与制造业的逻辑不同,制造业通常由众多小企业共同参与;模型则不同,大模型的性能会随参数、数据、算力规模扩大而提升,因此投资者都寻求投最大的企业。
其次是“大的投”,即AI企业融资主要来源于大企业。OpenAI的主要投资方包括微软、软银、英伟达等;Anthropic的投资方包括亚马逊、谷歌、微软等;Scale AI主要投资方是Meta;DeepSeek的主要投资方则包括腾讯、京东和宁德时代。这些案例的共同点是大平台企业投资大模型企业。
“投大的”和“大的投”其背后原因在于,投资者、融资者都更在意获取综合资源,而不仅仅是资金。对投资方而言,财务投资与战略投资相结合,看重模型能力、优质训练数据以及抢占未来AI生态入口;对融资方而言,融资意味着与该企业绑定,看重大厂在算力集群、云服务、硬件芯片以及场景等方面的资源。因此,企业投资与传统的VC/PE不同,企业除资金之外还有更多资源。
这种现象对科创企业来说总体是好事,资金来源更多,且相当部分是综合资源在手的投资者,是典型的战略投资者和耐心资本。但对传统金融机构来说,无论是科创资金还是银行,当资金并不紧缺时,光有钱未必能拿到优质项目。不少大银行创投部门反映“好企业投不进去”,问题正在于要考虑除了钱,银行还能提供什么资源和服务。
对国家创新政策来说,也要考虑“大的投”对市场竞争性的可能影响。近期有报道称,美国司法部正在调查英伟达以约130亿美元收购Hugging Face这一行为。英伟达关注的是Hugging Face模型分发入口这一角色。通过模型分发入口,英伟达可以将软件、模型、算力、平台等方面的控制力向下游延伸;下游企业愿意接受其投资,也因为英伟达除资金外还能提供算力、芯片等资源。因此监管者担心硬件龙头控制一个原本相对中立的软件入口,可能改变竞争者获取模型开发者和用户的条件,这是否形成垄断力量,影响AI这个重要新产业的竞争性。
总之,AI创新对资源、市场和关联技术产品的诉求,对金融提出了新的要求。金融业在增强多种要素高效跨境聚合能力,谁能提供创新企业所需要的综合资源和能力,已成为传统金融体系能否分享这一轮创新收益的关键因素。我举一个例子,国际化程度高的大银行,客户多且分布广,有许多关键信息,有可能为企业提供更多信用服务和风险识别。微观层面,银行可以了解相关方向的业务规模和财务指标,宏观层面,有可能识别国别风险、监管环境、产业政策,供应链安全和地缘政治等因素,帮助新企业建立风险认知,把不可见的风险,转化为可识别、可衡量、可管理的风险。这就是国际化经营大行的优势。
总体而言,我认为AI产业是金融业新的投资和发展机遇,但确实提出了很多新问题,需要加快跟进。我就讲到这里,谢谢!
声明
本公众号独家文章未经授权不得以任何形式转载或对文章内容、标题等进行二次编辑,如需转载,请联系我们。未经允许使用文章,一经发现,将追究相关责任,谢谢理解与配合。
整理| 刘嘉懿
排版 | 彭榆雅