ARTICLE · 1329403
个税APP里那12000的额度,年底清零不结转——但收入不高的别急着存.
个税APP里那12000的额度,年底清零不结转——但收入不高的别急着存.
每年到年底,朋友圈就开始刷"赶紧存个人养老金,最高省5400元"。
这话只对了一半,今天把账算给你,来我们一起往下看。
12000是什么?
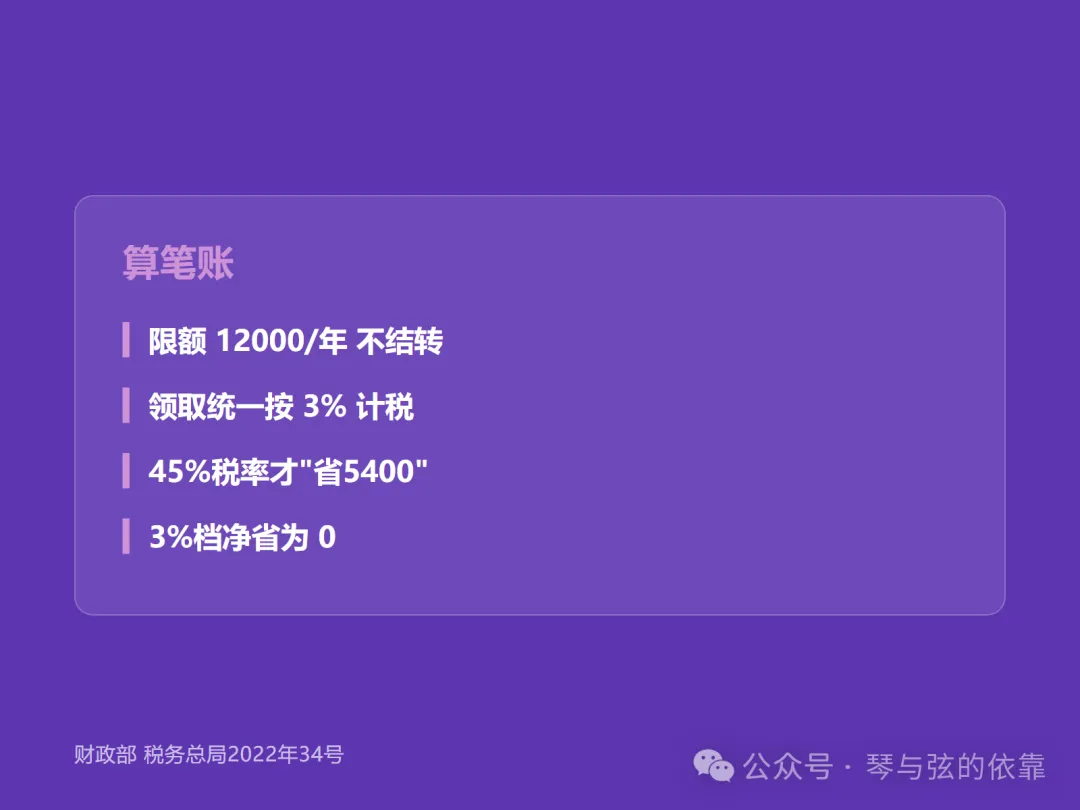
个人养老金,每年最多能往里存12000元,存的时候可以在个税里据实扣除。额度当年有效、不结转——今年没存,明年不会给你翻倍到24000元,12月31号一过就清零重算了。
所以"年底不存就作废"这句话,是对的。
但"最高省5400"是个坑!
"省5400元"对应的,是45%边际税率的人。普通工薪族,大多够不着这个档。
更关键的是领取环节:等你退休取钱时,本金和收益统一按3%计税。如果你本来就是3%这档,那存进去再取出来,净省为0元——等于白折腾了。
别人嘴里的"最高省5400",到你这,可能一分没省。
还有两个冷事实
第一,账户是封闭运行的,买房、看病、急用钱,取不出来。这笔钱锁到退休,流动性为零。
第二,产品自负盈亏。"个人养老金保本保收益"这句话不成立,买什么自己担风险。
谁才适合存
简单一句话:你的个税边际税率越高,存它越划算,3%档的,基本没必要;10%、20%往上的,才值得算笔账。
别看别人存你就存,先看一眼自己税到哪一档。
———————————————————————————————————
只讲制度和钱,不构成任何投资或理财建议。是否开户以你本人税务情况自行判断。
这篇转给正犹豫要不要存个人养老金的朋友——尤其是那种"大家存我也存"的,让他先看看自己的税到哪一档再说,在当今的市场环境下,我们要更会盘算,你说呢?有什么想说的我们评论区见。