ARTICLE · 1334736
【锋行链盟】2026年中国具身智能产业应用发展报告|附下载
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
摘要
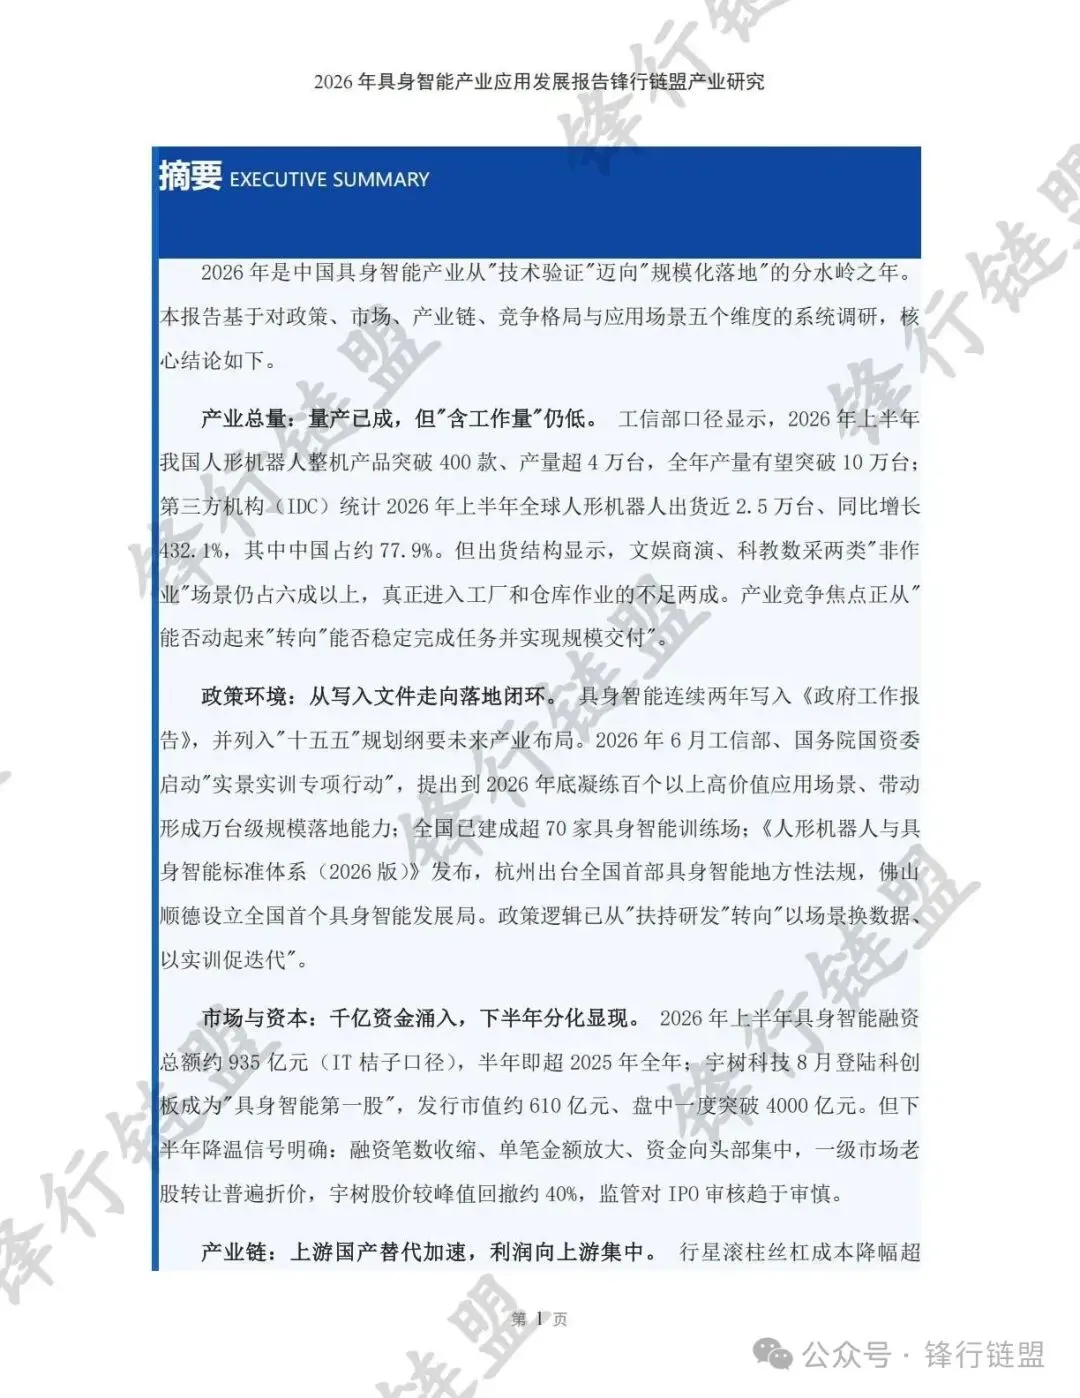
2026年是中国具身智能产业从"技术验证"迈向"规模化落地"的分水岭之年。本报告基于对政策、市场、产业链、竞争格局与应用场景五个维度的系统调研,核心结论如下。
产业总量:量产已成,但"含工作量"仍低。工信部口径显示,2026年上半年我国人形机器人整机产品突破400款、产量超4万台,全年产量有望突破10万台;第三方机构(IDC)统计2026年上半年全球人形机器人出货近2.5万台、同比增长432.1%,其中中国占约77.9%。但出货结构显示,文娱商演、科教数采两类"非作业"场景仍占六成以上,真正进入工厂和仓库作业的不足两成。产业竞争焦点正从"能否动起来"转向"能否稳定完成任务并实现规模交付"。
政策环境:从写入文件走向落地闭环。具身智能连续两年写入《政府工作报告》,并列入"十五五"规划纲要未来产业布局。2026年6月工信部、国务院国资委启动"实景实训专项行动",提出到2026年底凝练百个以上高价值应用场景、带动形成万台级规模落地能力;全国已建成超70家具身智能训练场;《人形机器人与具身智能标准体系(2026版)》发布,杭州出台全国首部具身智能地方性法规,佛山顺德设立全国首个具身智能发展局。政策逻辑已从"扶持研发"转向"以场景换数据、以实训促迭代"。
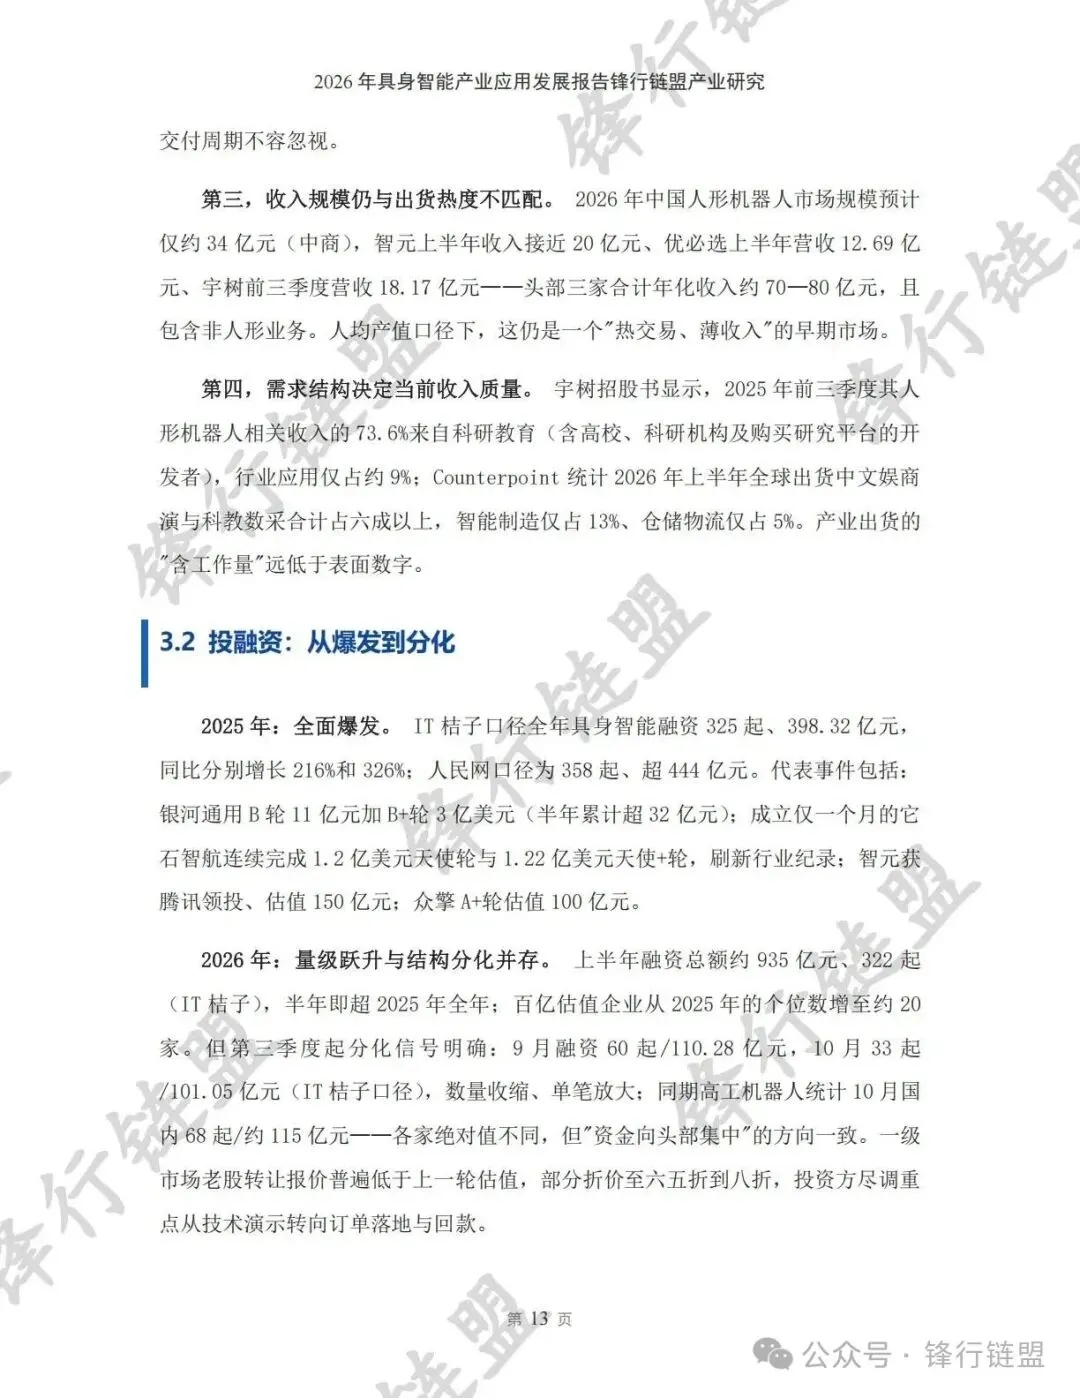
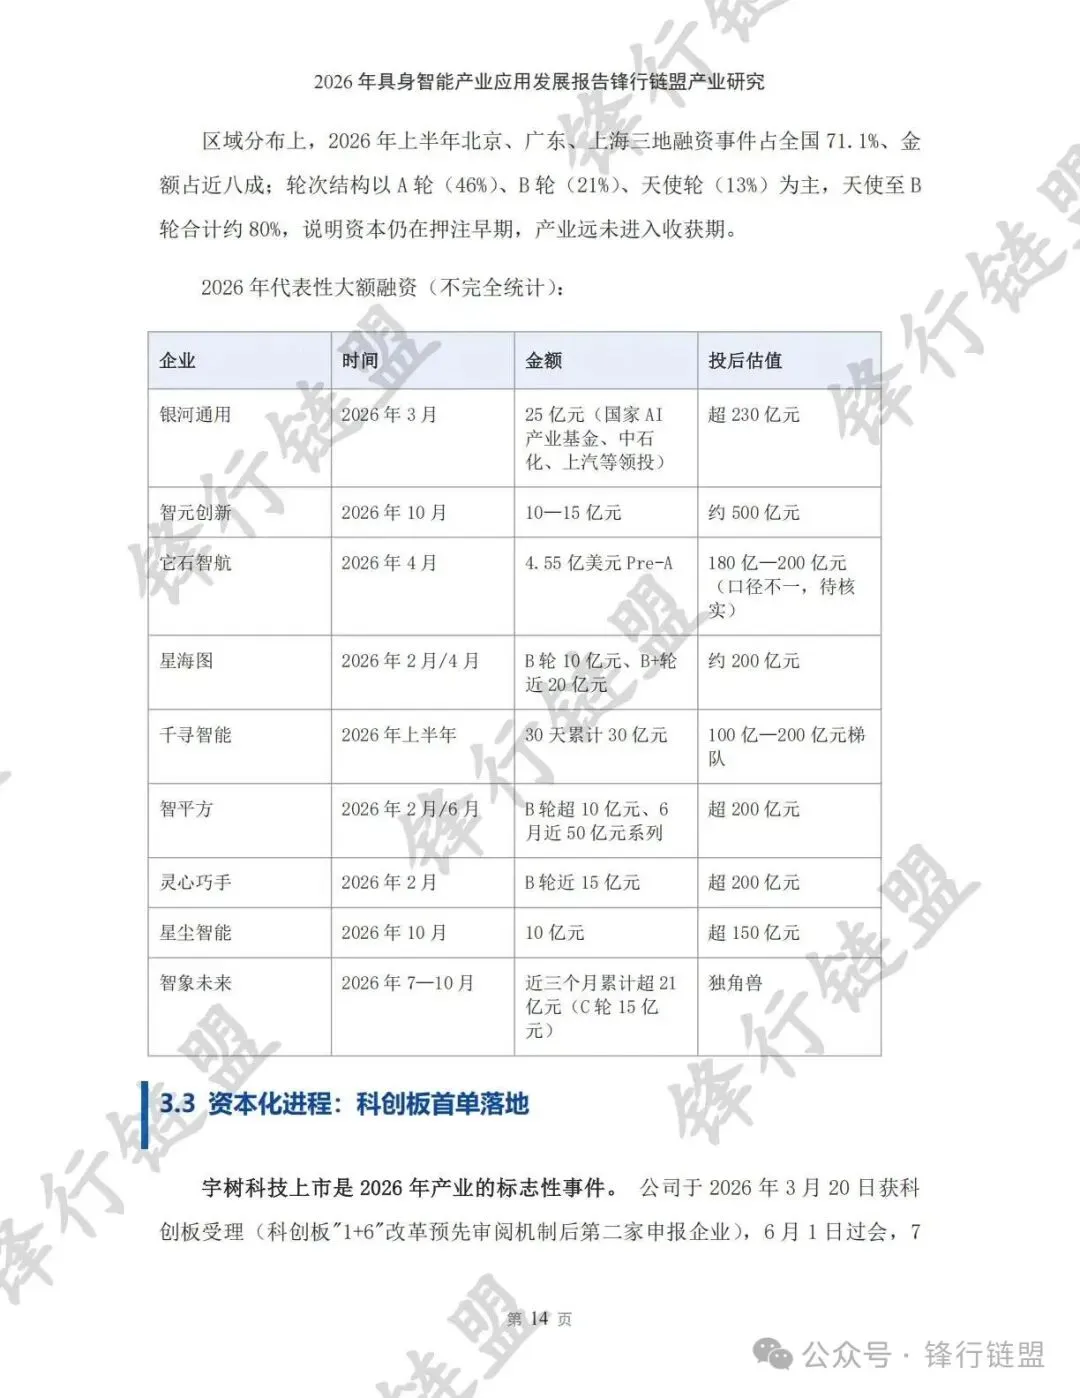
市场与资本:千亿资金涌入,下半年分化显现。2026年上半年具身智能融资总额约935亿元(IT桔子口径),半年即超2025年全年;宇树科技8月登陆科创板成为"具身智能第一股",发行市值约610亿元、盘中一度突破4000亿元。但下半年降温信号明确:融资笔数收缩、单笔金额放大、资金向头部集中,一级市场老股转让普遍折价,宇树股价较峰值回撤约40%,监管对IPO审核趋于审慎。
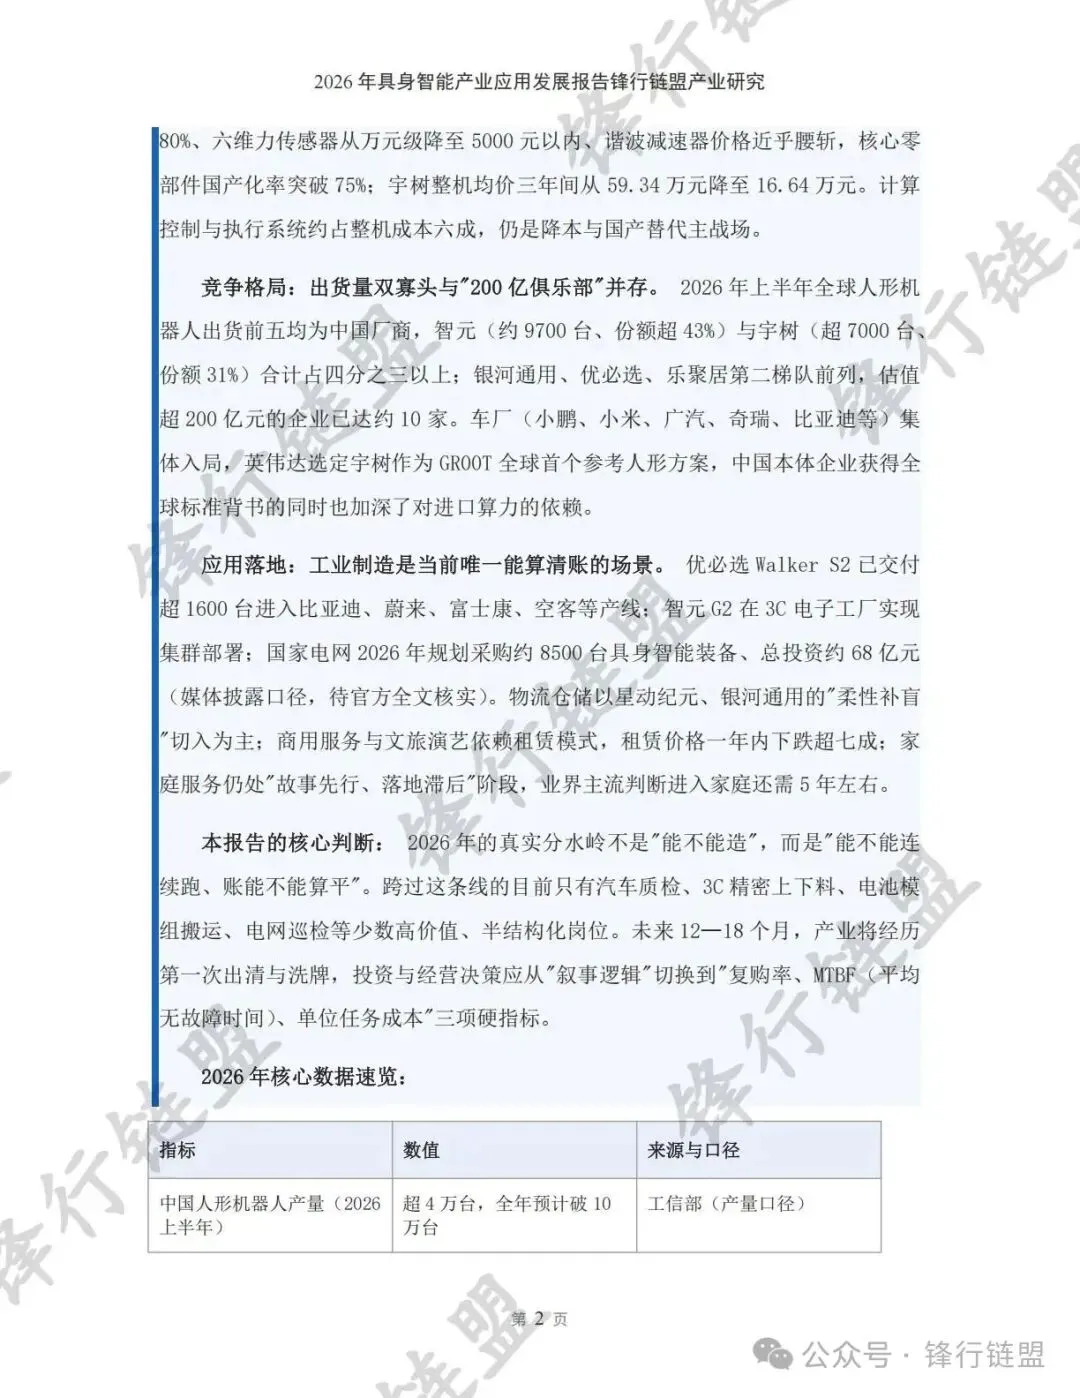
产业链:上游国产替代加速,利润向上游集中。行星滚柱丝杠成本降幅超80%、六维力传感器从万元级降至5000元以内、谐波减速器价格近乎腰斩,核心零部件国产化率突破75%;宇树整机均价三年间从59.34万元降至16.64万元。计算控制与执行系统约占整机成本六成,仍是降本与国产替代主战场。
竞争格局:出货量双寡头与"200亿俱乐部"并存。2026年上半年全球人形机器人出货前五均为中国厂商,智元(约9700台、份额超43%)与宇树(超7000台、份额31%)合计占四分之三以上;银河通用、优必选、乐聚居第二梯队前列,估值超200亿元的企业已达约10家。车厂(小鹏、小米、广汽、奇瑞、比亚迪等)集体入局,英伟达选定宇树作为GR00T全球首个参考人形方案,中国本体企业获得全球标准背书的同时也加深了对进口算力的依赖。
应用落地:工业制造是当前唯一能算清账的场景。优必选Walker S2已交付超1600台进入比亚迪、蔚来、富士康、空客等产线;智元G2在3C电子工厂实现集群部署;国家电网2026年规划采购约8500台具身智能装备、总投资约68亿元(媒体披露口径,待官方全文核实)。物流仓储以星动纪元、银河通用的"柔性补盲"切入为主;商用服务与文旅演艺依赖租赁模式,租赁价格一年内下跌超七成;家庭服务仍处"故事先行、落地滞后"阶段,业界主流判断进入家庭还需5年左右。
本报告的核心判断:2026年的真实分水岭不是"能不能造",而是"能不能连续跑、账能不能算平"。跨过这条线的目前只有汽车质检、3C精密上下料、电池模组搬运、电网巡检等少数高价值、半结构化岗位。未来12—18个月,产业将经历第一次出清与洗牌,投资与经营决策应从"叙事逻辑"切换到"复购率、MTBF(平均无故障时间)、单位任务成本"三项硬指标。
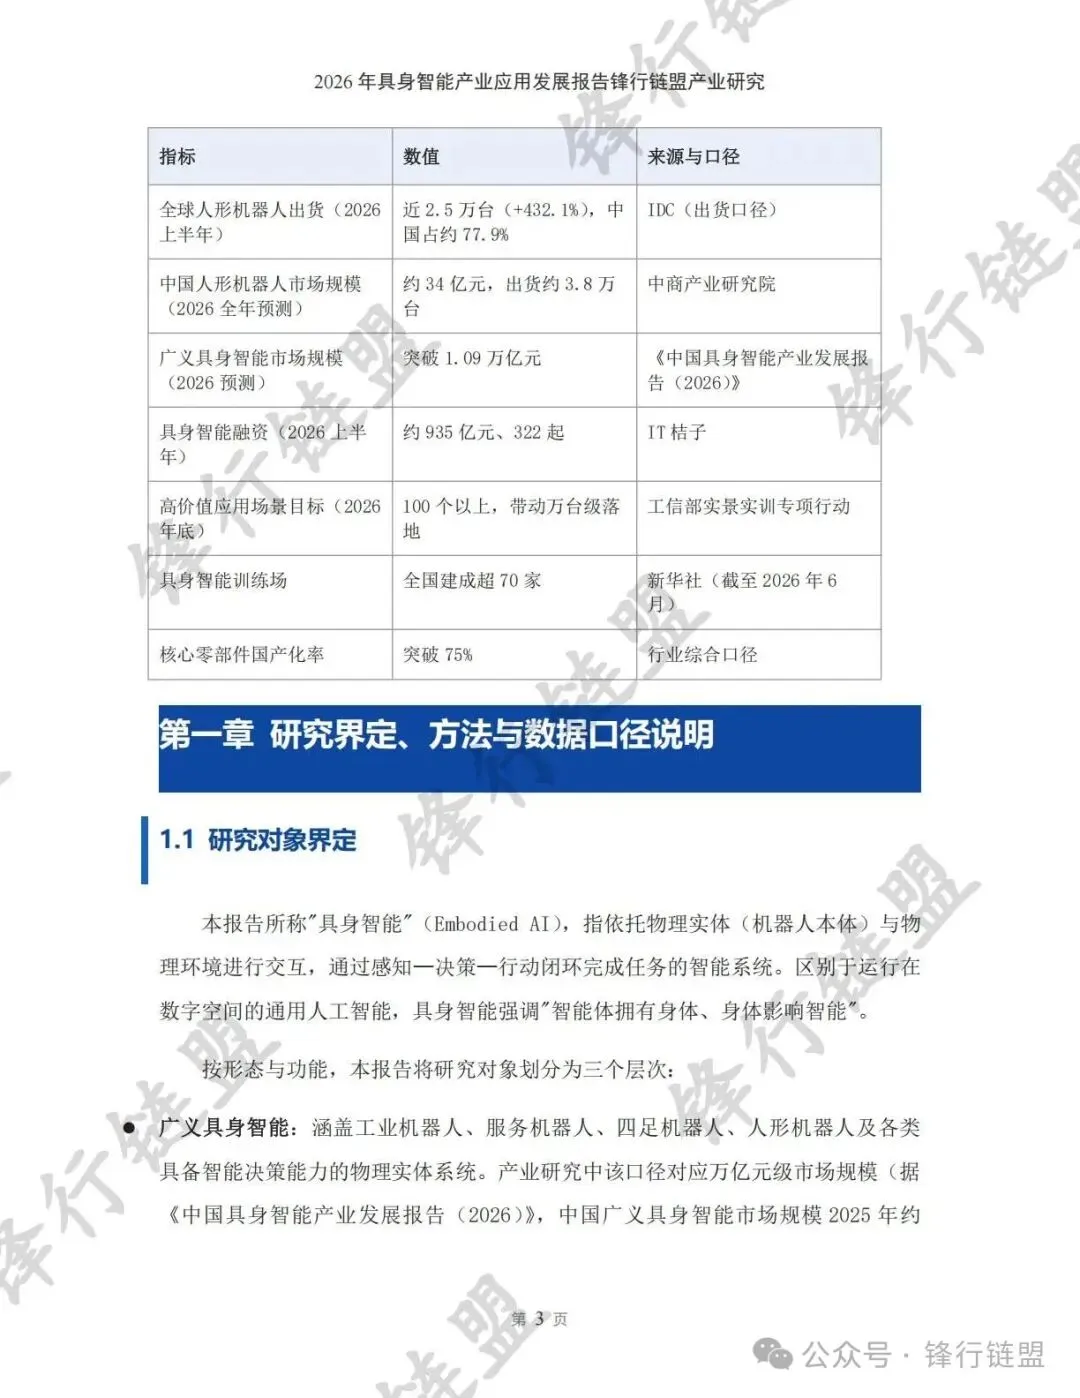
第一章研究界定、方法与数据口径说明
1.1 研究对象界定
本报告所称"具身智能"(Embodied AI),指依托物理实体(机器人本体)与物理环境进行交互,通过感知—决策—行动闭环完成任务的智能系统。区别于运行在数字空间的通用人工智能,具身智能强调"智能体拥有身体、身体影响智能"。
按形态与功能,本报告将研究对象划分为三个层次:
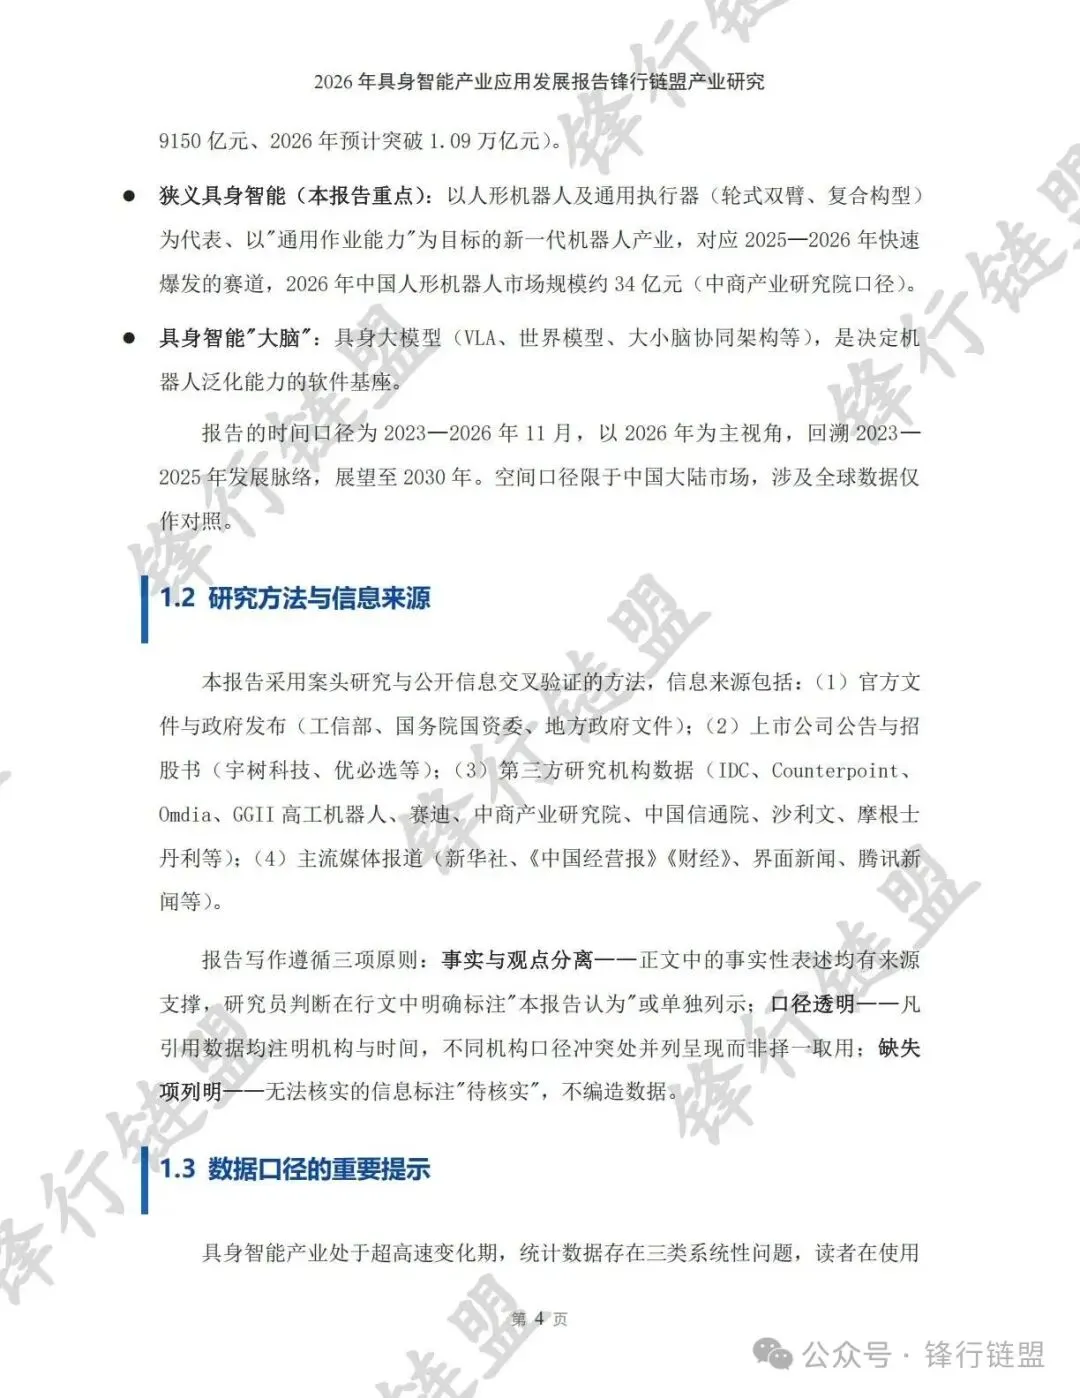
l广义具身智能:涵盖工业机器人、服务机器人、四足机器人、人形机器人及各类具备智能决策能力的物理实体系统。产业研究中该口径对应万亿元级市场规模(据《中国具身智能产业发展报告(2026)》,中国广义具身智能市场规模2025年约9150亿元、2026年预计突破1.09万亿元)。
l狭义具身智能(本报告重点):以人形机器人及通用执行器(轮式双臂、复合构型)为代表、以"通用作业能力"为目标的新一代机器人产业,对应2025—2026年快速爆发的赛道,2026年中国人形机器人市场规模约34亿元(中商产业研究院口径)。
l具身智能"大脑":具身大模型(VLA、世界模型、大小脑协同架构等),是决定机器人泛化能力的软件基座。
报告的时间口径为2023—2026年11月,以2026年为主视角,回溯2023—2025年发展脉络,展望至2030年。空间口径限于中国大陆市场,涉及全球数据仅作对照。
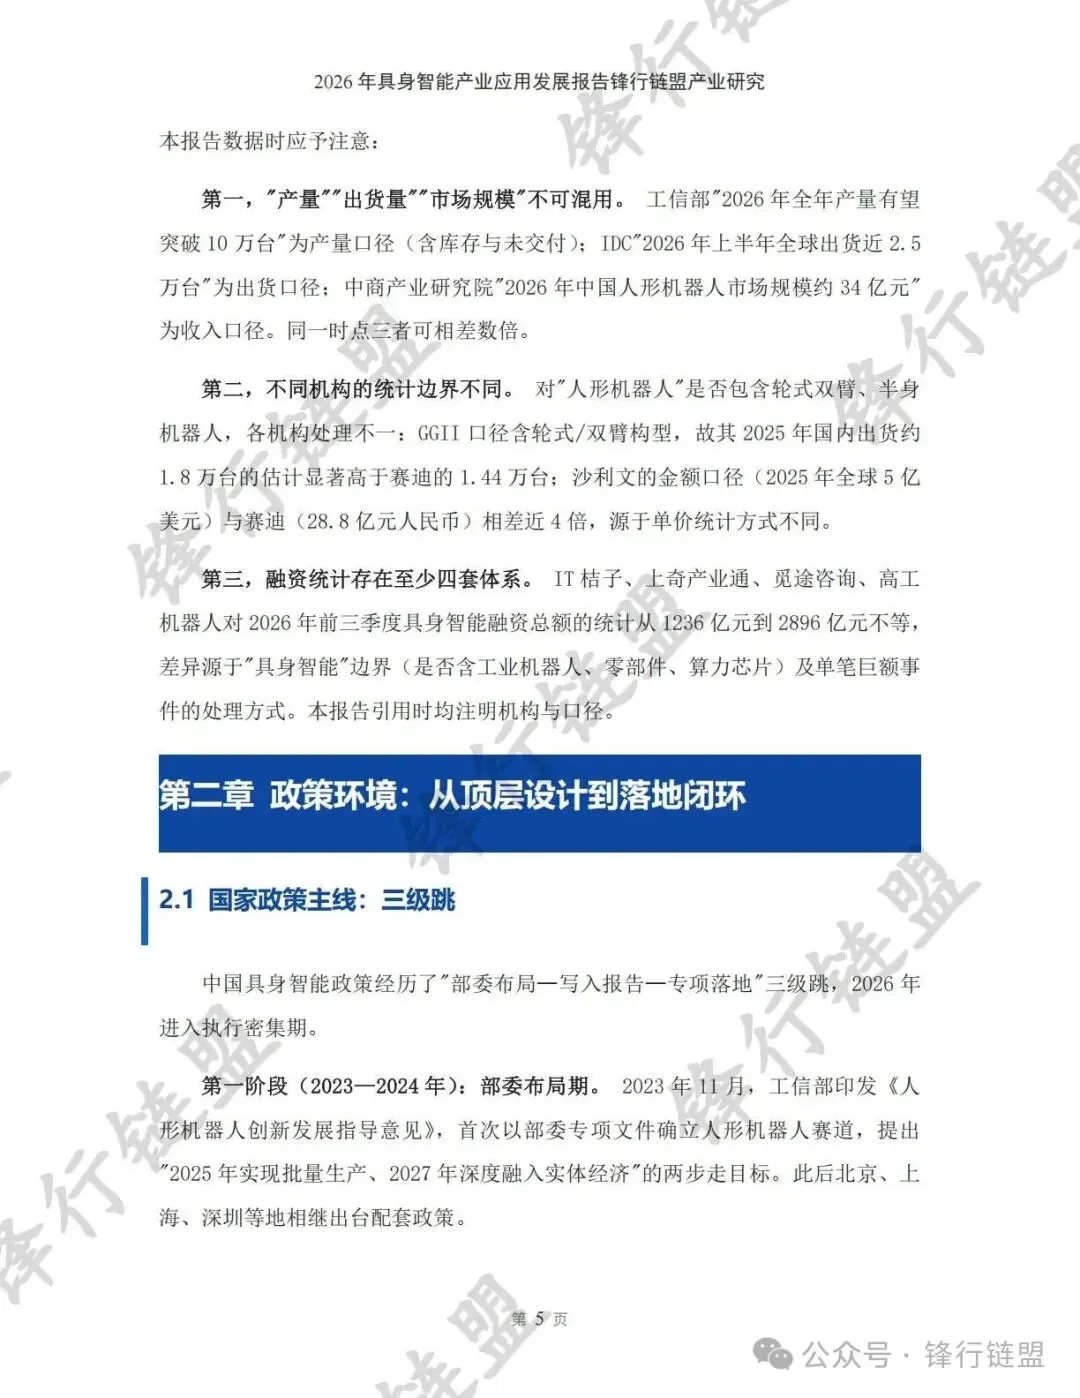
第二章政策环境:从顶层设计到落地闭环
2.1 国家政策主线:三级跳
中国具身智能政策经历了"部委布局—写入报告—专项落地"三级跳,2026年进入执行密集期。
第一阶段(2023—2024年):部委布局期。2023年11月,工信部印发《人形机器人创新发展指导意见》,首次以部委专项文件确立人形机器人赛道,提出"2025年实现批量生产、2027年深度融入实体经济"的两步走目标。此后北京、上海、深圳等地相继出台配套政策。
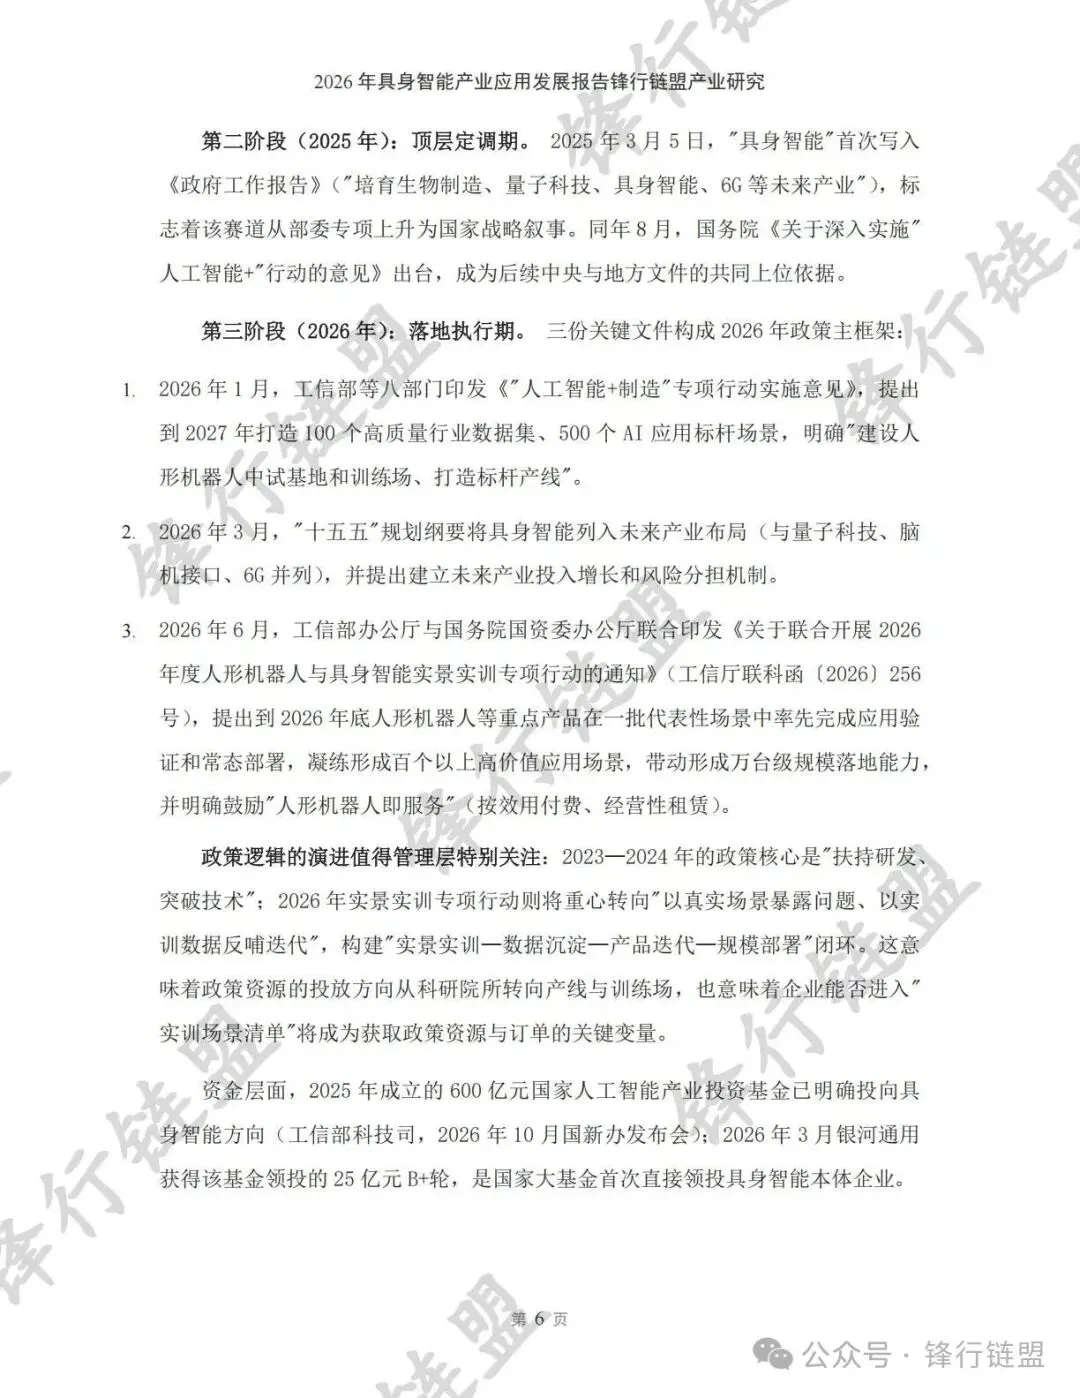
第二阶段(2025年):顶层定调期。2025年3月5日,"具身智能"首次写入《政府工作报告》("培育生物制造、量子科技、具身智能、6G等未来产业"),标志着该赛道从部委专项上升为国家战略叙事。同年8月,国务院《关于深入实施"人工智能+"行动的意见》出台,成为后续中央与地方文件的共同上位依据。
第三阶段(2026年):落地执行期。三份关键文件构成2026年政策主框架:
1.2026年1月,工信部等八部门印发《"人工智能+制造"专项行动实施意见》,提出到2027年打造100个高质量行业数据集、500个AI应用标杆场景,明确"建设人形机器人中试基地和训练场、打造标杆产线"。
2.2026年3月,"十五五"规划纲要将具身智能列入未来产业布局(与量子科技、脑机接口、6G并列),并提出建立未来产业投入增长和风险分担机制。
3.2026年6月,工信部办公厅与国务院国资委办公厅联合印发《关于联合开展2026年度人形机器人与具身智能实景实训专项行动的通知》(工信厅联科函〔2026〕256号),提出到2026年底人形机器人等重点产品在一批代表性场景中率先完成应用验证和常态部署,凝练形成百个以上高价值应用场景,带动形成万台级规模落地能力,并明确鼓励"人形机器人即服务"(按效用付费、经营性租赁)。
政策逻辑的演进值得管理层特别关注:2023—2024年的政策核心是"扶持研发、突破技术";2026年实景实训专项行动则将重心转向"以真实场景暴露问题、以实训数据反哺迭代",构建"实景实训—数据沉淀—产品迭代—规模部署"闭环。这意味着政策资源的投放方向从科研院所转向产线与训练场,也意味着企业能否进入"实训场景清单"将成为获取政策资源与订单的关键变量。
资金层面,2025年成立的600亿元国家人工智能产业投资基金已明确投向具身智能方向(工信部科技司,2026年10月国新办发布会);2026年3月银河通用获得该基金领投的25亿元B+轮,是国家大基金首次直接领投具身智能本体企业。
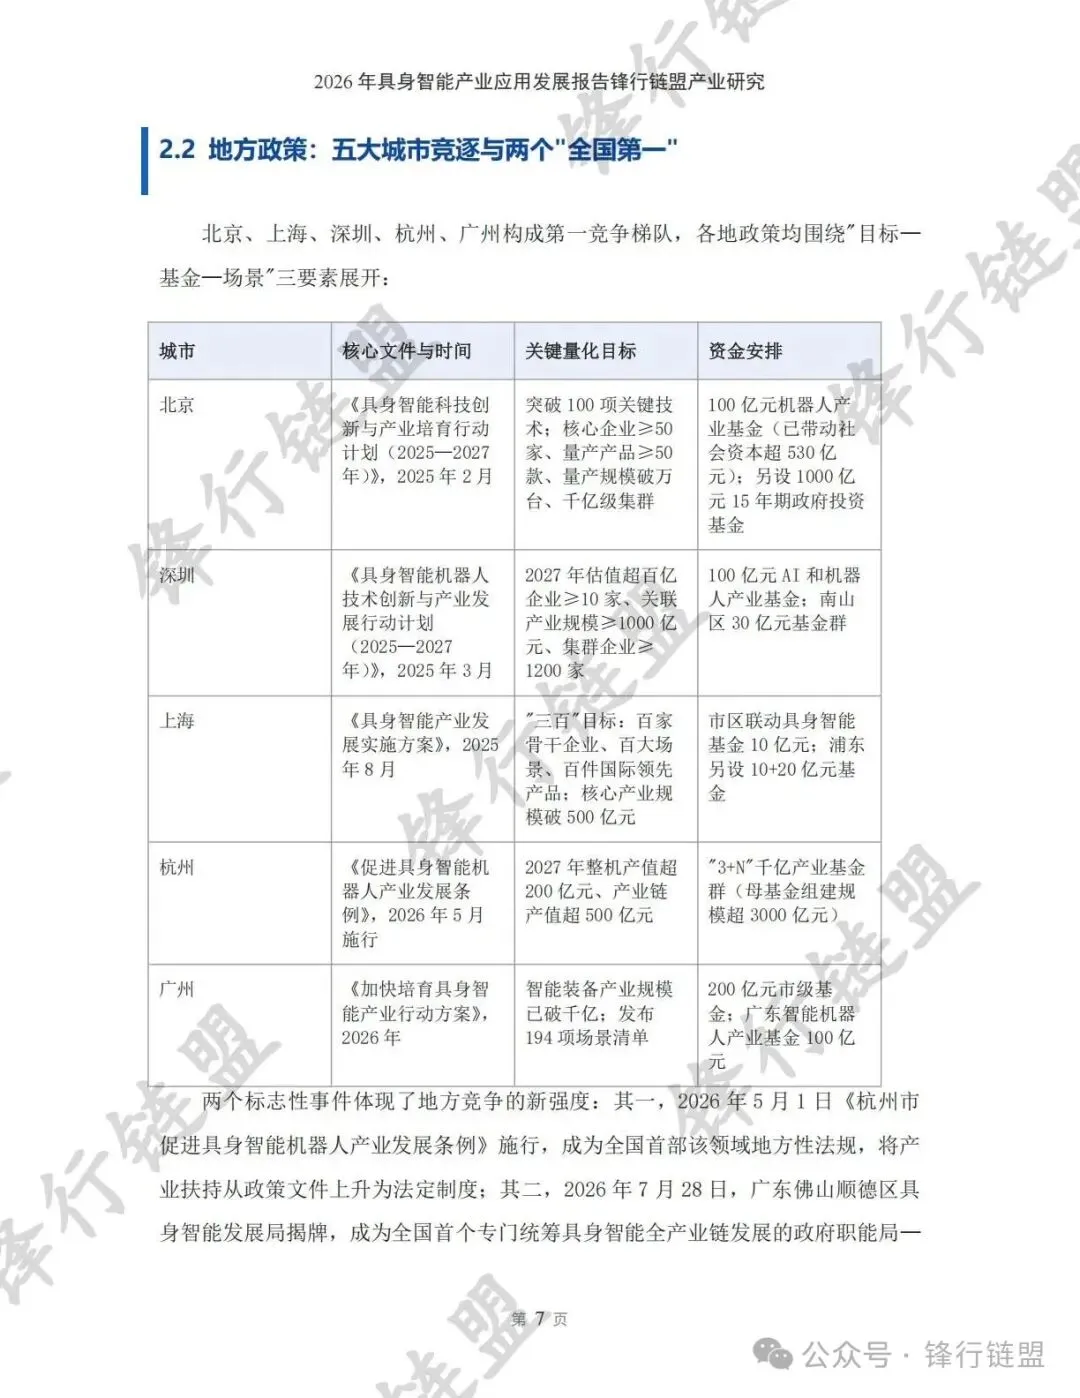
2.2 地方政策:五大城市竞逐与两个"全国第一"
北京、上海、深圳、杭州、广州构成第一竞争梯队,各地政策均围绕"目标—基金—场景"三要素展开:
城市 | 核心文件与时间 | 关键量化目标 | 资金安排 |
北京 | 《具身智能科技创新与产业培育行动计划(2025—2027年)》,2025年2月 | 突破100项关键技术;核心企业≥50家、量产产品≥50款、量产规模破万台、千亿级集群 | 100亿元机器人产业基金(已带动社会资本超530亿元);另设1000亿元15年期政府投资基金 |
深圳 | 《具身智能机器人技术创新与产业发展行动计划(2025—2027年)》,2025年3月 | 2027年估值超百亿企业≥10家、关联产业规模≥1000亿元、集群企业≥1200家 | 100亿元AI和机器人产业基金;南山区30亿元基金群 |
上海 | 《具身智能产业发展实施方案》,2025年8月 | "三百"目标:百家骨干企业、百大场景、百件国际领先产品;核心产业规模破500亿元 | 市区联动具身智能基金10亿元;浦东另设10+20亿元基金 |
杭州 | 《促进具身智能机器人产业发展条例》,2026年5月施行 | 2027年整机产值超200亿元、产业链产值超500亿元 | "3+N"千亿产业基金群(母基金组建规模超3000亿元) |
广州 | 《加快培育具身智能产业行动方案》,2026年 | 智能装备产业规模已破千亿;发布194项场景清单 | 200亿元市级基金;广东智能机器人产业基金100亿元 |
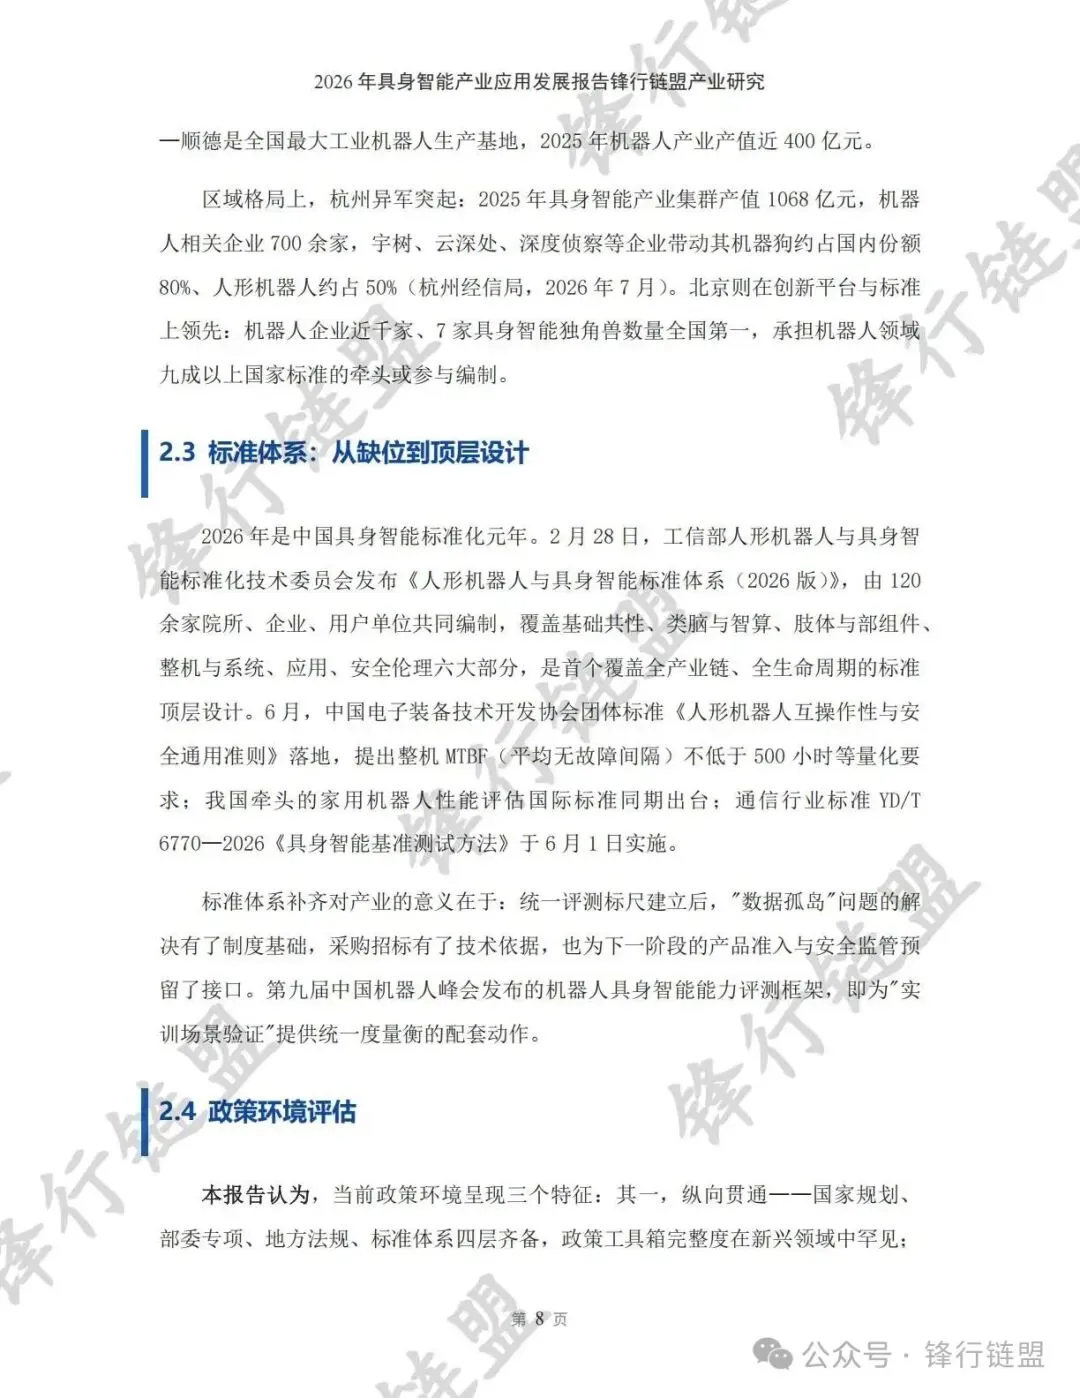
两个标志性事件体现了地方竞争的新强度:其一,2026年5月1日《杭州市促进具身智能机器人产业发展条例》施行,成为全国首部该领域地方性法规,将产业扶持从政策文件上升为法定制度;其二,2026年7月28日,广东佛山顺德区具身智能发展局揭牌,成为全国首个专门统筹具身智能全产业链发展的政府职能局——顺德是全国最大工业机器人生产基地,2025年机器人产业产值近400亿元。
区域格局上,杭州异军突起:2025年具身智能产业集群产值1068亿元,机器人相关企业700余家,宇树、云深处、深度侦察等企业带动其机器狗约占国内份额80%、人形机器人约占50%(杭州经信局,2026年7月)。北京则在创新平台与标准上领先:机器人企业近千家、7家具身智能独角兽数量全国第一,承担机器人领域九成以上国家标准的牵头或参与编制。
2.3 标准体系:从缺位到顶层设计
2026年是中国具身智能标准化元年。2月28日,工信部人形机器人与具身智能标准化技术委员会发布《人形机器人与具身智能标准体系(2026版)》,由120余家院所、企业、用户单位共同编制,覆盖基础共性、类脑与智算、肢体与部组件、整机与系统、应用、安全伦理六大部分,是首个覆盖全产业链、全生命周期的标准顶层设计。6月,中国电子装备技术开发协会团体标准《人形机器人互操作性与安全通用准则》落地,提出整机MTBF(平均无故障间隔)不低于500小时等量化要求;我国牵头的家用机器人性能评估国际标准同期出台;通信行业标准YD/T 6770—2026《具身智能基准测试方法》于6月1日实施。
标准体系补齐对产业的意义在于:统一评测标尺建立后,"数据孤岛"问题的解决有了制度基础,采购招标有了技术依据,也为下一阶段的产品准入与安全监管预留了接口。第九届中国机器人峰会发布的机器人具身智能能力评测框架,即为"实训场景验证"提供统一度量衡的配套动作。
2.4 政策环境评估
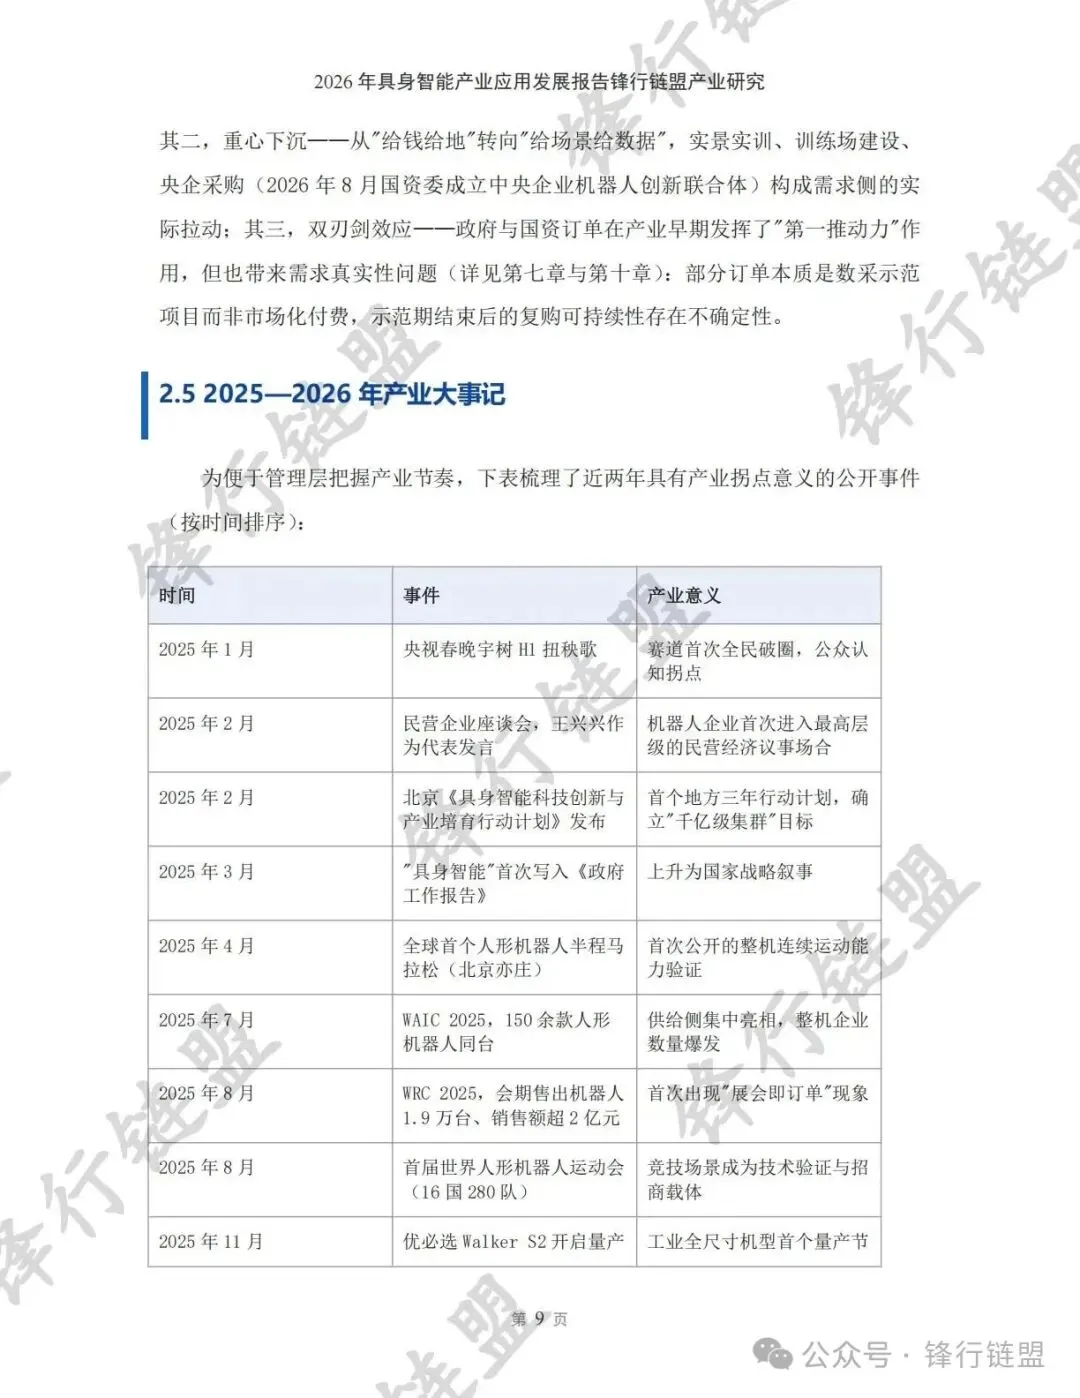
本报告认为,当前政策环境呈现三个特征:其一,纵向贯通——国家规划、部委专项、地方法规、标准体系四层齐备,政策工具箱完整度在新兴领域中罕见;其二,重心下沉——从"给钱给地"转向"给场景给数据",实景实训、训练场建设、央企采购(2026年8月国资委成立中央企业机器人创新联合体)构成需求侧的实际拉动;其三,双刃剑效应——政府与国资订单在产业早期发挥了"第一推动力"作用,但也带来需求真实性问题(详见第七章与第十章):部分订单本质是数采示范项目而非市场化付费,示范期结束后的复购可持续性存在不确定性。
2.5 2025—2026年产业大事记
为便于管理层把握产业节奏,下表梳理了近两年具有产业拐点意义的公开事件(按时间排序):
时间 | 事件 | 产业意义 |
2025年1月 | 央视春晚宇树H1扭秧歌 | 赛道首次全民破圈,公众认知拐点 |
2025年2月 | 民营企业座谈会,王兴兴作为代表发言 | 机器人企业首次进入最高层级的民营经济议事场合 |
2025年2月 | 北京《具身智能科技创新与产业培育行动计划》发布 | 首个地方三年行动计划,确立"千亿级集群"目标 |
2025年3月 | "具身智能"首次写入《政府工作报告》 | 上升为国家战略叙事 |
2025年4月 | 全球首个人形机器人半程马拉松(北京亦庄) | 首次公开的整机连续运动能力验证 |
2025年7月 | WAIC 2025,150余款人形机器人同台 | 供给侧集中亮相,整机企业数量爆发 |
2025年8月 | WRC 2025,会期售出机器人1.9万台、销售额超2亿元 | 首次出现"展会即订单"现象 |
2025年8月 | 首届世界人形机器人运动会(16国280队) | 竞技场景成为技术验证与招商载体 |
2025年11月 | 优必选Walker S2开启量产交付 | 工业全尺寸机型首个量产节点 |
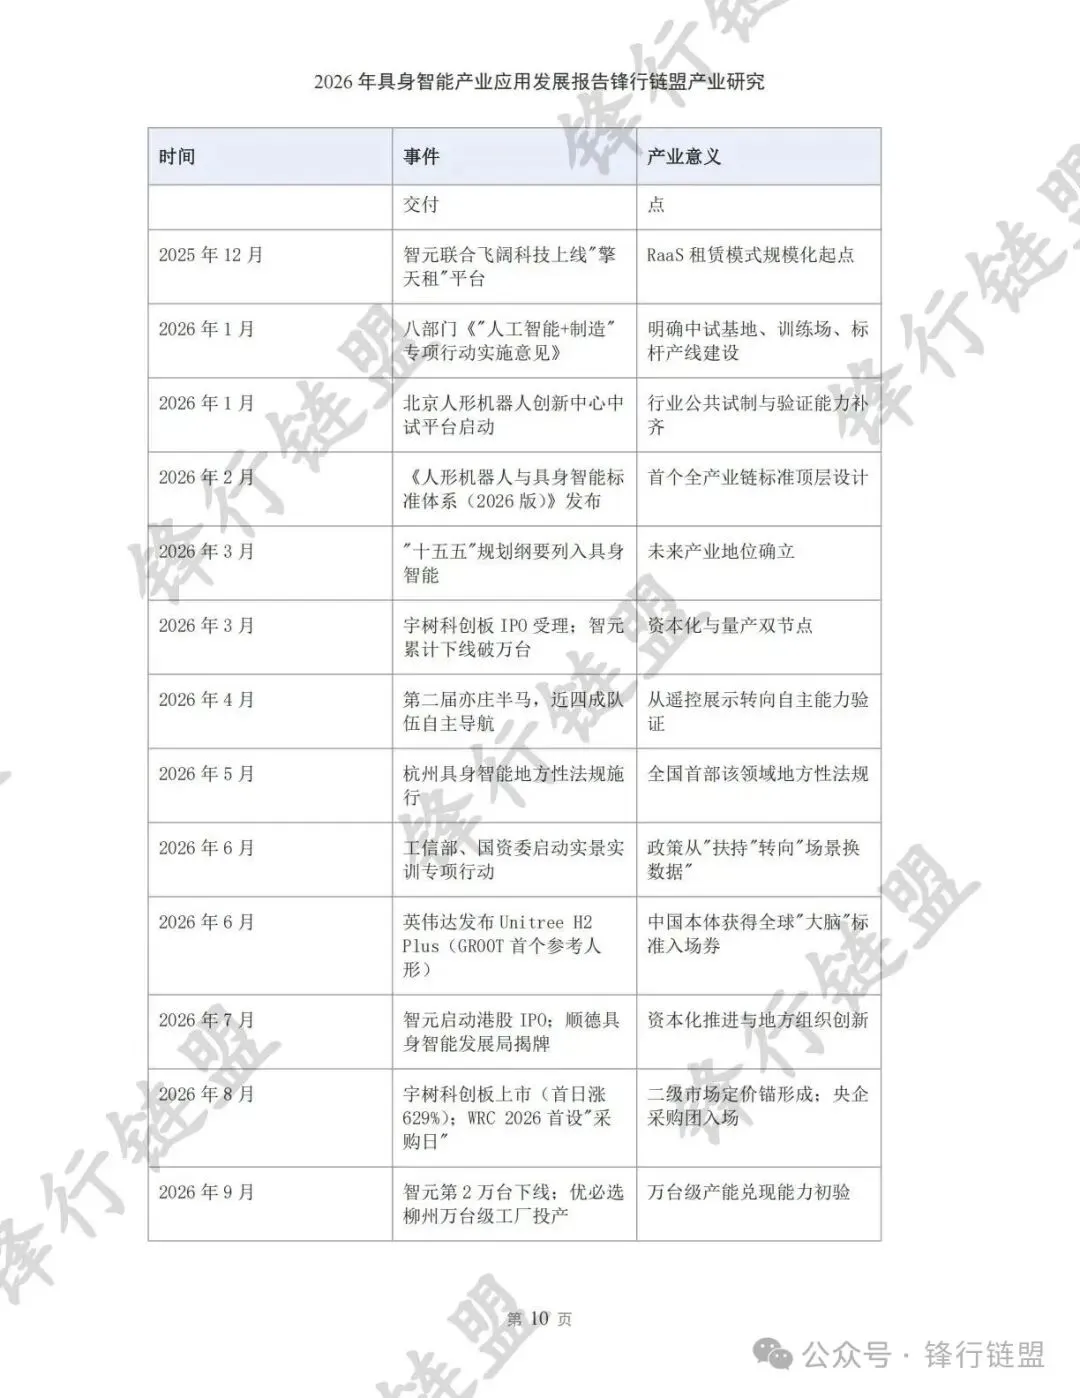
2025年12月 | 智元联合飞阔科技上线"擎天租"平台 | RaaS租赁模式规模化起点 |
2026年1月 | 八部门《"人工智能+制造"专项行动实施意见》 | 明确中试基地、训练场、标杆产线建设 |
2026年1月 | 北京人形机器人创新中心中试平台启动 | 行业公共试制与验证能力补齐 |
2026年2月 | 《人形机器人与具身智能标准体系(2026版)》发布 | 首个全产业链标准顶层设计 |
2026年3月 | "十五五"规划纲要列入具身智能 | 未来产业地位确立 |
2026年3月 | 宇树科创板IPO受理;智元累计下线破万台 | 资本化与量产双节点 |
2026年4月 | 第二届亦庄半马,近四成队伍自主导航 | 从遥控展示转向自主能力验证 |
2026年5月 | 杭州具身智能地方性法规施行 | 全国首部该领域地方性法规 |
2026年6月 | 工信部、国资委启动实景实训专项行动 | 政策从"扶持"转向"场景换数据" |
2026年6月 | 英伟达发布Unitree H2 Plus(GR00T首个参考人形) | 中国本体获得全球"大脑"标准入场券 |
2026年7月 | 智元启动港股IPO;顺德具身智能发展局揭牌 | 资本化推进与地方组织创新 |
2026年8月 | 宇树科创板上市(首日涨629%);WRC 2026首设"采购日" | 二级市场定价锚形成;央企采购团入场 |
2026年9月 | 智元第2万台下线;优必选柳州万台级工厂投产 | 万台级产能兑现能力初验 |
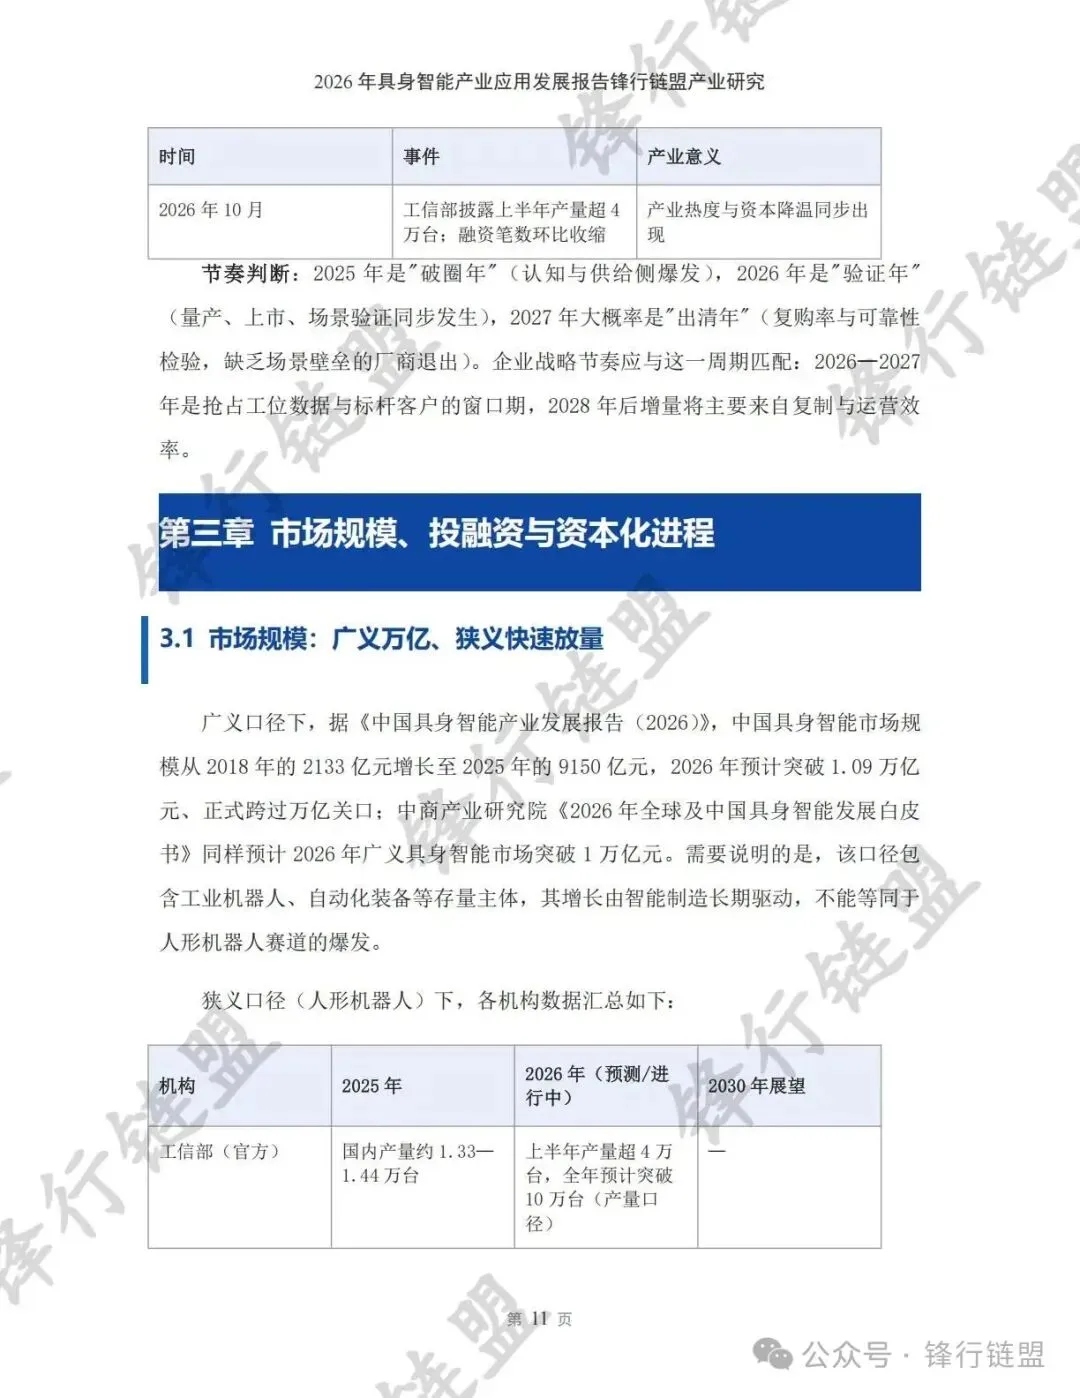
2026年10月 | 工信部披露上半年产量超4万台;融资笔数环比收缩 | 产业热度与资本降温同步出现 |
节奏判断:2025年是"破圈年"(认知与供给侧爆发),2026年是"验证年"(量产、上市、场景验证同步发生),2027年大概率是"出清年"(复购率与可靠性检验,缺乏场景壁垒的厂商退出)。企业战略节奏应与这一周期匹配:2026—2027年是抢占工位数据与标杆客户的窗口期,2028年后增量将主要来自复制与运营效率。