ARTICLE · 1351939
D0709中级财务管理|成理课程资料
中级财务管理 FM
这是一份面向成都理工大学同学的课程资料与学习经验分享,主要整理1.课程基本信息、2.课堂学习内容、3.期末考试回忆及4.相关笔记资料,希望能为后续学习这门课程的同学提供一些参考。
//写在前面:本人为2023级财务管理学生,本文内容基于本人当时的课程学习与考试经历整理,不同年级的教材版本、教学安排、考核方式及考试范围可能存在差异,请结合实际情况参考。
课程:D0709中级财务管理 | |
荆L |
一、教材
《中级财务管理》(第六版),杨丹 逯东 邢存宇,东北财经大学出版社
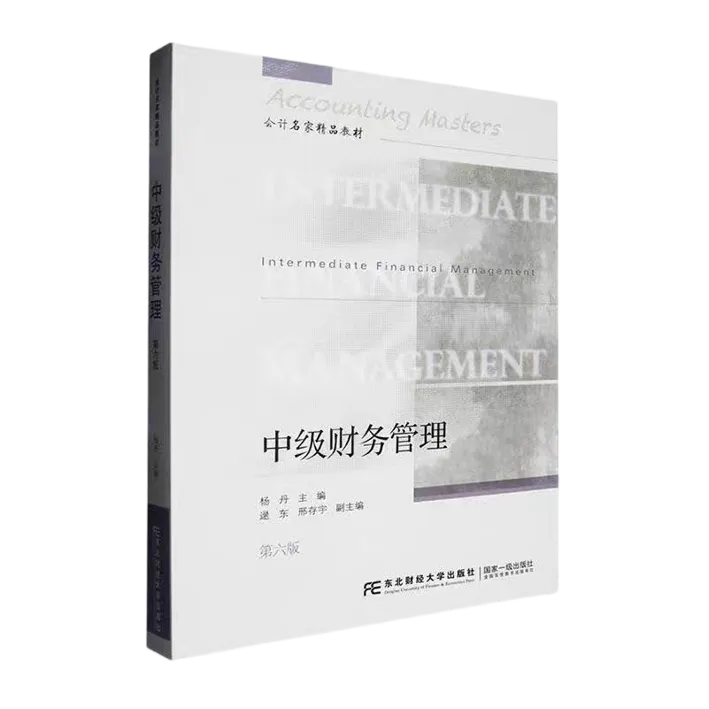
*个人认为:按需购买
二、课堂
荆老师的讲课比较“干”。
如果可以的话把每张PPT拍下来,后续复习的话会更加顺畅。绝大部分考题都出自PPT,而PPT的内容又来自于书,所以最好把书买下来。
平时回答问题可以加平时成绩。据说,荆老师会给回答评定ABC的等级,不同等级所加平时成绩不一样。
同时,听说今年调整了授课老师为漆WY老师。从一些学弟学妹的说法来看,似乎一切往一种说不清道不明的方向改变了……如果大家选择基于本人复习资料学习,还是依旧要认真听课,了解这位老师的授课以及考试风格。
不管是哪位老师,就我的学习方法而言,我喜欢上课手写笔记。然后扫描成扫描件在期末的时候反复勾画背诵。不过,手写笔记有一个明显的问题:有时为了记录而记录,反而来不及跟上老师的讲课节奏。所以,如果你也喜欢手写笔记,不必追求每一页都记录得十分完整。优先记下知识框架、公式、例题思路和老师特别强调的内容,细节可以在课后补充。
AI整理效率或许会更高?但或许不太道德。
另外,出于尊重教师劳动成果和知识产权的考虑,公众号不直接分享课堂PPT,主要整理个人学习经验、考试回忆及自行归纳的复习要点。三、考试回忆
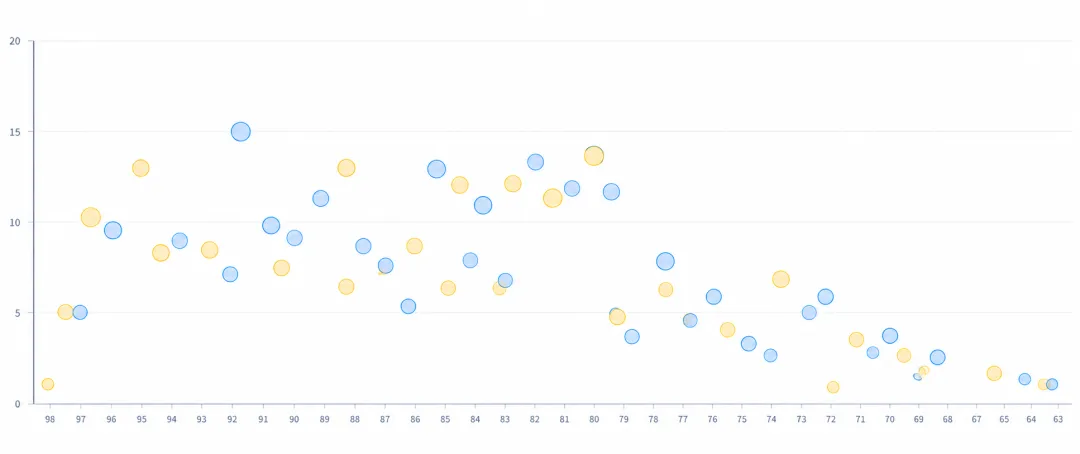 | 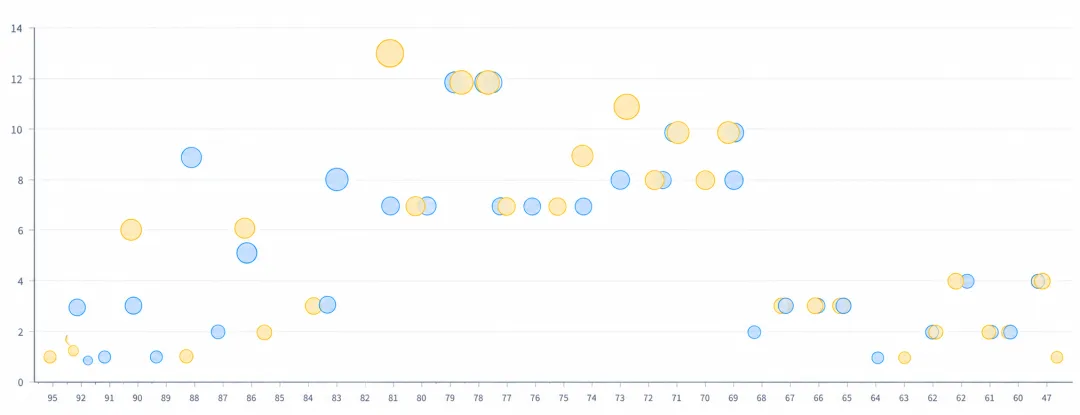 |
2025年考试范围(荆老师版)
简答:先释概念;计算必须写决策结论;带计算器;判断符号勿混用 计算重点:价值观念、投资决策实务
第1章 总论
财务活动:资金收支 传统目标:利润最大化、每股利润最大化、股东财富最大化(记优缺点);动态最优:价值创造 缴税财务关系:资金分配关系 利率=纯利率+通货膨胀补偿+风险报酬 财务控制模式:财权财力分配制度;内部、外部
第2章 价值观念【计算】
货币时间价值:无风险+无通胀下平均资金利润率 年金
普通年金:期末收付;预付年金:期初收付 递延年金:终值不受递延期影响 永续年金:只有现值,无终值 倒数关系 复利终值⇋复利现值 偿债基金系数⇋年金终值系数 资本回收系数⇋年金现值系数 同一名义利率:计息次数越多,终值越大
风险
单项资产:标准差、变异系数 组合风险:系统风险(不可分散)、非系统风险(可分散) - 资本资产定价模型(必掌握)
第3章 财务战略与预算
财务战略类型:扩张、稳健、收缩/防御 - SWOT分析,4类组合含义
筹资预测:营业收入比例法;区分敏感资产、敏感负债;计算外部融资额 全面预算构成:业务预算、专门决策预算、财务预算(预算终点) 重点预算方法:弹性预算(70%‑120%)、零基预算 传统预算3局限;战略预算3特征:战略导向、作业基础、非财务绩效补充
第4章 企业生命周期&创业融资
生命周期:各阶段特征、匹配融资策略 股权融资:天使投资、风险投资、私募股权、IPO 风投/私募退出渠道:IPO、并购、管理层回购 创新融资重点:供应链融资
第5章 资本成本与资本结构【计算】
资本成本=筹资费用+用资费用;留存收益无筹资费;债券成本低:利息抵税 杠杆
经营杠杆:根源固定经营成本;影响:销量、单价、单位变动成本、固定成本 财务杠杆:根源固定利息;债券、长期借款有财务杠杆;利息越大,杠杆系数、财务风险越大 联合杠杆=经营杠杆×财务杠杆
每股收益无差别点 EBIT>无差别点 →债务筹资优 EBIT<无差别点 →权益筹资优 ⚠️债务比重并非越大越好
第6章 投资决策实务【大题】
现金流:增量现金流量原则;折旧税收挡板;增值税(价外税)不计入;熟练NCF公式 投资四类实务 ①固定资产更新:寿命相同、寿命不同,方法不同 ②资本限额:加权平均获利指数最高、总净现值最大的组合 ③投资时机:现在开发 / 延后开发 ④投资期(建设期):缩短、延长对NPV影响 风险投资决策
调整贴现率:缺陷:放大后期风险 调整现金流量:肯定当量法、概率法;调整后用无风险折现率 肯定当量系数:风险越高,系数越小
第7章 营运资本
狭义营运资本=流动资产‑流动负债 短期资产政策 宽松:低风险、低收益;紧缩:高风险、高收益 现金:持有动机;持有、转换、短缺成本;最佳现金持有量计算 存货:EOQ经济订货批量;ABC分类管理 应收账款 功能:促进销售、减少存货 成本:机会成本、管理成本、坏账成本 信用政策三要素:信用标准、信用条件、收账政策 短期筹资策略:配合型、激进型(高风险高收益)、稳健型(低风险低收益)
第8章 利润分配
利润分配程序;股利4个关键日期;股利政策类型
📍易错判断点
货币不天然具备时间价值 递延年金终值和递延期无关;永续年金无终值 债务成本低,比重过高会加大财务风险,综合资本成本不会持续降低 财务预算是预算终点,不是起点 肯定当量法调整后,使用无风险折现率
【个人学习建议】
1. 课堂优先
如果平时没有理解清楚,期末单纯依靠背诵公式,做题时很容易出错。建议上课时重点关注:
老师反复强调的概念和结论。
公式的推导逻辑、使用条件及课后例题。
2. 计算题不能只背公式,要学会判断题型
中级财务管理涉及不少计算内容。建议每学完一个知识点,就整理一份简短的计算笔记,包括:
这类题目在考什么?
已知条件有哪些?
应该使用什么公式?
计算过程中有哪些容易出错的地方?
最终结果应该如何解释?
3. 善用工具,但不要把工具生成的内容当作标准答案
对于公式较多、章节结构比较清晰的课程,可以适当使用思维导图或AI工具辅助学习。但一定要回到教材及老师的讲授内容进行核对。工具适合帮助我们整理信息,却不能代替真正的理解。
⭐回忆当时考试,中级财务管理有一定难度,但总的来说,只要学懂了就没问题,老师不会在考试题目中挖坑。灵活运用更为重要。
四、笔记资料
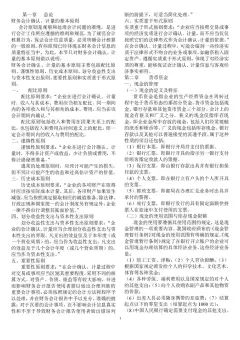
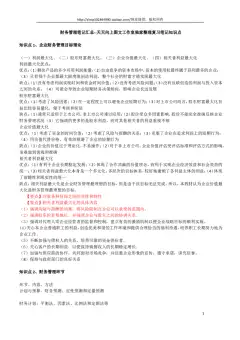
资料一|考试复习资料 适合期末复习、梳理知识点和回顾练习题。1.重点录音:
2.名词解释:名词解释.pdf
3.简答题:简答1.pdf
4.雨课堂题库:雨课堂题➕录音.pdf
5.2024的内容,与2025略有不同:
6.本人复习时曾在网上查阅的其他资料:
资料二|课堂笔记
适合课堂学习。
1.手写笔记:笔记.pdf
资料三|(初级)财务管理学知识回顾
由于中级财务管理的知识要点是基于财务管理学之上的,所以把相应资料同步放在这里。
1.思维导图:财务管理学思维导图汇总.pdf
2.优缺点汇总:优缺点汇总.pdf
其实还想分享睡前阅读:
黄金的体积每年要磨去一千四百分之一,这就是所谓“损耗”。因此全世界流通的十四亿金子每年要损耗一百万。这一百万黄金化作灰尘,飞扬飘荡,变成轻的能够吸入呼出的原子,这种吸入剂像重担一样,压在人的良心上,跟灵魂起了化学作用,使富人变得傲慢,穷人变得凶狠。
摘录自雨果的《笑面人》。
欢迎关注:蒋肚子。
晚安!