ARTICLE · 1368311
RMI_虚拟电厂手册VPP案例集.pdf
RMI_虚拟电厂手册VPP案例集.pdf1500 兆瓦,差不多是一座中型火电厂的体量。但这座 "电厂" 没有锅炉、没有烟囱,也没有一寸征地 —— 它是 390 万户人家的空调温控器、屋顶光伏、家用电池和电动车充电桩拼出来的。 RMI(落基山研究所)这份 75 页的《虚拟电厂手册》,干的就是这件事:把美国 15 家以上电力公司已经跑通的虚拟电厂案例,一个个拆开摆到桌面上。亚利桑那的空调温控器、加州三大电力公司的紧急负荷响应、底特律的电动车、佛蒙特的家用电池、夏威夷 80 兆瓦的户用电池聚合、科罗拉多一家合作社的 "最后 10% 绿电"…… 每家都附了装机规模、参与用户数、给多少钱、多久叫一次、谁负责调度。 
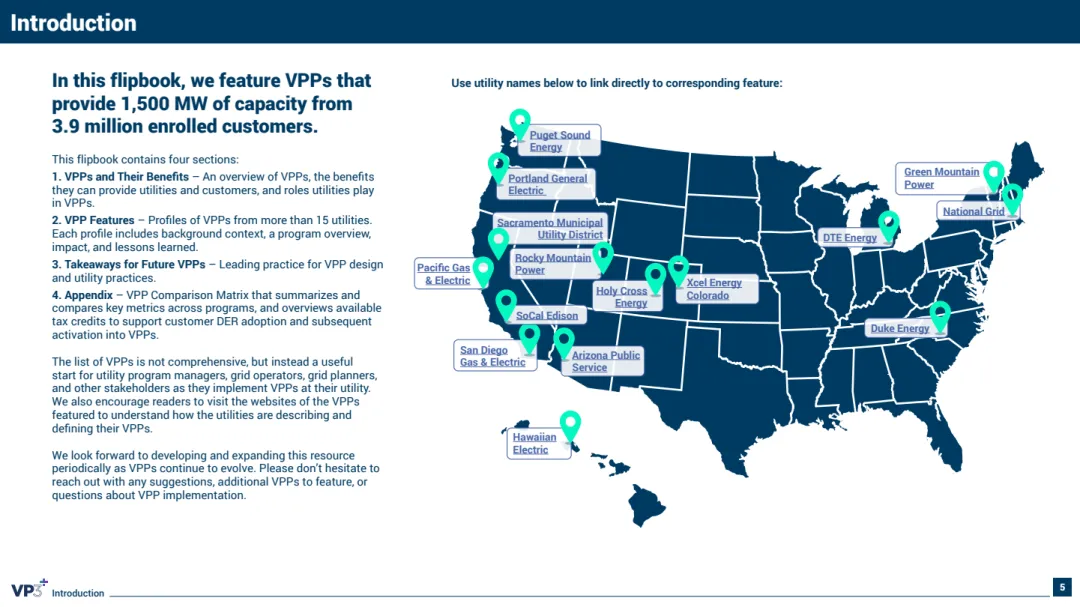
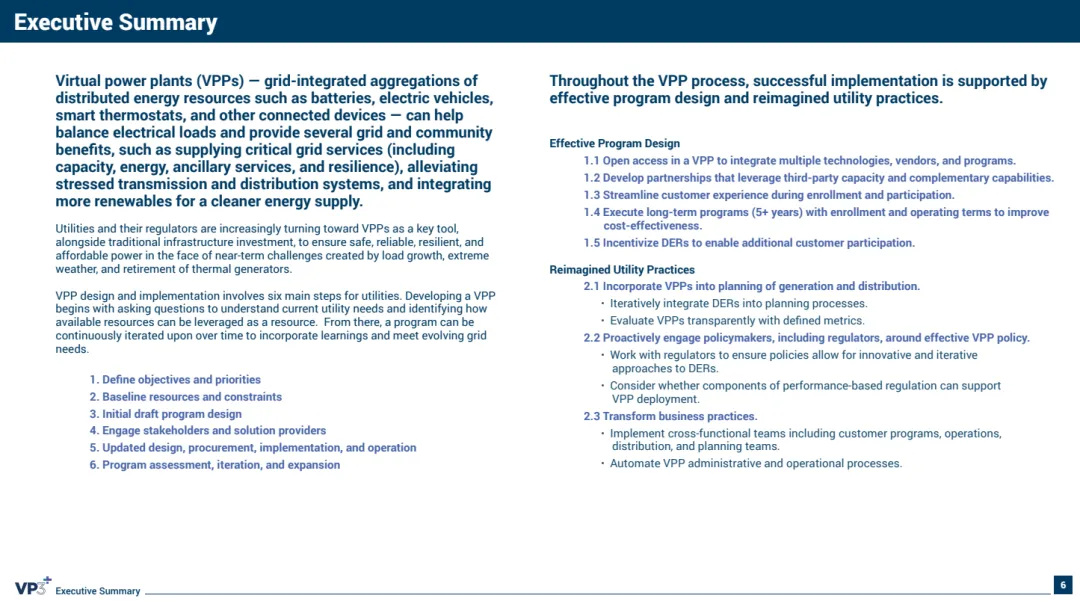
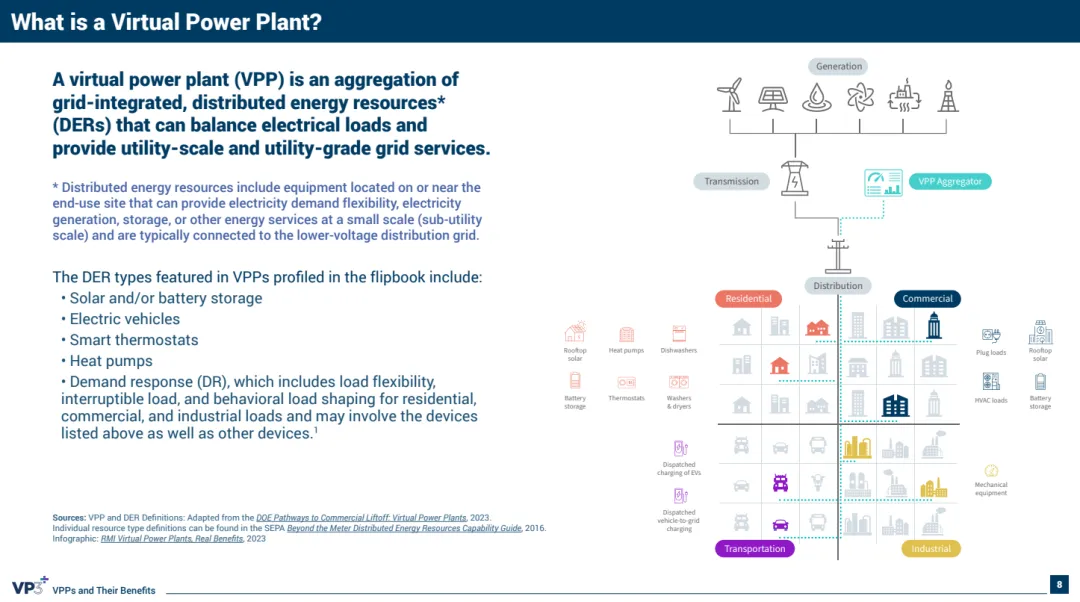
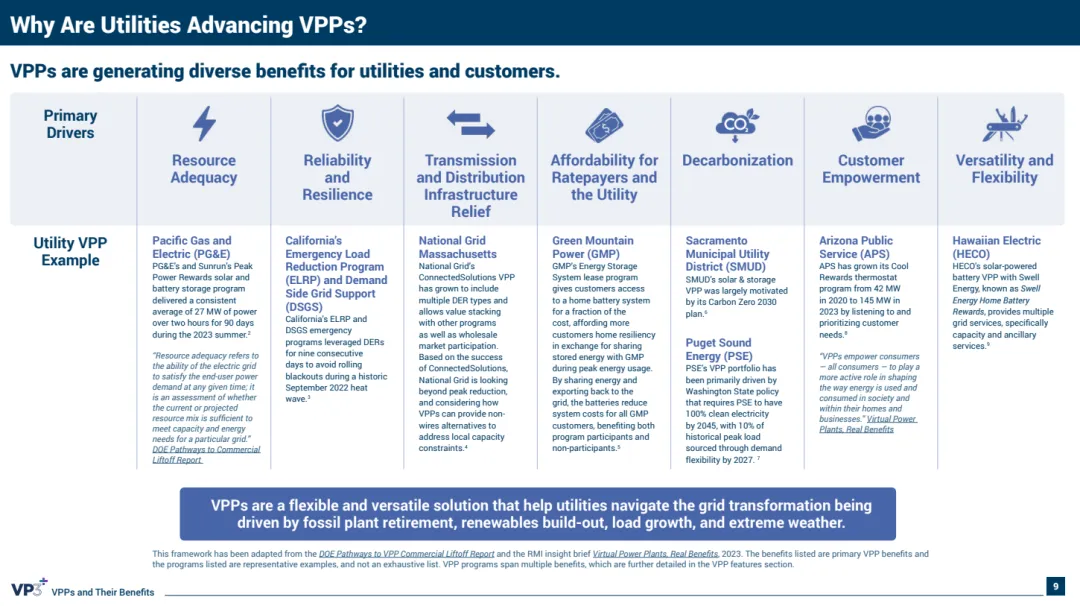
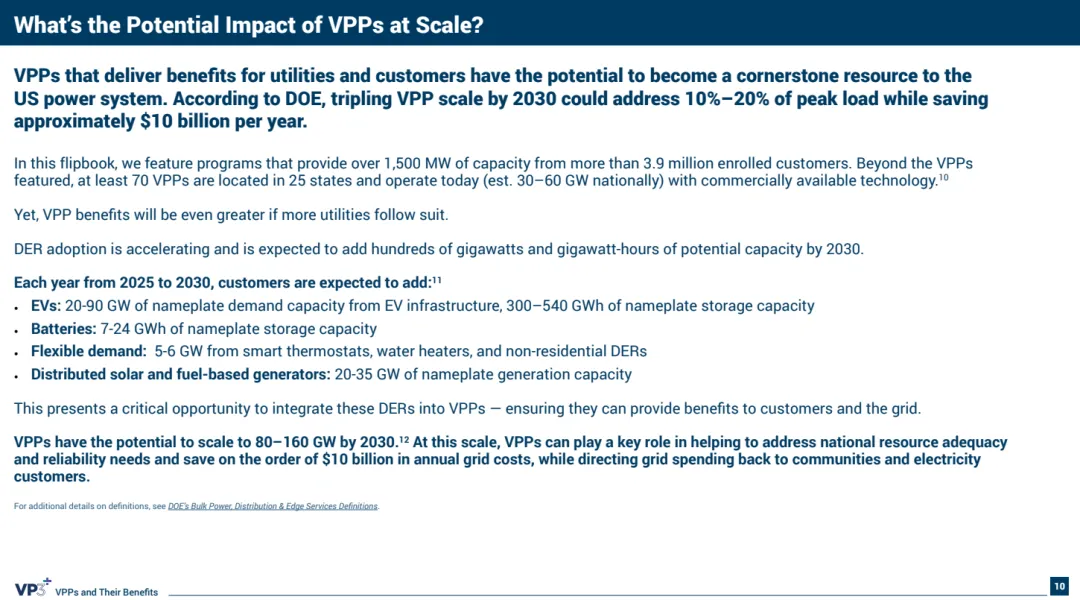
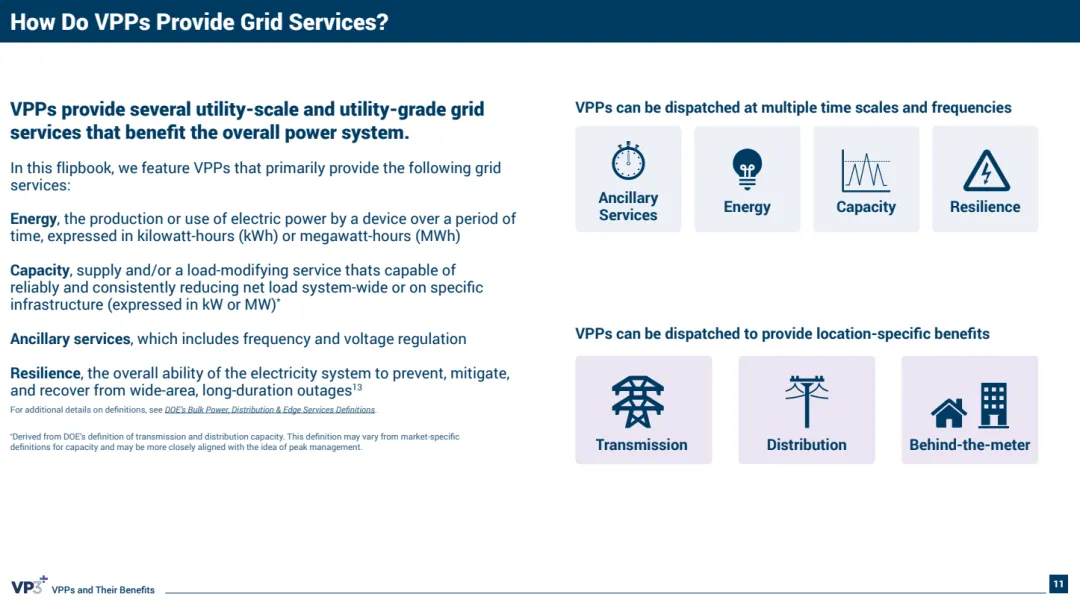
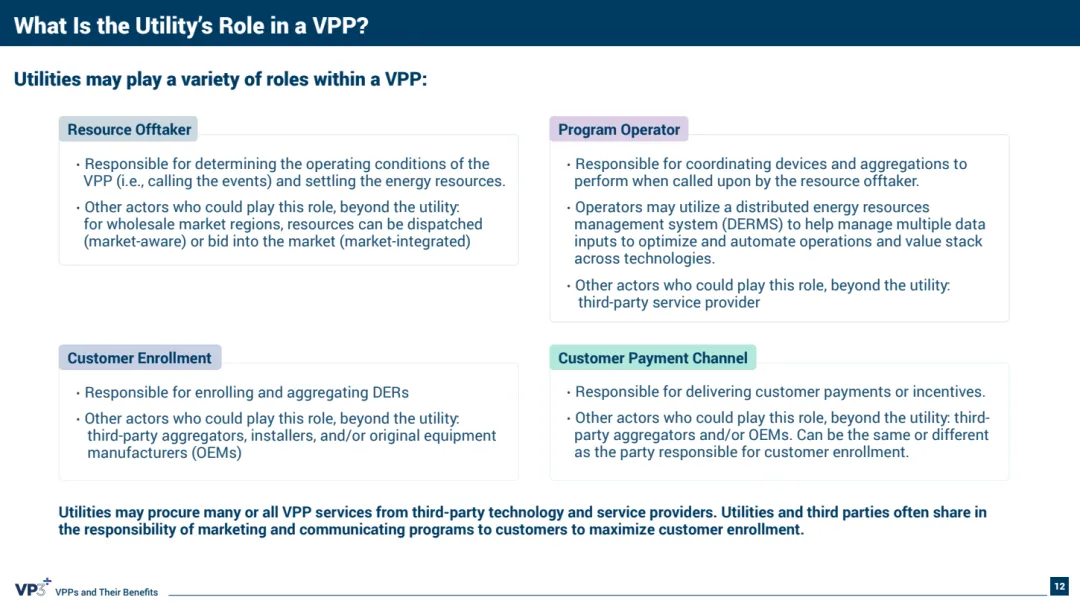
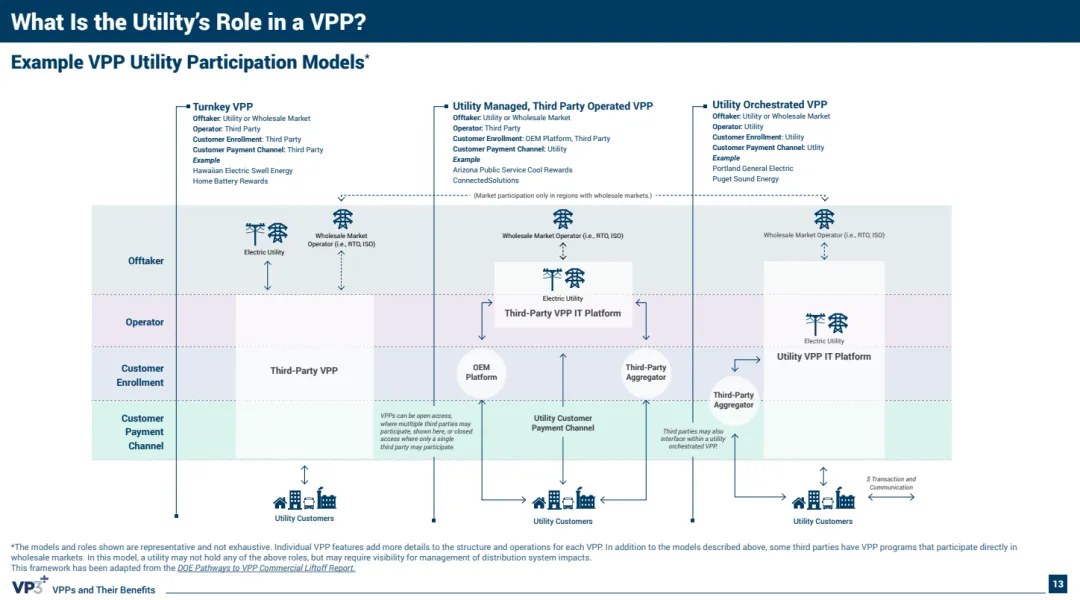
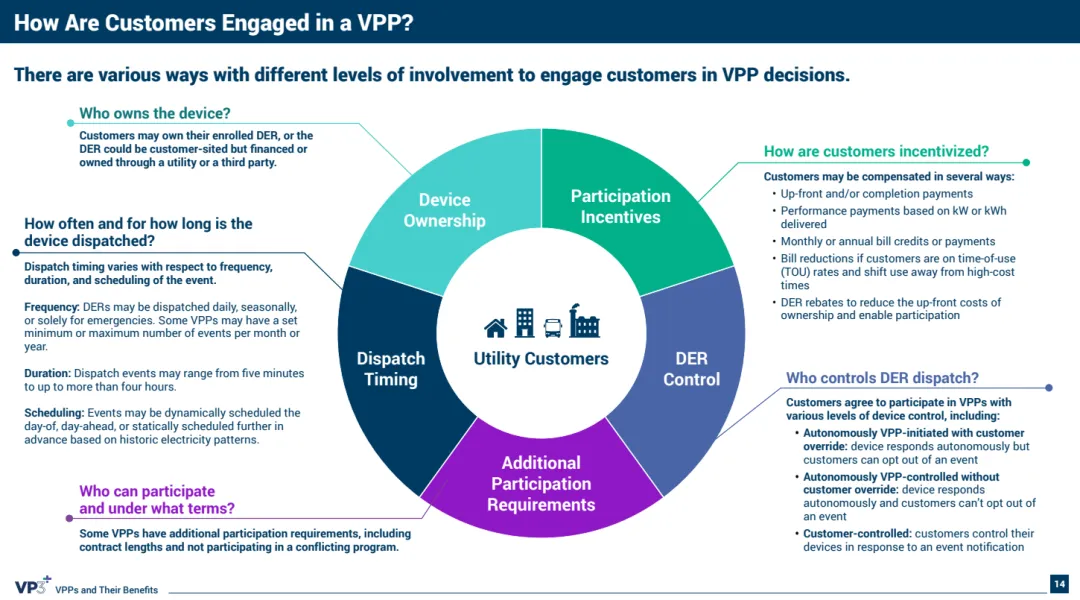
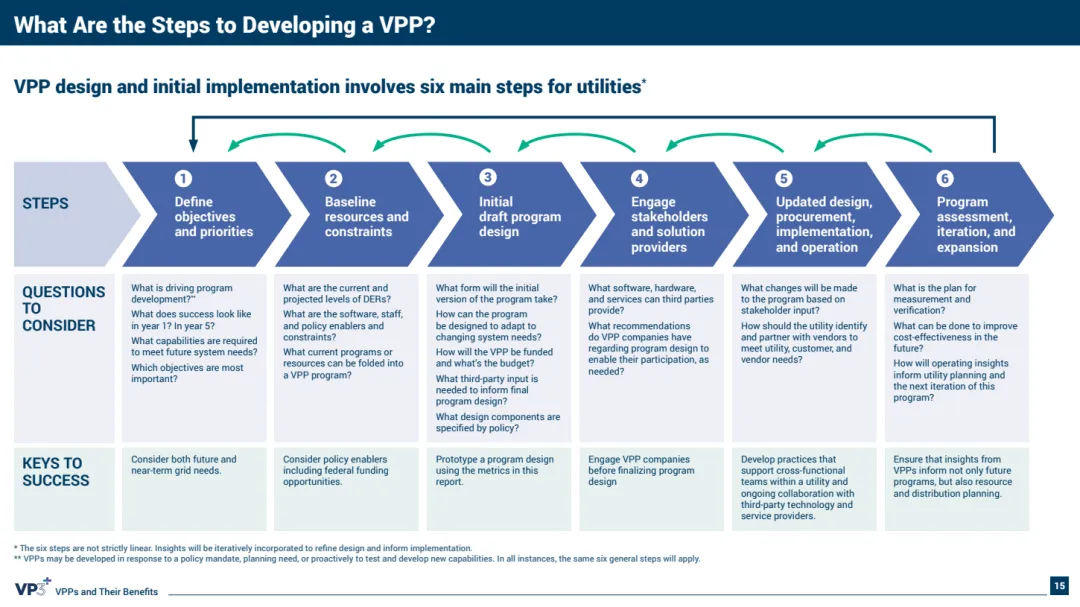
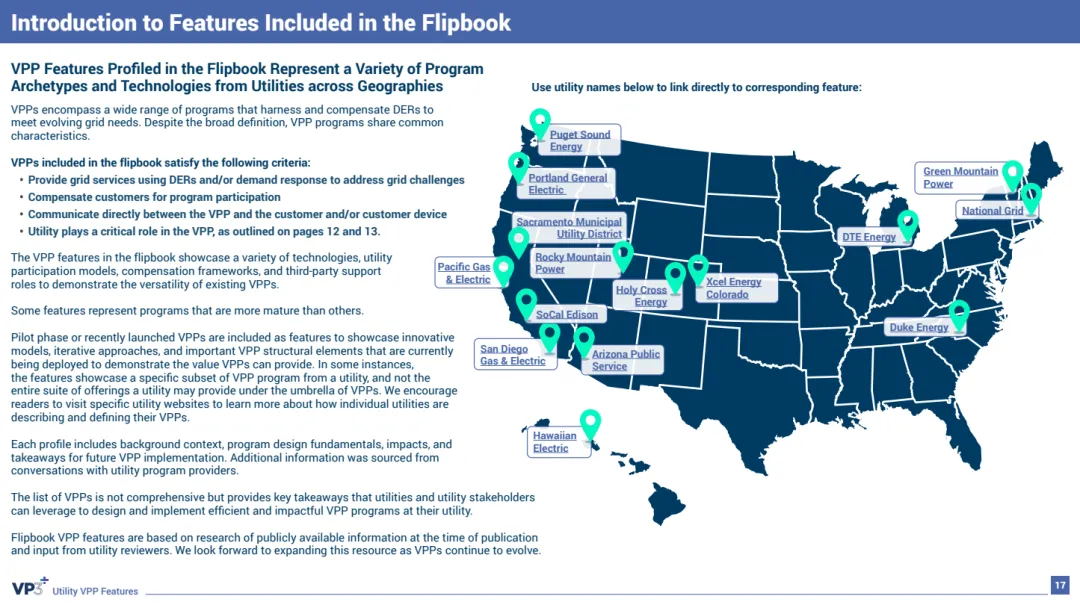
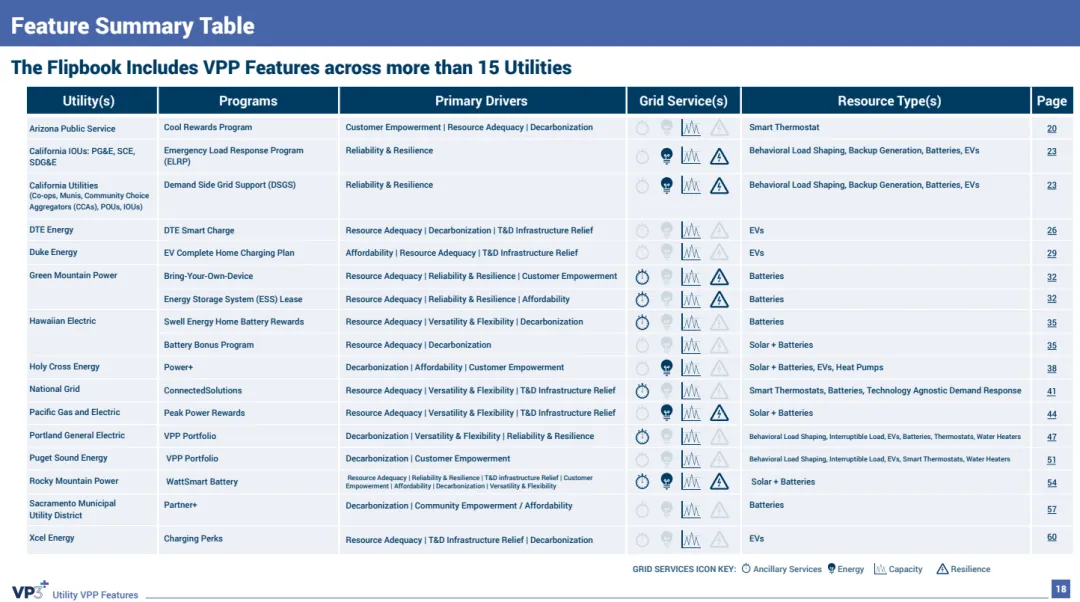
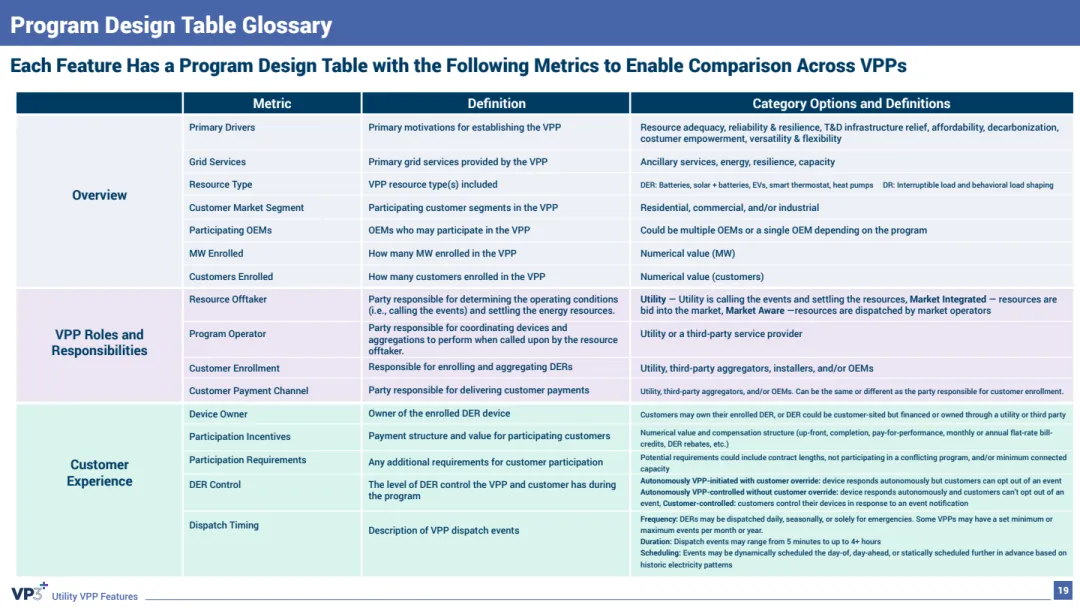
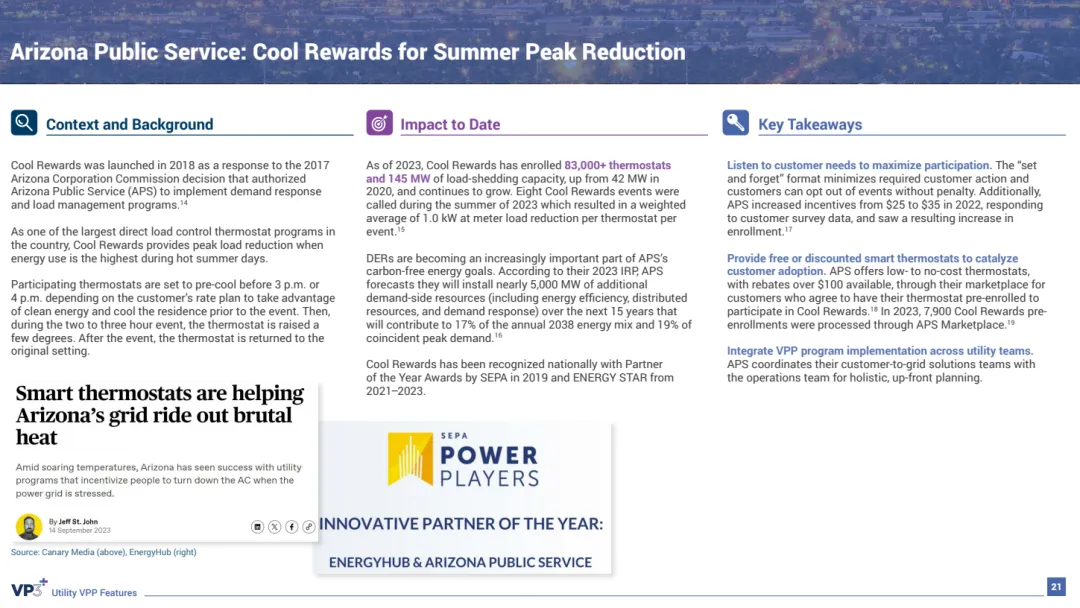
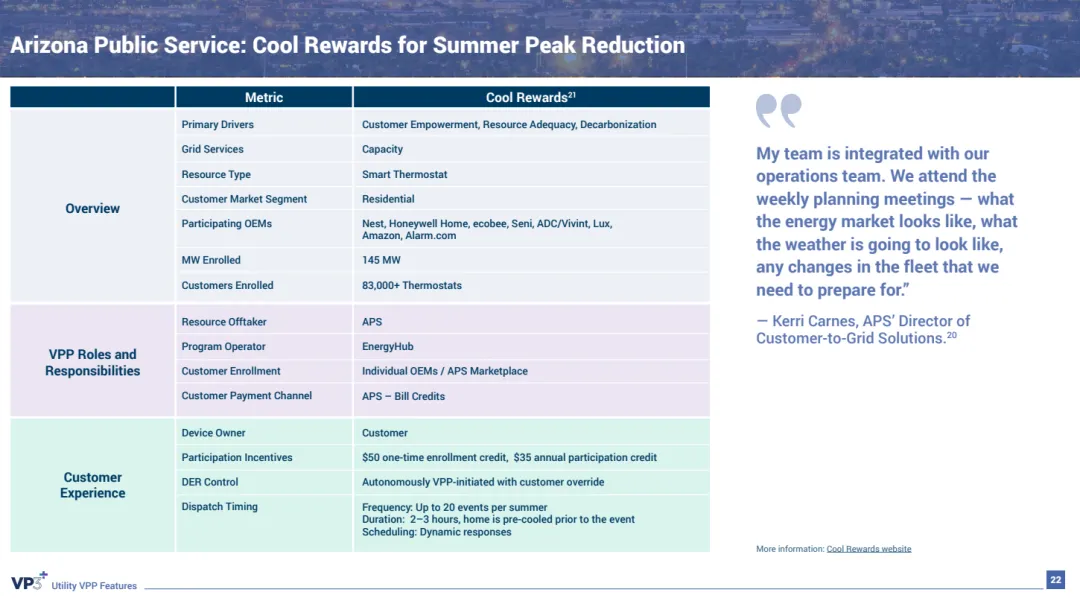
先把概念说清楚:虚拟电厂是个很朴素的东西。它既不新建电站,也不碰发电机 —— 而是把散落在用户侧的一堆小设备(储能电池、电动车、智能温控器、热泵、可中断负荷)用一个软件平台聚起来,在电网最需要的那几个小时统一收放。对电网来说,它的表现跟一座电厂没太大区别:能顶峰、能调频、能应急、能缓解线路阻塞。美国能源部算过账:到 2030 年把虚拟电厂规模翻三倍,可以顶掉 10%~20% 的尖峰负荷,一年省下大约 100 亿美元。目前全美至少 70 个虚拟电厂、分布在 25 个州,装机估算 30~60 吉瓦。 为什么电力公司突然这么上心?因为老路走不通了。 美国电网眼下三件事撞在一起:负荷重新涨起来(数据中心、全面电气化)、极端天气一年比一年狠、煤电和气电一批批退役。传统解法是建电厂、建变电站、建线路 —— 周期长、征地难、造价高,而且为了全年那几十个小时的尖峰去建一座电厂,账怎么算都不划算。 马萨诸塞州有一组数字特别能说明问题:全年 40% 的电费,花在需求最高的 10% 的小时里。换句话说,电网最贵的那段时间,才是虚拟电厂全部的生意。 亚利桑那公共服务(APS)的做法土得掉渣,但有效:2018 年上线 "清凉奖励",夏天最热那几天,先给参与用户的房子 "预冷",然后在下午 2—3 小时的尖峰时段把空调温度调高几度,事后自动恢复。到 2023 年,8.3 万台温控器、145 兆瓦可调容量 ——2020 年才 42 兆瓦。用户拿 50 美元开户奖励加每年 35 美元,一次响应平均每台温控器压低 1 千瓦。 加州的账更直接。2020 年那场轮流停电之后,监管机构在 2021 年 3 月强推紧急负荷削减计划,两个月后就上线,一路延到 2027 年。现在 790 兆瓦以上、370 万用户参与,紧急时段每度电补 2 美元(居民侧 2024 年降到 1 美元)。2022 年 9 月那场历史级热浪,这套东西连顶 9 天,把轮流停电摁住了。 真正有意思的是第二梯队:车和电池。 底特律的 DTE、北卡的 Duke、明尼苏达的 Xcel,都在拿电动车做文章,思路惊人一致 —— 不是限制你充电,而是让你在 "对电网友好" 的时段充。Duke 的套餐很讨巧:家用充电每月固定 19.99 或 24.99 美元,含 800 度电,正好是普通车主月耗电量的两倍,用户不用再算峰谷价,电网也把负荷挪出了尖峰。Xcel 的试点里,一台电动车在部分尖峰时段平均压低 0.4 千瓦,非尖峰时段多消纳 0.41 千瓦绿电,一个充电周期少排 0.20 公斤碳。 电池这块,钱给得更狠。佛蒙特绿色山电源的用户自购电池项目,签 10 年合约,按功率一次性补 850 美元 / 千瓦(3 小时放电)或 950 美元 / 千瓦(4 小时放电),最高能拿 10500 美元;不想自己买就租,用特斯拉 Powerwall,账单分期。这套东西 2015 年只是试点,2020 年转正,2023 年 8 月监管干脆取消了每年 500 户、5 兆瓦的上限 —— 因为申请的人太多,因为极端风暴来得太频繁。 最值得琢磨的是 PG&E 和 Sunrun 的 "尖峰电力奖励"。加州监管 2023 年初批了 1050 万美元,6 个月就上线,没有新建一寸基础设施。8500 户、32 兆瓦,2023 年整个夏天稳定输出,平均 27 兆瓦、连续两小时、连着 90 天。用户拿到的是 750 美元礼品卡加一个 Nest 温控器。全程由 Sunrun 自己调度、自己做考核,PG&E 连智能电表数据都没接 —— 这在很多电力公司眼里是不可想象的 "失控",但它跑起来了。 报告也没只讲好话。它点出一个很实在的坑:如果每种设备都单独开一个项目 —— 温控器一个、电池一个、电动车一个 —— 用户会被折腾疯,电力公司自己也会被管理成本拖死。对策叫 "开放接入":一个平台接多种设备、多个厂商、多个项目,允许 "价值叠加",让一块电池同时挣容量、辅助服务和应急的钱。 最后一部分是给同行的操作手册:五条项目设计经验,三条组织改造。 项目侧 —— 开放接入,别锁死厂商;借第三方的能力,让别人帮你招募、聚合、考核、发钱,顺带缓解自己人手不足;把用户注册流程砍到最简,少让用户动手;项目周期拉到 5 年以上摊薄成本;用真金白银的激励把设备拉进来,而不是靠情怀。组织侧 —— 把虚拟电厂塞进发电和配网的规划里,别再当成营销部门搞的一场 "活动";主动跟监管沟通,争取试点空间和绩效激励;打破部门墙,把用户服务、运行、配电、规划的人凑到一个桌上。 美国能源部的判断是,虚拟电厂规模到 2030 年能到 80~160 吉瓦。到那个量级,它已经不是 "补充",是主力。 对国内同行来说,这份手册最值钱的地方不是那些数字,而是它把一个常被说成 "概念" 的东西,拆成了可以抄的作业:谁掏钱、掏多少、多久叫一次、出了事谁负责、用户为什么不愿意参加。虚拟电厂真正的门槛从来不在技术,而在 "钱怎么分" 和 "人愿不愿意配合"。这两件事理顺了,1500 兆瓦是能攒出来的;理不顺,聚合一千个可调负荷也只能在汇报会上演示一遍。