ARTICLE · 1030528
AI液冷产业链拆解:6大赛道、12家龙头,标配之后比拼的是利润
本文大概
2970
字
读完共需
6
分钟
当单芯片TDP突破1kW、整柜功耗跨入数百千瓦量级,风冷已经走到物理极限的尽头。液冷不再是"高端选配",而成为高功率机柜的"准入门槛"。
斜率本身足够说明问题:AI芯片液冷渗透率预计由2025年的33%跃升至2026年的53%;据Dell'Oro测算,全球数据中心液冷厂商收入到2029年将接近70亿美元,扩容半径正从服务器单机延伸至整柜,再到机房级。
但热度与利润并不同步。曙光数创2026年上半年冷板液冷收入同比增长290.09%,毛利率却仅有8.43%,归母净利润仍亏损7340万元。赛道热,不等于利润厚——这条产业链真正的分水岭,在于能否把液冷从"技术方案"做成"赚钱的生意"。
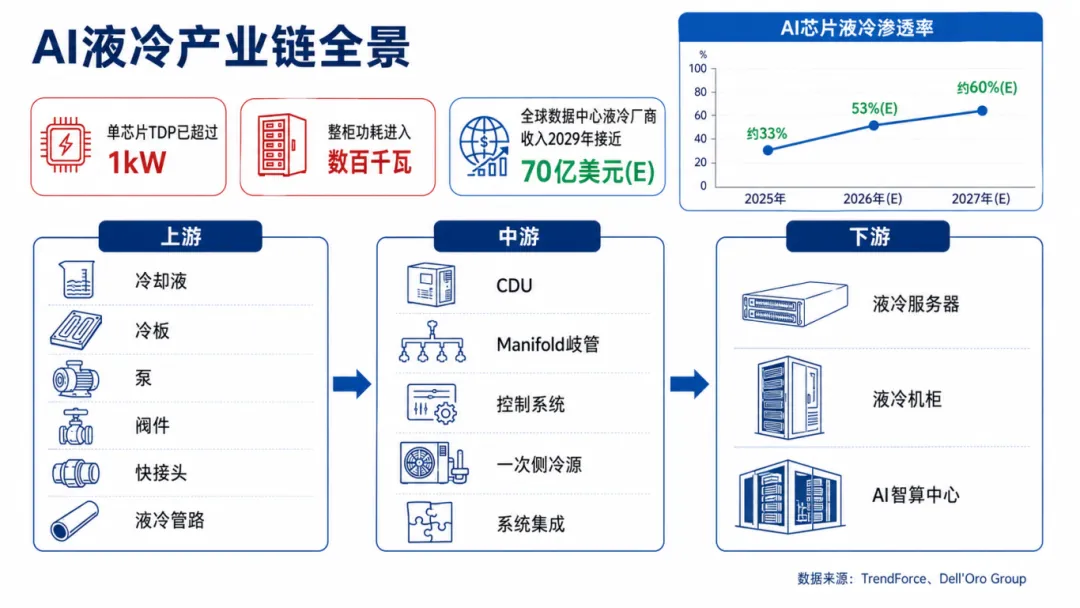
图 1 AI液冷产业链全景
液冷产业链可以切为三段。上游是冷却液、冷板、泵阀与管路;中游由CDU(冷量分配单元)、歧管、控制系统与集成交付承接;下游进入液冷服务器、机柜与智算中心。
环节多,并不天然等于利润厚。真正决定价值量的只有三件事:客户认证、零泄漏可靠性、批量交付能力。三道门槛踩实了,订单的定价权才握得住。
液冷接口已经前移到整机设计环节。服务器厂卖的不只是机器,更掌握冷板、歧管与CDU的适配标准,因而离云客户最近——这是它们在链条中最难被替代的位置。
需求端的确定性正在向上游传导:TrendForce预计2026年英伟达GB/VR机柜出货量翻倍;谷歌已有超过80%的AI服务器采用液冷方案。
浪潮信息(000977)|液冷服务器整机龙头
2026年上半年营收843.79亿元,归母净利润29.52亿元,同比大增269.59%。核心看点覆盖全液冷服务器、机柜与MW级CDU,单芯片散热能力超过3000W。需留意液冷收入尚未单列披露,经营现金流为-74.93亿元。
中科曙光(603019)|算力与液冷平台
2026年上半年营收74.66亿元,归母净利润9.71亿元,同比+33.31%。公司覆盖冷板、浸没与算力中心,并通过曙光数创切入项目交付端。同样需关注液冷贡献未单列,经营现金流-1.87亿元。
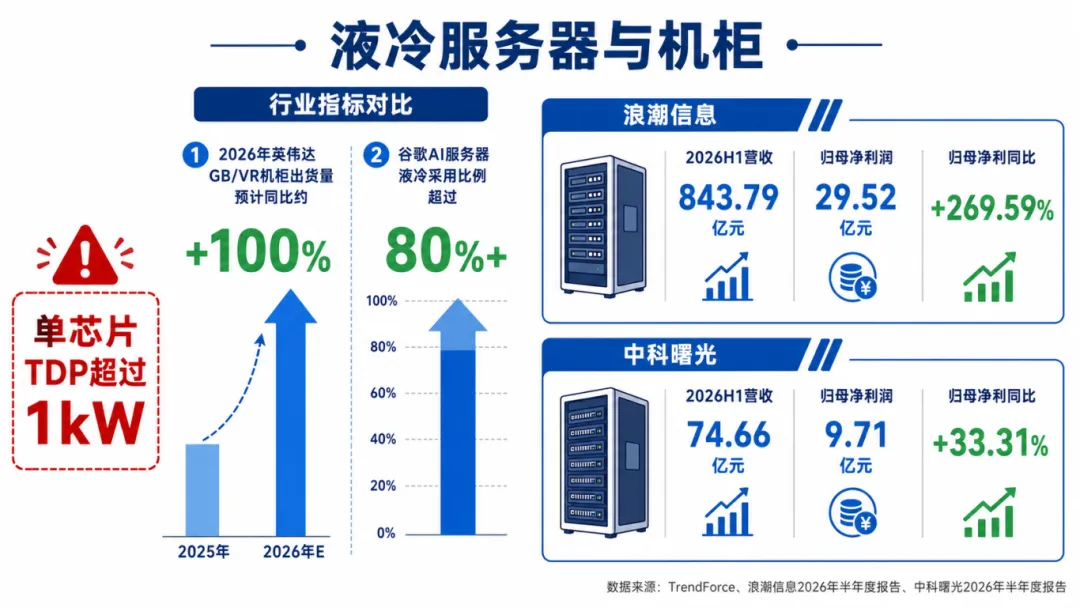
图 2 液冷服务器与机柜
系统商统筹冷源、CDU、末端与控制,漏点管理、调试与售后服务网络,直接决定认证能走多深。市场奔向70亿美元的同时,2025年CDU厂商数量已约40家——蛋糕在变大,切蛋糕的人也在变多。
Vertiv(VRT)|全球数据中心基础设施平台
2026年第二季度营收32.74亿美元,同比+24%,调整后经营利润率22.6%。电力与液冷全栈交付是主线,公司通过并购热实验室与换热厂,补强验证与冷源能力。需关注液冷收入未单列,复杂项目可能推迟确认。
英维克(002837)|端到端液冷平台
2026年上半年营收30.17亿元,其中机房温控收入17.00亿元,同比+25.84%。Coolinside体系覆盖冷板、快接、CDU、机柜与冷源,并已进入国际接口生态。需关注归母净利润同比下降14.32%,液冷收入未单列。
曙光数创(920808)|算力基础设施液冷龙头
2026年上半年营收2.46亿元,冷板液冷收入2.09亿元,同比+290.09%。冷板收入占其总营收的84.77%,公司披露整体市占率连续四年居首。但冷板毛利率仅8.43%,归母净利润亏损7340万元——高增长的背面,是尚未跑通的盈利模型。
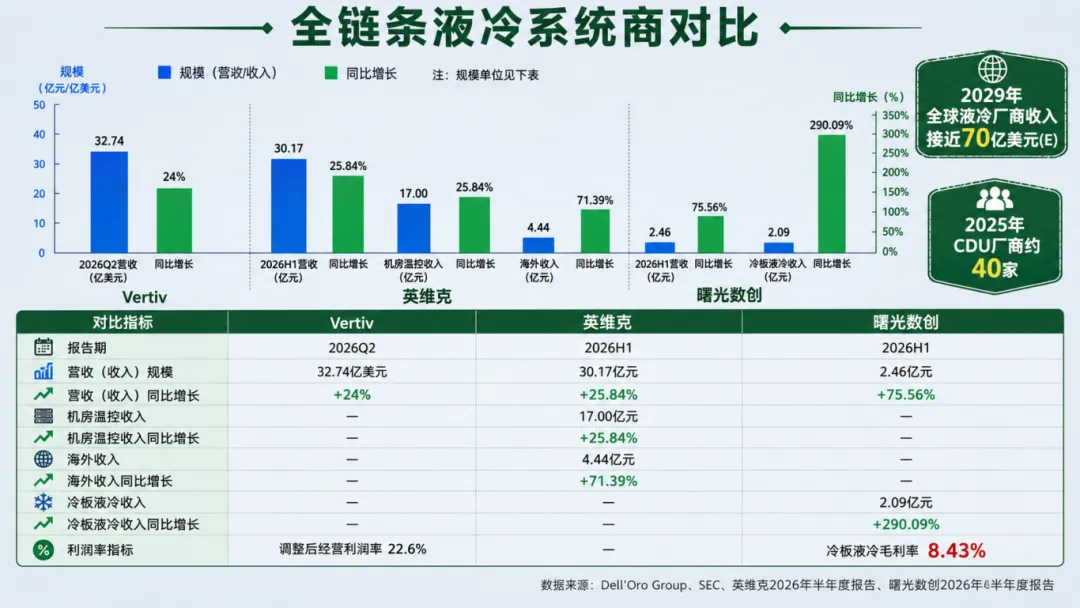
图 3 全链条液冷系统商对比
CDU是隔开一次侧与服务器二次侧的闸门,动态调节流量、温度与压力,本质上是液冷系统的控制中枢。控制精度与可靠性,直接对应可交付的项目等级。
2026年上半年,申菱环境已发货未确认的规模约8亿元;同飞股份的经营现金流由-1.01亿元转为2.41亿元——订单与回款,正在从图纸走向账本。
申菱环境(301018)|机房级环境系统
2026年上半年营收17.56亿元,归母净利润0.54亿元,同比-64.07%。公司推进液冷设备、集成冷站及海外项目,已发货规模快速累积。需关注利润同比下滑,经营现金流-5.54亿元。
同飞股份(300990)|工业温控与CDU
2026年上半年营收16.08亿元,同比+27.27%,归母净利润1.28亿元。公司以CDU和液体恒温设备,把工业温控能力延伸至数据中心。需关注净利润仅增2.45%,液冷收入未单列。
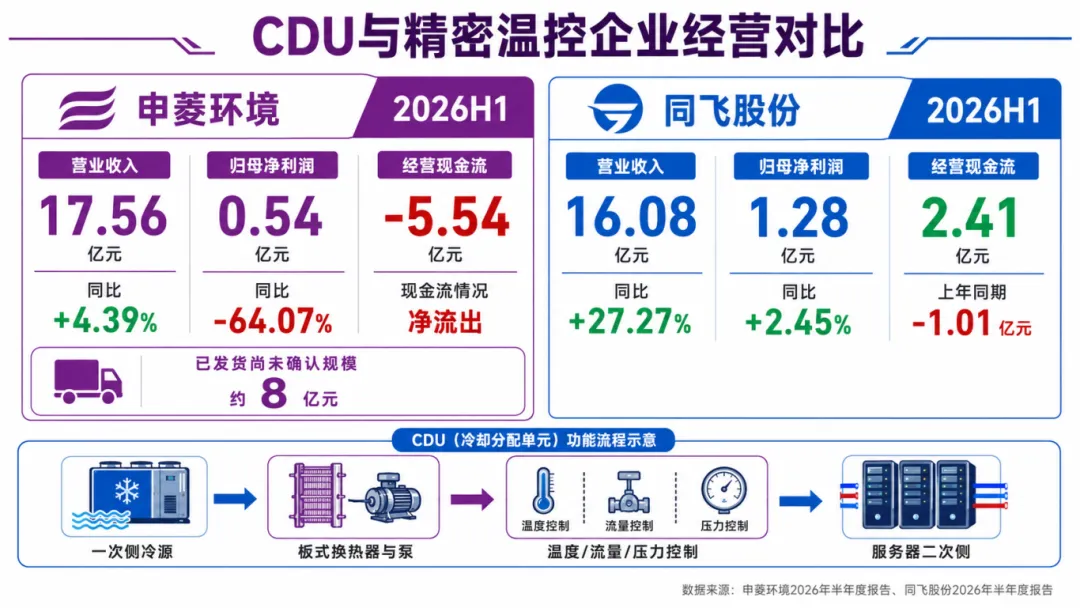
图 4 CDU与精密温控企业经营对比
冷板与板式换热器直接决定热阻、压降与焊接可靠性,需求随高功率机柜同步放大。这一环的工艺壁垒,往往在良率与一致性上体现得最明显。
银轮股份数字与能源业务收入增长41.30%;科创新源数据中心液冷相关收入增长1239.27%,但仍处在亏损区间——放量与盈利之间,隔着产能爬坡这道坎。
银轮股份(002126)|板换与冷板平台
2026年上半年营收90.26亿元,归母净利润4.52亿元,同比+2.50%;数字与能源业务收入9.78亿元,同比+41.30%。公司覆盖一次侧换热到芯片冷板,规划年产1.5万台大型板换线。需关注该分部含非数据中心业务,新产线尚待投产。
科创新源(300731)|服务器液冷板
2026年上半年营收5.17亿元,液冷相关收入同比增长1239.27%,归母净利润-278万元。服务器液冷板快速放量,子公司产能进入爬坡期。需关注折旧与材料成本承压,经营现金流-0.23亿元。
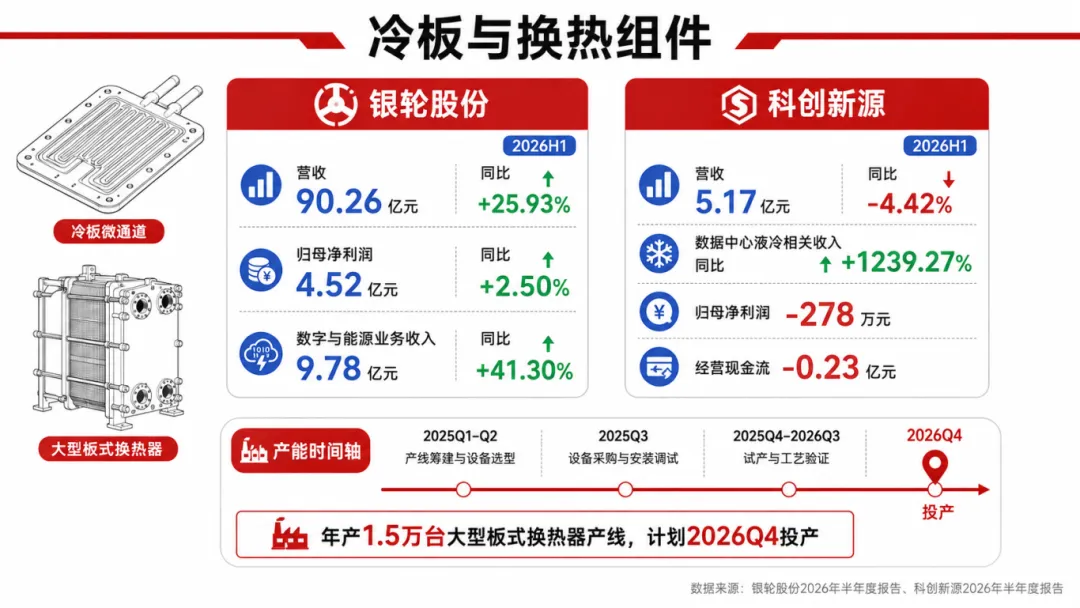
图 5 冷板与换热组件
在液冷回路里,每一个连接点都是一次泄漏风险。快接头、阀件与软管必须同时通过介质兼容、低渗透与插拔寿命三重验证,任何一项不过关,都会成为整柜系统的短板。
川环科技2026年上半年液冷产品含税销售3022万元、增长96.97%,正从样品阶段走向小批量交付。
三花智控(002050)|制冷阀件与换热器
2026年上半年营收169.00亿元,制冷空调零部件收入104.45亿元,该业务毛利率28.37%。公司阀件、泵与换热器平台正向AI数据中心热管理延伸。需关注液冷收入未单列,归母净利润下降3.12%。
川环科技(300547)|液冷管路系统
2026年上半年营收6.26亿元,液冷产品含税销售3022万元,同比+96.97%。液冷管路已进入服务器与云客户的小批量项目。需关注总营收下降9.04%,归母净利润下降23.85%。
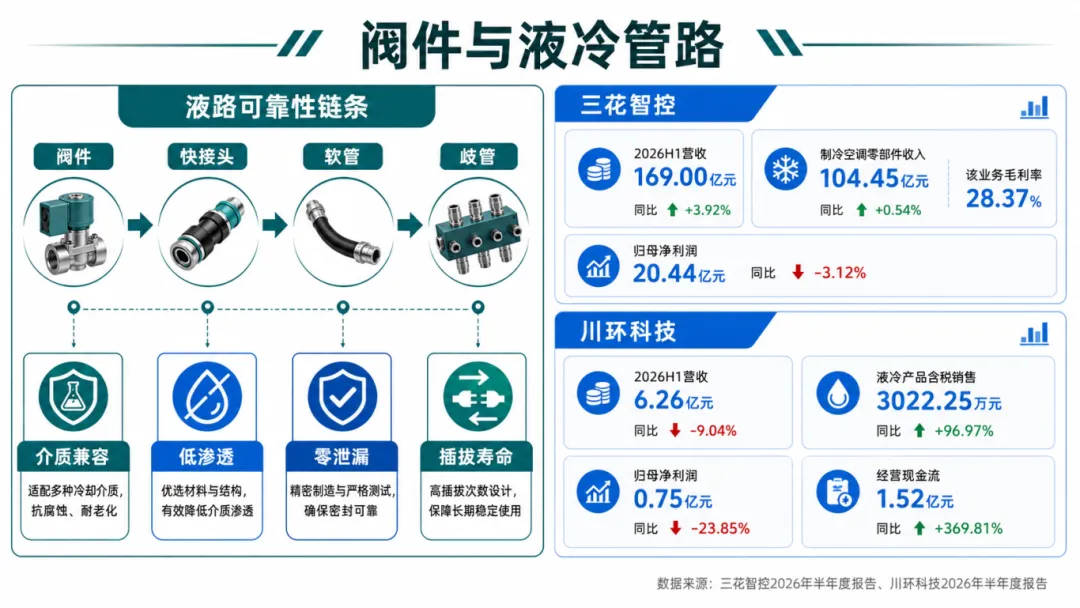
图 6 阀件与液冷管路
浸没式支持更高的热密度,但工质成本、材料兼容、运维体系与标准缺失仍在拖慢普及节奏,短期看冷板式依然是主流路线。
分化已经出现:曙光数创浸没式收入下降81.30%,与其冷板液冷290.09%的增长形成鲜明对照。
巨化股份(600160)|氟化冷却液平台
2026年上半年营收133.40亿元,归母净利润26.50亿元,同比+29.23%。公司布局HFE、PFPE等氟化工质,单相浸没方案入选国家试点。需关注液冷收入未单列,认证与环保规则会影响放量节奏。
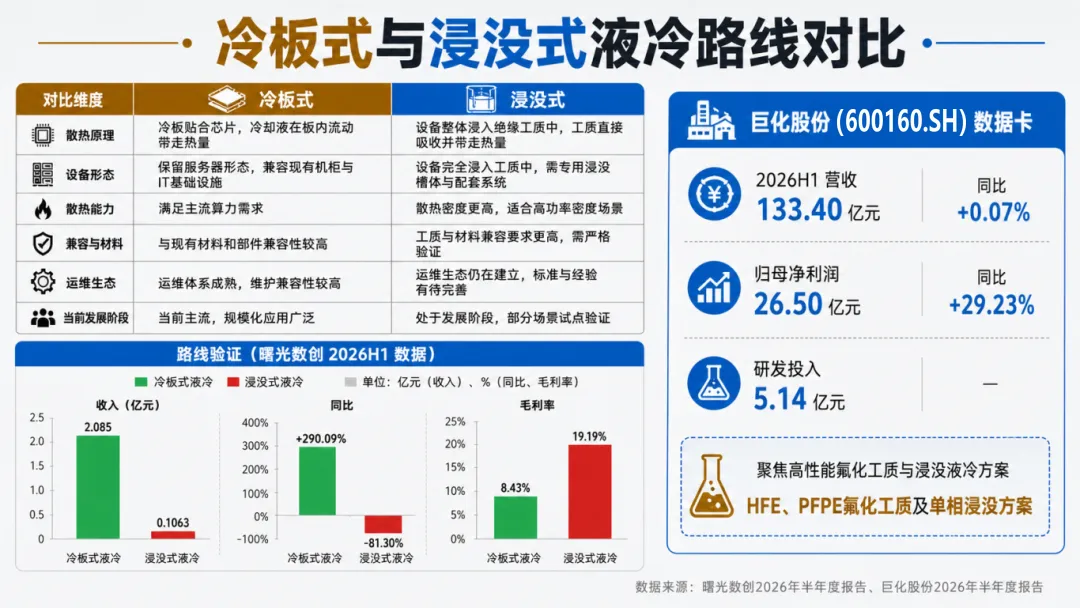
图 7 冷板式与浸没式液冷路线对比
液冷的确定性已经不需要再论证——渗透率翻倍、TDP破kW、机柜能耗上台阶,需求侧的推力足够强。但产业链真正的淘汰赛,发生在"标配"之后:谁能把收入转化为毛利,谁又能把订单转化为现金流。
看这条产业链,建议盯住三个指标:液冷业务的单列披露、毛利率的实际水平、经营现金流的走向。技术路线之争固然精彩,但报表才是最终的裁判。
(本文数据来源于各公司2026年半年度报告、TrendForce、Dell'Oro Group及SEC公开文件。本文不构成投资建议。)
End
查看更多
如果你喜欢本文,请分享到朋友圈,想要获得更多信息,请长按扫码关注我。
撰文/壹语前研 编辑/贝启 排版/小语