ARTICLE · 1035814
AI 恐慌里的防御性资产:SpaceX 的 AI 期权为什么几乎免费?
摩根士丹利最新 SpaceX 报告维持 Overweight,目标价 $300,现价 $148.15,隐含约 +102.5%。SOTP 中 Space $8、Connectivity $118、X&Grok $8、Enterprise AI $165;现价仅隐含 AI 业务约 10% 估值。新 $1.1bn/月 neocloud 合同推动 2026 EPS +1%、2027 EPS +3.8%。
摩根士丹利同时更新了 SpaceX 风险收益,并发布“末日对冲”报告。背景是市场担心基础模型开发放缓,AI 交易波动加大。报告要回答的问题很直接:SpaceX 能不能成为相对防御的 AI 资产?
报告的答案不是“SpaceX 不是 AI”,而是它的估值结构不同。Space+Connectivity 已经提供现金流和估值安全垫,AI 业务在当前股价中只被赋予约 10% 估值。对想保留长期 AI 敞口、又不想承担纯 AI 高波动的投资者,这一点很关键。
SpaceX 的防御性不来自 AI,而来自 Space+Connectivity 已经撑起约四分之三估值;AI 业务在当前股价里只是一个约 10% 定价的期权。
一、AI 放缓恐慌里,SpaceX 的相对抗跌不是偶然,而是估值结构决定的
报告把 SpaceX 放进“防御性 AI”框架,给出五个理由:多元化、可选性、杠杆、估值、Elon。前四点里,估值是最硬的安全垫。作者也明确提醒,SpaceX 本质仍是 AI 公司,AI 交易放缓对它不是没有影响。
多元化体现在 Starship 里程碑与 AI 交易并不同步。报告提到 Flight 14 预计 9 月 22 日,Flight 15 在 10 月下旬至 11 月初。Connectivity 是现金流发动机,Starlink 订阅同比增长超过 100%,现阶段并不依赖行业级 AI capex。
所以它的“防御”是相对防御,不是完全免疫。Exhibit 1 显示,过去一周和一个月,SpaceX 相对关键 AI 可比公司更稳。真正原因不是市场突然给航天溢价,而是它的估值里已经有 Space+Connectivity 托底。
二、Space+Connectivity 约 3/4 估值,给 AI 业务留出了“免费期权”
摩根士丹利 SOTP 目标价 $300 = Space $8 + Connectivity $118 + X & Grok $8 + Enterprise AI $165。报告称,公司约 2 万亿美元市值中,约四分之三估值由 Space 和 Connectivity 驱动。AI-is-free price 约 $125。
当前股价 $148.15,减去约 $125 的 Space+Connectivity 估值,只剩约 $23 给 AI 业务。报告估算,当前股价仅给 AI 业务约 10% 的目标估值。这意味着市场对 Enterprise AI 和 X & Grok 的定价非常保守。
换句话说,Space+Connectivity 提供下行支撑,AI 提供上行期权。投资者买入的不是纯 AI 高波动资产,而是一个有现金流基础设施托底的 AI 看涨期权。这是“防御性 AI”的核心。
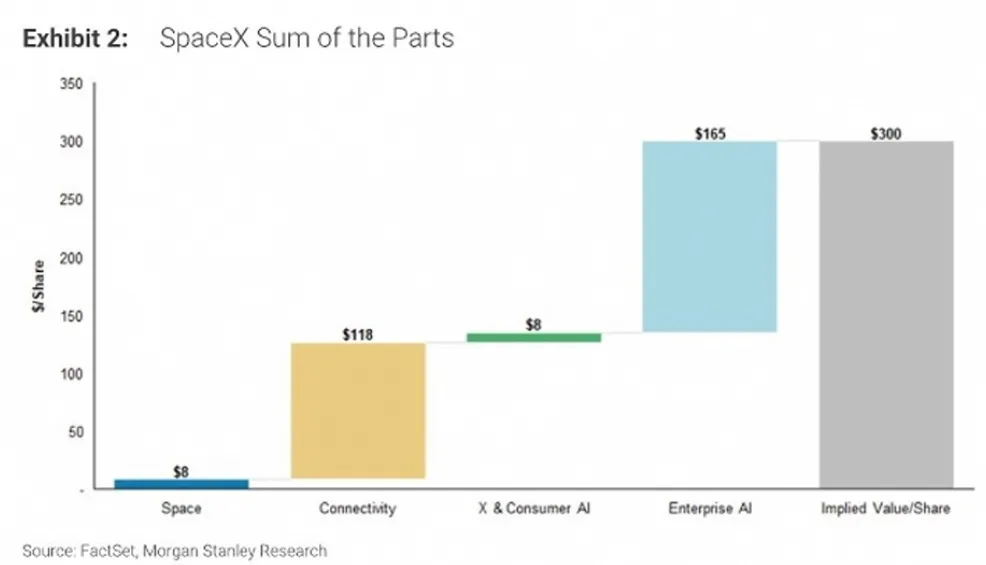
图1:SpaceX 分部估值(SOTP)。来源:Morgan Stanley Research
这张图真正意味着什么?目标价 $300 中,Enterprise AI 是最大一块,但当前股价并没有按这个估值定价。市场分歧就在 AI 折价能否收敛。如果 AI 业务从“免费期权”变成“可定价资产”,股价弹性会远大于 EPS 的短期上修。
三、1GW 算力约加 $27,4.9GW 到 10GW 才是 AI 期权的弹性来源
风险收益更新报告提到,公司新披露了一份 $1.1bn/月 neocloud 合同,从 12 月开始执行。摩根士丹利因此将 2026 EPS 上调 1%,2027 EPS 上调 3.8%。但部分被 Starlink 定价下降和 Starship 测试延迟抵消,目标价不变。
更重要的变量是算力部署。报告给出的总铭牌算力容量为:2025 年 738MW,2026e 2,060MW,2027e 4,940MW,2028e 8,750MW。摩根士丹利 FY27 估计 4.9GW,而公司目标“更接近 10GW”。差距就是 AI 期权。
报告给出敏感性:每增加 1GW 铭牌算力,按 $50/watt、70% 增量 margin、10x EBITDA 资本化,可增加约 $27/股,约当前股价的 15%-20%。乘法关系是:AI 期权价值 ≈ 算力 GW × 单位经济 × 估值倍数。
4.9GW 到 10GW 的差距,比短期 EPS 上调更重要;它决定 AI 期权从“免费”变成“重估”的弹性。
四、$300 目标价隐含 AI 折价收敛;Starship、Starlink 定价和融资是三大证伪点
目标价 $300 基于 2040 年预测、6/30/2027 估值日、11.2% WACC、11.9% 股权成本、Enterprise AI 50% 执行折价。Bull Case $600,Base Case $300,Bear Case $75。现价 $148.15,对应上行约 102.5%,下行约 -49.4%。
公司价值支撑仍在 Space+Connectivity。可变发射成本/kg 从 2025 年 $1,044 降至 2028e $836;Starlink 消费者/企业宽带订阅从 2025 年 890 万增至 2028e 4,124 万。Connectivity 是现金流基础,也是 AI 期权的安全垫。
证伪条件一:Starship 复用进度慢,2026Q4 运营假设落空,Bear 情形假设 2029 年才运营。二:Starlink 用户增长或定价低于预期,Connectivity 现金流下修。三:企业 AI 变现弱、算力部署不到 4.9GW,或单位算力 capex 和 time-to-power 恶化。
如果证伪,股价可能回到 Space+Connectivity 支撑的约 $125 附近;如果验证,AI 折价收敛会推动估值向 $300 甚至 Bull Case $600。风险收益是非对称的,但前提是 Starship、Starlink 和 AI 算力三条线不能同时失速。
后面真正要盯的只有三件事:
1. Starship Flight 14/15 与复用节奏,是否支撑 2026Q4 运营。
2. Starlink 订阅、ARPU 和 neocloud 合同执行,Connectivity 现金流是否稳。
3. AI 算力 MW/GW、capex 和融资,4.9GW 到 10GW 的路径是否兑现。
-------------------------------------------
关注全球投研精读笔记
获取最新行业、公司研究,投资机会,每日追踪各大投行最新投研结论
如需更多资讯,添加微信获取
+ 全球投研精读笔记 & 产投Lab