ARTICLE · 1039541
【AI制药】38亿美元砸向一个赛道,但79%只进了3家公司——2026年制药变局全记录
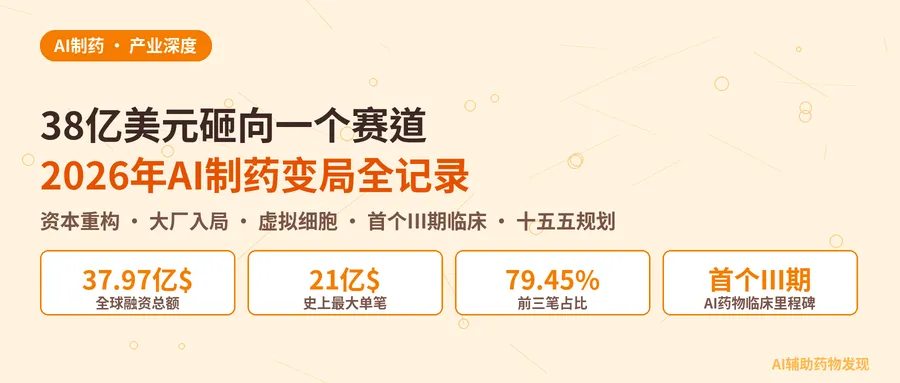
📌 本文导览 37.97亿美元融资、79.45%流向头部3家;科技大厂三条路线全面下场;“虚拟细胞”成为最热技术方向;全球首个AI全流程药物进入III期临床;“十五五”规划首次写入AI制药。一文看懂2026年AI制药的结构性变局。 |
2026年9月16日,AI制药历史上值得记住的一天。
这一天,丹麦制药巨头诺和诺德宣布与Anthropic达成AI药物发现合作——全球最赚钱的减肥药公司,开始用Claude设计下一代药物。
同一天,字节跳动拆分出来的AI制药公司Anew Labs官宣完成2.9亿美元首轮独立融资,红杉中国、IDG、高瓴联合领投。
还是这一天,英矽智能宣布其AI发现的药物Rentosertib完成III期临床首例患者给药——全球第一个AI发现靶点、AI设计分子的药物,走到了上市前的最后一关。
三件看似独立的事,在同一天发生。资本、技术、临床三条线,在这一刻交汇。
如果你还在把AI制药当成一个“未来概念”,2026年的数据会告诉你:这个赛道已经完成了从“讲故事”到“真金白银”的惊险一跃。
先看一组数字。
2025年8月到2026年9月,全球AI制药领域完成至少29笔融资,总额37.97亿美元。
听起来很多?但拆开看,你会发现一个残酷的事实:前3笔交易拿走了79.45%的钱。
排名第一的是Isomorphic Labs——DeepMind创始人哈萨比斯创办的AI制药公司,B轮一笔就拿了21亿美元,占全年总额的55.3%。这是AI制药历史上最大的单笔融资,多国主权基金排队参投。
第二名是Xaira Therapeutics,一成立就拿了10亿美元。第三名是华深智药旗下的Earendil Labs,7.87亿美元,直接刷新了2026年全球生物技术融资纪录——注意,不只是AI制药,是整个生物技术领域。
后面的名单同样豪华:Chai Discovery拿了4亿美元,OpenAI战略入股,估值38亿美元;字节的Anew Labs首轮2.9亿美元,估值15亿美元。
这组数据说明什么?
资本不再为“AI+制药”的概念买单了。
2024年以来,这个领域累计完成621笔交易、融资326亿美元,但交易数量已经连续三个半年期下降。钱在变多,拿到钱的公司在变少。
没有可验证的技术平台、没有临床管线数据的AI制药公司,正在被资本抛弃。这个赛道已经从“广撒网”进入了“头部通吃”阶段。
中国市场的故事同样精彩。
2026年5月,剂泰科技登陆港交所,成为“AI药物递送第一股”——成立仅6年,募资超21亿港元,公开发售超额认购6900倍,首日暴涨126%。
至此,晶泰科技、英矽智能、剂泰科技——中国“AI制药三小龙”正式齐聚港股,分别卡位AI小分子发现、AI全流程制药、AI药物递送三条赛道。
百度支持的百图生科也在3月秘密递表港交所,冲刺“AI大模型制药第一股”。它手里握着2680亿参数的生命科学大模型xTrimo V4,还有与赛诺菲超10亿美元的战略合作。
2026年最重要的变化,不是某家公司融了多少钱,而是科技巨头从“旁观者”变成了“核心玩家”。
而且它们的打法,已经清晰分化成了三条路线。
第一条路:自研管线——自己下场做药。
代表是字节跳动和Anthropic。
字节6月把AI制药业务整体拆分成Anew Labs,核心团队约50人,算法平台加4条临床前管线全部注入新公司。字节保留56%股权,继续提供火山引擎算力,但让制药团队按制药的节奏独立运转。
Anthropic的动作更激进。4月花4亿美元收购了Coefficient Bio——一个成立仅8个月、不足10人的团队,创始人来自基因泰克。9月,Anthropic在旧金山开设了自己的湿实验室,开始做真正的生物实验。
一家大模型公司,开始养细胞了。
第二条路:平台基建——做卖水人。
NVIDIA今年1月与礼来共建AI联合创新实验室,5年投入10亿美元;6月发布BioNeMo Agent Toolkit,被50多家企业采用——连Anthropic和OpenAI都在集成它。
OpenAI 4月推出生命科学推理模型GPT-Rosalind,首批客户包括安进、莫德纳。
亚马逊AWS推出Amazon Bio Discovery平台,集成40多个生物基础模型。与纪念斯隆-凯特琳癌症中心合作,把抗体设计从几个月压缩到几周:生成28.8万个候选序列,验证出46个确认结合物,最优结合强度KD值0.66nM。
华为则发布了覆盖研发、临床、生产、供应、器械五大环节的全流程智慧制药体系,9月与振东制药共建“AI药研联合创新实验室”。华为的定位很明确:只做算力和算法的底层赋能者,不碰药物本身。
第三条路:资本+技术混合。
腾讯医药领域累计投资超50亿元,覆盖晶泰、英矽、先为达等公司。但2026年2月,腾讯公开了一个AI设计的GLP-1减肥药专利——一条全新的短序列多肽。从“投药企”到“做新药”,腾讯也下场了。
阿里达摩院6月发布灵枢细胞模型,在25支顶尖团队参与的虚拟细胞挑战赛中综合排名第一。
如果说AlphaFold解决了“蛋白质长什么样”的问题,那么2026年最火的方向是回答下一个问题:药物进入人体后,细胞会发生什么?
这就是“虚拟细胞”——在计算机里构建一个数字细胞,模拟药物与细胞的相互作用,提前筛除失败方案。
Xaira的X-Cell模型,49亿参数,在Tahoe-100M数据集上Pearson指标达到0.31,超过此前行业标杆STATE模型的0.22。听起来提升不大?但这个性能跃升只用了不到一年。
消息一出,国内虚拟细胞赛道直接热了。2026年4月以来,国内该赛道发生近10起融资,红杉、君联、百度风投悉数入场。阿里的灵枢模型拿下挑战赛第一,西湖大学郭天南团队在Nature发表人体蛋白质组空间图谱。
有趣的是,Xaira最年轻的联合创始人黄步威,毕业于浙江大学。杭州-长三角,正在成为全球虚拟细胞研究的另一个重镇。
但2026年最值得深思的技术信号,来自和铂医药。
9月,和铂旗下诺纳生物发布HCAbLM——全球首个全人源仅重链抗体语言模型。
小模型碾压大模型,凭什么?凭数据。HCAbLM学习了仅重链抗体独有的“序列语法”——这些数据,通用大模型的训练语料里几乎没有。
在AI制药领域,“大而全”不一定打得过“专而精”。拥有独有实验数据的公司,可以在特定任务上吊打通用大模型。
这也解释了为什么科技巨头都在建湿实验室——数据闭环,正在成为AI制药的核心壁垒。
所有故事,最终都要接受临床的检验。2026年,这个检验开始了。
9月10日,北京协和医院和上海市肺科医院,英矽智能的Rentosertib完成III期临床首例患者给药。
这个药的特殊之处在于:靶点是AI发现的,分子是AI设计的。
靶点TNIK,由AI平台PandaOmics从多组学数据中锁定——此前人类从未把这个靶点和特发性肺纤维化关联起来。分子由Chemistry42平台生成,从靶点发现到进入临床只用了18个月,合成测试的分子仅约80个。传统方式,这需要4年以上。
特发性肺纤维化,中位生存期3-4年,被称为“不是癌症的癌症”。
II期临床数据发表在Nature Medicine上:60mg剂量组用力肺活量提高98.4mL,而安慰剂组下降20.3mL——不只是延缓疾病进展,还可能出现逆转。
更意外的发现来自9月7日发表在Nature Biotechnology的研究:在6个独立的蛋白质组学衰老时钟检测下,Rentosertib让患者的生物学年龄逆转了2.7-3.5年。
当然,III期才是终极考验。320名患者、47个中心、52周双盲对照。结果预计2029-2030年揭晓。
其他管线也在推进:晶泰的RTX-117进入I期临床,英矽的可穿透血脑屏障NLRP3抑制剂完成I期首例给药,剂泰的首款AI赋能制剂新药已完成III期。
效率数字也在累积。普华永道数据显示,AI可将临床前研发周期压缩至1年左右,效率提升2-4倍,降低30%以上无效试错成本。高盛估计,AI有望将药物上市时间缩短20-25%,整体开发成本降低25-30%。
2026年9月18日,工信部等十部门发布《医药工业发展“十五五”规划》。
这份中国医药工业最高级别的五年规划里,有一个历史性细节:首次专设“AI制药高价值应用场景培育”专栏,明确“重点开发应用AI赋能靶点筛选、药物分子设计与优化等应用场景”。
量化目标同样激进:2030年规上医药工业营收超3.5万亿元,首创新药占全球比例达25%以上,创新药产业规模年均增速20%以上。
这意味着,AI制药从企业的自发探索,正式上升为国家战略。
地方的响应更快。上海张江药谷大会披露,上半年国内创新药对外授权81笔、1100亿美元,赛诺菲把90%的全球同步开发项目纳入中国。上海对国际多中心临床试验的补贴最高2000万元。
值得注意的是,中国创新药的出海逻辑也在变。石药185亿美元、恒瑞152亿美元的天价BD背后,跨国药企的关注点已经从单一产品延伸到技术平台——韩国SK生物制药花25亿美元买英矽智能的合作,买的不是一个分子,而是整套AI制药平台能力。
从“产品出海”到“能力出海”,AI正在成为中国创新药的新筹码。
回看2026年的AI制药,三个变化是结构性的。
第一,干湿闭环成为标配。Anthropic建湿实验室,字节搭干湿闭环体系,和铂用小数据吊打大模型——没有真实实验数据喂养的AI,已经拿不到制药行业的入场券了。
第二,AI从辅助工具变成了核心引擎。和铂医药CEO王劲松说得精准:“如果说过去是从外向内,现在则是由内而外”。Rentosertib是最好的注脚——靶点是AI发现的,分子是AI设计的,整个研发链条里AI不是助手,是发起者。
第三,资本向头部急剧集中。79.45%的钱流向3家公司,这个比例本身就是答案:概念红利期结束了,平台和管线才是硬通货。
当然,不确定性依然存在。Rentosertib的III期结果要等3-4年,数据孤岛依然难以打破,行业里也开始鱼龙混杂——有企业人士透露,药企找AI合作伙伴的标准已经从“发现并验证革命性靶点”降到了“靠谱就行”。
但无论如何,2026年9月16日那三枚信号弹已经升空。
AI制药的莱特兄弟时刻,正在到来。
New Market Pitch、Bot Memo、中新网、第一财经、36氪、证券时报、解放日报、人民网、光明网、动脉网、中国政府网、各公司官方公告(英矽智能、晶泰科技、和铂医药、Isomorphic Labs、NVIDIA、OpenAI、AWS、华为、诺和诺德等)