ARTICLE · 1040614
AI能救电视台吗?
AI能救电视台吗?
文|胡毓靖 编辑|刘南豆 
地方电视台的“内容荒” AI内容进入地方卫视,是谁在需要谁?就AI影视剧的处境、地方卫视的国有属性而言,直观的答案是,前者需要后者。 尽管AI内容此前已经在网播平台验证了自己的号召力,不论是红果、抖音上的AI短剧、短片,还是爱奇艺、腾讯视频播出的AI长片、中剧,都在实质层面获得了大量观众接纳,但是这种价值验证停留在民间的市场化行为层面,进入电视台,才是行业合法性、合规性的盖章认可。 它向行业传达的信息是,AI影视尚在蓝海阶段,将得到潜在的政策红利的长线扶持,这正是《后西游记》在股市激起如此大反响的最重要原因之一。 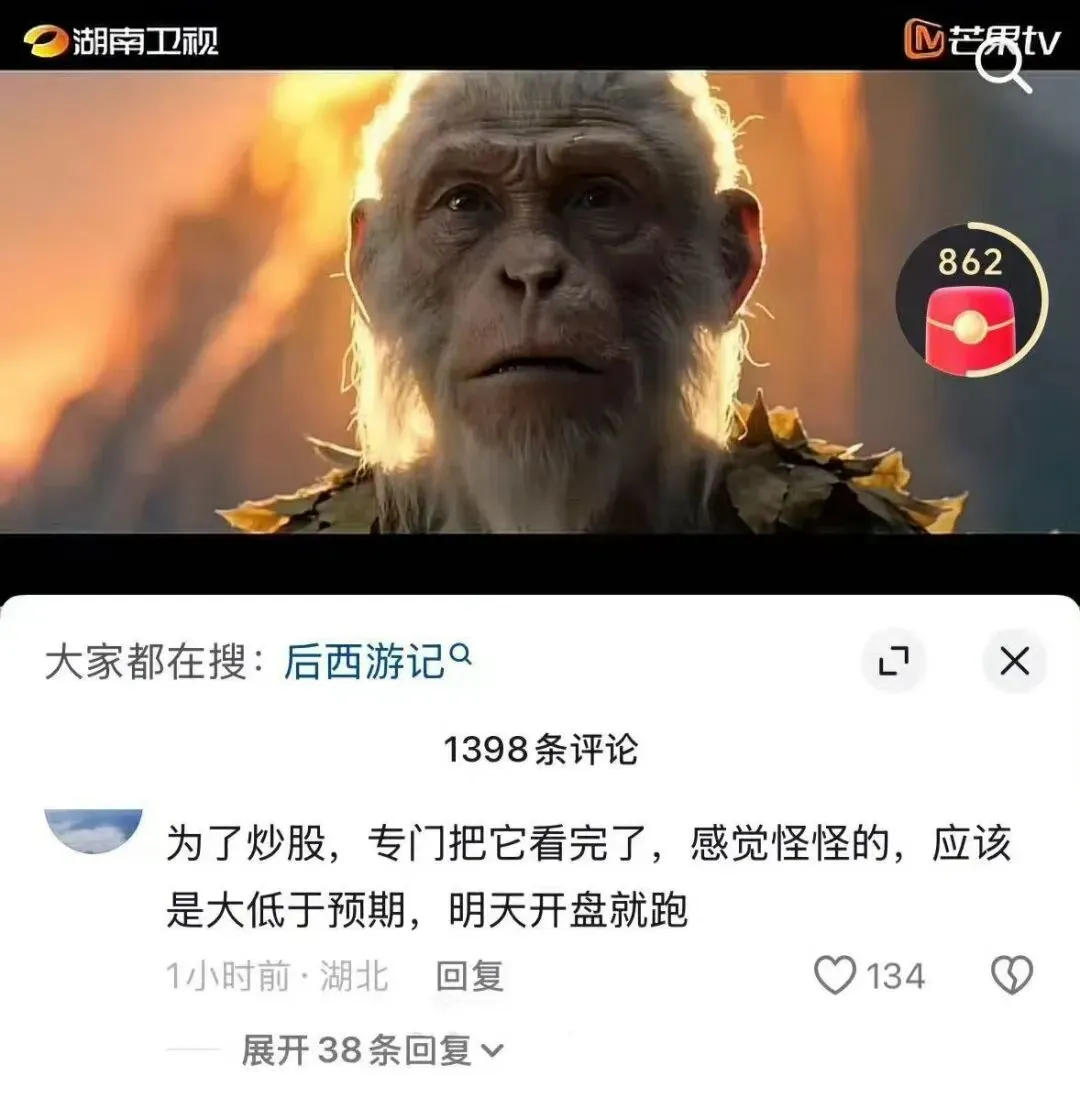
然而,脱离宏观的产业前景来看,就眼前而言,电视台对AI内容的需求恐怕更为强烈、更紧迫。因为AI内容的主要播出渠道不是电视台,上星、上黄金时段的需求是阶段性的,而电视台对AI内容的需求是长线的,甚至带有救命稻草的意味。 最为急迫的原因在于,电视台的新鲜内容供应捉襟见肘。多数电视频道需要24小时的内容供给,然而,长视频主导内容的投资、制作和播出后,电视台持续面临内容收缩,不断削减开支,精简制作团队,多数卫视只保留了几档广告主认可的老综艺IP,剧集上则是采购二轮剧、老剧,或凭借上星价值,以较低的采购价格,维持作品的更新。 CVB中国视听大数据显示,2026年播全国上星频道共播出电视剧753部,其中首播剧只有73部,这意味着九成的电视剧都是老剧。 毒眸翻看酷云最近的黄金时段收视率,发现不少频道甚至黄金档也在靠“陈年老剧”填版面,除了湖南卫视播出的新剧《飞到你心上》,收视排名靠前的其他卫视还在播《闯关东》《都挺好》等多年以前的老剧,和长、短视频的内容供给似乎不处在同一个次元。 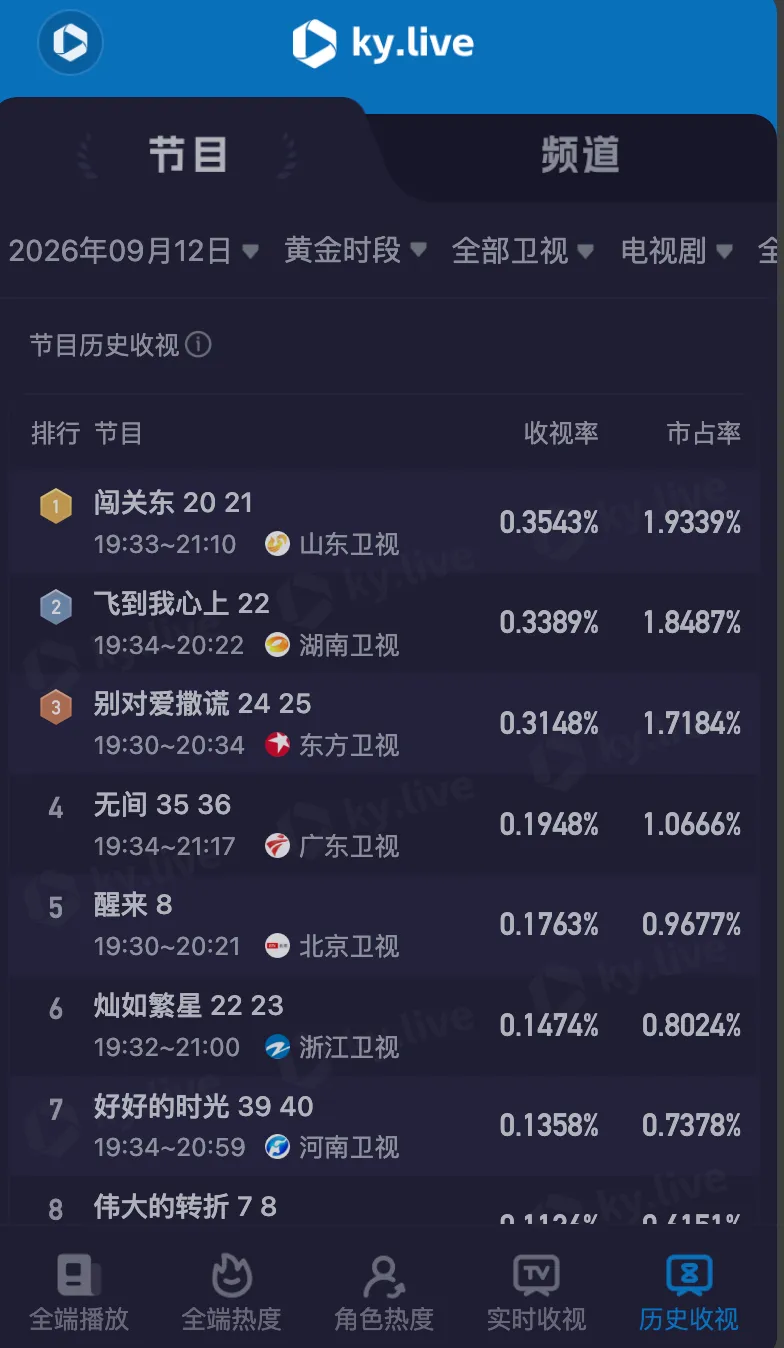
即便是东方、浙江、江苏等相对老牌的卫视,在“大剧看总台”的策略下,电视剧的头部资源正在进一步向总台集中,今年的《兰香如故》《太平年》《主角》等有份量的大剧都在央视播出。 对制片方而言,总台的覆盖面、宣发资源和播出确定性,仍是许多大剧首轮发行时最具吸引力的选择。那么地方卫视的上星价值,会进一步被稀释,处境就更为被动了,即便是重播剧,也只能几家相对老牌的卫视联合起来采购分销,维持黄金档的基本供给,节目单的差异性就更微弱了。 在这种态势下,即便是为数不多的存量观众,也已经明确感知到,大多数电视台的重播率在持续增高,同时为了填补版面、换取收入,广告数量多、内容劣质,甚至带有诈骗属性,严重影响了观众的打开率和体感,急需从内容供给上进行调整。 
拥抱AI的N种方式 AI内容在此时进入电视台的视野,主要任务便是输入新鲜的内容。从目前在电视台播出的作品来看,主要可以分为以下几类。 一是AI短剧、长剧,比如东方卫视“品质东方 微剧场”去年播出的短剧《太阳坠落之时》,浙江卫视年初的《中国传说·白蛇》,还有最近引起行业热烈讨论的、体量更长的《桃花谭记》和《后西游记》,分别在安徽卫视和湖南卫视播出。 从题材来看,古典IP最受青睐,这类IP本身就是国民级内容,电视观众对不同版本的《西游记》《红楼梦》都算热忱,电视台也一直很“觊觎”古典IP的翻拍,但过往因为资金和制作能力有限只能作罢,而在AI的辅助下,地方卫视也具备了参与开发这类IP的能力,AI内容的第一轮尝鲜也都选择了这类题材。 第二类是AI文化类的纪录片、短片,例如湖南卫视刚刚播出的《台湾岛纪》、江苏广电的《神遇:当苏格拉底遇上孔子》、北京电视台的《长征·江河纪》等。在这方面,AI主要承担了历史场景还原、人物模拟和视觉化表达,电视台原有的采访、文献和地方文化资源仍是内容基础。 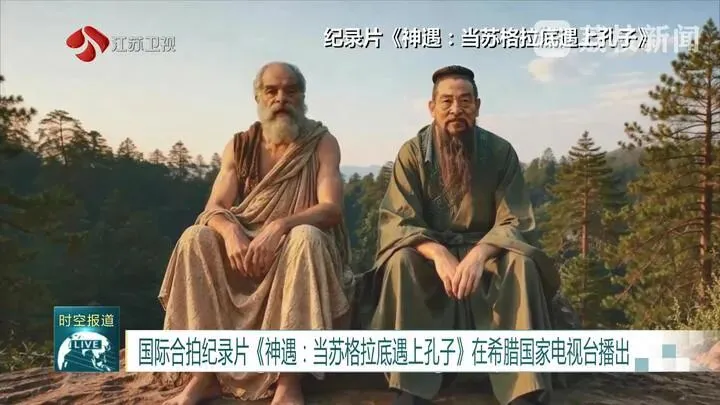
最后一类,也最为主流的应用方式,则是将AI嵌入既有节目做内容辅助。河南春晚用AI处理人和马的互动、文化遗产的视觉呈现,上海都市频道在健康节目中使用AI手语角色,以及现在应用广泛的AI新闻主播等等,这类节目不以AI内容本身为卖点,主要是为了提高制作效率、补足实拍无法实现的场景,或是增加节目的服务功能。 总的来看,目前电视台目前的AI应用带有比较浓的公益、宣传色彩,这既体现在内容或多或少带有的文旅、文化属性上,也体现在使用AI的目的上,比如成为首个播出AI短剧、长剧的平台,争取更多的关注和讨论等。 同时,大多数电视台仍然是与抖音等平台合作来完成AI内容的制作,扮演的角色还是内容分发平台。只有像湖南广电、江苏广电等少数几家对外声称自建模型、工具平台,从底层建设AI制作能力。 比如江苏广电开发的荔枝传媒大模型和AI Hub智能工具平台,主要用于选题洞察、剧本和分镜生成、演员与场景推荐、数字替身、多语种翻译等环节;湖南广电的芒果灵创则主要面向影视制作,整合了不同模型,提供分镜、美术、视频和后期等流程工具,应用方向与自身强势内容相契合。 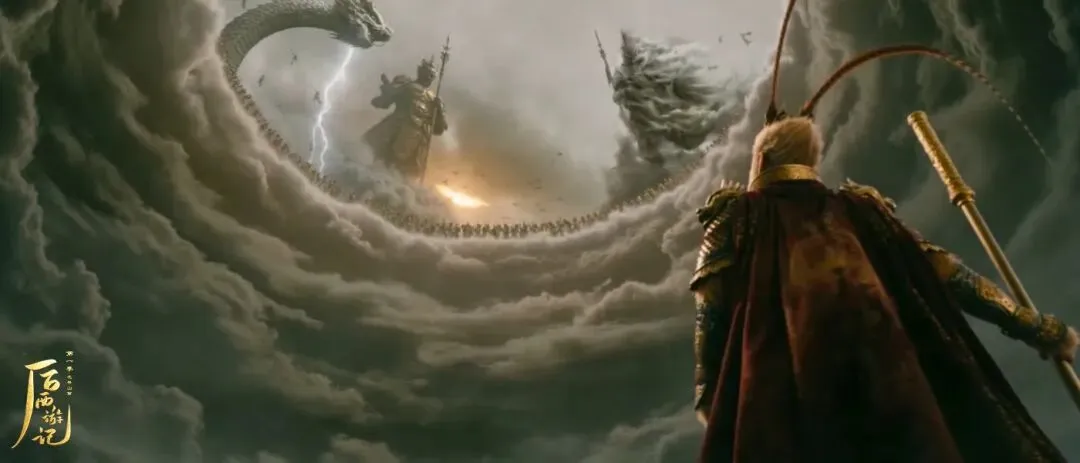
由此来看,电视台拥抱AI的方式大体有两个层级。多数电视台先从播出和联合制作入手,用较低成本补充内容供给,开发本地文化资源,也借助“首次上星”“首次进入黄金档”等概念获得行业关注。少数资金、技术和制作基础较强的广电机构,开始建设自己的生产工具,尝试建立稳定的AI内容产能。 现阶段,前一种方式更容易普及,也能一定程度缓解地方台眼下的内容供给压力,但AI究竟能在多大程度上改善电视台的生存状况,还需要回到电视台自身的内容能力与经营困境来讨论。 
长期以来,多数地方电视台与主流的影视内容消费之间存在一定距离,这意味着管理和制作团队接触新创作者、理解观众需求的机会也在减少。当内容生产方式与消费习惯持续变化,既有的选题经验、制作流程和评价标准如果不能及时调整,电视台与大众喜好之间的距离,还可能进一步拉大。 客观而言,AI的确是一个低门槛的创作工具,但它降低的是制作的门槛,而非作品竞争的门槛。观众更适应的AI内容平台,仍然还是AI内容诞生的地方——互联网视频平台,这不仅是媒介便捷性的原因,更是因为这些长、短视频平台掌握了AI创作最为核心的人才、技术,主导着AI内容的创作和消费。他们的作品与观众喜好之间相互形塑、密不可分。 而全国上千个电视台,具备打造AI生产创作平台能力、与观众喜好保持相对同频状态的,只有湖南卫视这样的极个别,它的经验对于早在移动视频年代就已经落后的电视台而言,并没有很高的参考和借鉴性。 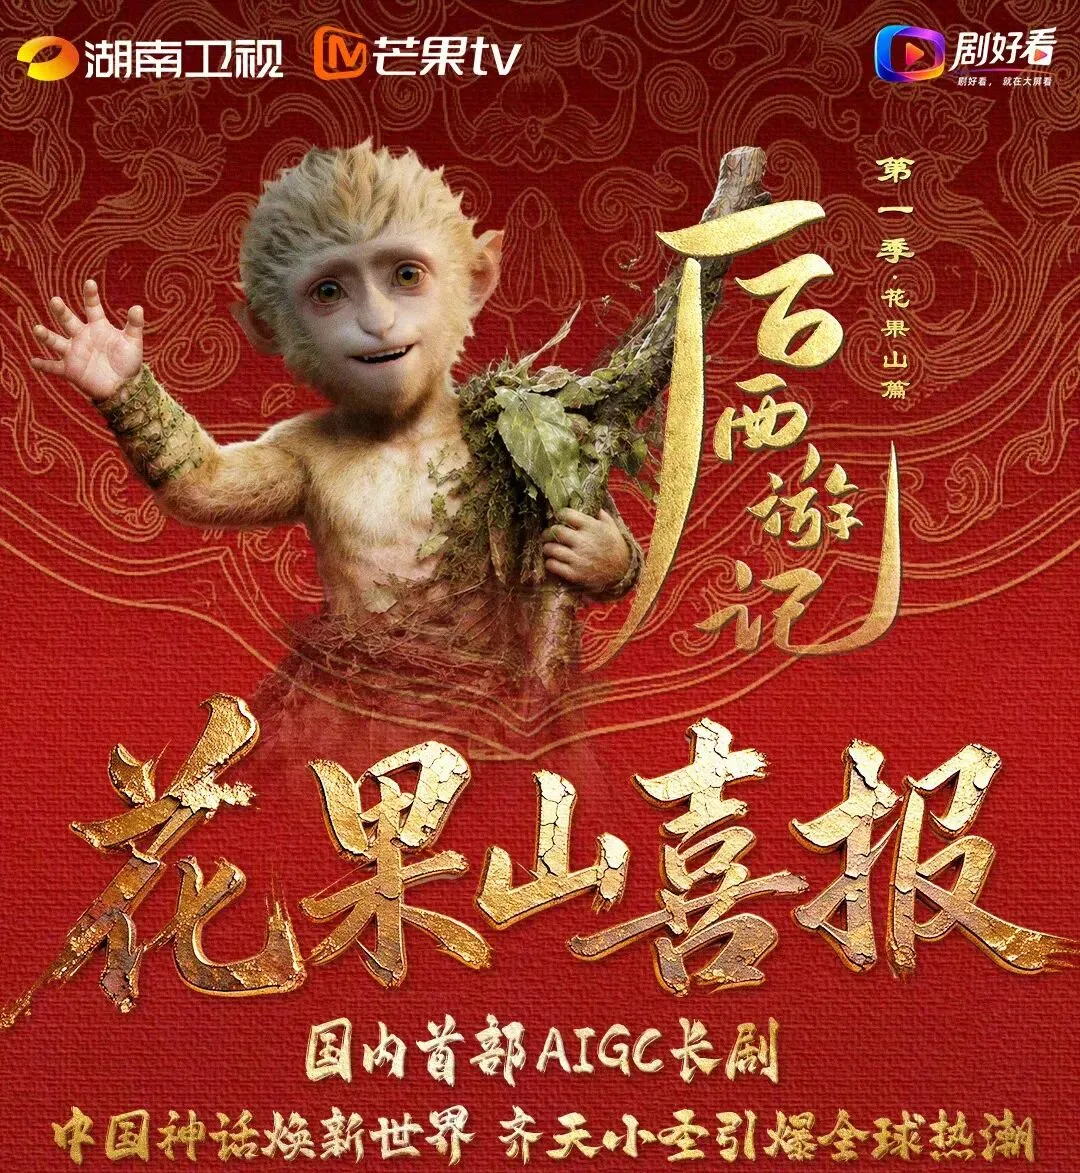
某种程度上,曾经让电视台边缘化的原因,在AI时代并没有得到革除和改善,主要矛盾如果没有得到缓和,解决次要矛盾,显然也不足以彻底扭转电视台如今的生存处境。 但正如前文所讨论过的,如今多数电视台所面临的最紧要的问题,并不是弯道超车,彻底扭转劣势处境,而是填充内容版面,不再在生存线上挣扎。 在这个意义上,AI某种程度上可以缓解电视台的燃眉之急。在过去十多年时间里,大多数电视台都经历了资源和人力上的精简,同时在当下的时间节点,AI影视创作工具、平台使用的便捷性和生成表现,已经进化到相对成熟的地步,可以一定程度上满足电视台的内容供给需求,又不会占用过高的资金和人力成本,二者之间在资源配置上相对适配。 就内容层面而言,对于仍然习惯收看电视的观众来说,AI影视并不需要一味追赶前沿热点。古典故事、地方文化和情感内容,本就是电视荧屏内容的重要内容。围绕这些内容展开创作,用新的视听表达讲新的故事,或许比照搬网络平台的热门题材,更符合地方电视台的实际需求。 不过,填上播出时段与缓解经营压力,终究是两件事。新增内容能否带来收视率的提升,能否获得广告主认可,制作环节节省的成本又能否覆盖持续投入,都需要在一部部作品的播出中得到验证。 “第一部”的新鲜感总会过去,AI剧或许有机会缓解内容供给的困境,为电视台争取调整的时间。至于这些时间能否换来更有效的制作机制、更稳定的观众关系和收入来源,还要靠电视台自身更长足的能力。
不是弯道超车,是救命稻草。
在AI的潮流面前,电视台也不想被落下。
9月17日,《后西游记》原班人马制作的AIGC纪录片《台湾岛纪》在湖南卫视、芒果TV播出,加上即将在国庆期间上线的《后西游记》“战天宫篇”,不到一个月时间里,湖南广电紧锣密鼓发布了三部AI长篇叙事的作品。
尝鲜AI内容的不止湖南卫视,包括江苏、浙江、安徽、广东等还保持着一定号召力的地方卫视,都将AI内容纳入了电视台供给库中。
这选择不难理解,毕竟多数电视台都错过了移动互联网的风口,而AI对内容制作的颠覆性,似乎比当年的互联网还要大。大多数电视台如今资金紧缩、内容供给短缺,需要作品填充7x24小时不断供的时长,而AI“把影视剧的价格打了下来”,当然是必须抓住的机会。
湖南卫视的《后西游记》反响已经足够强烈,但对于多数电视台而言,这种模式是否具备参考和借鉴意义?答案可能并不如想象的乐观。内容制作的竞争里,落下一程,便是群山万重,没有弯道超车。
AI不是万能的
从跟播、重播到尝试首播,从采购成片到参与开发,AI为地方电视台提供了一些重新组织内容供给的可能。但从几部作品的尝试,走到稳定的内容生产,再到经营状况的改善,中间仍有很长的距离。制作工具的更新,很难弥补电视台在过去十多年里失去的市场位置。