ARTICLE · 1048304
收到税局通知:发票和账面成本差异,自查说明模板可参考
收到税局通知:发票和账面成本差异,自查说明模板可参考其实不必慌乱,发票金额和账面成本两者统计口径不同,产生差异是经营中的正常现象。关键是要把差异的构成一项一项搞清楚,整理成一份清晰的自查说明。 税务系统统计的"发票总额"和利润表上的"总成本",根本不是同一个口径。 税务系统统计的是你公司全年取得发票的票面金额合计,只要对方给你开了票,不管这笔钱进了哪个科目,都会被统计进去。 而利润表上的"总成本",是按照权责发生制当期实际确认的成本费用。它只能反映当期损益,不反映所有取得发票的支出。 当年采购的设备、车辆、软件、土地使用权等,发票金额全额进入税务系统统计,但账务上计入资产科目,只通过折旧或摊销分期进入利润表。 员工工资、五险一金、工会经费等,这些支出不需要取得发票,直接凭工资表、社保缴费凭证入账,但税务系统的"发票总额"里不包含这部分。 向政府部门、事业单位缴纳的各类费用,取得的是财政票据而非增值税发票。这些票据可以入账进成本,但不在税务发票统计范围内。 向个人采购小额零星支出(单次不超过1000元),可以凭支付凭证入账,不需要发票。这类支出金额通常不大,但笔数多,汇总起来也会形成差异。 当年销售的存货,可能是以前年度采购入库的。当年结转的销售成本中,有一部分对应的是以前年度取得的发票——这些发票早就统计在以前年度了,不会出现在当年的发票总额里。 年末已经发生但尚未取得发票的费用,按权责发生制需要预提或暂估入账。这部分成本已经进入利润表,但发票还没到,自然不在当年发票统计中。 尊敬的XX税务局: 我XXXX有限公司,统一社会信用代码:XXX。我司于XX年XX月XX日收到贵局涉税风险提示:全年取得发票总额与利润表账面总成本数据不一致。系统统计发票金额为XX万元,利润表列示总成本为XX万元。 我司已安排财务人员逐项核对业务单据、梳理账务,现将差异形成原因自查说明如下: 全年取得增值税发票合计金额:XX元(数据取自电子税务局统计); 当年取得发票计入固定资产、无形资产,本年计提折旧、摊销金额:XX万元; 经营中取得招待费手撕票XX万元; 账面计提员工工资、社保费用金额:XX万元; 行政事业单位财政票据入账成本金额:XX万元; 符合规范的零星收据入账支出:XX万元; 结转使用的以前年度库存商品成本:XX万元; 年末暂估入账、尚未取得发票的成本费用XX万元; 上述各项合计金额:XX万元。 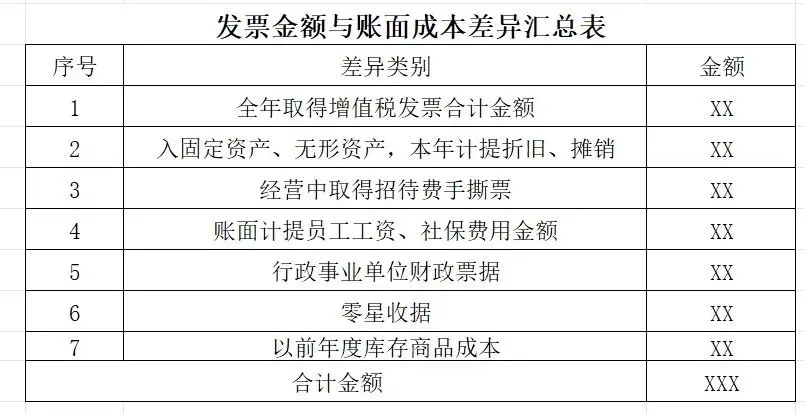
经本次自查核实,差异对应的支出均为企业真实经营成本。若主管税务机关需要进一步补充资料核实,我公司将积极配合提供相关佐证材料。 特此说明。 单位全称(加盖公章):XXXX有限公司 日期:XXXX年XX月XX日 希望这份模板能给您一点参考。若企业账务差异情况复杂,可结合自身真实业务完整整理佐证资料。 免责提示:本文模板仅作为财务实务参考示例,不构成税务处理、财税实务操作的法定依据。
接到税务专管员的电话,说系统里你公司全年取得的发票总金额,和利润表上的成本总金额对不上,差异较大,要求说明原因。
我们要先搞清楚:为什么两者会不一致?
差异最常见的原因:
1、计入固定资产、无形资产的支出
2、工资、五险一金以及工会经费等支出
3、经营中取得招待费手撕票支出
4、行政事业单位专用票据
5、零星支出收据
6、以前年度库存成本结转
7、预提费用、暂估入库
情况说明(可参考套用模板)