ARTICLE · 1064476
a16z 最新观察:AI 让做软件越来越便宜,但真正稀缺的东西变了
过去两年,AI 最容易被观察到的变化,是模型越来越强、代码越来越容易生成。但如果从创业和投资的角度重新看这轮技术周期,会发现一个更基础的变化正在发生:软件的供给成本正在快速下降,而用户需求、注意力、分发渠道和真实业务场景并没有同步扩张。
这已经开始出现在数据里。
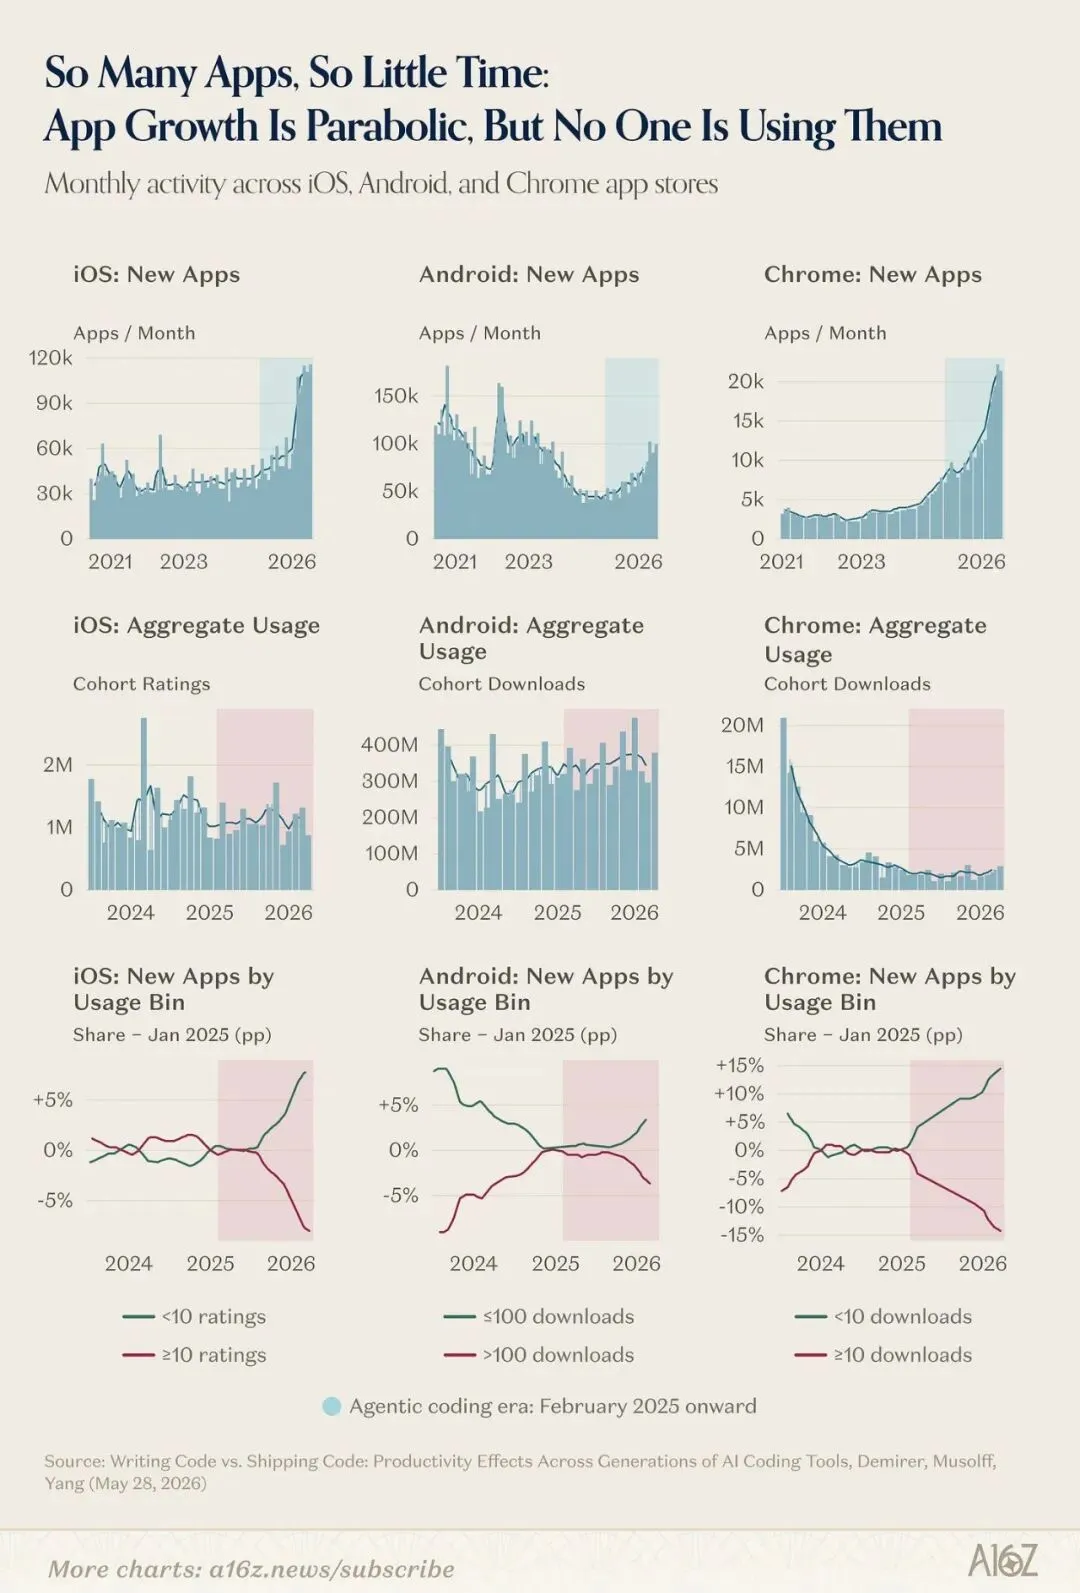
a16z 合伙人 Moses Sternstein 最近整理的一组数据显示,随着 AI coding tools 普及,iOS、Android 和 Chrome 上每月新增 App 数量分别出现约2 倍至 4 倍的增长;但同期下载量、用户评分等需求侧指标基本停滞,能够达到早期“逃逸速度”的 App 占比反而明显下降。Sternstein 因此用了一个颇有传播力的词:App-Slop。
他在文章开头写道,AI code generation 带来的一个结果就是 “the proliferation of code”,而随着代码大量出现,“everyone’s a vibecoder now, which means everyone’s an app publisher now, too”。
问题也恰恰从这里开始。当每个人都可以成为 App publisher,真正稀缺的就不再是写代码的人,而是愿意使用这些代码的人。这不仅解释了为什么 AI 生成了大量无人使用的 App,也解释了过去一年创业市场中看似矛盾的几组现象:一边是软件供给爆炸,一边是 SaaS 面临重新定价;一边是大量旧公司关闭,另一边却出现了一批成立四年左右就达到 10 亿美元估值的新独角兽。
把这些数据放在一起看,AI 正在推动的并不是一次简单的软件生产力升级,而是一轮软件经济学的重新排序。
App 数量正在爆炸,但人的时间没有增加
AI coding 最大的变化,是把软件生产从一种稀缺能力,逐渐变成一种低成本能力。过去做一个 App,意味着产品经理、设计师、工程师、测试和运营需要投入大量时间;今天,一个创业者甚至可以在没有完整工程团队的情况下,把一个想法迅速变成可以运行的产品。
这对于供给端几乎是一次释放,但需求端并没有发生同样的变化。
a16z 引用的一项近期研究显示,iOS、Android 和 Chrome 每月新增 App 数量分别出现约 2 倍至 4 倍增长,但下载量或评分数量基本保持平稳。研究者甚至进一步检验了“是不是只是大盘不增长,但其中出现了更多赢家”这一可能性,结果依然不乐观:达到10+ ratings、100+ downloads 或 10+ downloads 等最低使用门槛的 App 占比明显下降。
换句话说,AI 解决的是“有没有东西可以用”,但没有解决“为什么我要用你的东西”。
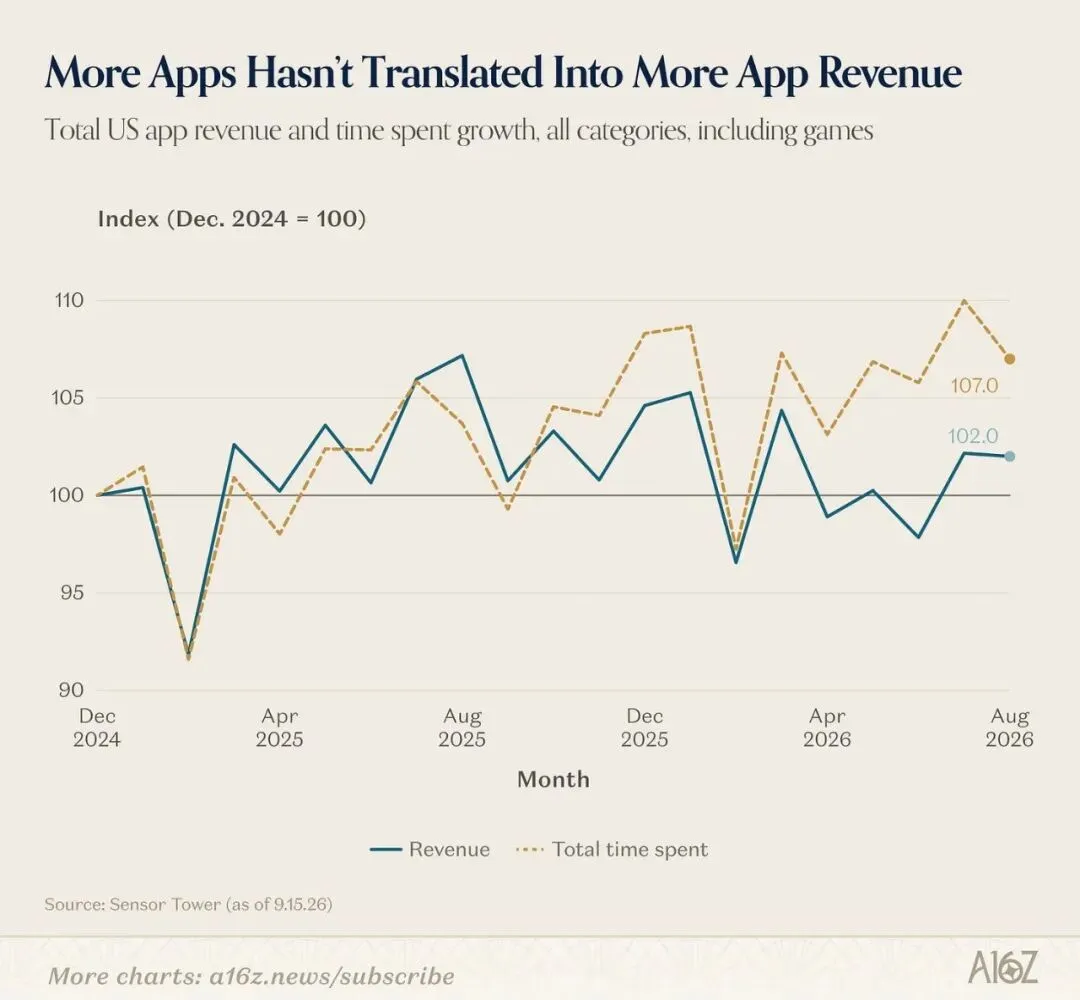
Sensor Tower 的数据也呈现出类似结果。美国 App 市场过去约一年半的总收入仅增长约 2%,使用时长则增长约 7%。App 数量快速增加,并没有带来相应规模的 App 经济繁荣。但这里存在一个非常重要的反差,AI App 本身正在高速增长。
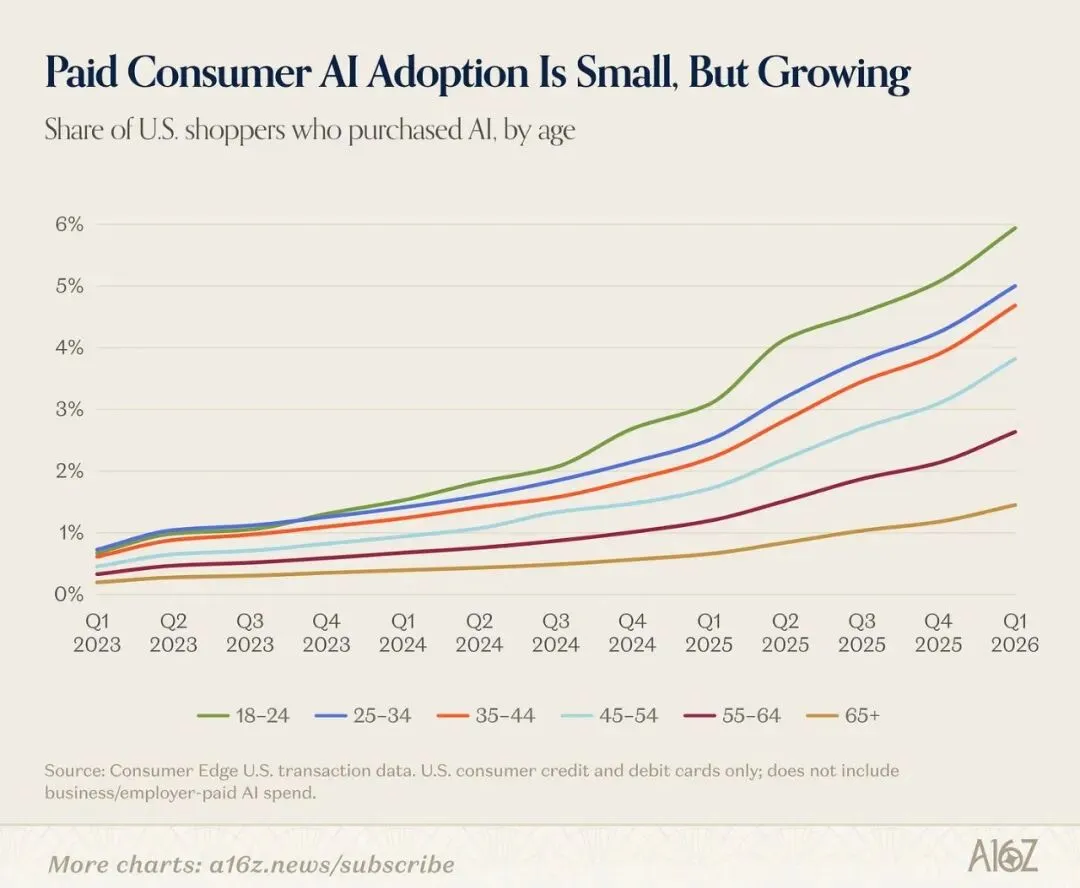
Sensor Tower 预计,2026 年上半年全球生成式 AI App 使用时长将达到 360 亿小时,较 2025 年同期的 172 亿小时翻了一倍以上;AI App 的全球内购收入预计超过 40 亿美元,环比增长约 36%。同时,2026 年上半年已经有超过 20 万款 App 在产品描述中明确提及 AI,这些 App 的下载量预计接近 100 亿次。
所以真正发生的不是“用户不需要 AI”。恰恰相反,用户对 AI 的需求正在快速增长,但新增需求高度集中在少数真正有用的产品上。
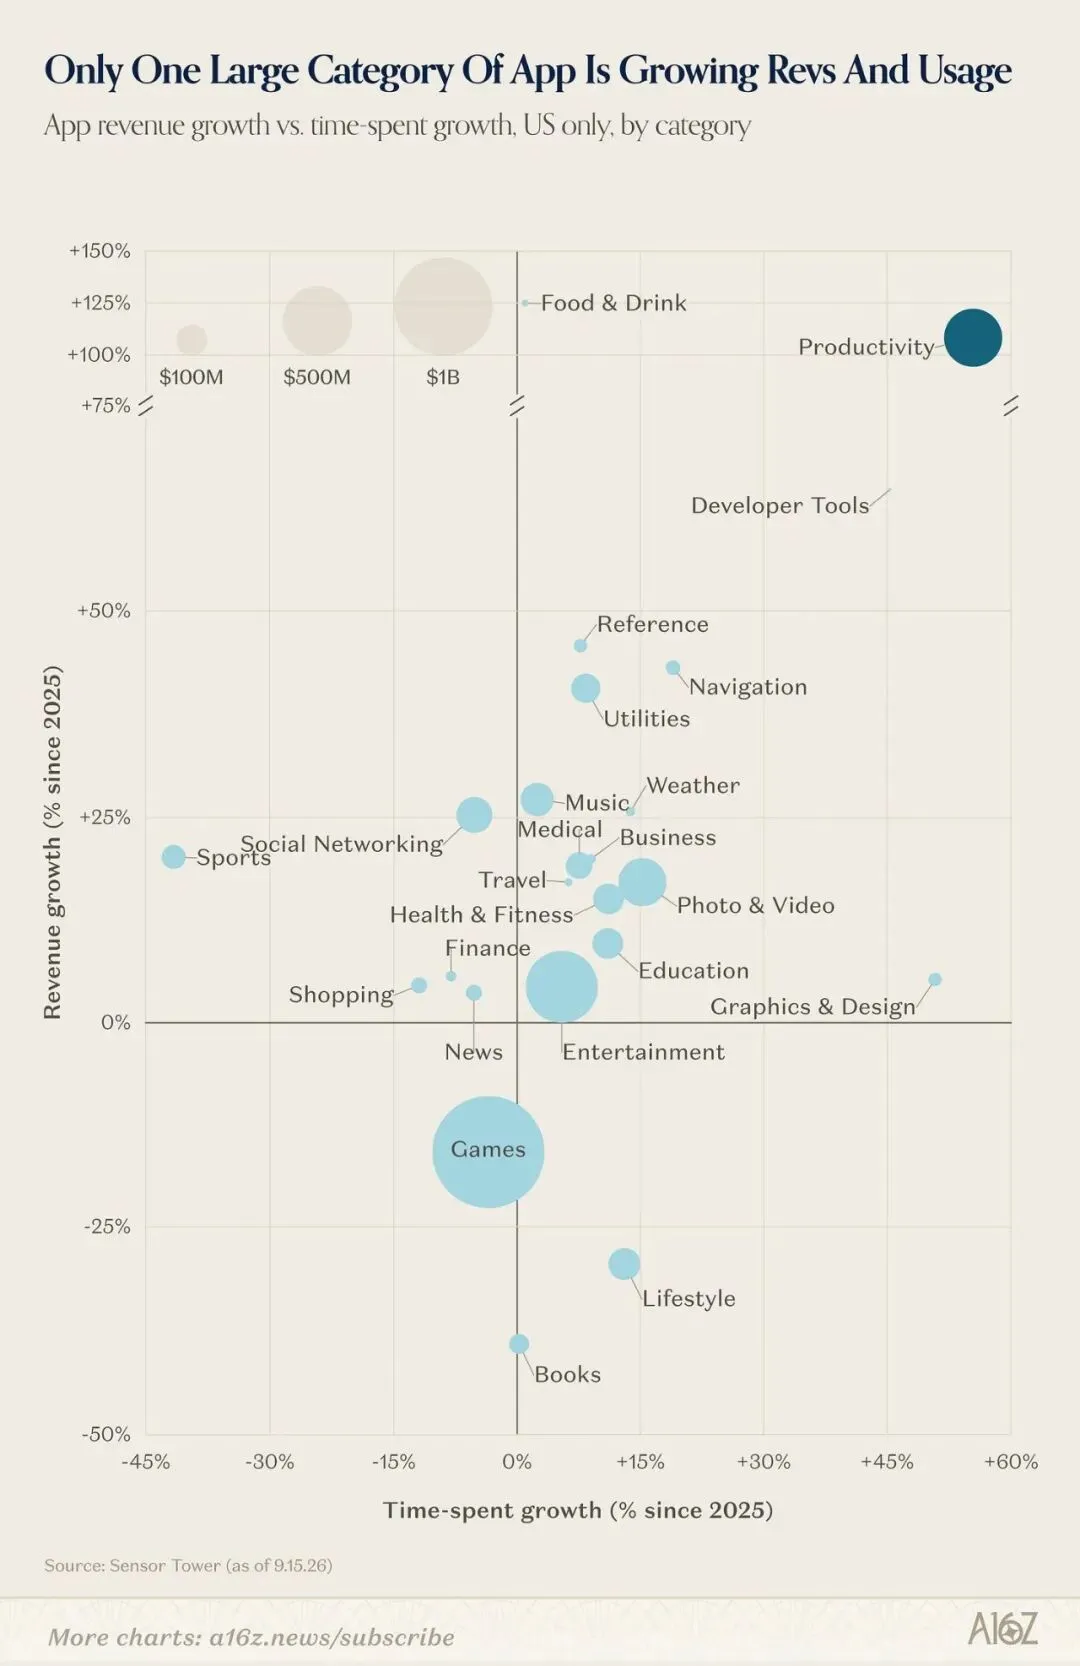
ChatGPT、Gemini、Claude、Grok 等产品推动 Productivity 成为增长最快的主要 App 类别之一;Developer Tools 虽然规模较小,但 Replit 的增长也非常明显。
于是,一个很有意思的分化出现了:
AI apps are plainly very popular, but the apps made by AI, not so much.
这句话可能是整篇分析里最值得记住的一句话。
AI 正在创造新的软件需求,但 AI 降低生产成本之后出现的大量新软件,并没有自动获得这些需求。
供给越容易生产,分发就越值钱
这其实是互联网商业模式里一个非常经典的变化。当生产成本下降时,市场不会自动变大到吸收所有新增供给。相反,竞争会从“谁能生产”转向“谁能被发现”。
App Store 已经出现了这种迹象。过去,开发一个产品本身就是门槛;现在,产品上线越来越容易,真正的门槛开始变成用户获取、品牌、留存、口碑和分发。
这也是为什么 AI coding 对创业生态的影响可能比对程序员职业的影响更深。如果过去一个创业者一年只能尝试两个项目,现在可以尝试十个,那么创业失败的成本会下降,创业项目的数量会增加,但每个项目获得用户的概率并不会因此提高。
于是市场会出现一种新的幂律结构:更多产品进入市场,更多产品无人使用,少数真正解决问题的产品吸收绝大部分注意力。
这也是 App-Slop 真正值得关注的地方。它不是在证明 AI 创业没有价值,而是在证明:代码已经不再是最稀缺的创业资源。
对于 AI-native 创业公司而言,真正需要建立的壁垒开始转向数据、工作流、分发、网络效应、品牌,以及对某个具体行业的深度理解。
AI 正在制造一种更年轻的独角兽
供给端的变化同样开始反映在 VC 市场。
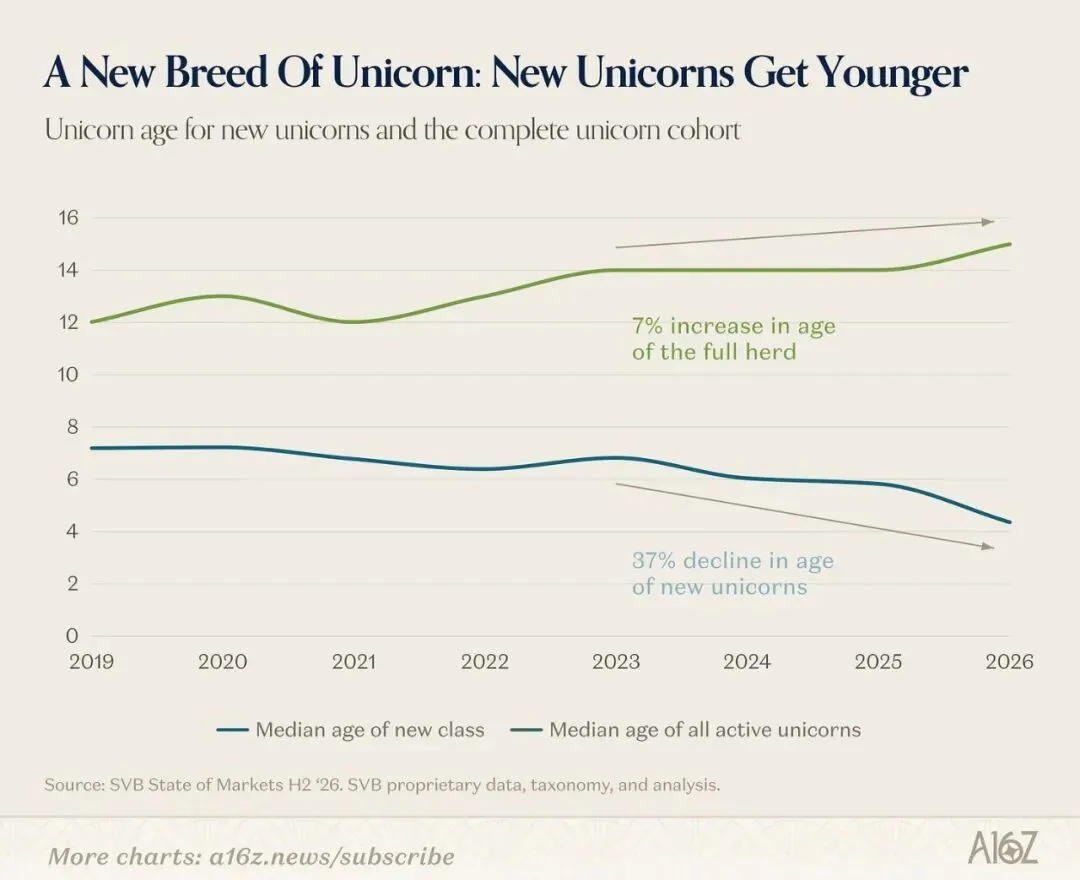
SVB 的数据显示,整个风险投资支持的 10 亿美元以上公司群体正在变老,但新晋独角兽的成立时间却越来越短。目前新晋独角兽的公司年龄中位数已经略高于 4 年,相比 2023 年下降约 37%;整个独角兽群体的年龄则增加了约 7%。这说明一个非常重要的变化:
老公司越来越老,新公司达到大规模估值所需的时间却越来越短。
SVB 最新的 H2 2026 State of the Markets 进一步给出了一个更加具体的数据:2022 年成立的公司,在成立第四年时的收入中位数已经达到560 万美元,而过去类似阶段通常只有 200 万至 300 万美元。SVB 将其称为“fastest growth on record”。
a16z 对这组数据的解读更加具体。过去的创业 cohort,收入中位数可能从第 3 年的约 200 万美元增长到第 4 年的 300 万美元;2022 cohort 则从约 280 万美元增长到 560 万美元,第 3 年到第 4 年的跃升约为此前的 3 倍。
但这里需要谨慎,Sternstein 自己也提出了疑问:“Is that AI?”
答案目前并不能确定。
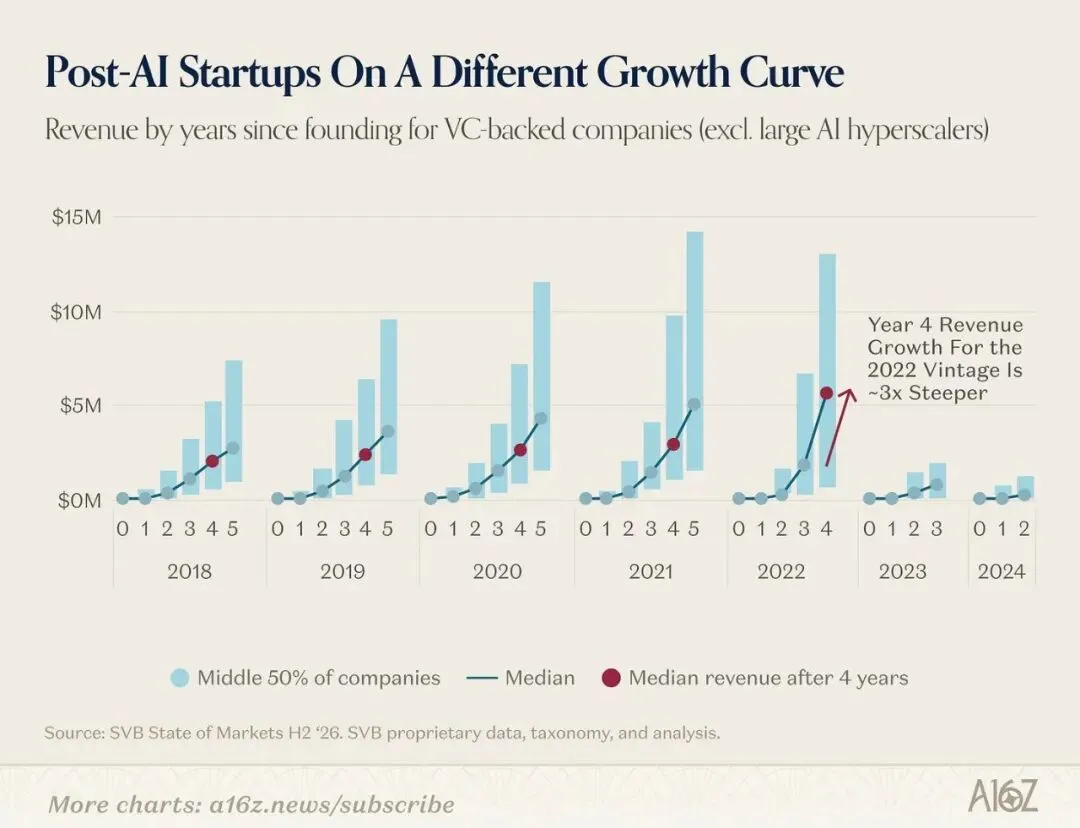
2022 cohort 同时经历了 AI 浪潮、资本结构变化以及非软件公司的融资增加,而不同类型公司的增长曲线本来就存在差异。因此,这组数据更适合被视为一个值得跟踪的相关性信号,而不是 AI 已经导致创业公司增长加速的因果证明。
但无论 AI 是否是唯一原因,有一件事情已经非常明确:新一代公司的资本效率正在成为创业市场的重要竞争指标。
上一轮创业公司的问题,是增长逻辑突然变了
这也是为什么今天看 SaaS,不能只看 AI 是否会替代软件。真正发生的变化,是资本市场对“什么样的增长值得被资助”的标准变了。
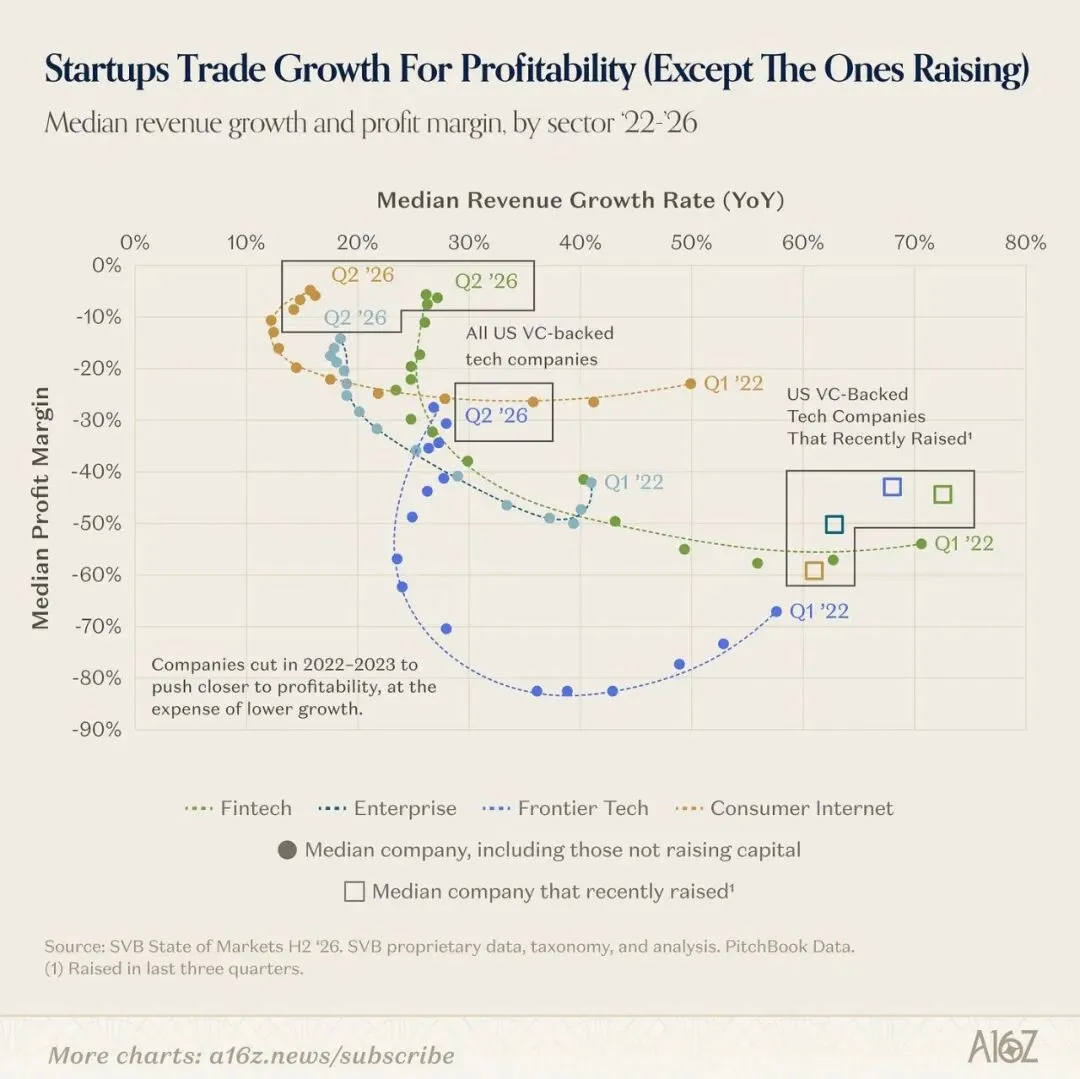
SVB 的数据表明,从 2022 年第一季度开始,各行业科技公司的经营策略明显从增长转向盈利。此前企业的收入增长中位数可以达到 40%—70%,随后下降至约 15%—30%;与此同时,利润率从深度亏损逐渐向盈亏平衡靠拢。
当然,2022 年本身就是一个特殊年份。疫情重新开放、零利率环境和高风险偏好共同推高了软件公司的增长预期。利率上升后,上市公司同样开始用利润换增长,不能把所有变化都归因于 AI。
但到了 2026 年,问题变成了另外一件事:
那些在上一轮周期按照旧标准建立起来的公司,现在必须按照新标准竞争。
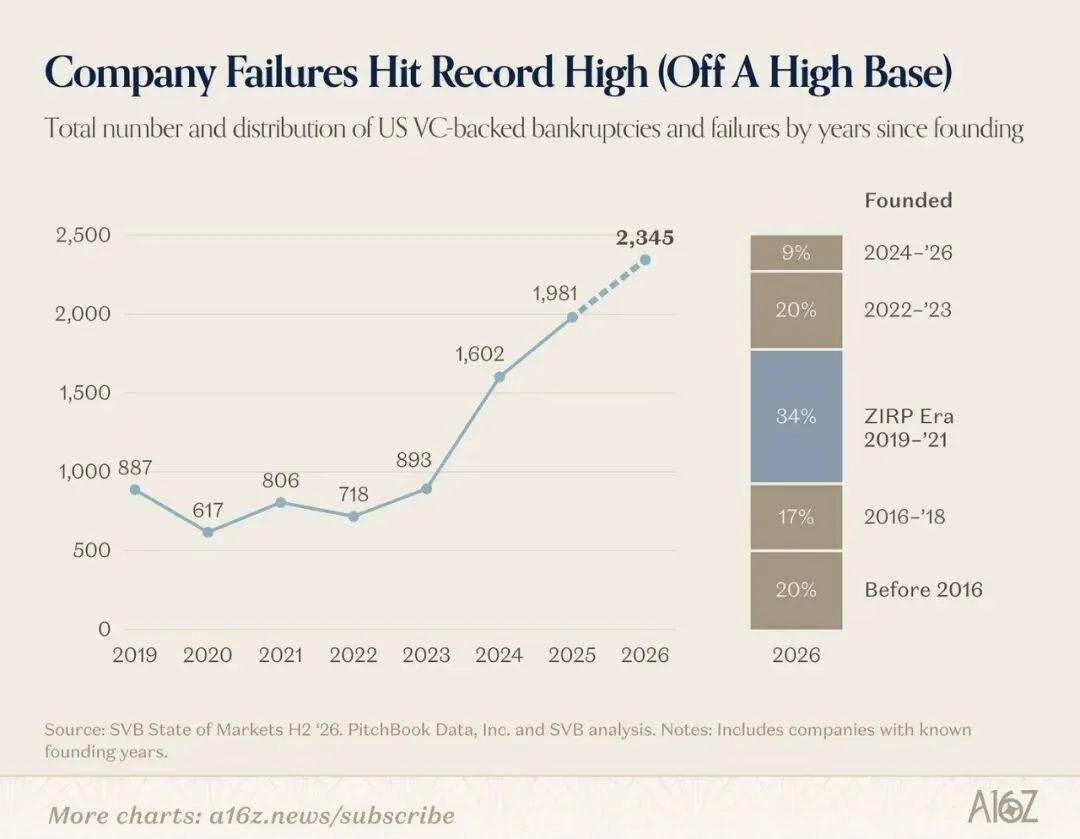
SimpleClosure 对 2026 年上半年关闭公司的数据提供了一个很有意思的侧面观察。在其处理的所有关闭案例中,B2B SaaS 占 27.3%,AI 公司则占 14.4%。而且超过一半的 SaaS 关闭公司成立于 2023 年以前。相比之下,AI 关闭公司的成立年份中位数为 2024 年。更值得注意的是,SimpleClosure 认为,AI 公司并不是当前 shutdown wave 的主要来源。它们在 2026 年上半年获得了美国 VC 投资的 86%,但在该机构处理的关闭案例中只占 14.4%;AI 在其关闭案例中的比例还从两年前的 17.7% 降至目前水平。
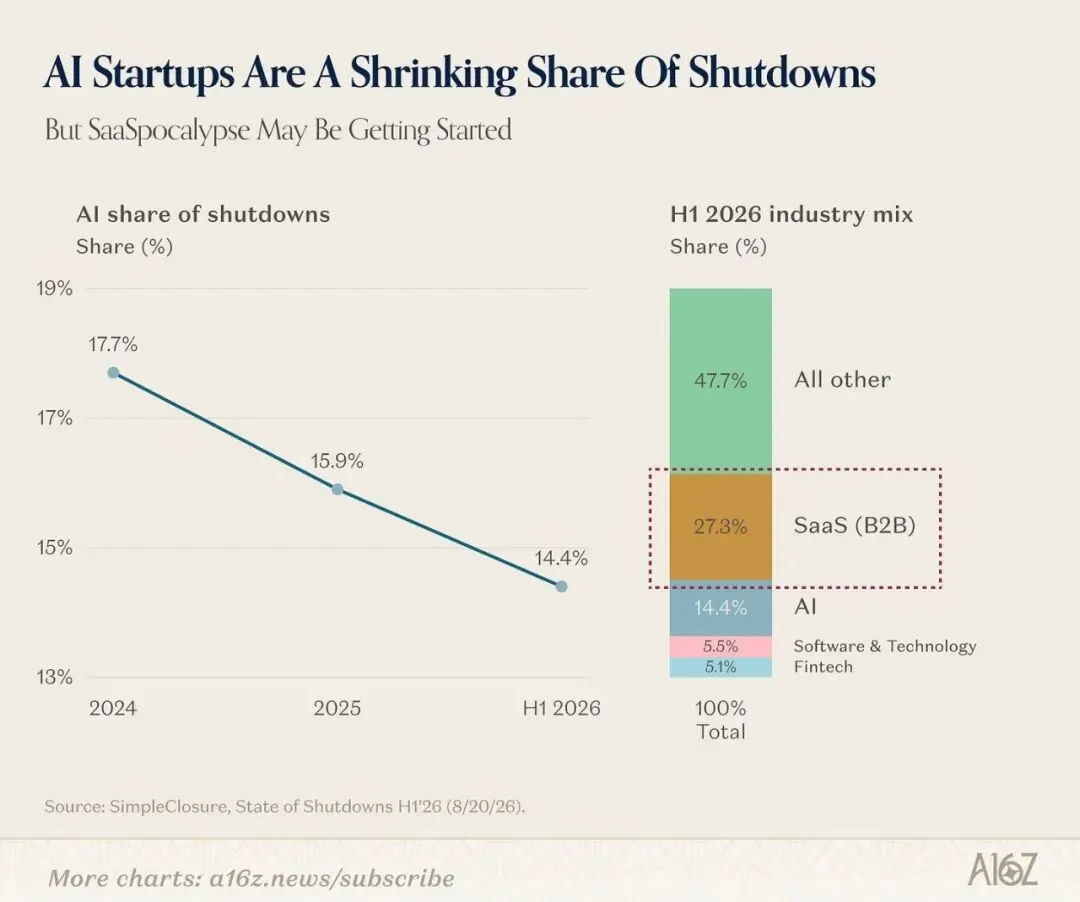
当然,这只是 SimpleClosure 自己处理的关闭样本,不代表整个美国创业市场,因此不能直接当作全市场失败率。但它至少揭示了一个资本市场正在发生的变化:
AI 并没有首先摧毁 AI 公司,而是在重新定义旧软件公司的生存标准。
这就是所谓的 SaaSpocalypse 更值得关注的部分。不是“软件突然没用了”,而是过去那套依靠融资、堆人和持续买增长的 SaaS 模式越来越难以获得资本支持。
Sternstein 在原文中对此有一个很克制的判断:
“The new cycle is not like the old cycle, and that’s not fun for everyone.”
所谓“SaaS 末日”,目前更像一次选择性重估
2026 年上半年,关于 SaaS 被 AI 彻底颠覆的讨论已经很多。
Citrini Research 年初发布的极端情景分析,更是把这一担忧推到了极致:如果 Agent 能够直接完成过去需要 SaaS 承载的工作,那么企业可能减少软件采购,进而引发软件公司收入下降、裁员和 AI 投资增加的反馈循环。这个分析是情景推演,而不是事实预测。
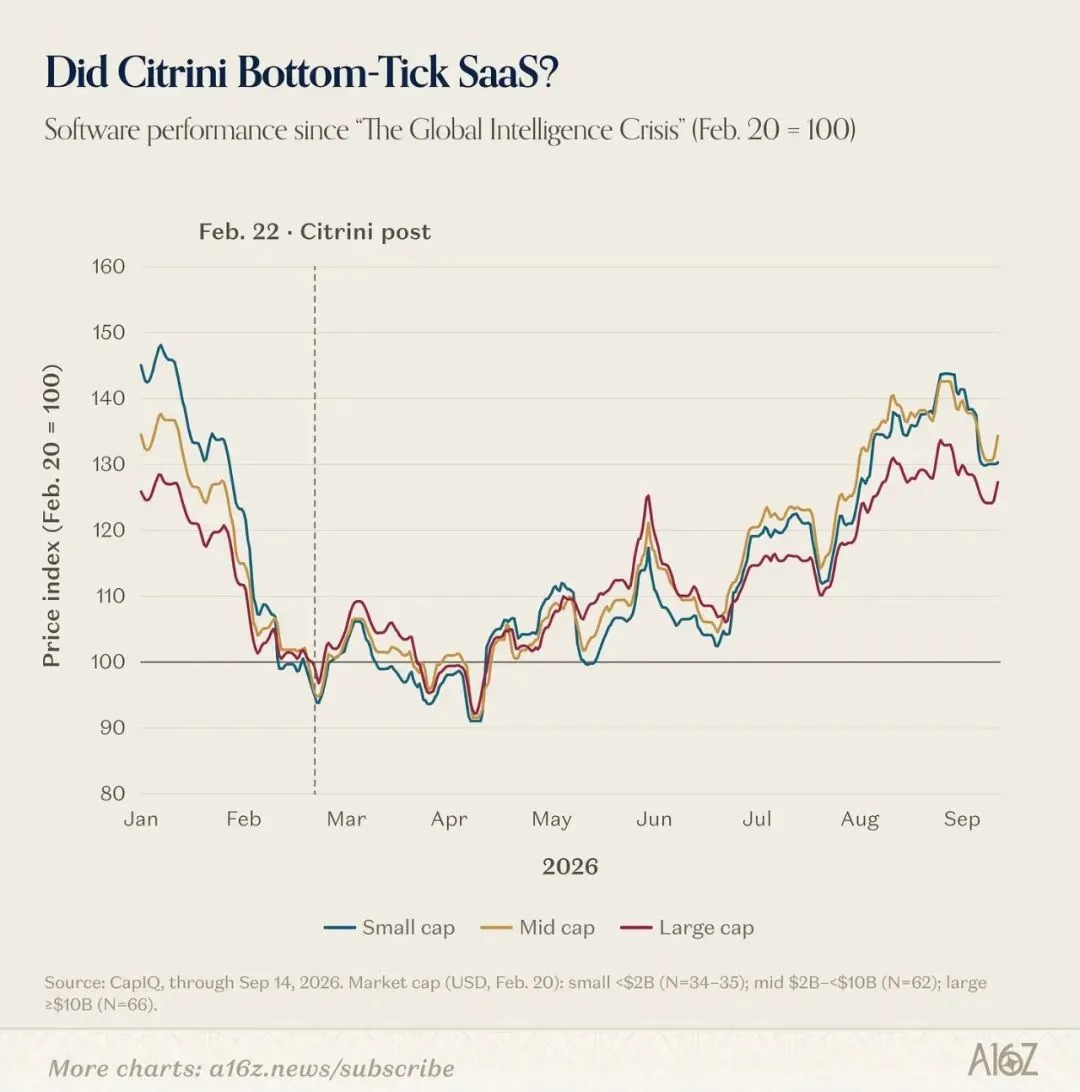
但到目前为止,公开市场的数据并没有显示出一个全面的“SaaS 末日”。
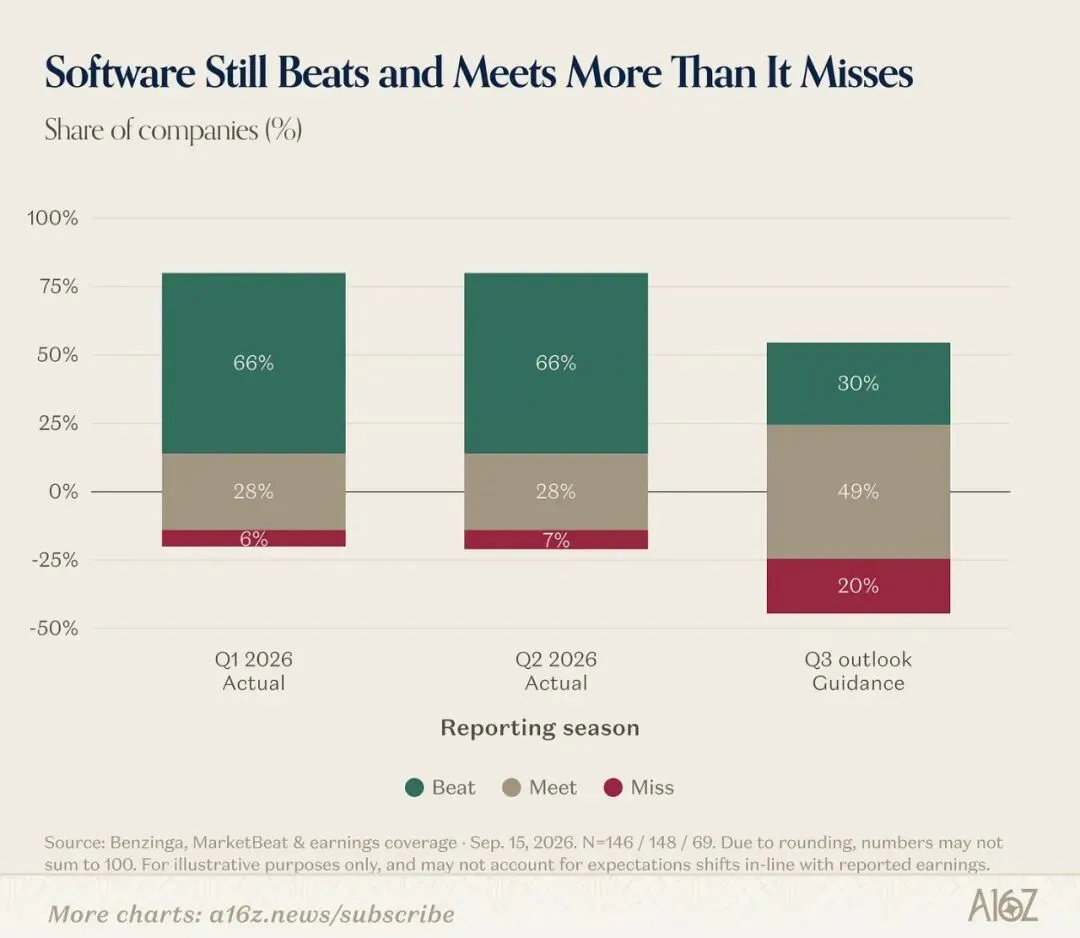
a16z 对软件公司财报的整理显示,2026 年上半年大多数软件公司仍然达到或超过市场预期,只是最近一个季度给出低于预期指引的公司比例有所增加。
换句话说,Citrini 的悲观情景至少在目前没有完整兑现。
更准确的描述是:软件正在被选择性重估。
SVB 2026 年企业软件报告也提供了一个重要数据:2025 年美国企业软件 VC 投资中,约 65% 流向 AI startup;目前美国 VC 支持的企业软件独角兽已经达到 356 家,2025 年以来新增超过 75 家。与此同时,超过三分之一的软件独角兽年增长率低于 10%。
这意味着资本并没有离开软件,资本只是越来越集中到它认为能够在 AI 周期中重新获得增长的公司。
甚至连 SaaS 的收费方式都开始变化。SVB 对 120 多家企业软件公司的调查显示,目前仍采用纯订阅模式的公司占 37%,但预计未来仍维持纯订阅模式的只有 26%。更多公司正在考虑 usage-based、outcome-based 或混合收费,因为 AI 开始挑战传统 SaaS “一个人 = 一个 seat” 的计价方式,这可能比“SaaS 会不会消失”更值得关注。
真正被 AI 挑战的,是软件的价值计量方式。
当软件越来越便宜,创业地点也开始变得重要
原文最后一个数据点看起来与 AI 无关,却恰好把整个问题推到了更远的地方。
美国不同州的创业成本差异非常大。
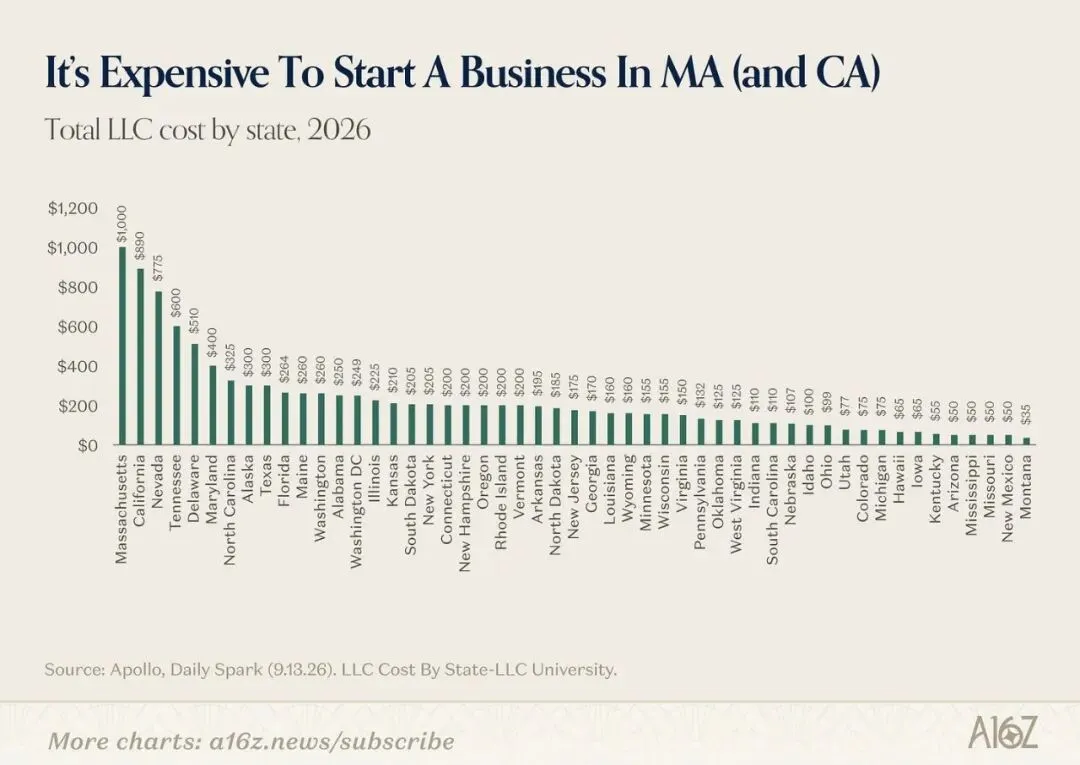
Massachusetts 的 LLC 成本约为 1000 美元,约为全美中位水平的 5 倍;California 虽然注册费只有 70 美元,但 LLC 每年需要缴纳至少 800 美元的 annual tax。
单独看这 1000 美元当然并不算什么。一家真正有潜力的创业公司,不会因为少几百美元注册费而改变商业模式。但 AI 正在改变另外一个变量:创业本身的固定成本。
如果过去创业最大的成本是工程师、开发周期和产品迭代,那么 AI 把这些成本大幅压低之后,其他摩擦的相对重要性就会上升。税收、监管、人才密度、融资环境、生活成本以及公司注册制度,都会重新进入创业者的决策函数。
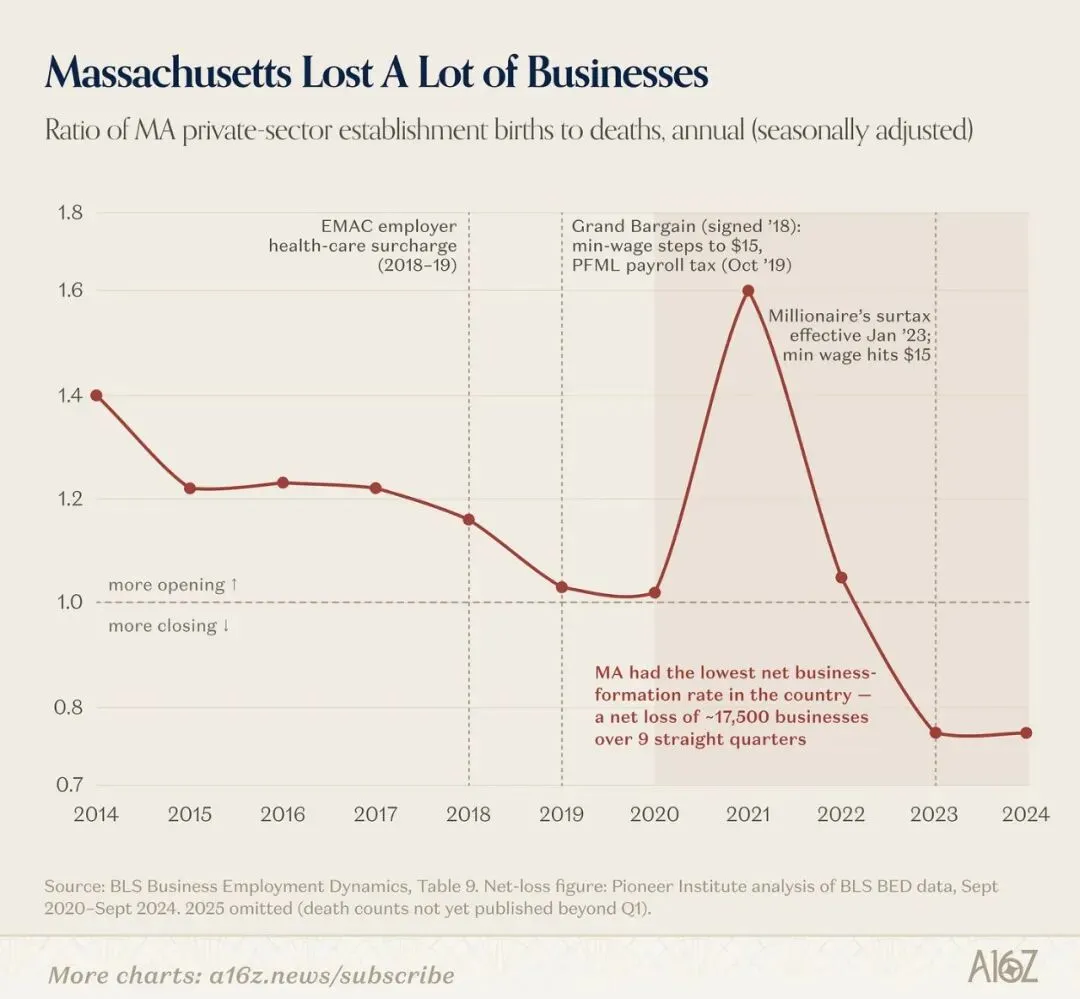
这并不意味着 Massachusetts 或 California 的创业环境一定因此变差,也不能把企业迁移与 LLC 成本直接建立因果关系。Massachusetts 同时拥有 MIT、Harvard 等顶级研究机构以及深厚的生命科学和科技人才基础,California 更拥有全球最密集的 VC、AI 人才和科技企业生态。真正值得关注的是:
当创业门槛下降之后,创业生态本身开始拥有更强的“地理弹性”。
一个创业者不再必须因为工程团队、办公室和资本都集中在那里,就承担所有当地成本。
AI 真正降低的,是“生产”的门槛
把这些数据放在一起,AI 带来的变化就会变得清晰很多。
过去的软件行业,稀缺的是生产能力;现在,AI 正在快速降低生产能力的成本。
于是新的稀缺资源浮现出来:
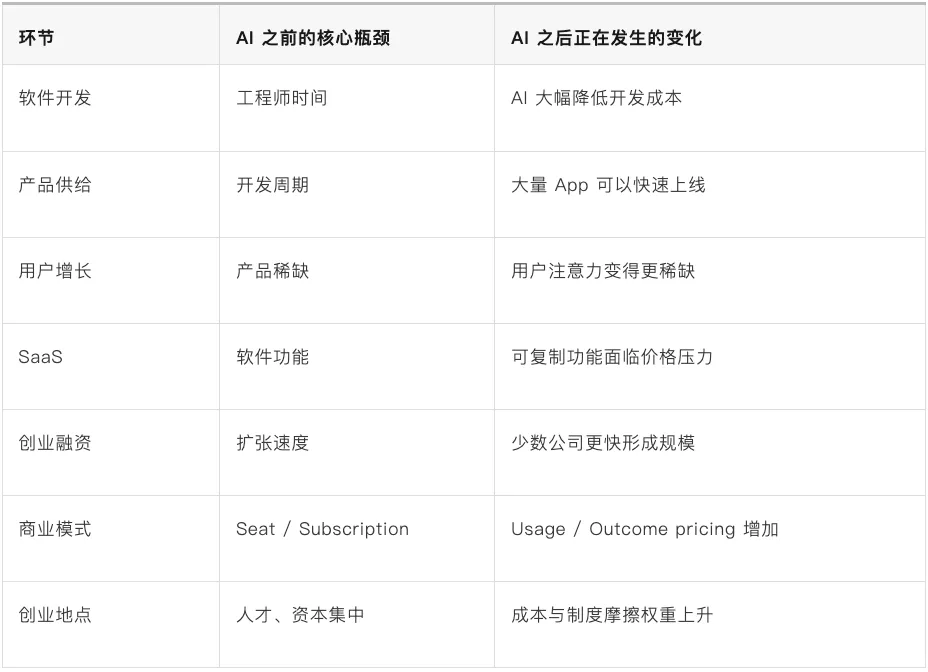
这也是为什么,“AI 能不能写代码”其实不是最重要的问题。当 AI 足够便宜地写代码之后,整个市场都会开始写代码,真正重要的问题会变成:谁知道应该写什么?谁能找到用户?谁掌握分发?谁拥有数据?谁嵌入了真正的工作流?
这也是 Moses Sternstein 那句判断真正有价值的地方:
“AI apps are plainly very popular, but the apps made by AI, not so much.”
AI 已经证明自己能够制造大量软件,但这只是第一阶段。下一阶段的竞争,不是让软件变得更多,而是让软件变得足够有用。
这也是为什么现在看 AI 创业,不能只看模型能力、代码生成效率和上线速度。真正值得关注的,是一家公司的产品是否拥有 AI 难以快速复制的东西:真实用户、独特数据、工作流控制权、分发渠道、行业关系,以及能够直接转化成收入或成本节约的价值。
从这个角度看,所谓 App-Slop 并不是 AI 创业失败的证据。它恰恰说明 AI 已经把软件生产推进到了一个新的阶段。
当“做出一个 App”越来越便宜,“让一个 App 值得被使用”就越来越贵。
而这可能正是 AI 软件周期从“生产革命”走向“价值捕获革命”的分界线。
Sternstein 在原文结尾用了一个很轻的判断:“we’re still so early.”
这句话真正值得注意的地方,不是 AI 还有多大想象空间,而是我们可能还没有看到——当软件不再稀缺之后,整个创业、融资和产品竞争体系究竟会变成什么样。
关于 Vibehood
如果你正在构建 AI Agent、AI 应用或探索新的 AI 创业方向,或正在寻找融资与战略支持,欢迎在后台留言:
👉 「融资」
我们将与你取得联系,一起推动下一代 AI 创新的发生。